主なポイント
- AT&Tの配当利回りは4.6%で、1株あたり1.11ドルの配当を維持する計画である一方、Comcastの配当利回りは6.5%で、2020会計年度から2025会計年度にかけて配当を年率7.5%引き上げた。
- 2026年6月30日までの過去12か月間において、AT&Tの配当はフリーキャッシュフローの45%を占め、Comcastの配当は24%を占めた。
- アナリストは、Comcastの2026会計年度のフリーキャッシュフローが減少すると予想しており、それにより配当のフリーキャッシュフローに対する割合は36%に上昇する見込みで、AT&Tの46%と比較される。
- Comcastは約1年以内にNBCUniversalとSkyをスピンオフにより分離する計画であり、両社の配当方針はまだ設定されていない。
ポートフォリオからの収入で生活する退職者にとって、確実に受け取れる配当金は重要であり、通信分野の2大企業が現在、非常に異なる配当を提供している。
AT&T (T) の配当利回りは4.6%で、1株あたり1.11ドルの配当を維持しつつ、2026年から2028年にかけて450億ドル以上を株主に還元する計画だ。Comcast (CMCSA) はより高い6.5%の利回りを支払っている。しかし、同社は約1年以内にNBCUniversalとSkyをスピンオフにより分離する計画であり、その後、配当がどのようになるかについてはまだ発表していない。
では、退職者にとってより良い配当株はどちらだろうか?
| 指標 | AT&T (T) | Comcast (CMCSA) |
|---|---|---|
| 配当利回り | 4.6% | 6.5% |
| 年間配当 | $1.11 | $1.32 |
| 年間配当成長率(2020-2025会計年度) | -11.8% | 7.5% |
| キャッシュ配当支払い比率(TTM、2026年6月30日時点) | 45% | 24% |
| キャッシュ配当支払い比率(2026会計年度コンセンサス) | 46% | 36% |
| ネット負債/EBITDA(LTM) | 2.91x | 2.35x |
| フォワードP/E(NTM) | 10.1x | 6.0x |
AT&T:余裕を持って安定した1.11ドル
AT&Tの配当は、2020会計年度の1株あたり2.08ドルから2025会計年度には1.11ドルに減少したが、経営陣はこの水準を維持する計画だ。この水準では十分にカバーされている。2026年6月30日までの過去12か月間のフリーキャッシュフローの45%を占め、アナリストの2026会計年度コンセンサスでは46%を占める。2023会計年度から2025会計年度までの各年度では、フリーキャッシュフローの40%から44%の間を占めていた。

配当の基盤となる事業は成長している。2026年第2四半期の売上高は前年同期比2.3%増の316億ドルとなり、AT&Tが銅線ネットワークを廃止する中、ファイバーと無線からのサービス収入は5.1%増加した。John Stankey CEOが述べたように、「ファイバーがある場所では、ファイバーと無線で勝っている」。
経営陣は、2026年のフリーキャッシュフローが180億ドル以上、2028年には210億ドル以上に増加すると見込んでいる。今年のフリーキャッシュフローは、基本的にすべて配当と自社株買いに充てる計画だ。主なリスクは負債である。過去12か月間のネット負債はEBITDAの2.91倍であり、AT&TはEchoStar取引が完了した後にこの比率が上昇すると予想している。その後、約3年以内に2.5倍という目標範囲に戻ると見込んでいる。
Comcast:より大きな配当金と、分離の行方
Comcastの配当は逆の方向に進み、2020会計年度の1株あたり0.92ドルから2025会計年度には1.32ドルへ、つまり年率7.5%で上昇した。TIKRのデータによれば、2025会計年度までの17年間、毎年増配が続いている。また、2026年6月30日までの過去12か月間のフリーキャッシュフローのわずか24%を占めているに過ぎない。
フリーキャッシュフローは、2016会計年度の105億ドルから2025会計年度には219億ドルに増加した。配当支払額の伸びはより緩やかで、26億ドルから48.9億ドルに増加した。

アナリストは、2026会計年度のフリーキャッシュフローが減少すると予想している。138億ドルというコンセンサス予想では、配当のフリーキャッシュフローに対する割合は36%に上昇する。第2四半期の業績はその圧力を示している:調整後EBITDAは前年同期比13.4%減少した。国内ブロードバンド収入は、Comcastが価格設定を見直したことによる単価の低下と顧客の減少により5.5%減少した。それでも、17人のアナリストがこの予想を立てており、昨年のコンセンサス予想は実際の数値の12%以内の誤差に収まった。
より大きな疑問は分離である。Comcastは分離が完了するまで自社株買いを一時停止している。7月に、Jason Armstrong CFOは「今後数か月をかけて、資本配分や資本構成の方針を検討するのは明らかだ」と述べた。一方、同社の負債はAT&Tよりも軽く、過去12か月間のEBITDAの2.35倍である。
では、どちらの配当が勝るか?
退職者にとっては、Comcastがより良い配当株である。1万ドルに対して、現在年間650ドルの配当を受け取れるのに対し、AT&Tからの配当は460ドルである。また、Comcastの配当はフリーキャッシュフローに対する割合も低く、過去12か月間(24%対45%)でも2026会計年度の予想(36%対46%)でも同様である。
現在の各社の配当ペース(AT&Tは2025会計年度に増配なし、Comcastは6.5%増配)で続くと、その差は広がる。10年後には、その1万ドルからComcastは年間約1,141ドルの配当(現在の資金に対する11.4%の利回り)を支払うのに対し、AT&Tは約460ドルとなる。
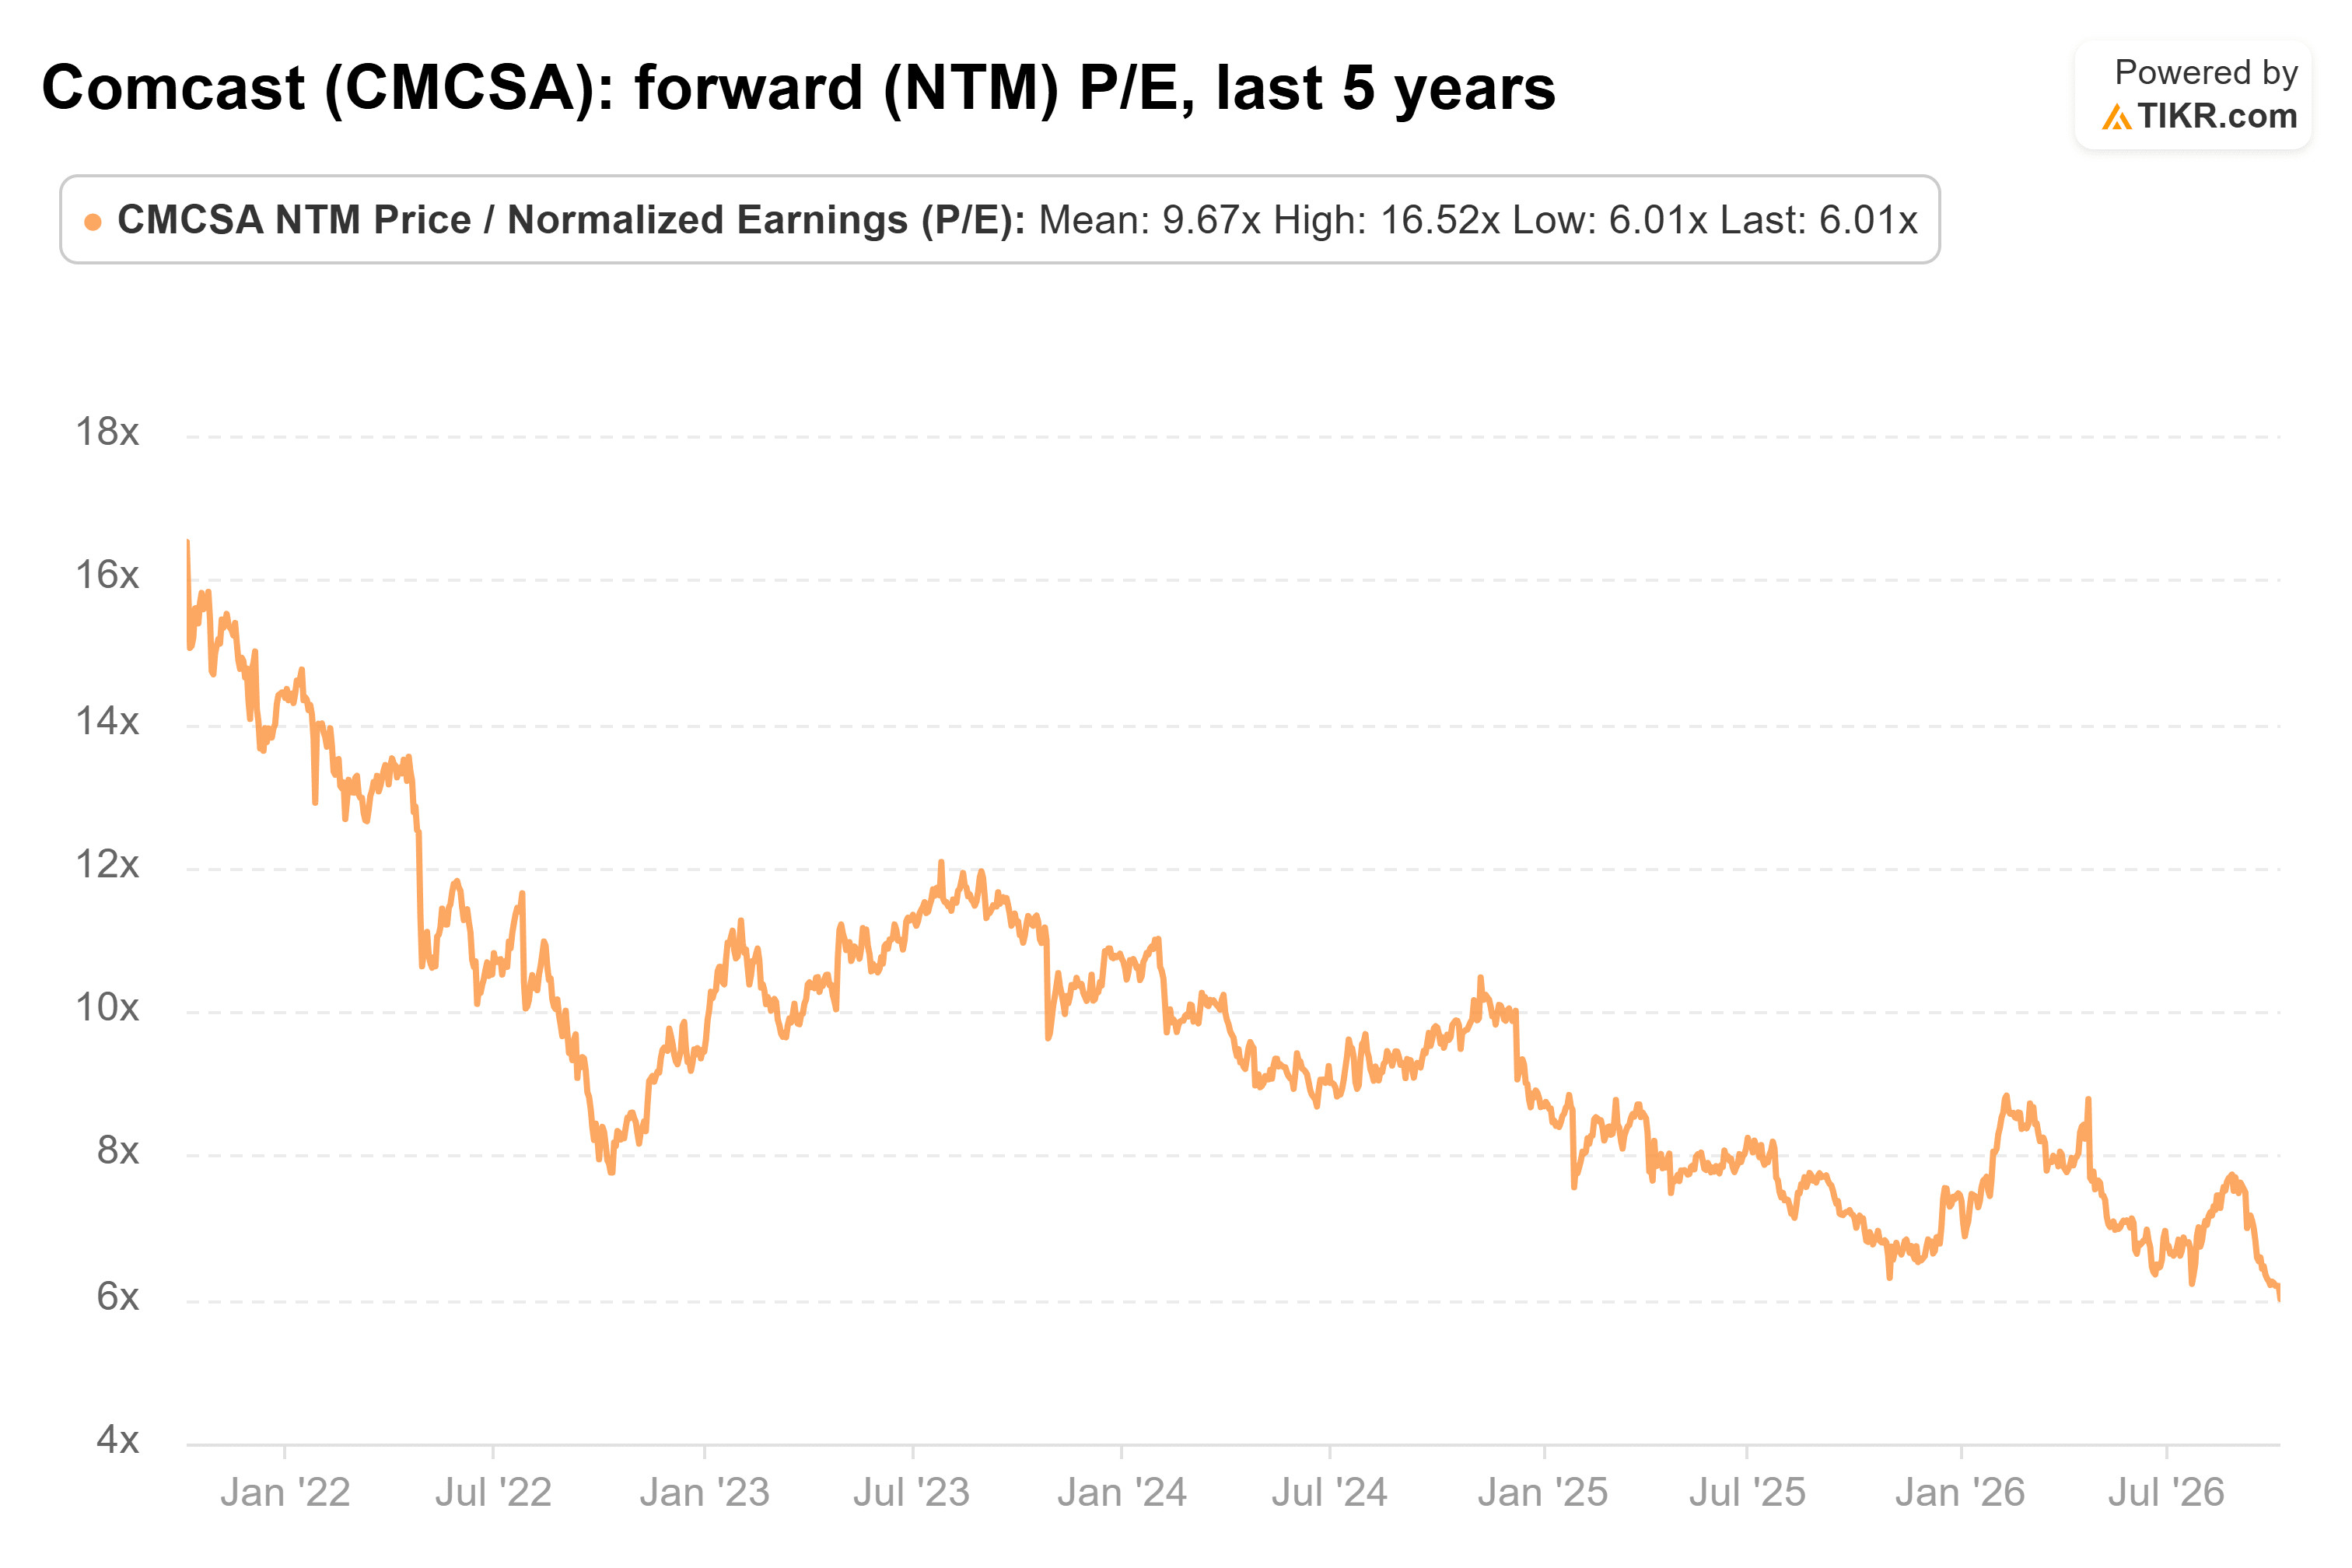
退職者はまた、その利回りを割安に得ることができる。Comcastはフォワード利益倍率6.0倍で取引されており、これは5年ぶりの低水準であり、平均9.7倍、2021年10月の高値16.5倍と比較される。
これは、AT&Tの配当が危険にさらされていると言うわけではない。同社の事業は成長しており、フリーキャッシュフローの業績見通しは2028年まで毎年上昇しており、分離を乗り越える必要もない。ただ、Comcastは同じ1万ドルに対して年間190ドル多く支払っている。また、アナリストの低いフリーキャッシュフロー予想が実現したとしても、より多くの余裕がある。
もちろん、分離によって状況が変わる可能性はまだある。Comcastは7月に、分離を約1年以内に完了させることを目指しており、各社がどれだけ支払うかが注目すべき発表となる。
では、Comcast株の実際の価値は?
TIKRを使えば、あらゆる株式の将来価格を1分以内に予測できる。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Comcastがどの程度の価値になる可能性があるかを確認できる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。お読みいただきありがとうございます。幸運な投資を!