主なポイント
- AT&Tは、2026年に自社株買いを約100億ドルに加速させる間、年間1株あたり1.11ドルの配当を維持する計画です。
- Altriaの配当利回りは6.5%で、AT&Tの4.6%を上回り、1株あたり配当金は2020会計年度から2025会計年度まで年間4%成長しました。
- AT&Tの配当は、2026年6月までの過去12か月間のフリーキャッシュフローの45%を占めました。Altriaでは78%でした。
- AltriaのレバレッジはAT&Tの半分未満であり、AT&TはEchoStar取引完了後に自社のレバレッジが上昇すると見込んでいます。
配当目的でAT&T (T)を保有しているなら、増配を待つ必要はありません。7月22日に発表された第2四半期決算で、AT&Tは2026年に自社株買いを約100億ドルに加速させる間、年間1株あたり1.11ドルの配当を維持する計画であると述べました。
一方、7月30日に決算を発表したAltria Group (MO)は、引き続き増配を続けています。同社の1株あたり配当金は2020会計年度から2025会計年度まで年間4.1%成長し、配当利回りは6.5%で、AT&Tの4.6%を上回っています。
では、どちらが優れた配当株なのでしょうか?
| 指標 | AT&T (T) | Altria Group (MO) |
|---|---|---|
| 配当利回り | 4.6% | 6.5% |
| 現在の年間配当 | $1.11 | $4.44 |
| 配当成長率(2020-2025会計年度) | 年間 -11.8% | 年間 4.1% |
| キャッシュ配当性向(2026年6月30日までのTTM) | 45% | 78% |
| 純負債/EBITDA(LTM) | 2.91x | 1.41x |
| インタレスト・カバレッジ(LTM) | 3.86x | 13.27x |
| 予想株価収益率(NTM) | 10.1x | 11.9x |
AT&Tには余裕があり、自社株買いを実施
AT&TのAdvanced Connectivityサービス(ファイバーと無線)の収益は、2026年第2四半期に前年同期比5.1%増の235億ドルに達しました。
この成長により、配当は十分にカバーされており、2026年6月30日までの過去12か月間のフリーキャッシュフローの45%を占めています。支払われた配当金は2021会計年度の151億ドルから2023会計年度の81.4億ドルに減少しましたが、それ以降、フリーキャッシュフローは毎年その2倍以上を記録しています。

では、余剰キャッシュはどこへ向かうのでしょうか?第2四半期決算説明会で、経営陣は明確に述べました:「計画されている自社株買いと予想される配当支払いを合わせると、今年の合計は約180億ドルとなり、これは実質的に我々が見込むフリーキャッシュフローの100%に相当します。」
負債が主なリスクです。TIKRによると、AT&Tの純負債は過去12か月間のEBITDAの2.91倍です。同社は、EchoStar取引完了後に自社のレバレッジ指標が上昇し、その後約3年以内に2.5倍という目標範囲に戻ると見込んでいます。
Altriaはキャッシュの大半を配当に充てる
AT&Tが広い余裕を保つのに対し、Altriaははるかに限界に近い運営をしています。同社の国内たばこ出荷量は減少している一方、12万店舗に拡大したニコチンパウチ「on! PLUS」が成長を牽引しています。それでも、調整後希薄EPSは2026年上半期に前年同期比4.9%増の2.80ドルとなり、Altriaは2026年通期で5.61ドルから5.72ドルを予想しています。
同社の配当は、2026年6月30日までの過去12か月間のフリーキャッシュフローの78%を占めました。これは高い水準ですが、安定しています:この比率は2021会計年度から2025会計年度までの各年度で74.6%から82.0%の狭い範囲に収まっています。フリーキャッシュフローは2016会計年度の36.4億ドルから2025会計年度の90.7億ドルに増加し、2018会計年度以降、毎年支払配当金を上回っています。
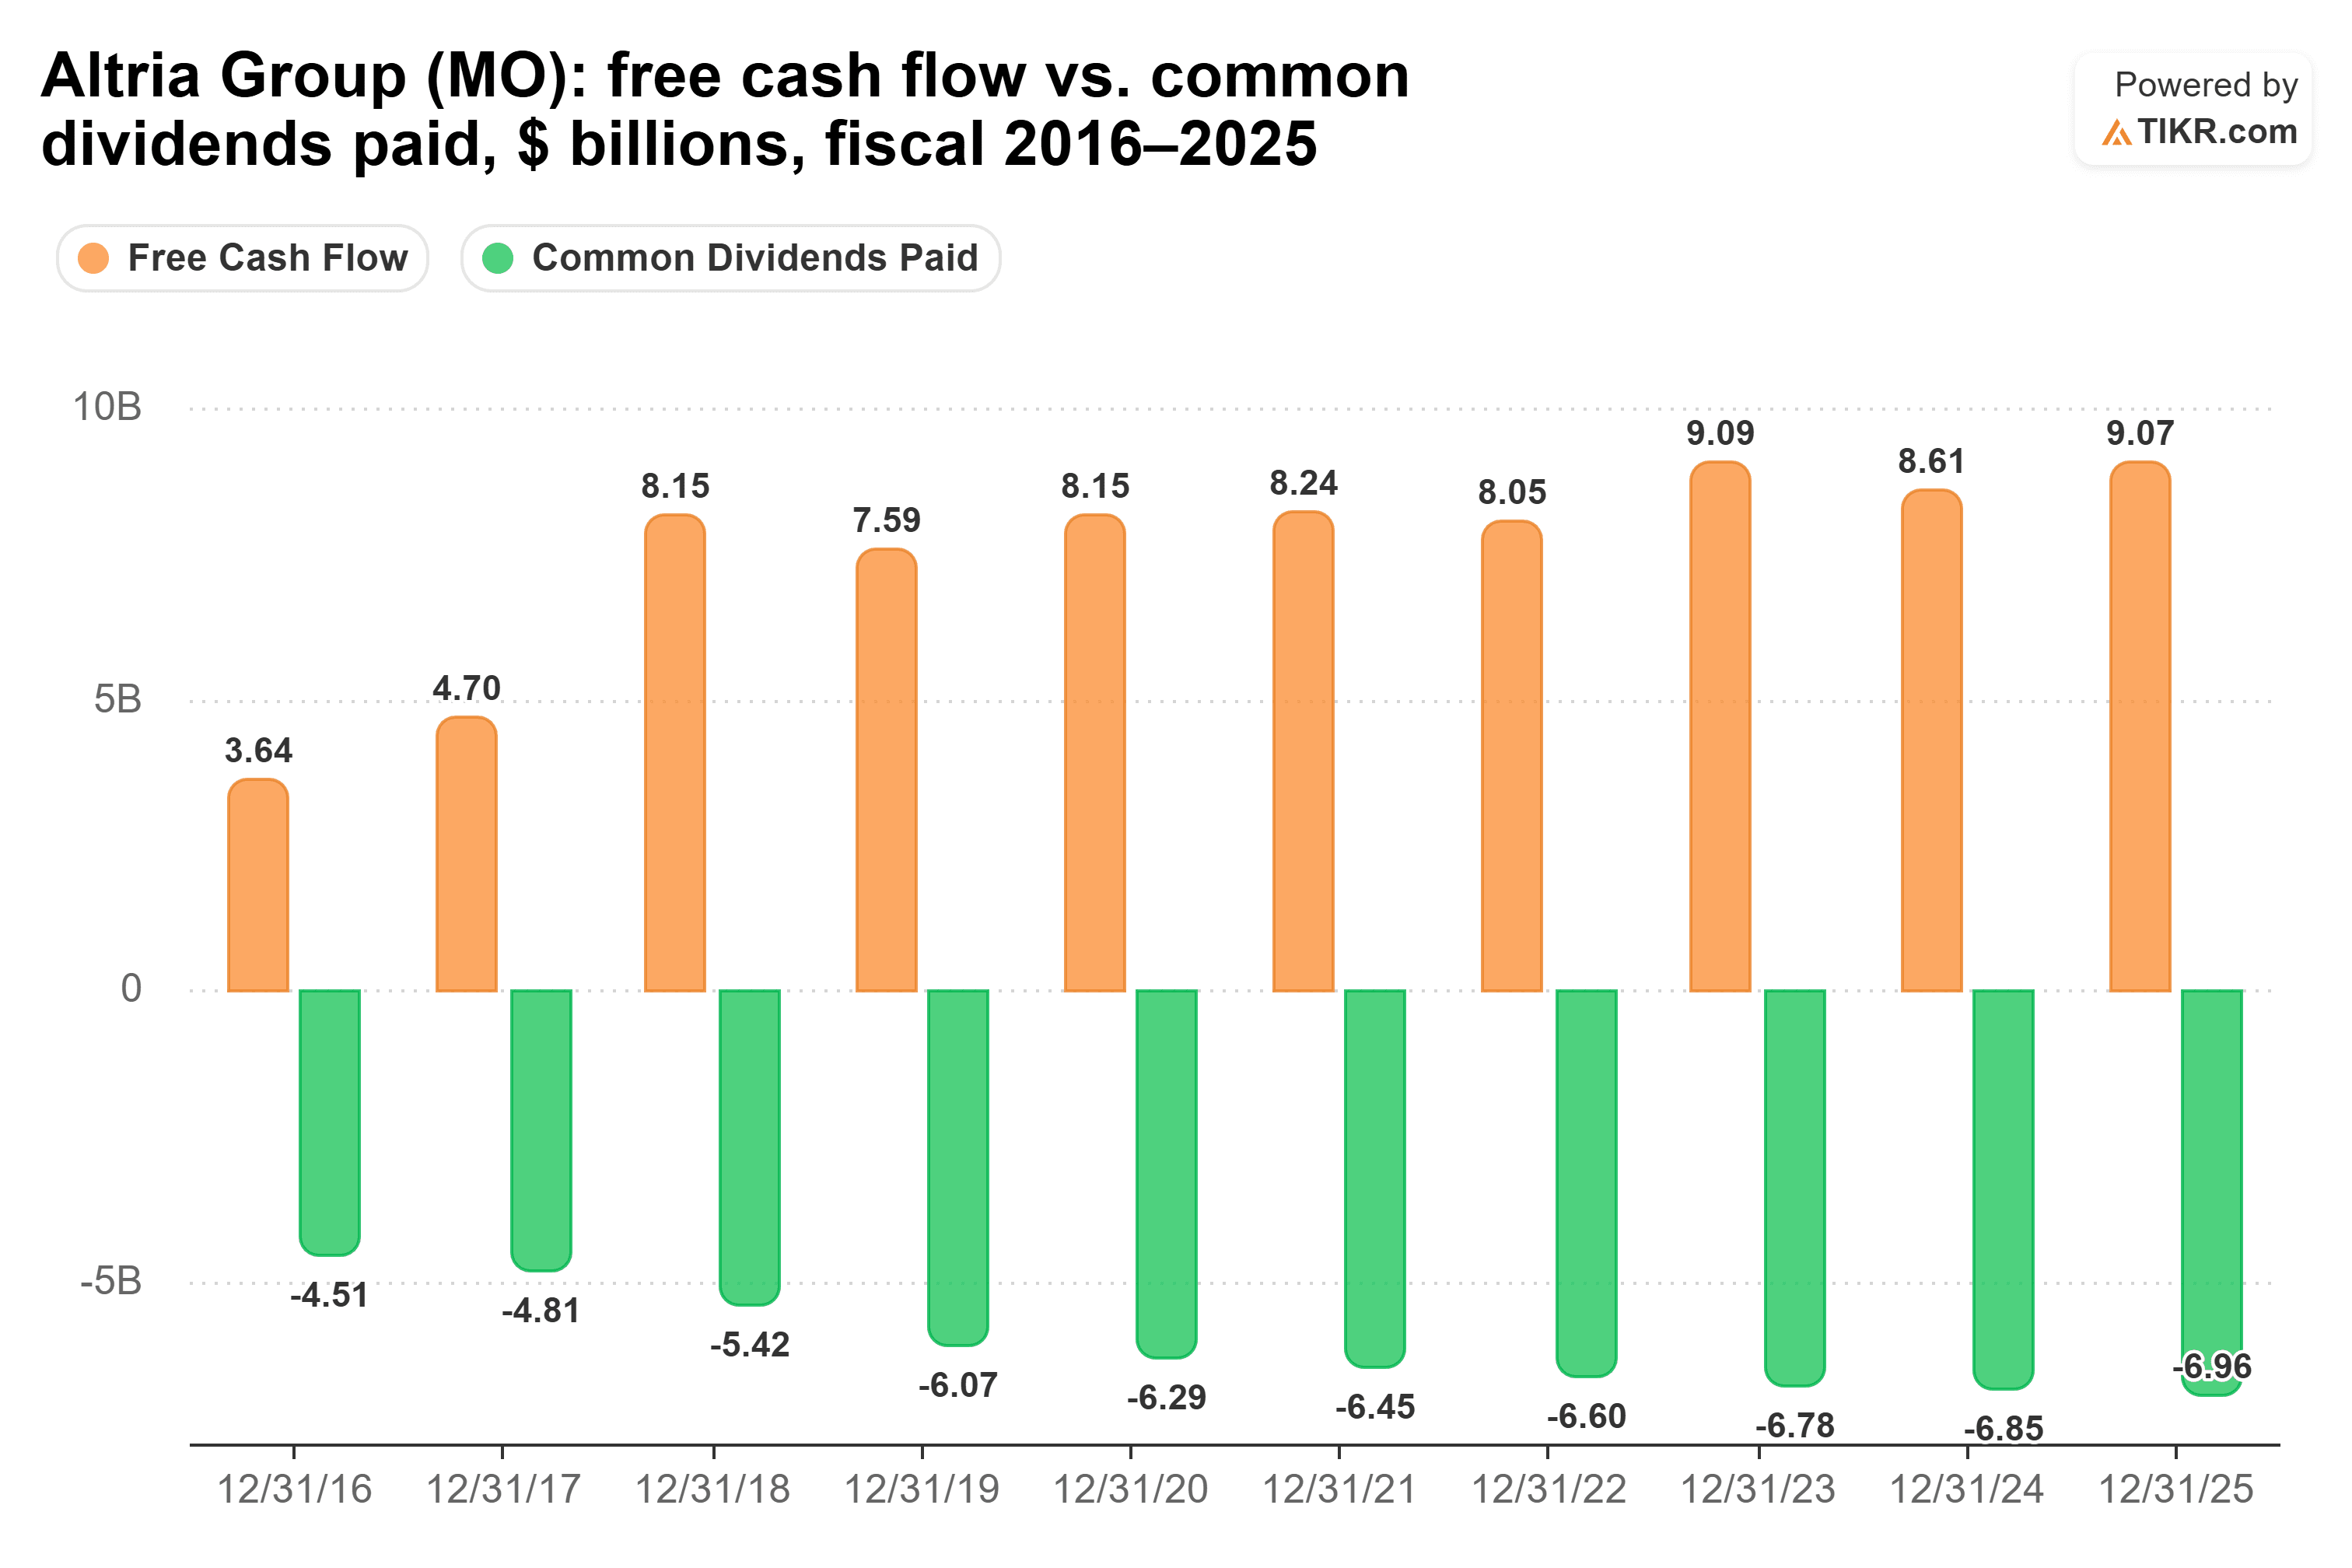
経営陣は配当を最優先としており、第2四半期決算説明会で次のように述べています:「歴史的に、配当を支払った後、約10億ドルの余剰キャッシュが残ります。我々はその資本を資本効率の良い方法で配分する方法を検討します。」
中核事業がリスクです:78%の配当性向は、たばこ収益が減少した場合の余裕を小さくします。
では、どちらの配当が勝つのか?
私見では、Altriaが優れた配当株です:今日より多くの配当を支払い、増配を続けています。
現在のペースで各配当を考えてみましょう。Altriaの配当は2025会計年度に4.0%増加し、AT&Tの配当は増加しませんでした。これらの成長率で、今日1万ドルを投資した場合、10年目にはAltriaから約925ドル、AT&Tからは約460ドルの配当を受け取ることになります。(AT&Tの5年間の年間-11.8%という成長率は配当カットによるものであり、現在の配当についてはほとんど示唆していません。)
Altriaの78%という配当性向はより厳しいものです。しかし、これは過去5会計年度にわたり狭い範囲で維持されており、AltriaのレバレッジはAT&Tの半分未満です。
これはAT&Tの配当が危険にさらされていると言っているわけではありません。同社のファイバーと無線収益は成長しており、配当はフリーキャッシュフローの半分未満しか占めていません。ただ、同社自身の計画によれば、余剰キャッシュは自社株買いに充てられるということです。Altriaの配当はより大きく、成長しており、より強固なバランスシートに支えられています。
もちろん、Altriaの増配は、たばこ出荷量が減少する中で収益が維持されることに依存しています。5.61ドルから5.72ドルという予想に対する通期業績が注視すべき数字です。
では、Altria株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Altriaがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございました。幸運な投資を!