


主なポイント
- Metaは、AnthropicのClaude Codeを利用する従業員数を、今年初めの約6万人から約3万人へと半減させ、自社のコーディングツールMetaCodeとMuse Codeへの移行を進めていると報じられている。
- これはAnthropicにとって大きな問題だ。同社は少数の大口顧客に依存しており、その最大の顧客が自社モデルを構築できるようになったからだ。
- Anthropicの第3四半期の売上高は168億ドルと報じられており、成長が鈍化している。Bloomberg IntelligenceのMandeep Singh氏は、その理由の一つとしてMetaの新モデルを挙げた。
- Metaにとって、この節約額は2025年の697億ドルという設備投資額(キャピタルエクスペンディチャー)に比べれば微々たるものであり、今週水曜日に発表される設備投資額の数字と、2027年初頭の業績見通し(ガイダンス)の方がはるかに重要だ。
Meta Platforms (META) は今年の大半、Anthropicの最大の顧客の一つだった。しかし、自社で最先端モデル(フロンティアモデル)を手に入れた今、その立場を活かし始めている。
最近のThe Ezra Klein Showのエピソードで、投資家のPaul Kedrosky氏は次のように指摘した。
「すでにその兆候は見え始めている。Metaは社内で外部の最先端ツールの使用を許可されている開発者の数を半減させた。Microsoftも同様だ。」
これは推測ではない。今月初め、The Informationが報じたところによると、MetaのClaude Codeの利用ライセンス数は今年初めの約6万から約3万に減少した。Metaはエンジニアを自社のコーディングツール、MetaCodeとMuse Codeに移行させている。Microsoft (MSFT) も社内でのClaude支出予測を3分の1以上削減したと報じられている。
この削減後もなお、Metaは最近の28日間でClaude Codeに1億500万ドル以上を費やしたとされる。
これが、Metaが当初どれだけ大口の顧客だったかを物語っている。
MetaはAnthropicにとっての「クジラ」だった
同じエピソードで、Kedrosky氏は、Anthropicが1社への販売を担当するアカウントエグゼクティブを募集しようとした際、自社の情報を漏らしてしまったと述べた。人々はその会社がMetaであり、それが「売上の約10%を占めている」と推測できたという。
Klein氏は驚き、Metaが本当にAnthropicの売上の10%を占めているのかと尋ねた。「その通りだ」という答えが返ってきた。
ただし、この10%という数字は2025年のものだ。Klein氏のもう一人のゲスト、Azeem Azhar氏は、Anthropicの今年第1四半期の売上高が昨年1年分を上回ったと指摘した。MetaのClaude Codeへの年間支出は約14億ドルと見積もられる。これは、Anthropicの最新四半期の数字が示す年間ペースの約2%に相当する。
より大きな問題は、Anthropicがどれだけ少数の顧客に依存しているかだ。Kedrosky氏の言葉を借りれば、「売上の80%を占めるのは8社かもしれない」、そしてそのほとんどが「ほぼ同じ目的」、つまりコードを書くために利用しているという。
MetaはAnthropicの成長鈍化の一因
これは、Anthropicの成長が冷え込んでいる今、より重要だ。Bloombergは第3四半期の売上高を168億ドルと報じた。Ed Ludlow氏がBloomberg Techで述べたように、これは「売上高の伸びが鈍化していることを示している」。
Bloomberg IntelligenceのMandeep Singh氏は、その理由として2つの可能性を挙げた。1つは、Anthropic自身がClaudeの出力を使ってライバル企業がモデルを訓練することを取り締まったこと。もう1つは、「そしてまた、大口顧客だったMetaが、今や世界クラスのモデルを手にした可能性もある」というものだ。
Anthropicの最大の顧客は、自社で最先端モデルを構築するための資金と人材を持つ数少ない企業だ。Metaは、最初の最先端モデルであるMuse Wonderで、それが可能であることを示した。
Apple (AAPL) と Intel (INTC) の例を考えてみよう。Appleは何年もMacにIntelチップを搭載していたが、自社チップが十分に優れ、置き換え可能になった時点で切り替えた。
ここでも同じことが起きている。
Metaにとっては些細な問題
Metaが節約する額は、AIに費やしている額に比べれば微々たるものだ。同社の設備投資額は、2024年の373億ドルから2025年には697億ドルへとほぼ倍増した。
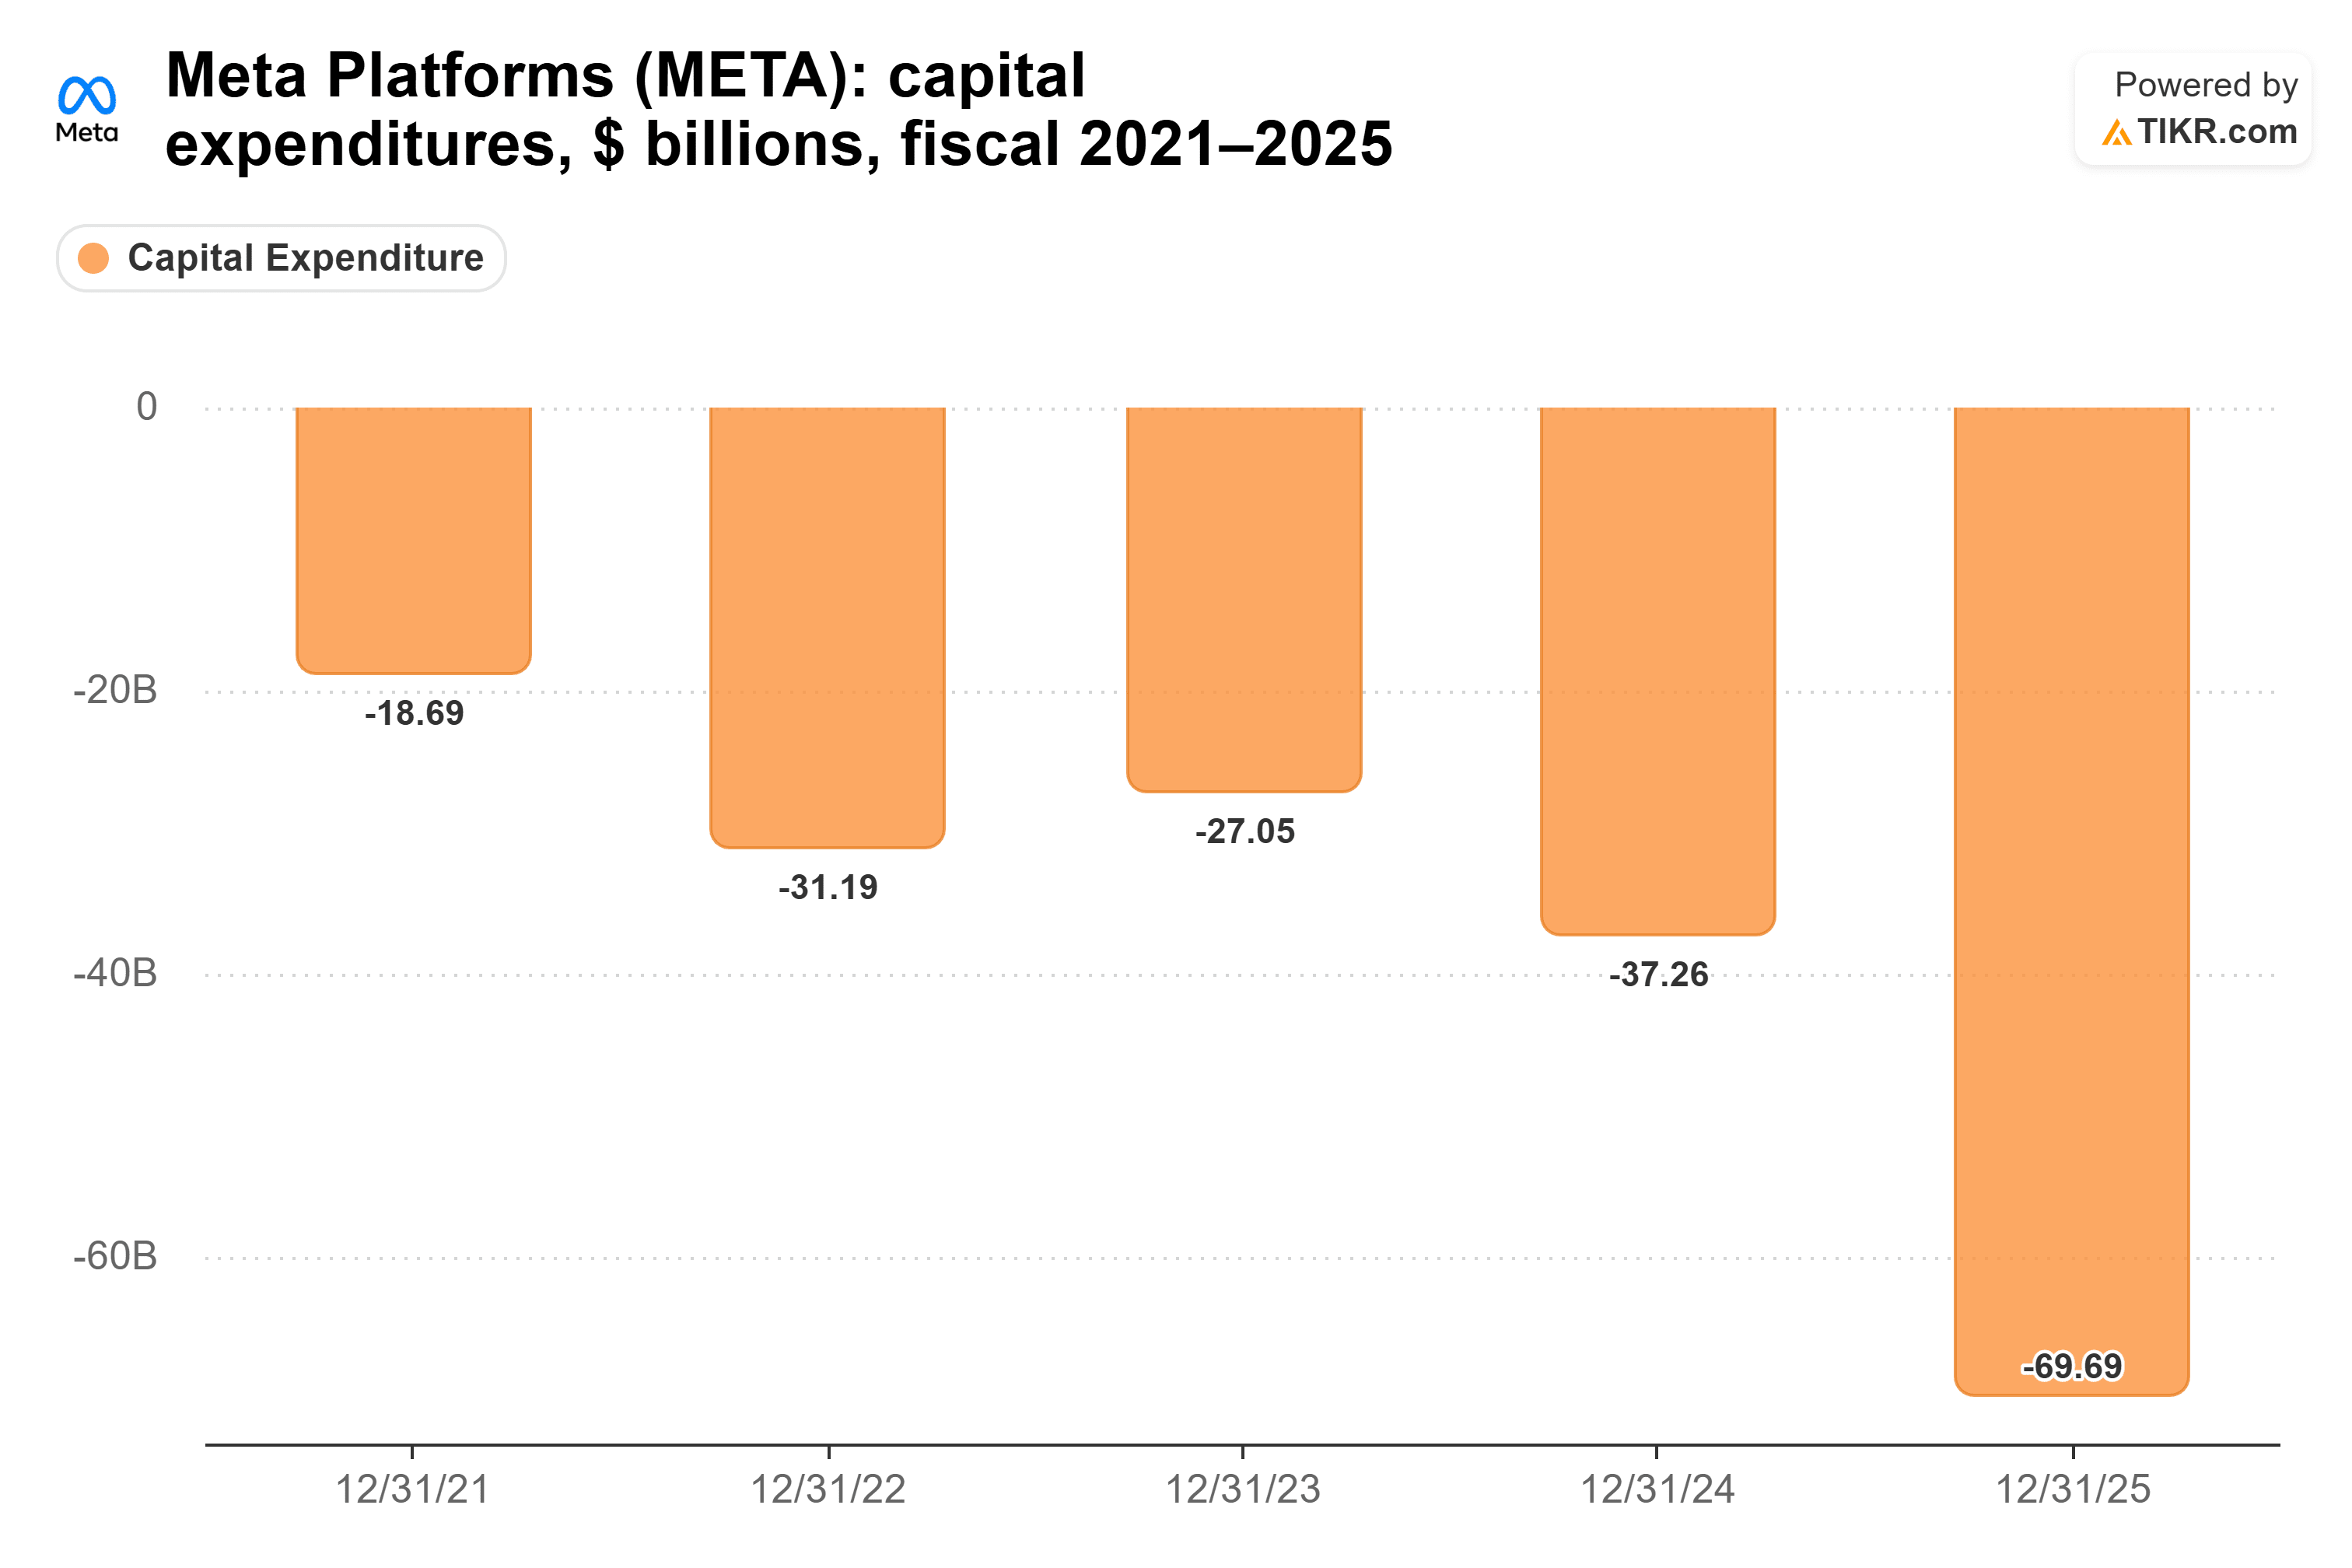
年間約14億ドルというClaude Codeの請求額は、昨年の設備投資額の約2%に相当する。それを削減して節約できる額は、同社の業績を大きく変えるものではない。
収益の面でも同じことが言える。

アナリストは、Metaの1株当たり利益(EPS)が今年は2025年の29.68ドルから30.36ドルへとわずかに増加し、2027年には34.63ドルに加速すると予想している。Claudeへの支出削減は、これらの予想を大きく動かすものではない。重要なのは設備投資額だ。
水曜日の焦点は設備投資額
確かに、これはAnthropicにとって大きな問題だ。MetaのClaudeへの支出は、現在のAnthropicの売上高のごく一部に過ぎない。しかし、Metaは自社の世界クラスのモデルがあればAnthropicが不要になることを示した最初の大口顧客であり、Microsoftも社内での利用を削減している。Anthropicの売上の多くがごく少数の購入者に依存していることを考えると、これは同社が上場申請を行う際に投資家が注視するパターンとなるだろう。
Metaにとっては、これは簡単な勝利であり、自社モデルが自社のエンジニアにとって十分な性能を持つことを示す証拠だ。重要な数字は、水曜日の市場終了後に発表される。投資家のDan Niles氏がXで指摘したように、Metaはおそらく「2027年の設備投資額・経費に関する確固たる初期の業績見通し(ガイダンス)を発表する最初のハイパースケーラーとなる」だろう。
もちろん、Anthropicの他の顧客がこの差を埋め合わせる可能性もある。Microsoftの社内削減は、同社の顧客によるClaudeの利用増加で相殺されたと報じられている。
では、Meta株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Metaの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させて入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!


