


主なポイント
- オラクル株は過去1年で54%下落したが、これをカバーするアナリストの80%は依然として買いと評価している。
- スティーブ・アイズマン氏によれば、オラクルの6380億ドルのバックログの半分はOpenAIに由来する。これは、オラクルの成長ストーリーが、1つの顧客の支払い能力に大きく依存していることを意味する。
- オラクルの2026年度(会計年度)のフリーキャッシュフローはマイナス237億ドルで、総債務は1670億ドルに増加しており、キャパシティ構築のために借り入れを行っている。
- OpenAIの200億ドルの収益見直しは会計上の差異のようだ。注目すべきは、オラクルの支出が請求収益に転換し始めるかどうかである。
オラクル (ORCL) は過去1年でその価値の54%を失ったが、CNNの集計によれば、これをカバーするアナリストの80%は依然として買いと評価している。
強気派は受注残高を数えている。直近の四半期時点で、オラクルはコンピューティング容量を供給するための6380億ドルの契約を締結していた。2026年5月に終了した年度の収益は674億ドルだった。
『ビッグ・ショート』で有名になった投資家、スティーブ・アイズマン氏は、同じ受注残高を見て、ある1つの名前に気づいた。彼が10月16日のThe Compound and Friendsで述べた内容は以下の通りだ:
「オラクルの方がはるかに悪い。なぜなら、オラクルのバックログの半分は単にOpenAIだからだ。」
6380億ドルの半分は約3200億ドルであり、それはすべて1つの非上場企業による債務である。
1つの顧客、大規模な構築
アイズマン氏は、1990年代にオッペンハイマーに在籍していた時の話を前置きした。そこにいたあるソフトウェアアナリストは、顧客が2社しかない急成長企業の上場支援を拒否した。その理由は、「もしその顧客の1社が去れば、それが会社の終わりだから」というものだった。
オラクルには2社よりはるかに多くの顧客がいる。アイズマン氏の指摘は、マイクロソフト (MSFT) のようなより大きなクラウドプロバイダーと比べて、OpenAIへのエクスポージャーがより大きいということだ。彼の推定によれば、AnthropicとOpenAIがハイパースケーラーのAI収益の70%を占め、そのAI収益は総クラウド収益の25%から30%程度である。マイクロソフトやその同業他社では、彼らが販売する他のすべてのものがそのエクスポージャーを薄めている。オラクルでは、アイズマン氏はそれをバックログの半分と見積もっている。
ウォールストリートの予測は、このバックログに大きく依存している。コンセンサスでは、オラクルの収益は2026年度(会計年度)の674億ドルから2028年度には1320億ドルへと、2年でほぼ倍増すると見込まれている。

これら39人のアナリストは、バックログが予定通りに収益に転換されると仮定している。アイズマン氏の計算によれば、OpenAIがその半分を占めている。
消えた200億ドル
ここからが気がかりな部分だ。再びアイズマン氏:
「先週、OpenAIは9月末時点での年率換算収益が500億ドルであると発表した。1ヶ月前には700億ドルと言っていた。200億ドルはどうなった? 200億ドルはどこへ行った?」
彼の計算を額面通りに受け取れば、オラクルのバックログに占めるOpenAIのシェアだけで、OpenAIの現在の収益の6年以上分に相当する。
主に会計上の問題だが、請求額の大きさは変わらない
OpenAIに公平を期すと、200億ドルはおそらく消えていない。[Financial Times](LINK NEEDED) が10月8日に最初に500億ドルという数字を報じた。関係者はCNBCに対し、広く報じられた680億ドルという数字はOpenAIのパートナーの収益をグロスで計上したものであり、Anthropicの数字と比較できるようにしたものだと説明した。同じ関係者は、OpenAIが第3四半期に77%の年率換算成長を報告したと述べた。
したがって、需要は落ちていない。しかし、500億ドルはOpenAIが実際に記録する収益であり、オラクルに支払うお金はそこから、あるいは投資家から調達しなければならない。OpenAIは3月に1220億ドルを調達し、CFOのサラ・フライアー氏はCNBCに対し、依然として「非常に十分な資本がある」と述べた。
ピューリッツァー賞受賞作『Lords of Finance』の著者、リアカット・アハメド氏は、資金調達を弱点と見ている。Prof G Marketsで、AIクラッシュがどのように展開するか尋ねられた際、彼はこう答えた:
「主要プレイヤーの1社が資金調達問題に直面するだろう。オラクルか? OpenAIか?」
借り入れを行っているのはオラクル
オラクルはすでに、この構築を資金調達するために多額の負債を抱えている。フリーキャッシュフローは2024年度(会計年度)の118億ドルから2026年度にはマイナス237億ドルに落ち込んだ。
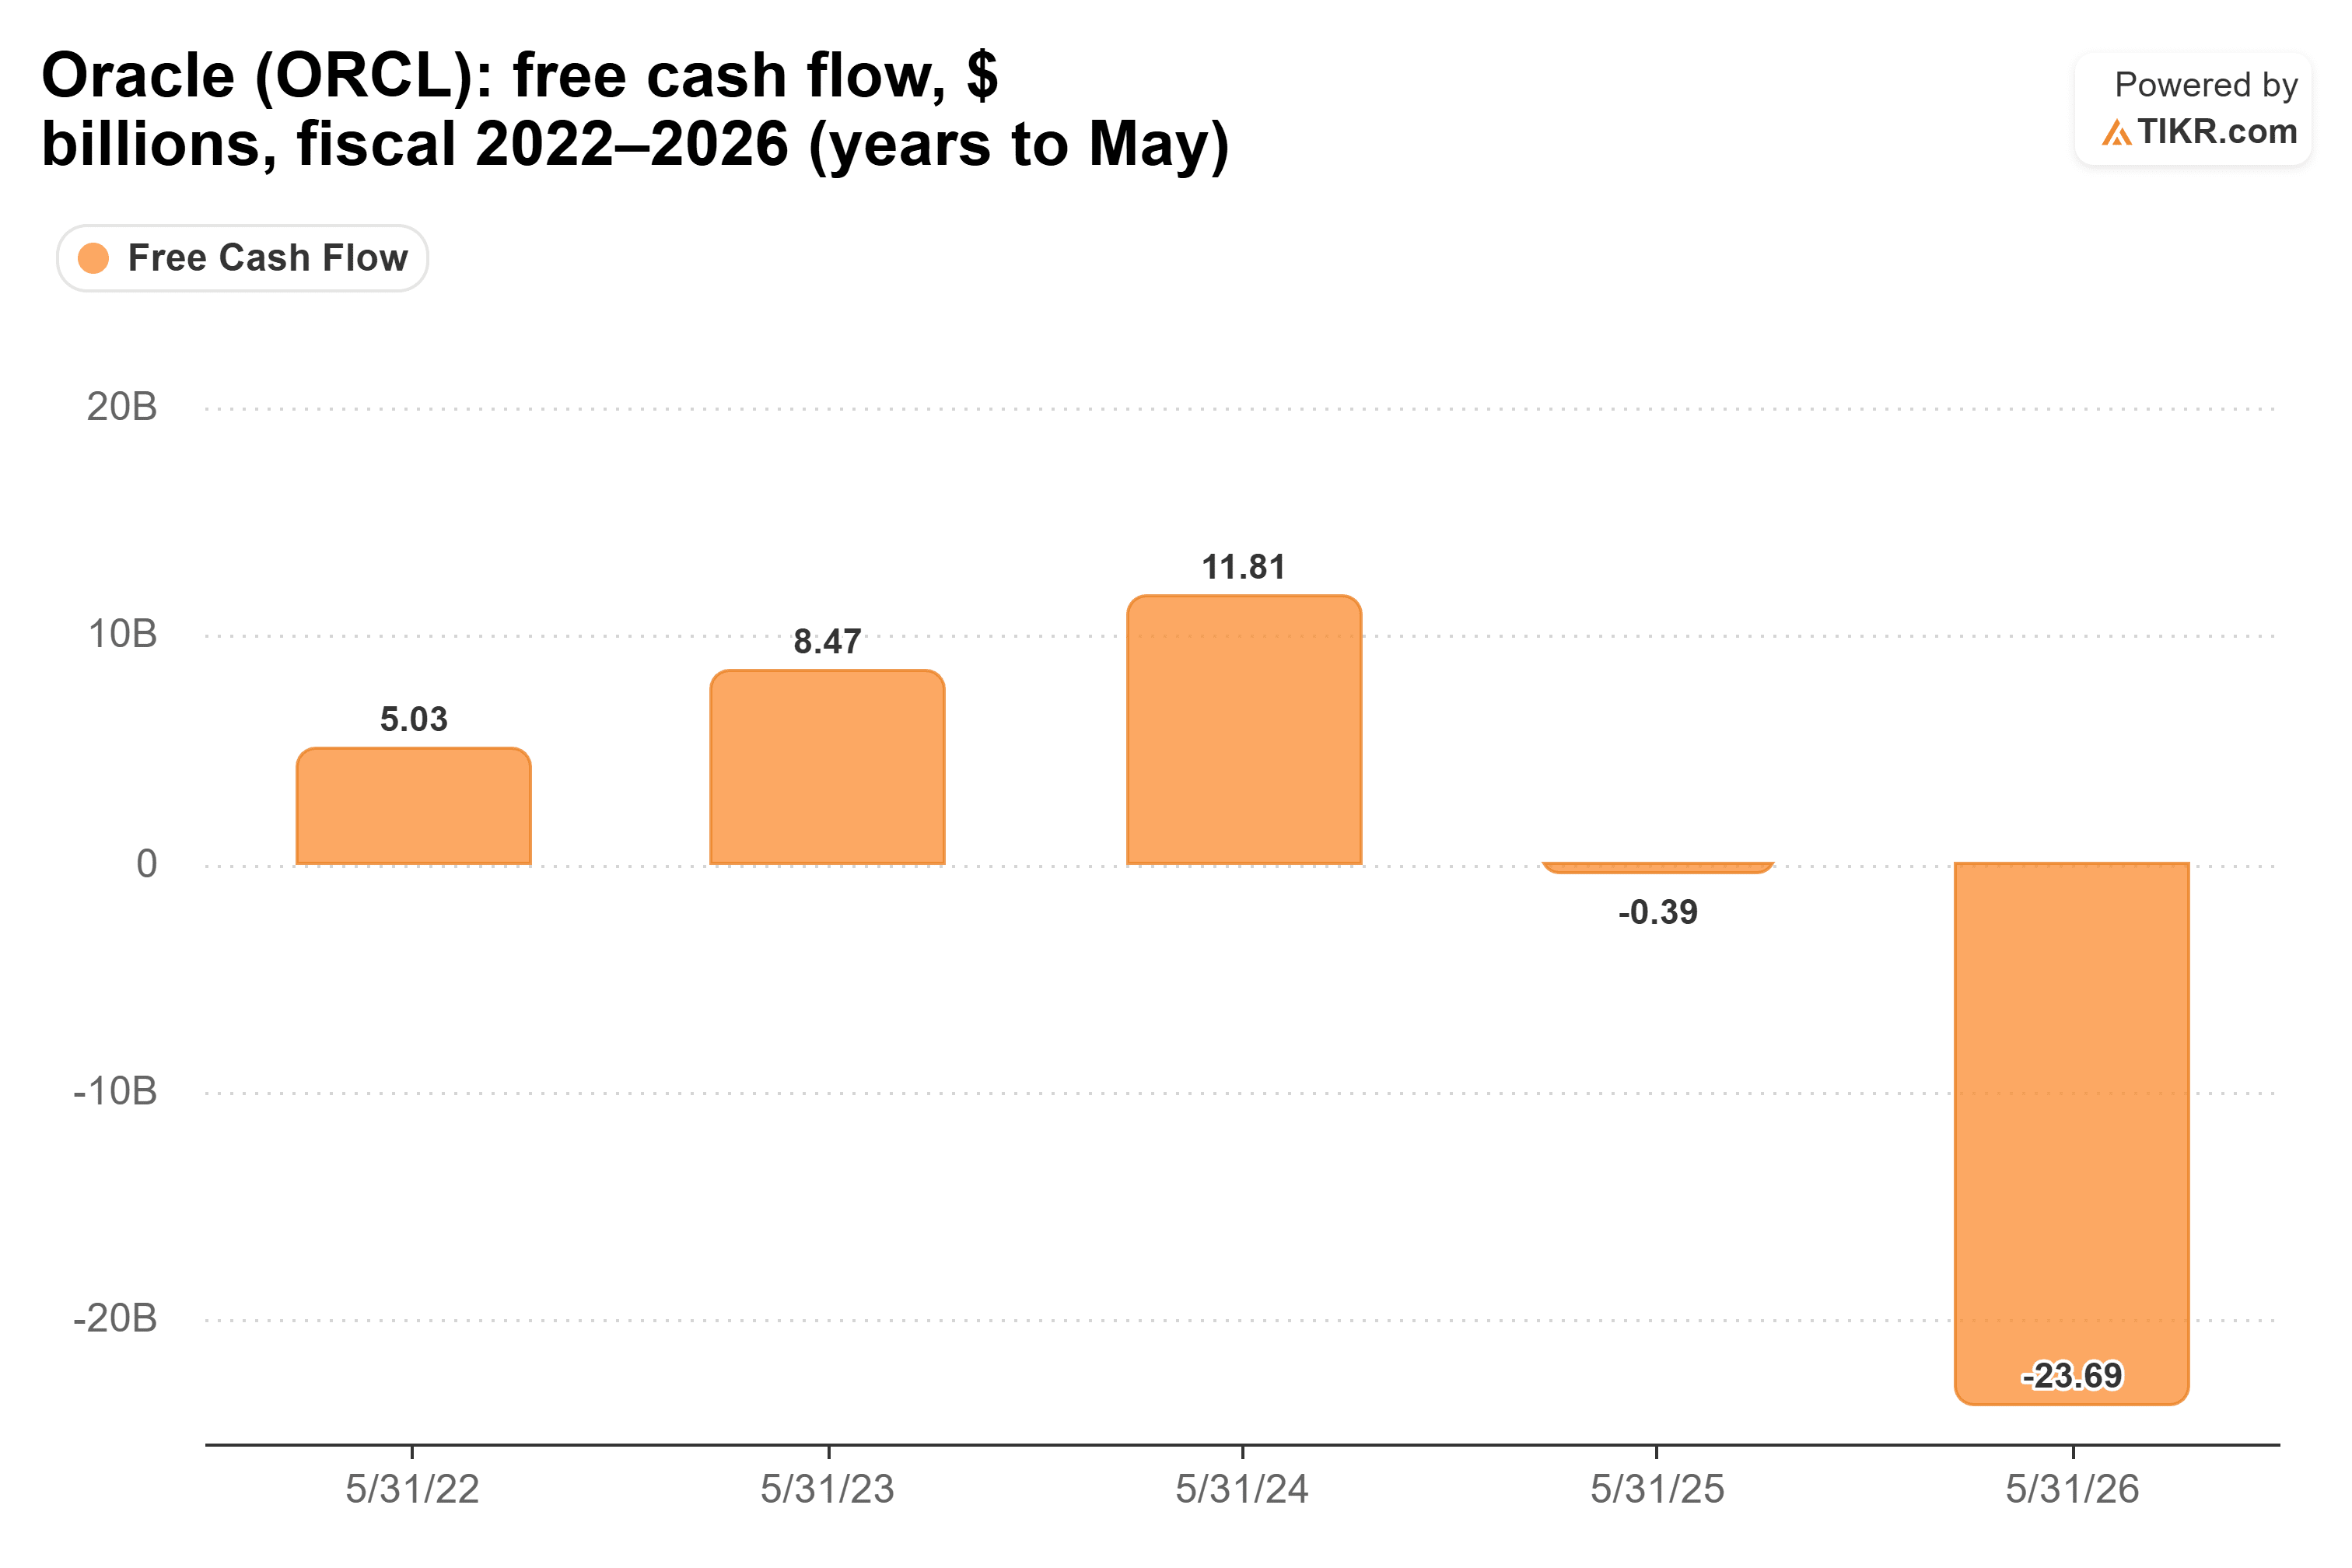
直近12ヶ月はさらに悪化している。オラクルは資本プロジェクトに757億ドルを支出し、営業活動によるキャッシュインフローは469億ドルであり、約290億ドルの不足を生じた。
オラクルはこれを補うために借り入れを行った。総債務は2022年度(会計年度)以降2倍以上に増加し、1670億ドルに達し、そのうち580億ドルは2026年度だけで追加された。

投資家は気づいている。ベアードのテクノロジーデスクストラテジスト、テッド・モートンソン氏は10月15日のBloomberg Surveillanceで、彼のクライアントが「強力なフリーキャッシュフローを持つ銘柄」に移行していると述べ、次のように付け加えた:
「オラクルやNBIS、CoreWeaveのようにフリーキャッシュフローを持たないこの分野の銘柄は、今のところ単に投げ捨てられている。」
オラクルの成長はOpenAIへの賭け
もしアイズマン氏が正しく、バックログの半分がOpenAIであるならば、オラクルの成長ストーリーは、OpenAIが資金を調達し、その収益の数倍に相当するコミットメントを成長によって満たすことに依存している。一方、オラクルは借り入れによって自らの分を支払っている。買いと評価する80%のアナリストは受注を数えている。私はむしろキャッシュを数えたい。そして今のところ、それは年290億ドルの不足を出しながら、1つの顧客に依存しすぎている。
もちろん、もしOpenAIが第3四半期に報告した77%に近い成長を維持し続ければ、それらのコミットメントははるかに管理可能に見え始める。オラクルの次の四半期報告書は、その支出が請求収益に転換しているかどうかを示し、それが注目すべき数字となる。
では、オラクル株の実際の価値は?
TIKRを使えば、1分以内にあらゆる株式の将来価格を予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、オラクルがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして意図されたものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!


