主なポイント
- Polarisの株価は11%上昇。第3四半期の調整後EPSが1.08ドルと、アナリスト予想の59セントを大幅に上回り、売上高は20億4000万ドルだった。
- 関税還付金を除くと、Polarisは通期の事業EPS見通しを2.05-2.15ドルから2.40-2.50ドルに引き上げており、引き上げの大部分は事業そのものによるものだった。
- Polarisはオフロード車市場で6四半期連続でシェアを拡大。一方、北米業界全体の小売売上高は横ばいだった。
- 利益は依然として2023年度の約4分の1の水準であるため、次の課題は、還付金の助けなしにマージンが上昇を続けられるかどうかだ。
Polaris (PII) の株価は本日11%上昇した。オフロード車メーカーが第3四半期の予想を大幅に上回り、業績見通しを再度引き上げたためだ。
Mike Speetzen CEOは、同社がディーラー在庫、事業運営、新製品に注力することで「シェア拡大と財務パフォーマンスの改善が続き、今年3度目となる通期業績見通しの引き上げを可能にしている」と述べた。
TIKRはPolarisについて18人のアナリストを追跡。何人が「買い」と評価している?
Polarisの買い、保有、売りの評価の内訳と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Polarisのアナリスト評価を見る
具体的な内容
Polarisは月曜日の市場終了後に業績を発表した。
- 売上高: 20億4000万ドル(前年同期比+11%)、アナリスト予想19億ドルを上回る
- 調整後EPS: 1.08ドル(前期0.41ドル)、コンセンサス予想59セントを上回る
- 通期調整後EPS見通し: 3.50-3.60ドル(従来3.00-3.10ドルから引き上げ)、コンセンサス予想3.14ドルを大幅に上回る
引き上げの大部分は事業そのものによるもの
関税還付金がこれらの数値を押し上げている:四半期で1株あたり0.13ドル、通期見通しの約1.09ドル分だ。
しかし、これを除いても、Polarisの1株あたり利益は0.95ドルと、予想の59セントを大きく上回った。決算説明会で経営陣は、還付金を除いた事業調整後EPSを、2.05-2.15ドルから2.40-2.50ドルに引き上げると述べた。これは0.50ドルの引き上げのうち、約0.35ドル分にあたる。
成長はシェア獲得によるものだ。パワースポーツ部門の売上高は18%増の18億2000万ドルとなり、Polarisはオフロード車市場で6四半期連続でシェアを拡大した:北米オフロード車の小売売上高は低一桁パーセント増加した一方、業界全体は横ばいだった。
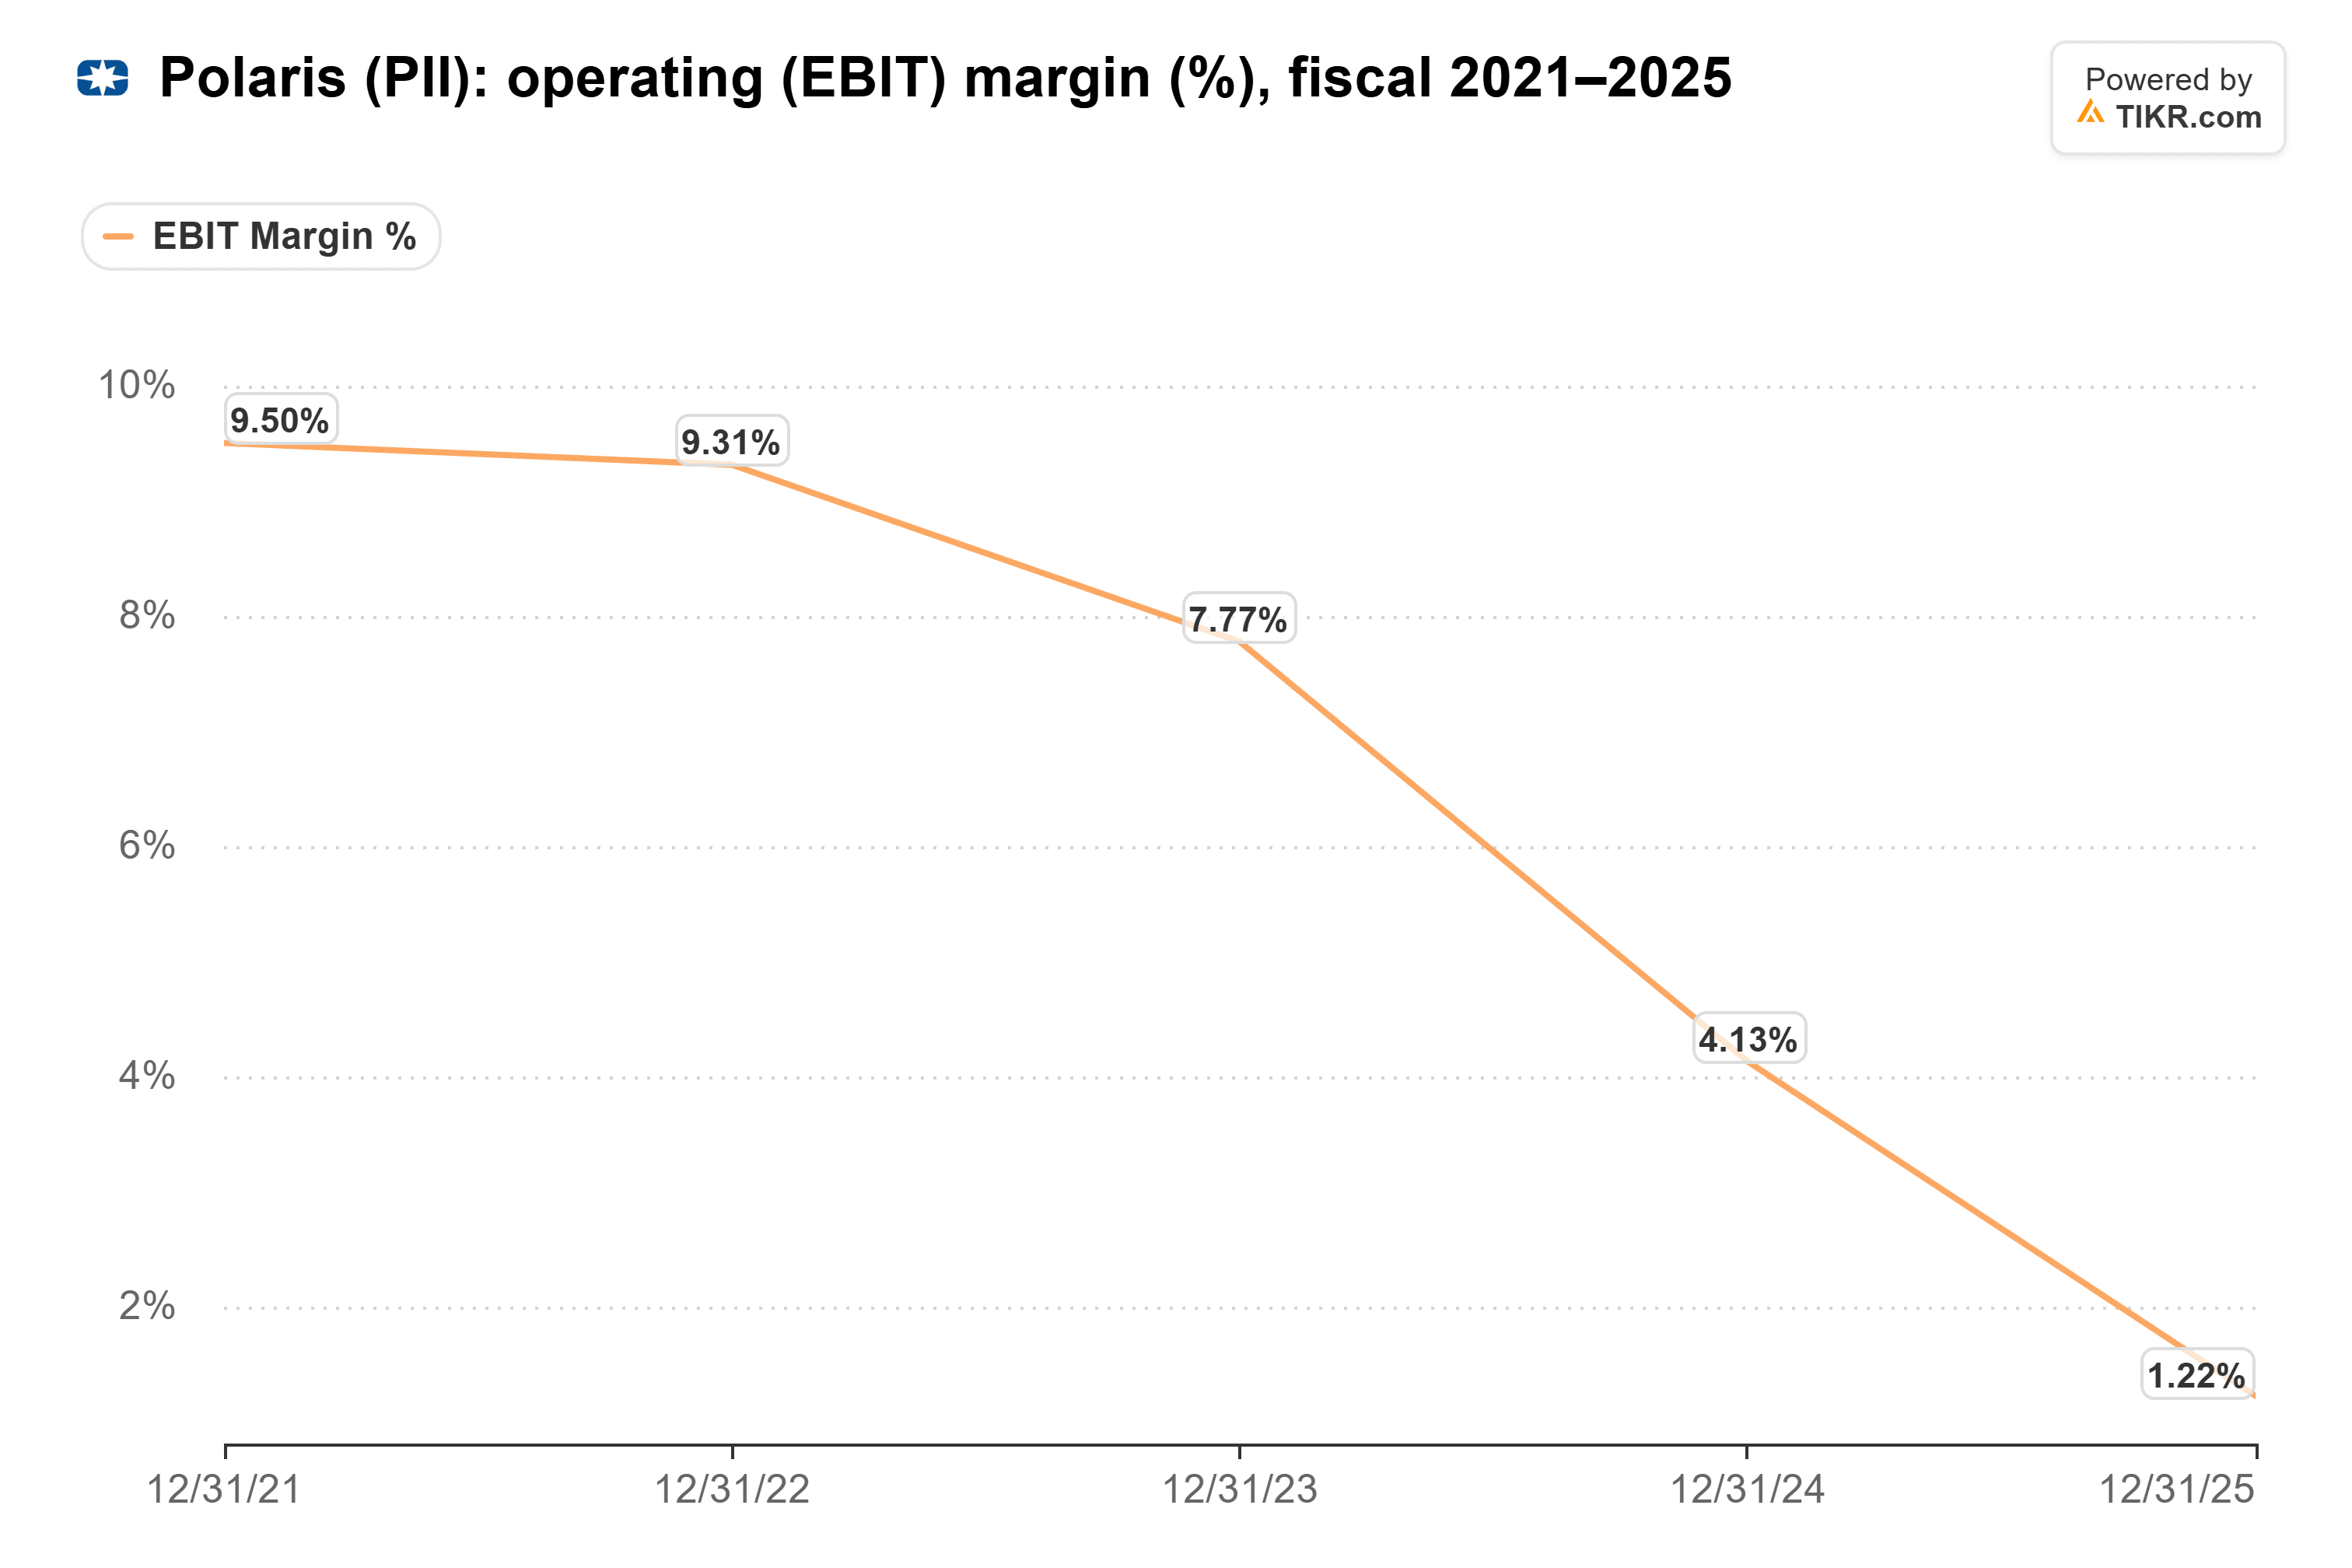
また、調整後EBITDAマージンは118ベーシスポイント上昇して8.8%となった。これは、Polarisの営業利益率が2021年度の9.5%から2025年度の1.2%に縮小していた数年間の後を受けたものだ。
回復への道のりはまだ長い
2.40-2.50ドルであっても、Polarisの事業利益は2023年度の約4分の1の水準だ。
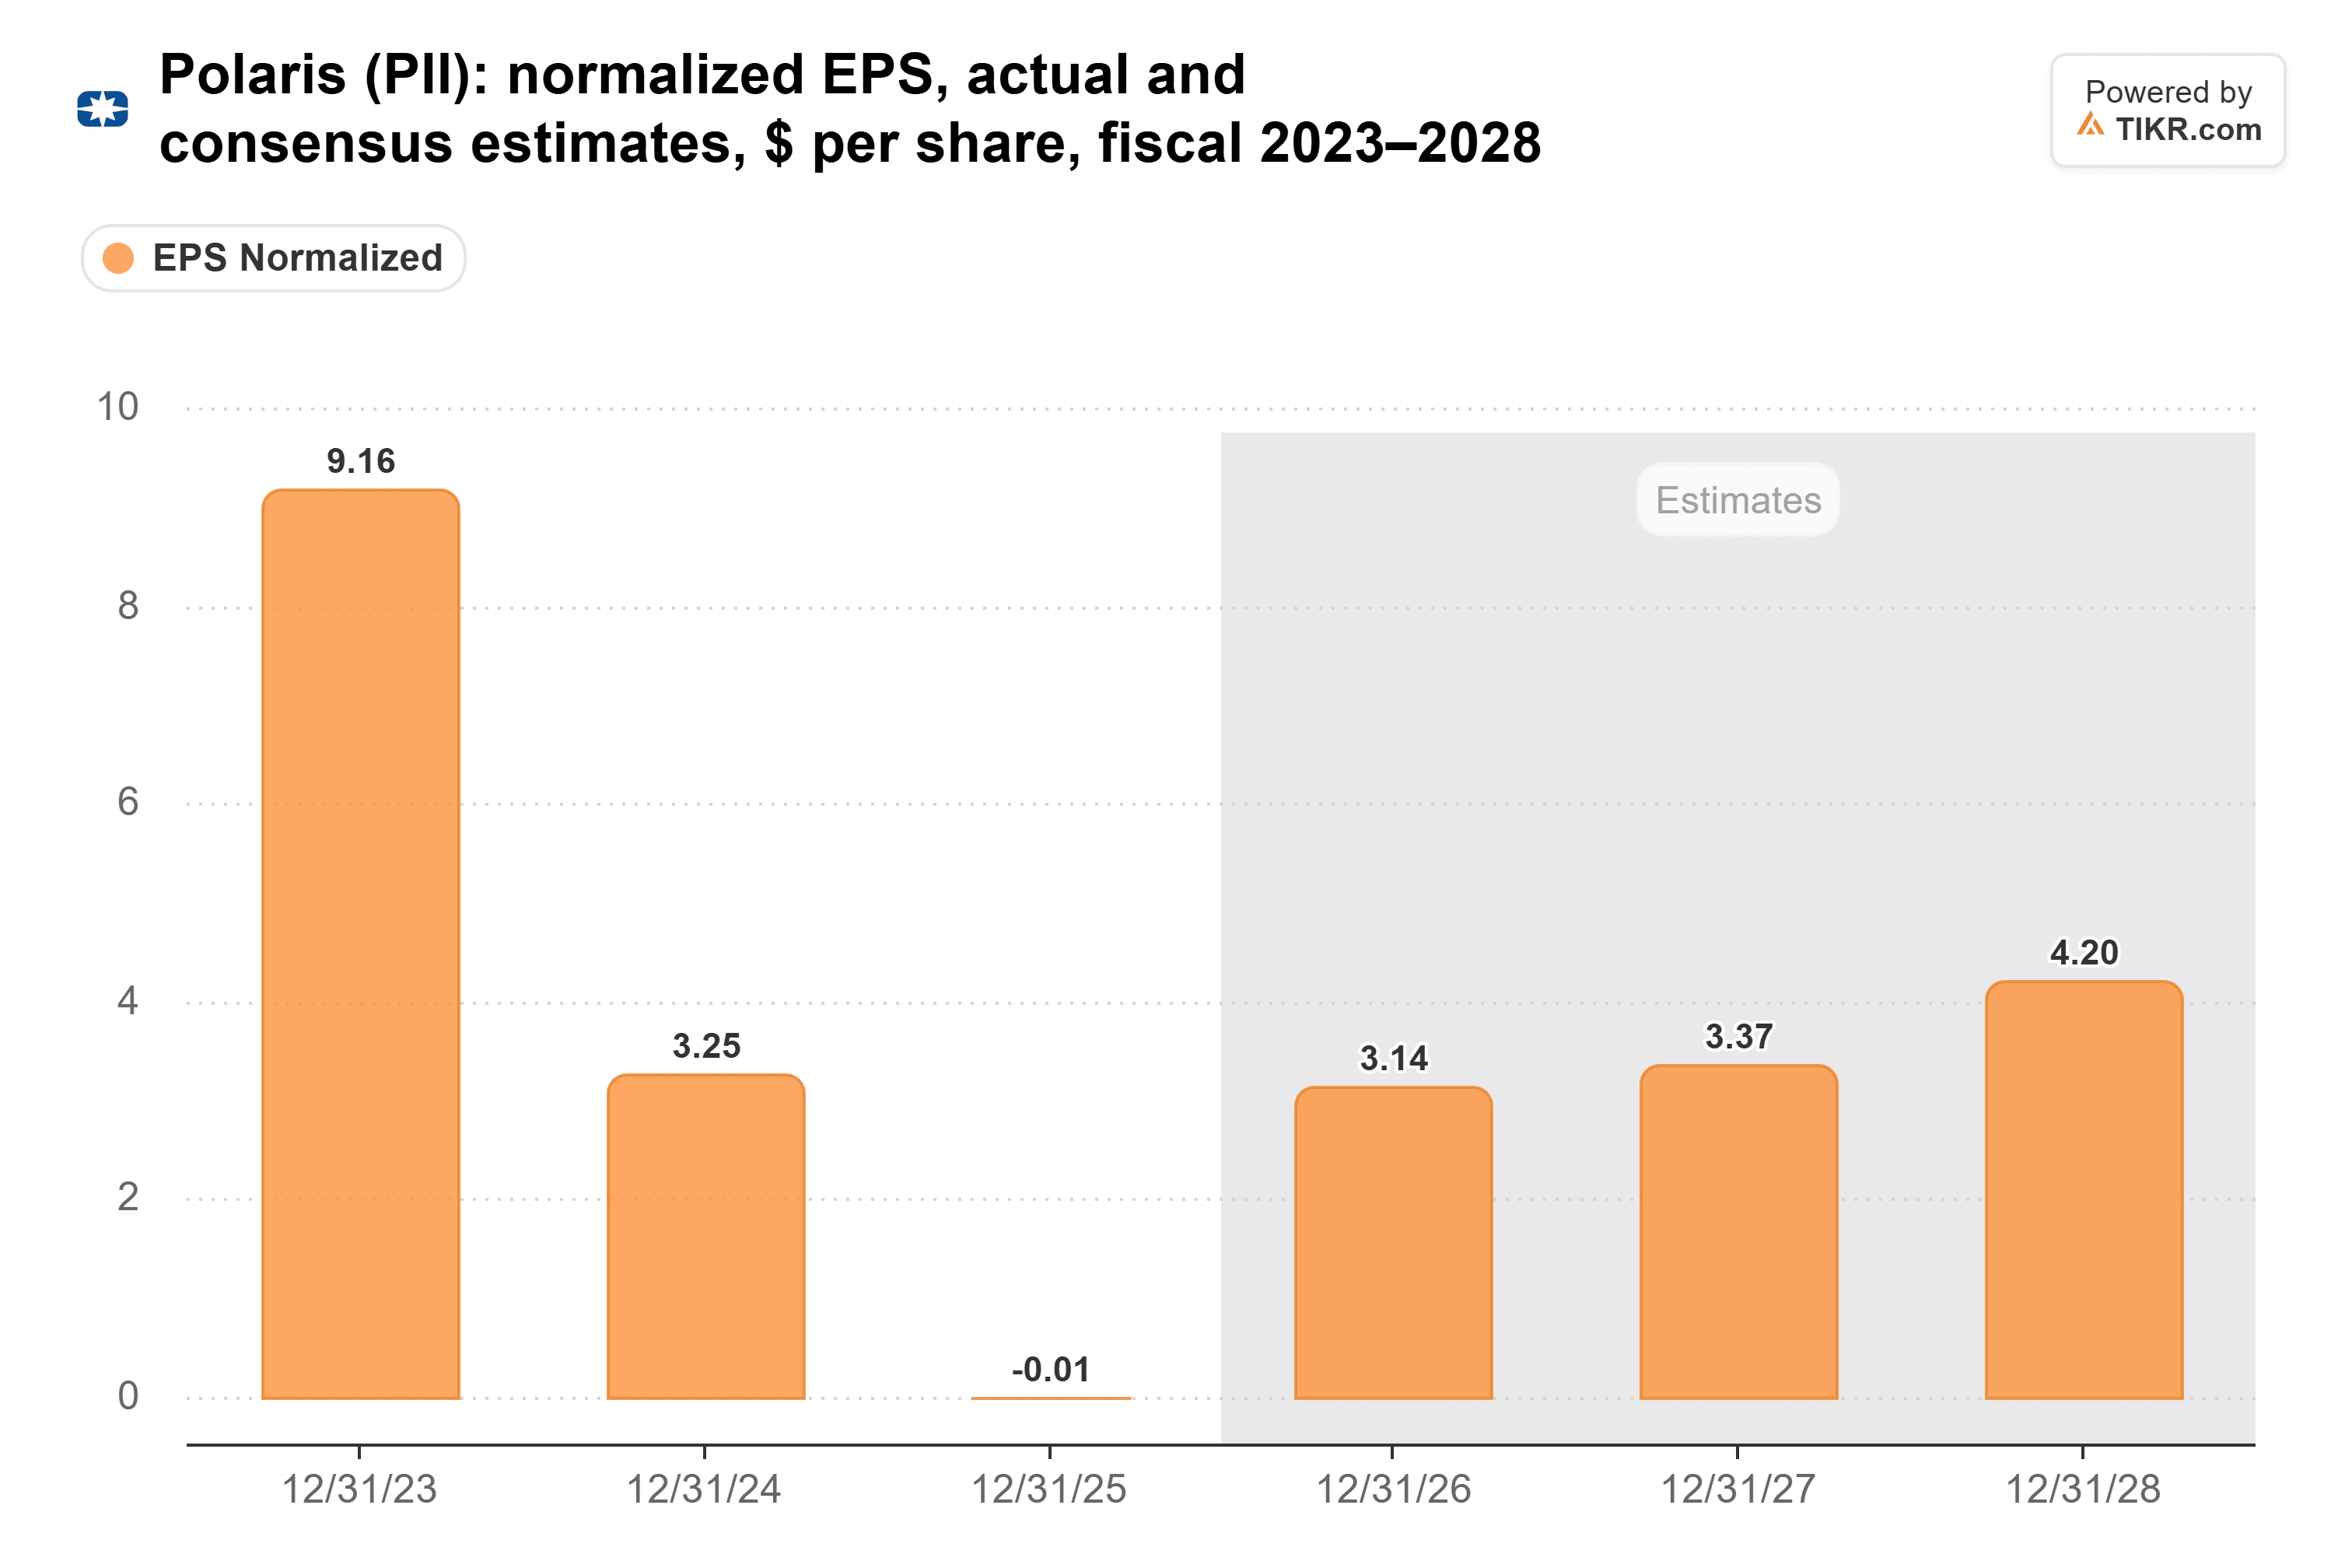
今回の決算発表前、アナリストは2027年度の1株あたり利益を3.37ドルと予想していた。今回のような四半期実績は、その達成可能性を大幅に高めるものに見える。
株価は月曜日終値時点で予想PER約20倍で取引されており、本日の上昇後は約22倍に近づいている。決算発表の前日、Morgan Stanleyは目標株価を74ドルから66ドルに引き下げたが、これは現在の株価水準からそれほど離れていない。
ただし、キャッシュフローは遅れている:フリーキャッシュフローは、2026年第1-3四半期に4億8600万ドルから2億1900万ドルに減少した。これはPolarisが在庫を積み増したためだ。
私の見解:これは本物の予想上回りであり、横ばい市場でのシェア拡大は持続が期待できる部分だ。しかし、22倍のPERでは、マージンを再構築中の事業にとって株価は安くはない。来年初めの第4四半期決算が真の試金石となる:還付金の助けなしにマージンが上昇を続けていることを示す必要がある。
では、Polarisの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Polarisの可能性のある価値を確認できます。ウォール街のコンセンサス予想から始めることも、事業に対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!