主なポイント
- ニューオリエンタル・エデュケーションの株価は本日12%下落:第1四半期(会計年度)の売上高は23%増加したが、純利益は13.5%の増加にとどまった。
- 営業利益率は20.4%から20.0%に低下した。これは、利益率の低いライブコマース事業「イーストバイ」の売上高シェアが拡大したため。CFOはこれを「新規事業の拡大に伴う予想される結果」と説明した。
- 教育事業とイーストバイのそれぞれの営業利益率は拡大しており、CFOの説明は妥当である。
- ニューオリエンタルは、年間売上高成長率14%から18%という通期業績見通しを維持した。これは、残りの3四半期で約11%から16%の成長を意味する。
ニューオリエンタル・エデュケーション・アンド・テクノロジー・グループ (EDU) の株価は、第1四半期(会計年度)の売上高が23.1%増加した一方で純利益がわずか13.5%の増加にとどまったことを受け、本日12%下落した。
利益率の低下は、ニューオリエンタルのライブコマース事業子会社である イーストバイ (1797.HK) に起因する。同社は教育事業よりも高い成長率を示しているが、利益率はより薄い。最高財務責任者(CFO)のStephen Zhihui Yang氏は、これを「新規事業の拡大に伴う予想される結果」と述べた。
ニューオリエンタルの利益を押し下げた要因
ニューオリエンタルは、8月31日終了の四半期の 業績 を本日市場開始前に発表した:
- 売上高:18億7000万ドル、23.1%増
- 営業利益:3億7470万ドル、20.5%増
- 営業利益率:20.0%(前年同期20.4%)
- 純利益:2億7320万ドル、13.5%増
Yang氏によれば、教育事業とイーストバイのそれぞれの営業利益率は拡大しており、イーストバイの売上高シェア拡大が全体の利益率を押し下げたという。営業利益から純利益へのギャップの大部分は、営業利益以下の項目に起因する:投資損失が前年同期の780万ドルの利益から180万ドルの損失に転じ、その他の収益が2060万ドルから1530万ドルに減少した。税金は問題ではなく、9150万ドルから1億520万ドルに増加し、税引前利益に連動しており、税率は約27%で安定していた。
この一時的な停滞は目立つ。というのも、ニューオリエンタルの営業利益率は、中国の教育規制強化が直撃した2022年度(会計年度)の損失から、2026年度(会計年度)の11.4%まで毎年上昇を続けていたからだ(夏の四半期は通年を大きく上回る傾向にある):

業績見通しは据え置き
会長のMichael Yu氏は、今四半期の成長率が会社の通期業績見通しの範囲を上回ったと述べた。しかし、ニューオリエンタルはその範囲を確認したのみである:2027年度(会計年度、5月決算)の売上高は64億5000万ドルから66億8000万ドル、14%から18%の増加。
第1四半期が23%増だった後では、残りの3四半期で約11%から16%の成長を意味する。前受収益も11.2%増の21億2000万ドルとなり、ペースの鈍化を示唆している。
TIKRはニューオリエンタル・エデュケーション・アンド・テクノロジー・グループを20人のアナリストがカバー。「買い」は何人?
ニューオリエンタル・エデュケーション・アンド・テクノロジー・グループに対する「買い」「保有」「売り」の評価の内訳と、ウォール街の売上高・利益予想を一箇所でご覧いただけます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 ニューオリエンタル・エデュケーション・アンド・テクノロジー・グループのアナリスト評価を見る
業績発表前、アナリストは今期(会計年度)の調整後EPSが約21%増加し、4.32ドルになると予想していた:
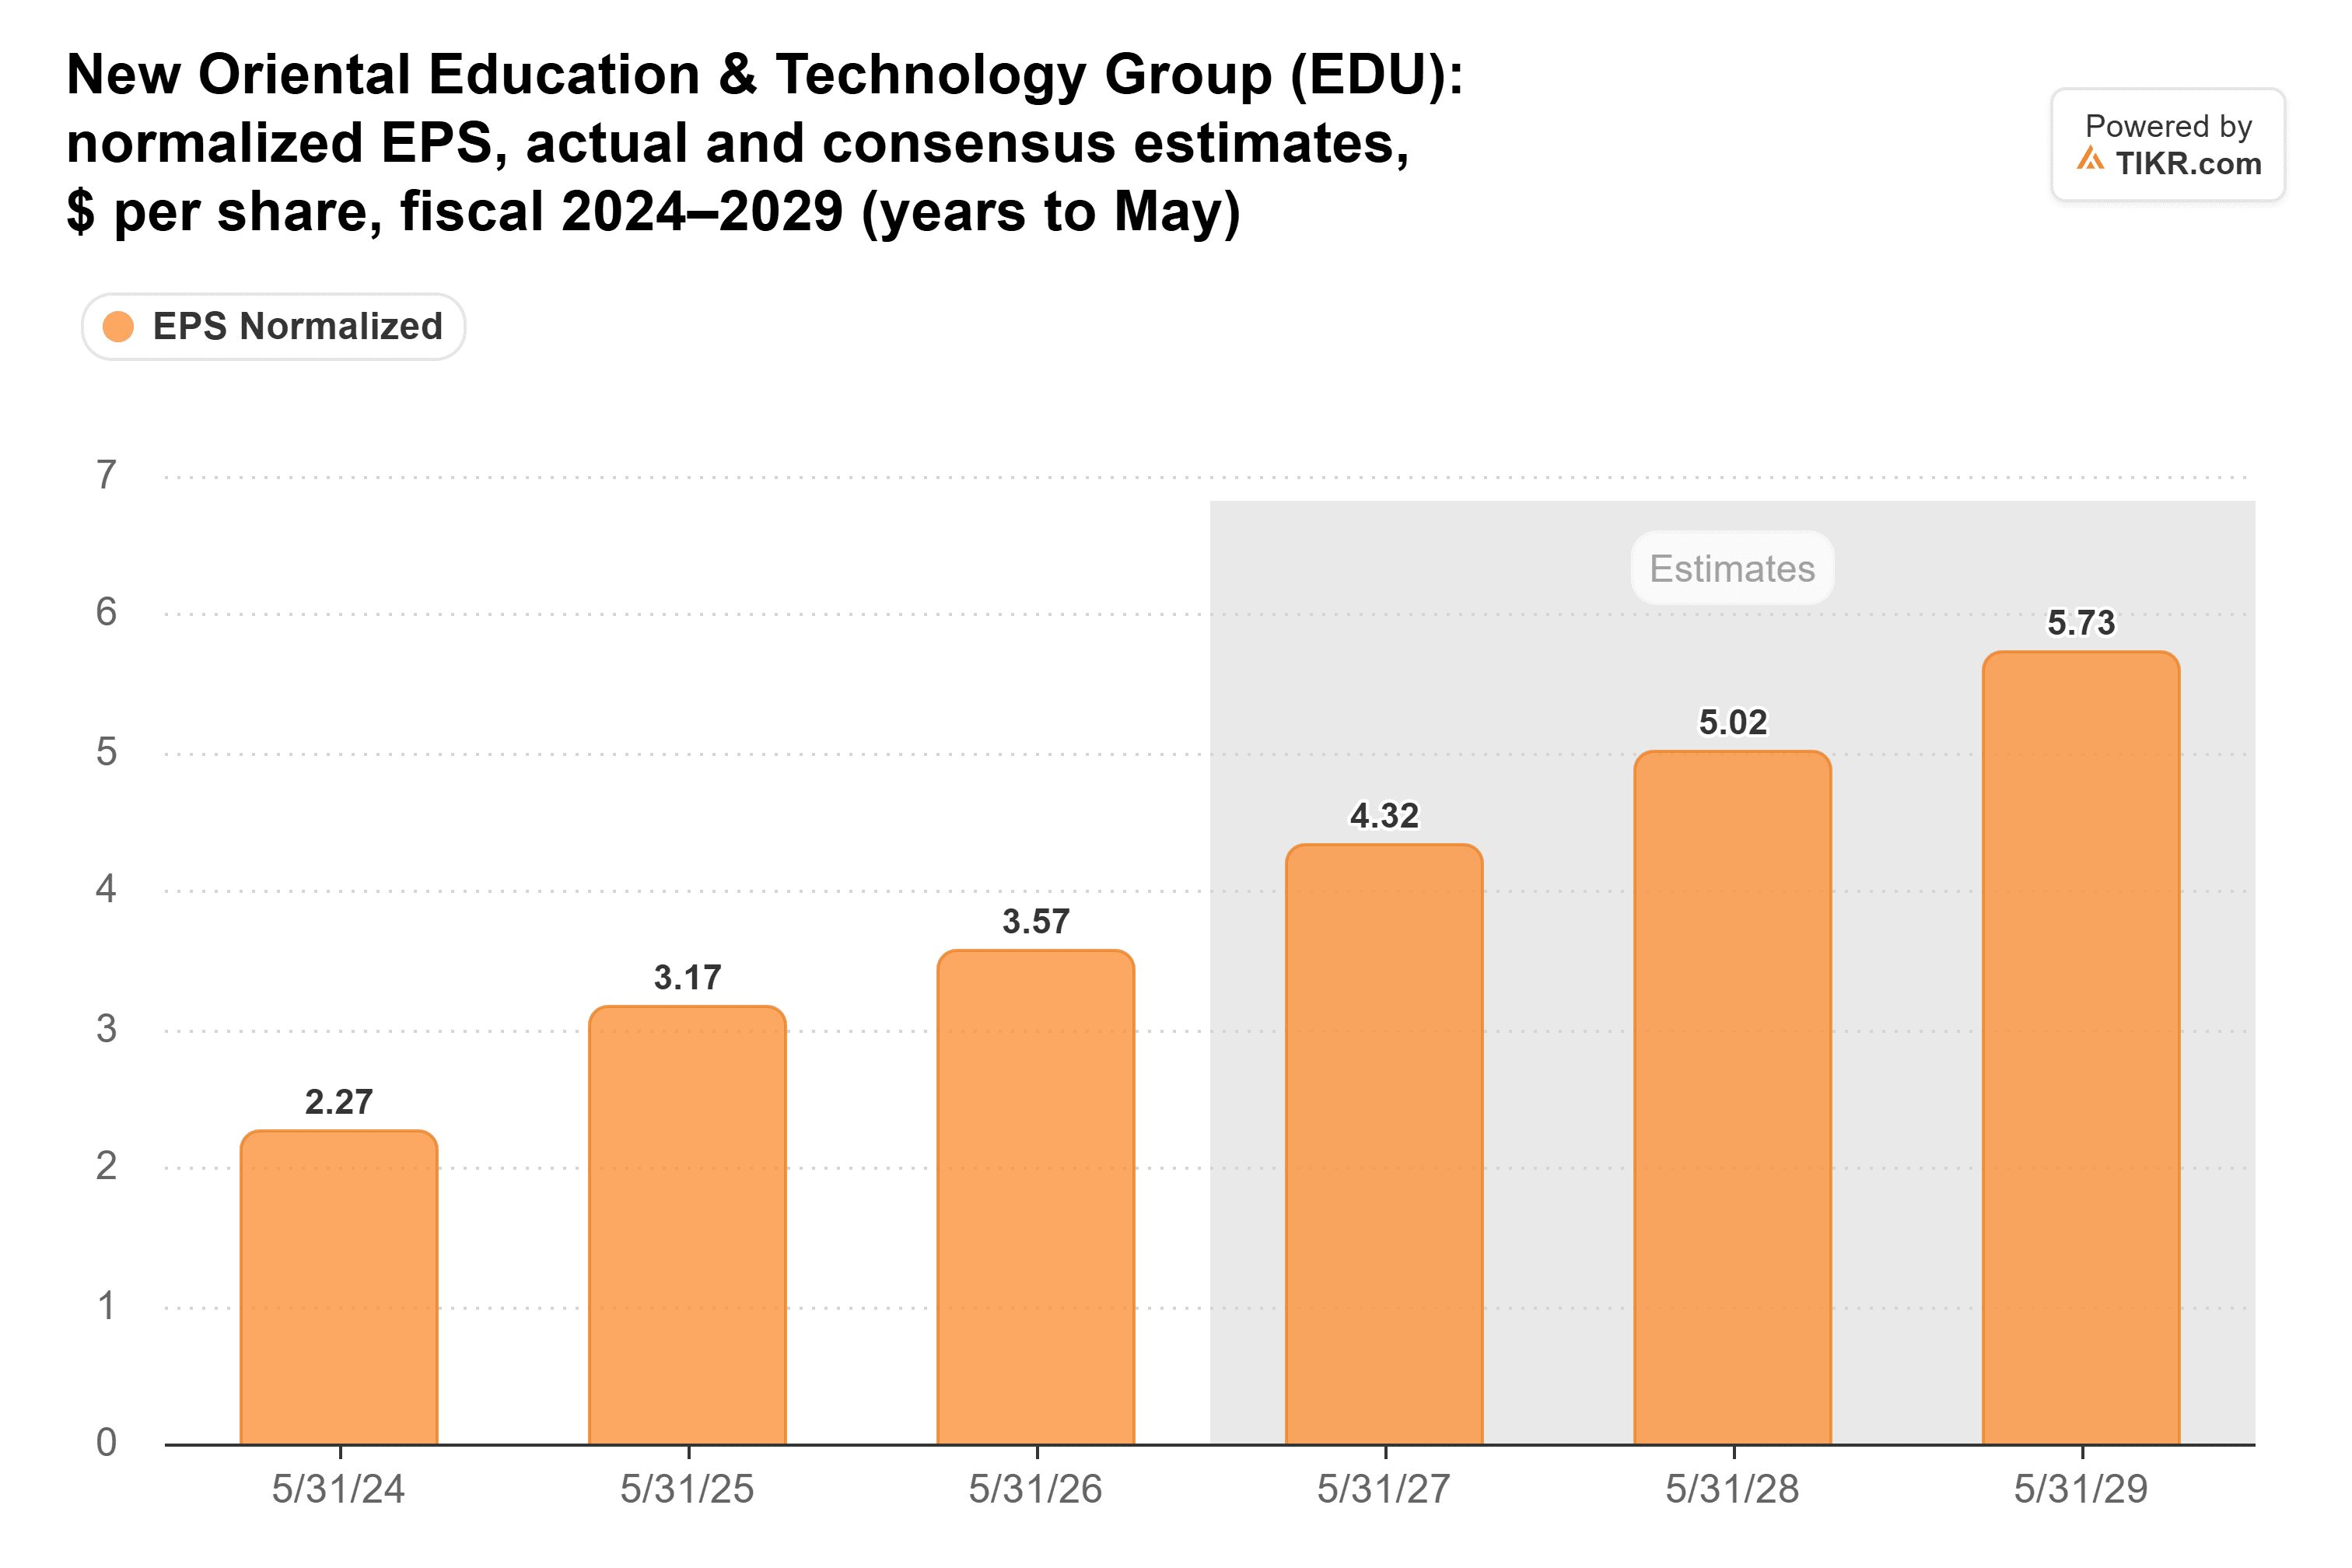
第1四半期の非GAAPベースの1ADS当たり利益は18.7%増加し、そのペースをわずかに下回ったため、予想の小幅な下方修正がせいぜいだろう。
ニューオリエンタルは待つ価値のある割安水準
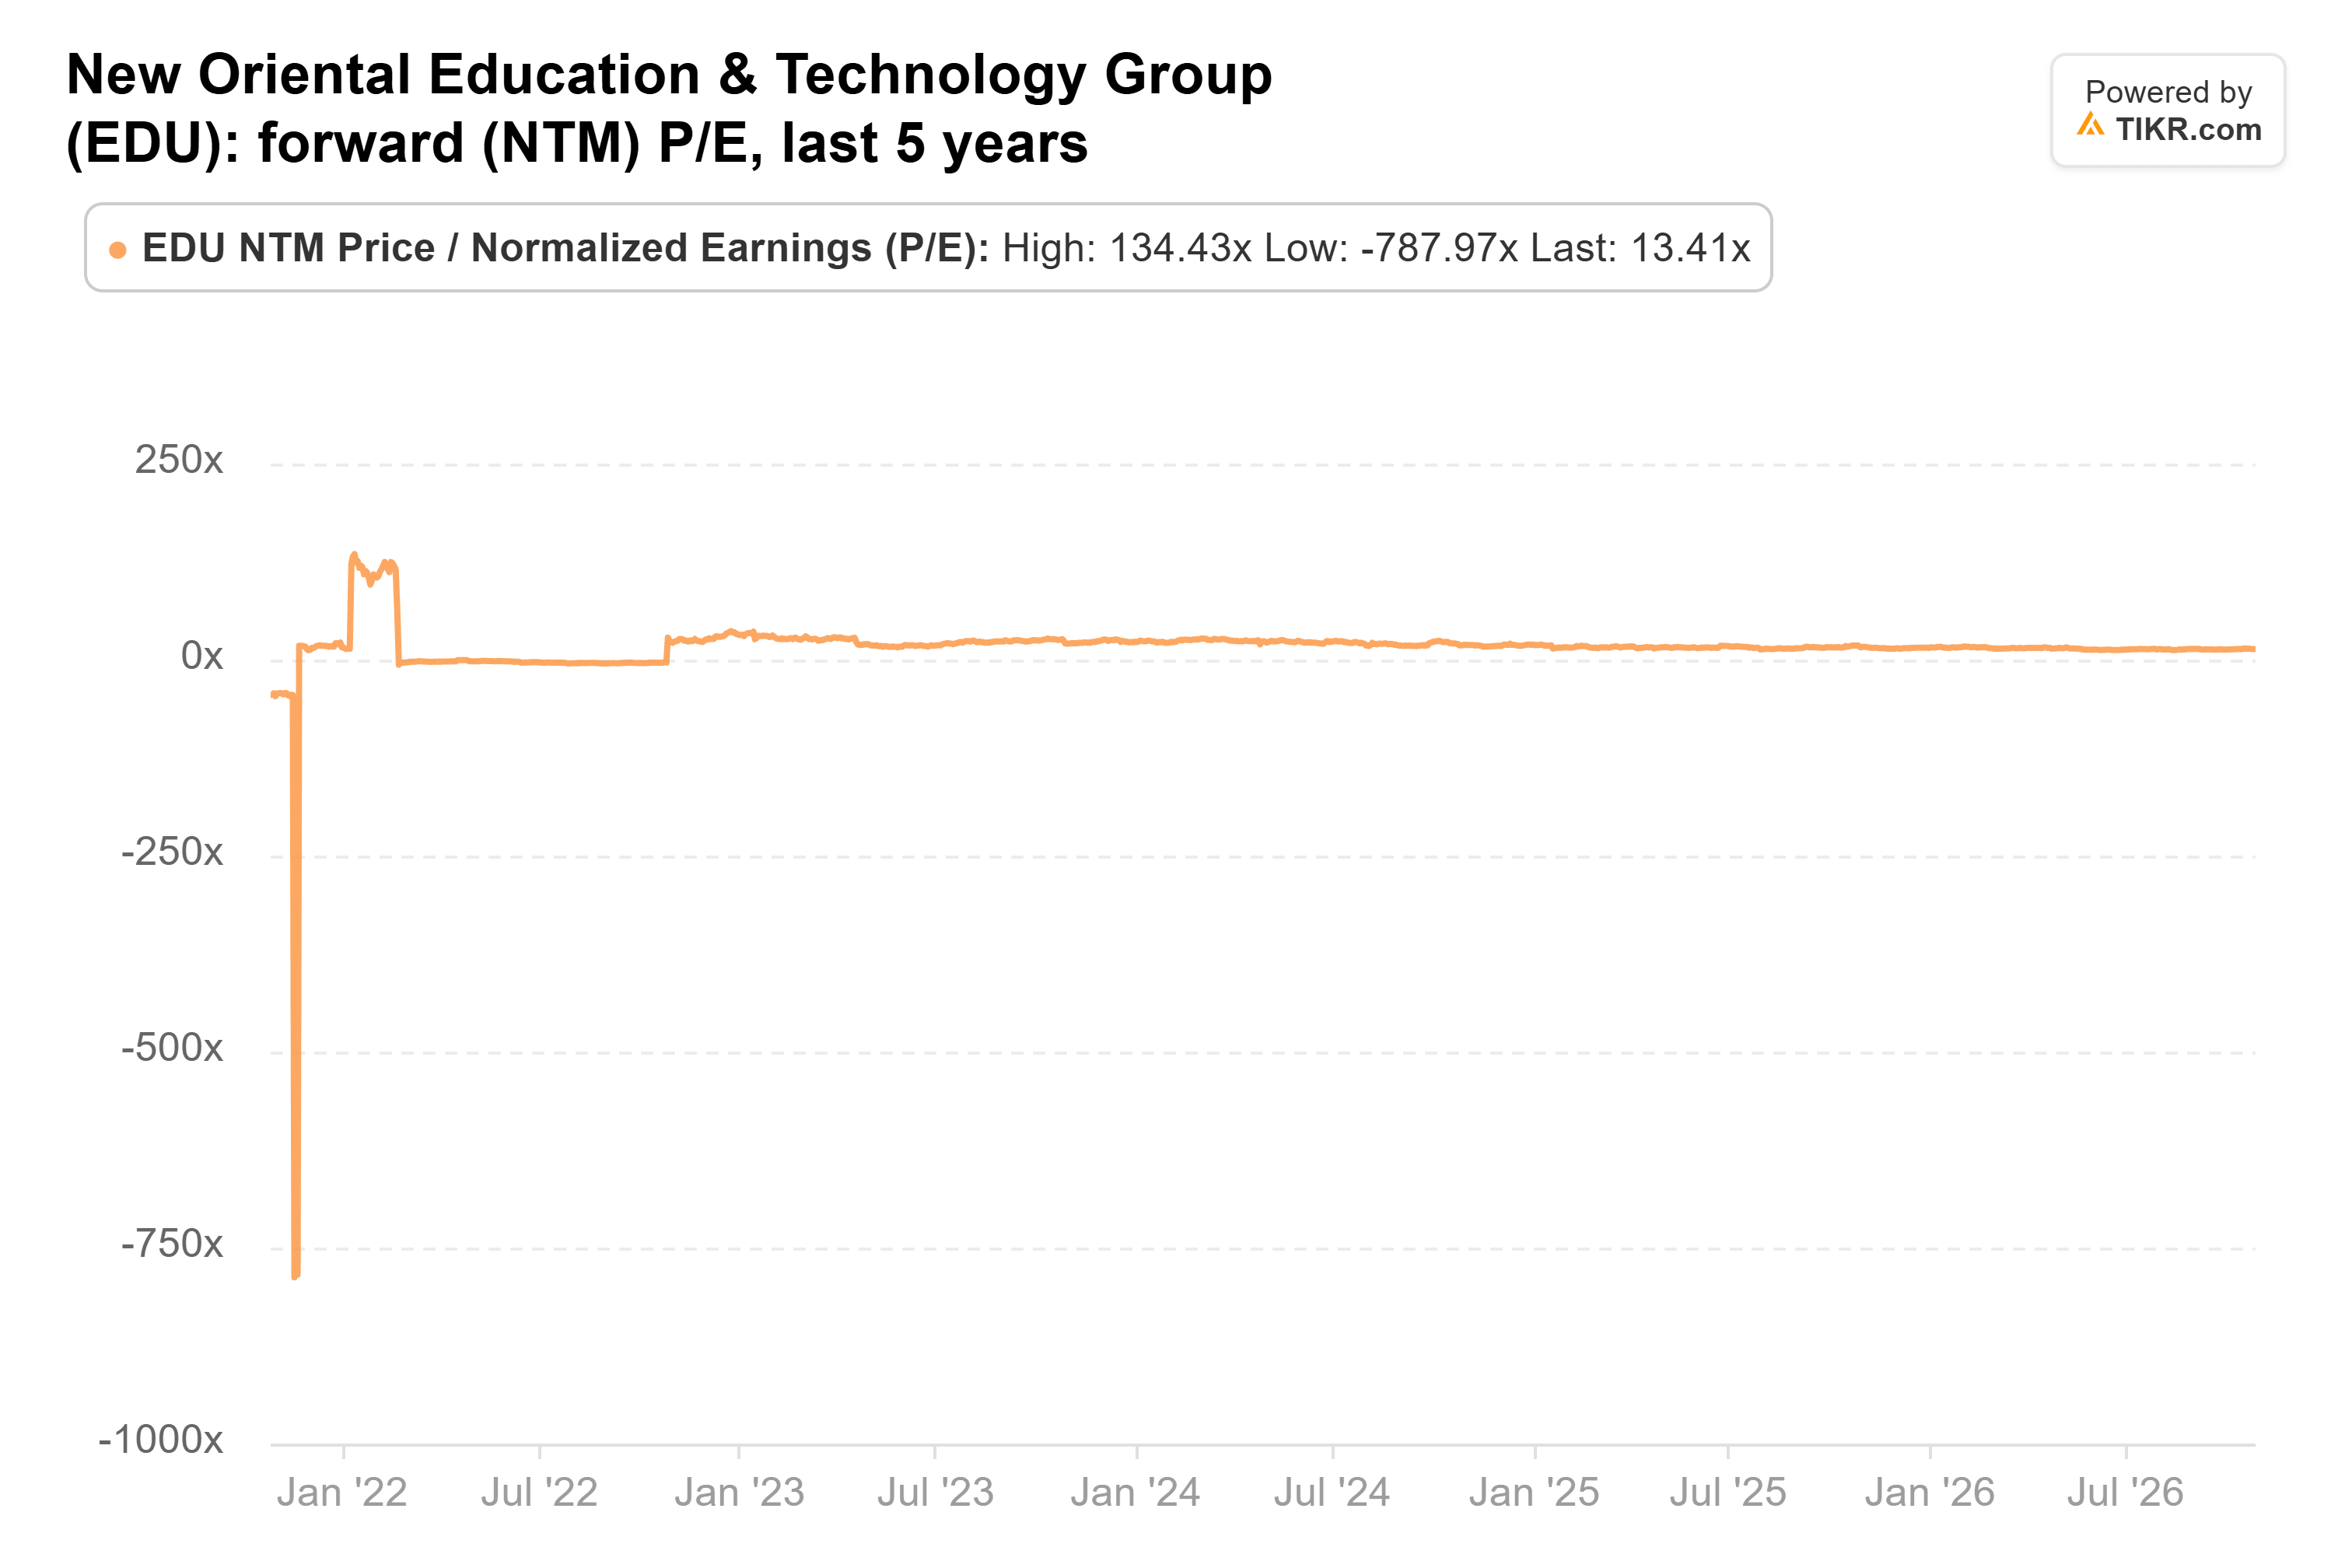
ニューオリエンタルは、火曜日の終値時点で予想PER13倍、本日の下落後は約12倍で取引されており、過去5年平均の16倍を下回っている:
10月27日までに、ニューオリエンタルは3億ドルの自社株買いプログラムを使い切り、新たに2億ドルのプログラムが実施準備を整えている。これに加え、約3億ドル相当の1ADS当たり2.00ドルの配当も予定されている。
Yang氏の説明は妥当である。両事業の収益性は向上しており、事業構成の変化による0.4ポイントの利益率低下が12%の株価下落を正当化するとは言えない。真のリスクは、業績見通しが示唆する成長の鈍化であり、第2四半期の業績(1月下旬発表の見込み)がその到来を示すかどうかを明らかにするだろう。
では、ニューオリエンタルの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ニューオリエンタルの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映して入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!