主なポイント
- ウォルマート株は過去1年で12%上昇し、10月16日の終値は$119となったが、4月30日の終値$132からは依然として10%下回っている。
- アナリストの評価は、買い28、アウトパフォーム10、ホールド4、アンダーパフォーム1、売り1で、平均目標株価$127は1年で12%上昇、終値から7%上回る水準にある。
- 筆者のモデルでは、ウォルマート株は2029年1月31日までに$130に達し、総リターンは9%、年率換算で4%となる。
- 第3四半期の業績見通しでは、為替変動調整後の調整後営業利益成長率はわずか2%から4%とされている。

ウォルマート社 (WMT) の株価は過去1年で11.6%上昇し、2026年10月16日の終値は$119となった。これは、ドイツ銀行が前日に同株を買いに格上げし、目標株価$136を設定した翌日の動きである。
このリターンは、株価の往復を隠している。ウォルマート株は4月30日に$132で引けた後、筆者の計算では9月30日までに21%下落して$104となった。最も急落したのは2回の決算発表日の朝だった。10月の反発後も、株価は4月の終値から9.9%下回っている。
ウォルマート株は6ヶ月間上昇を続けた
年初は安値近くで始まった。ウォルマート株は2025年10月31日に$101.18で引けた後、11月20日にウォルマートが第3四半期の予想を上回り、2四半期連続で通期見通しを上方修正したことで6.5%急騰した。調整後EPSは予想の$0.60に対し$0.62となり、ウォルマートは2026会計年度の売上高成長率予想を、為替変動調整後で4.8%から5.1%に引き上げた。
そこから株価は1月31日に$119.14、4月30日に$131.93に達し、その過程で2回(2月のピークと3月の下落)ミッド$130台に触れた(これらの動きを説明する単一のイベントはない)。
2回の決算発表日でWMT株は$103.92に戻った
下落は2段階で起こった:
- 5月21日、ウォルマート株は第1四半期決算が慎重な見通しとともに発表されたことで7%下落した。売上高は7.3%増の$177.8Bとなったが、ウォルマートは通期予想を引き上げず据え置きとした。燃料価格の上昇が営業利益を圧迫したためだ。
- 8月20日、株価はウォルマートが予想を上回り、業績見通しを上方修正したにもかかわらず約9%下落した。調整後EPSは予想の$0.74を$0.81で上回ったが、ウォルマート米国部門の同店売上高成長率はわずか2.6%にとどまり、薬局への新たな薬価規制(Maximum Fair Pricing)が125ベーシスポイントのコスト増をもたらした。
8月の利益数字には注釈が必要だった。ウォルマートは約$2.9Bの関税還付を計上し、これは年間の米国売上高の約0.5%に相当し、営業利益成長率に約750ベーシスポイントの純益をもたらした。CFOのJohn David Raineyは第2四半期決算説明会で、その背景にあるビジネスの収益性が向上していると主張した:「関税を除いた営業利益は10%成長しました。これは売上高成長率の4倍の水準です。」
ウォルマートはこの還付金を価格に再投入しており、四半期末には通常の約5,000件に対し11,000件の値下げを実施した。この支出を含め、第3四半期の為替変動調整後の調整後営業利益成長率はわずか2%から4%と予想した。株価は9月に$104で引けた。
ウォルマート株の10月反発
筆者の計算では、ウォルマート株は9月30日以降14%上昇している。ドイツ銀行の10月15日の格上げでは、インフレ高進経済の中で価値を求める買い物客の動向がウォルマートの強みに合致し、投資家が米国部門の低調な同店売上高を織り込み始めていると主張した。ロイターによると、その日株価は約3%上昇して$119となり、その週には消費財株が5%上昇する一方でハイテク株は6.4%下落した。
アナリストはウォルマート株へのホールド評価を追加
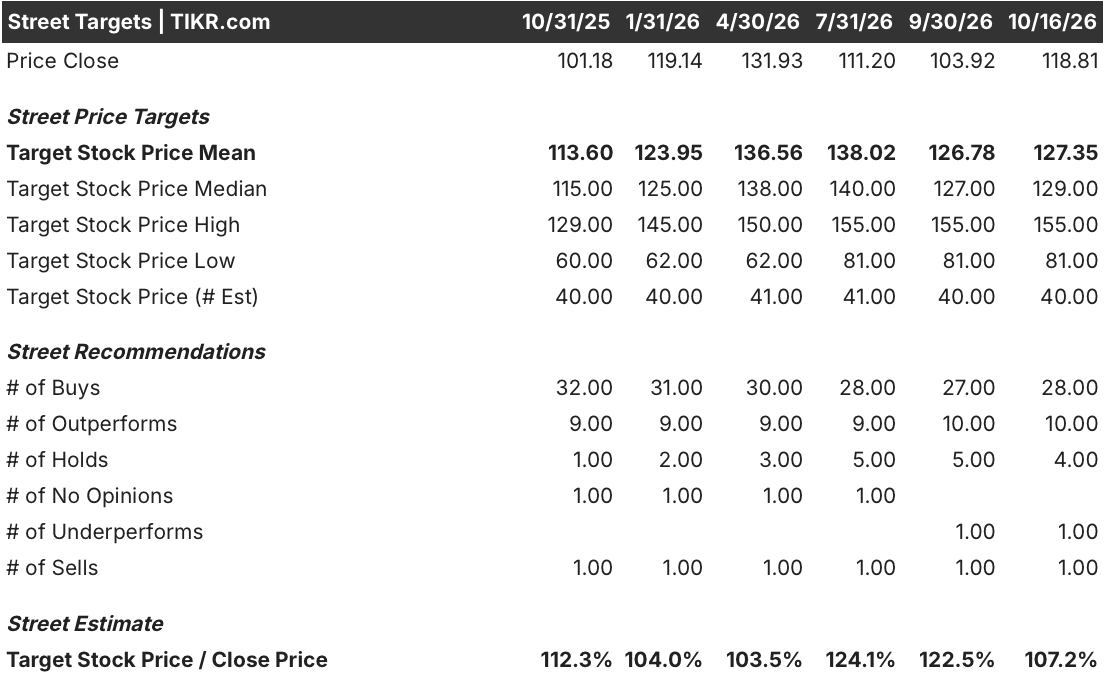
10月16日現在、ウォルマート株のアナリスト評価は買い28、アウトパフォーム10、ホールド4、アンダーパフォーム1、売り1となっている。ホールド評価は1年前の1件から増加し、7月と9月には5件でピークに達した。平均目標株価$127.35は終値から7.2%上回っている。これは1年前の$113.60から12.1%上昇したが、7月31日のピーク$138からは7.7%下回っている。それでも、終値との差は1年前の12.3%から現在の7.2%に縮小した。アナリストは依然として上昇余地を見ているが、その幅は小さくなっている。
WMT株は39.5倍のPERで上昇余地があるか?

筆者が最も悩んだ入力値はPER倍率だ。ウォルマートの予想PERは39.5倍で、3年平均の33.9倍を上回っている。また、Raineyは既に、第2四半期の19%というEPS成長率を来年も維持することは難しいと述べている。そこで、筆者は最終PERを36倍に設定した。これは現在の水準より低いが、5年平均の29.3倍を大きく上回っている。なぜなら、グローバル広告収入は前四半期に38%成長し、ウォルマート米国部門CEOのDave GugginaはWalmart Connectのマージンを約70%としているからだ。
ビジネスに関する入力値はシンプルだ。売上高成長率は年率4.5%とし、これは上方修正されたガイダンスの中間値で、薬価の押し下げ圧力が来年も続くため、5年平均の4.9%をわずかに下回る。営業利益率は4.7%とし、これは昨年の4.4%、5年平均の4.2%から上昇する。これにより、ウォルマート株は2029年1月31日までに$129.89に達し、$119からの総リターンは9.3%、年率換算で4%となる。
この目標株価は、アナリスト平均を2%上回り、ドイツ銀行の$136から筆者の計算では$6.11下回る。PERが1倍動くごとに、目標株価は$3.61動く。年率4%では、マージン拡大のストーリーが株価を支えている一方で、PER倍率は一部を相殺している。このため、ウォルマートは$118.81では保有継続銘柄であり、割安とは言えない。
ウォルマート株の次の動きを決める第3四半期の数字
Raineyは投資家に対し、第2四半期と第3四半期を合わせて見るよう求めており、したがって第3四半期決算が試金石となる。ウォルマートは第3四半期の純売上高成長率を為替変動調整後で3%から3.75%、調整後営業利益成長率を2%から4%、調整後EPSを$0.62から$0.64と予想している。この予想は、値下げが浸透することで米国部門の売上高トレンドが強まると仮定している。より明確な試金石は、ヘルス&ウェルネス(薬局)を除いた米国部門の同店売上高であり、これは過去2年半にわたり3%から4%で推移してきた。この範囲を維持または上回れば、筆者のモデルにおける4.7%の利益率への道筋を支持する材料となる。コア同店売上高が3%を下回れば、値下げが売上高を押し上げていない最初の兆候となる。
36倍は甘すぎる、あるいは4.7%の利益率は慎重すぎると考えるか?コンセンサス予想から始めて、独自の数字を入力し、60秒で無料でウォルマートのモデルを構築できる。詳細はこちら。
では、ウォルマート株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来株価を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、WMT株がどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の購入または売却の推奨でもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!