主なポイント
- メルクは8月4日に2026年の売上高見通しを上方修正し、同日アムジェンは第2四半期の売上高が10%増加したと報告した。
- 両社の配当金は十分にカバーされており、2026年6月30日までの過去12か月間のフリーキャッシュフローの52%をそれぞれ配当に充てている。
- アムジェンの配当利回りは2.5%、メルクは2.4%。アムジェンは2020会計年度から2025会計年度まで年間8%で配当を増やしており、メルクの年間6%を上回る。
- アムジェンはより多くの負債を抱えており、ネット負債/EBITDAは2.5倍で、メルクの1.6倍を上回る。
8月4日、メルク (MRK) は2026年の売上高見通しを上方修正し、範囲を狭めて663億ドルから673億ドルとした。同日、アムジェン (AMGN) は第2四半期の売上高が10%増加し、101億ドルに達したと報告した。
インカム投資家にとって、これらの業績はほぼ同じに見える2つの配当を支えている:メルクの2.4%、アムジェンの2.5%という配当利回りであり、それぞれ2026年6月30日までの過去12か月間のフリーキャッシュフローの52%を配当に充てている。
では、両者を分けるのは、今後それぞれの配当がどれだけ速く成長するか、そしてその背景にあるものだ。今後10年間で、どちらがより多くの収入をもたらすだろうか?
| 指標 | メルク (MRK) | アムジェン (AMGN) |
|---|---|---|
| 配当利回り | 2.4% | 2.5% |
| 年間配当額 | $3.40 | $10.08 |
| 配当成長率(2020会計年度–2025会計年度) | 年率5.8% | 年率8.3% |
| 配当成長率(2015会計年度–2025会計年度) | 年率6.2% | 年率11.7% |
| キャッシュ配当性向(2026年6月30日までのTTM) | 52% | 52% |
| ネット負債/EBITDA (LTM) | 1.6x | 2.47x |
| 利息カバレッジ比率 (LTM) | 13.47x | 4.14x |
メルク:ほとんどの年で余裕あり
メルクの2026年第2四半期の売上高は、主力薬を超えて成長し、5%増の166億ドルに達した。キートルーダは84億ドル、ウィンレベアは75%増の5億8800万ドル、アニマルヘルスは8%増の18億ドルだった。
8月4日の決算説明会で、CFOのキャロライン・リッチフィールドは「当社は配当を継続し、時間をかけて増額することを目標としている」と述べた。キャッシュフローがその発言を裏付けている:配当は2026年6月30日までの過去12か月間のフリーキャッシュフローの52%という十分なカバー率で支払われている。
しかし、より長期的な実績は不安定だ。支払われた配当総額は、2016会計年度の51億2000万ドルから2025会計年度の81億8000万ドルに増加した。フリーキャッシュフローは、2017会計年度の45億6000万ドルから2024会計年度の181億ドルまで幅があり、2017会計年度と2020会計年度には配当総額を下回った。
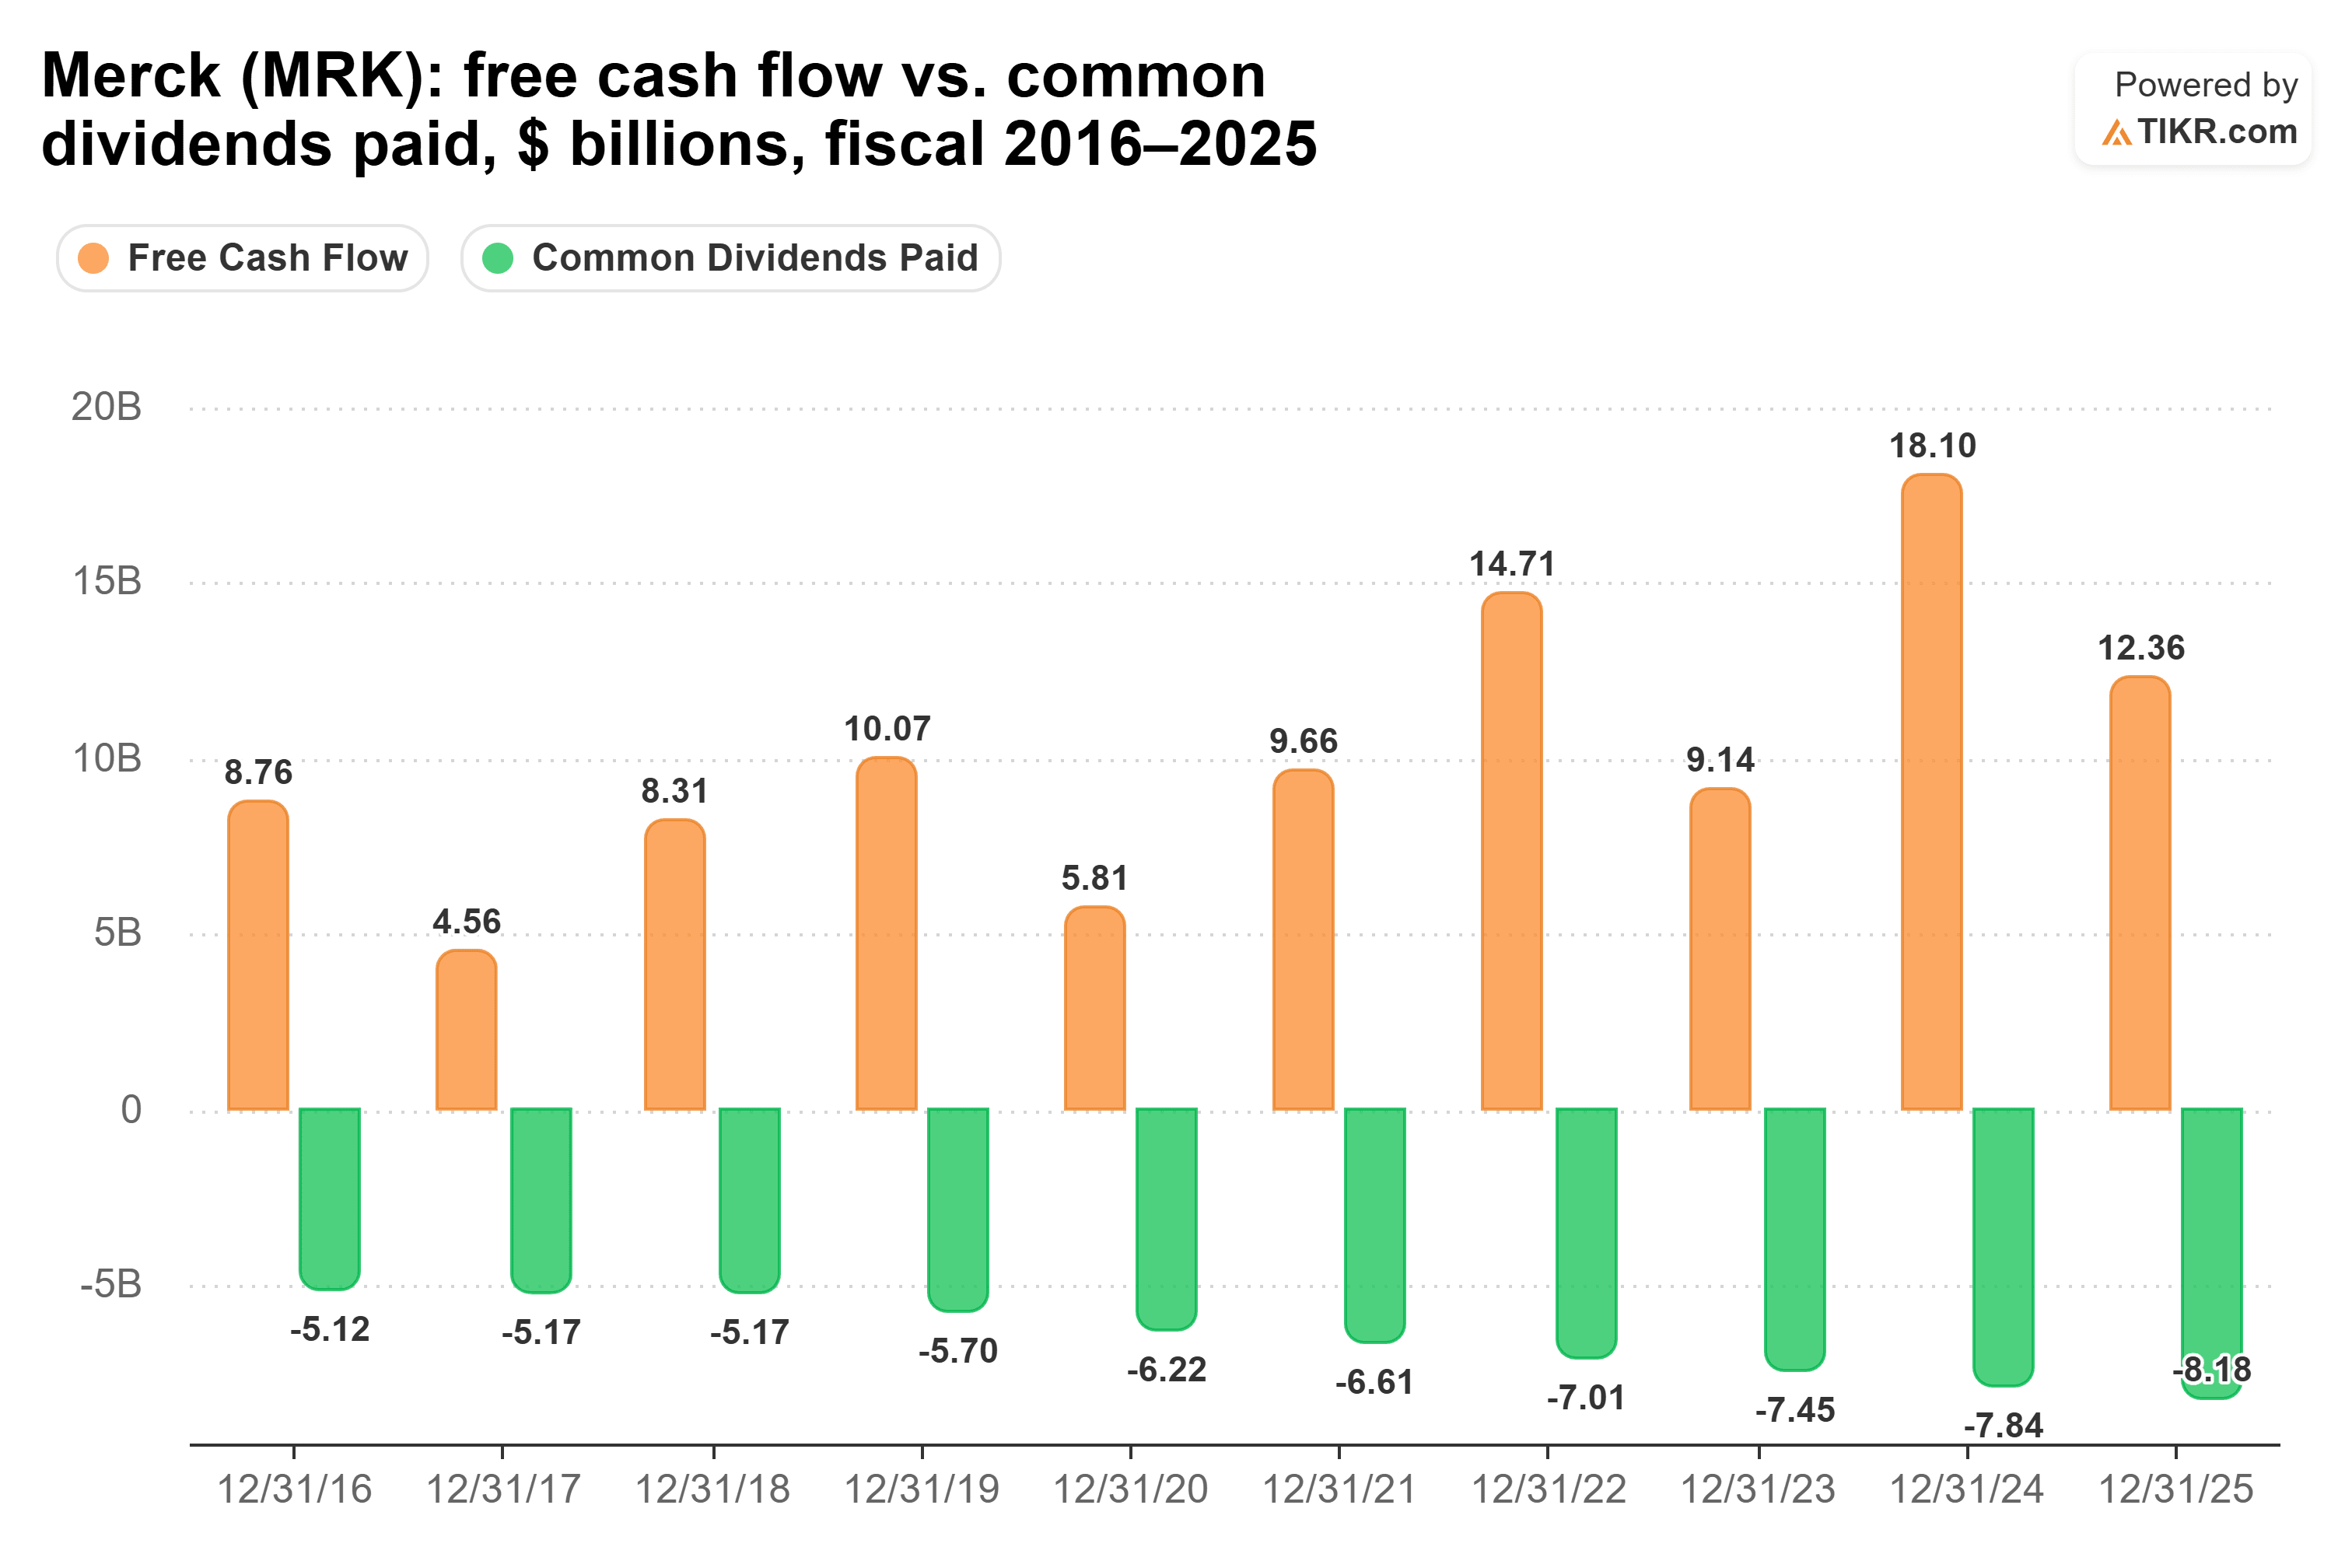
リスクは、そのキャッシュを必要とする他のすべてのことだ。メルクは8月4日の決算説明会までにターンズ・ファーマシューティカルズの68億ドル買収を完了し、今年は約30億ドルの自社株買いを実施するペースだ。
アムジェン:より多くの負債を背景に速く成長
アムジェンはメルクと同様に配当を十分にカバーしており、同じ四半期で事業はより速く成長した。2026年第2四半期の売上高は10%増加し、レパーサからバイオシミラーまでの6つの主要成長ドライバーは26%成長した。
フリーキャッシュフローは2026年第2四半期に35億ドルで、2025年同期の19億ドルから増加した。四半期あたり2.52ドルの配当は、2025年同期比で6%増だった。
過去10年間で、配当はそれを支えるキャッシュフローよりも速く成長してきた。支払われた配当総額は、2016会計年度の30億ドルから2025会計年度の51億2000万ドルに増加した。フリーキャッシュフローは2016会計年度に96億2000万ドル、2025会計年度に81億ドルだった…

…ただし、フリーキャッシュフローは10年間すべての年で配当をカバーしていた。
より大きなリスクは負債だ:アムジェンは2026年6月30日時点で573億ドルの負債に対し、140億ドルの現金を保有していた。過去12か月間では、これはネット負債/EBITDAで2.47倍、利息カバレッジ比率で4.14倍となり、メルクの1.6倍と13.47倍を下回る。8月4日の決算説明会で、CEOのロバート・ブラッドウェイは「健全な財務構造」がアムジェンに「規律を持って投資する柔軟性」を与えると述べた。構造は健全だが、メルクよりもはるかに余裕が少ない。
では、どちらの配当が勝つか?
アムジェンが今後10年間でより多くの収入をもたらす。各社の5年間の配当成長率(アムジェンが年率8.3%、メルクが年率5.8%)で計算すると、アムジェンに1万ドル投資した場合、10年間で約3,668ドルの配当収入が得られるのに対し、メルクでは約3,127ドルとなる。
2025会計年度の各社の配当成長ペース(アムジェン5.8%、メルク5.1%)でさえ、アムジェンは10年間で約3,261ドルを支払い、メルクの3,037ドルを上回る。
そしてアムジェンは増配を続けられそうだ。その配当性向はメルクと同程度の余裕を残しており、2026年の売上高は382億ドルから394億ドルを見込んでいる。
これはメルクの配当が弱い賭けだと言っているわけではない。メルクははるかに少ない負債を抱え、8月に売上高見通しを上方修正し、CFOは時間をかけて配当を増やすことを約束している。しかし、アムジェンは今日より多くの配当を支払い、10年間にわたりより速く増やし、配当をメルクと同様に十分にカバーしている。10年間では、それがより多くの収入につながる。
もちろん、アムジェンの配当は2016会計年度以降、フリーキャッシュフローよりも速く成長してきたため、次の増額には注意が必要だ。今年の6%を大幅に下回る増額は、その優位性を縮小させるだろう。
では、アムジェンの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、アムジェンがどのような価値になる可能性があるかを確認できる。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の購入または売却の推奨を意図したものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!