


主なポイント
- ブリストル・マイヤーズ スクイブの配当利回りは4.3%、CVSヘルスの配当利回りは3.1%で、両社とも2026年の業績見通しを今年の夏に上方修正しました。
- 2026年6月30日までの過去12ヶ月間において、ブリストル・マイヤーズはフリーキャッシュフローの45%を配当として支払いました。一方、CVSは29%でした。
- CVSの純負債はEBITDAの3.2倍であり、ブリストル・マイヤーズの1.7倍と比較して高くなっています。また、CVSの1株当たり配当金は2025会計年度に増額されませんでした。
- CVSは、レバレッジが改善するにつれてキャッシュリターンをより重視すると述べており、このレバレッジが注目すべき数字です。
配当収入を求める退職者は、四半期ごとに確実に支払われ、毎年増額される配当を望んでいます。
ブリストル・マイヤーズ スクイブ (BMY) と CVSヘルス (CVS) は、両社とも2026年の業績見通しを今年の夏に上方修正しました。ブリストル・マイヤーズの配当利回りは4.3%、CVSは3.1%です。
では、退職者にとってより良い配当株はどちらでしょうか?
| 指標 | ブリストル・マイヤーズ スクイブ (BMY) | CVSヘルス (CVS) |
|---|---|---|
| 配当利回り | 4.3% | 3.1% |
| 年間配当金(現在の水準) | $2.52 | $2.66 |
| 配当金成長率(2020-2025会計年度) | 年率6.2% | 年率5.9% |
| キャッシュ配当性向(2026年6月30日までのTTM) | 45% | 29% |
| 純負債/EBITDA(LTM) | 1.74倍 | 3.17倍 |
ブリストル・マイヤーズ:ジェネリック薬の影響を上回る成長
ブリストル・マイヤーズの2026年第2四半期の売上高は6%増の130億ドルとなりました。成長ポートフォリオは15%増の76億ドルに成長しました。これは、レブリミドやポマリストなどの薬剤がジェネリック薬の影響を受けて4%減の54億ドルとなったレガシーポートフォリオの減少分を上回りました。経営陣は2026年の売上高の業績見通しを約490億ドルから500億ドルへと上方修正しました。
2026年6月30日までの過去12ヶ月間において、ブリストル・マイヤーズは114.4億ドルのフリーキャッシュフローのうち50.9億ドルを配当として支払いました。これは45%という余裕のあるキャッシュ配当性向です。2020年から2025年までの各会計年度において、フリーキャッシュフローは120億ドルから152億ドルの間で推移し、一方で支払配当金は40.8億ドルから50.5億ドルへと増加しました。

TIKRのデータによると、1株当たり配当金は2025会計年度まで18年連続で増加しています。CFOのデイビッド・エルキンス氏は7月30日の決算説明会で、同社の「配当に対するコミットメント」を再確認しました。
主なリスクは、直近のフリーキャッシュフロー114.4億ドルがすでにその範囲を下回っていることであり、新しい薬剤がジェネリック薬の影響を上回り続ける必要がある点です。
CVS:依然として再建途上
ブリストル・マイヤーズのキャッシュは安定しています。一方、CVSのキャッシュは変動しましたが、回復は急速です。
2026年第2四半期の売上高は7.3%増の1,061億ドルとなりました。エトナのマージンが回復したことで、調整後1株当たり利益は前年同期の1.81ドルから2.58ドルへと大幅に増加しました。経営陣は2026年の営業キャッシュフローの業績見通しを、少なくとも95億ドルから少なくとも115億ドルへと上方修正しました。
現在、配当金は十分にカバーされています。CVSは、2026年6月30日までの過去12ヶ月間において、117.6億ドルのフリーキャッシュフローのうち34.2億ドルを配当として支払い、キャッシュ配当性向は29%でした。しかし、フリーキャッシュフローは2021会計年度の158億ドルから2024会計年度の63.3億ドルへと減少し、2025会計年度には78.1億ドルへと回復しました。

配当金はその過程で停滞しました。CVSは2025会計年度に1株当たり2.66ドルを支払いましたが、前年度から増額はなく、これが現在の水準です。しかし、10年間で見ると、その配当金の成長率はブリストル・マイヤーズよりも速く、2015会計年度から2025会計年度まで年率6.6%で成長しました(ブリストル・マイヤーズは年率5.3%)。
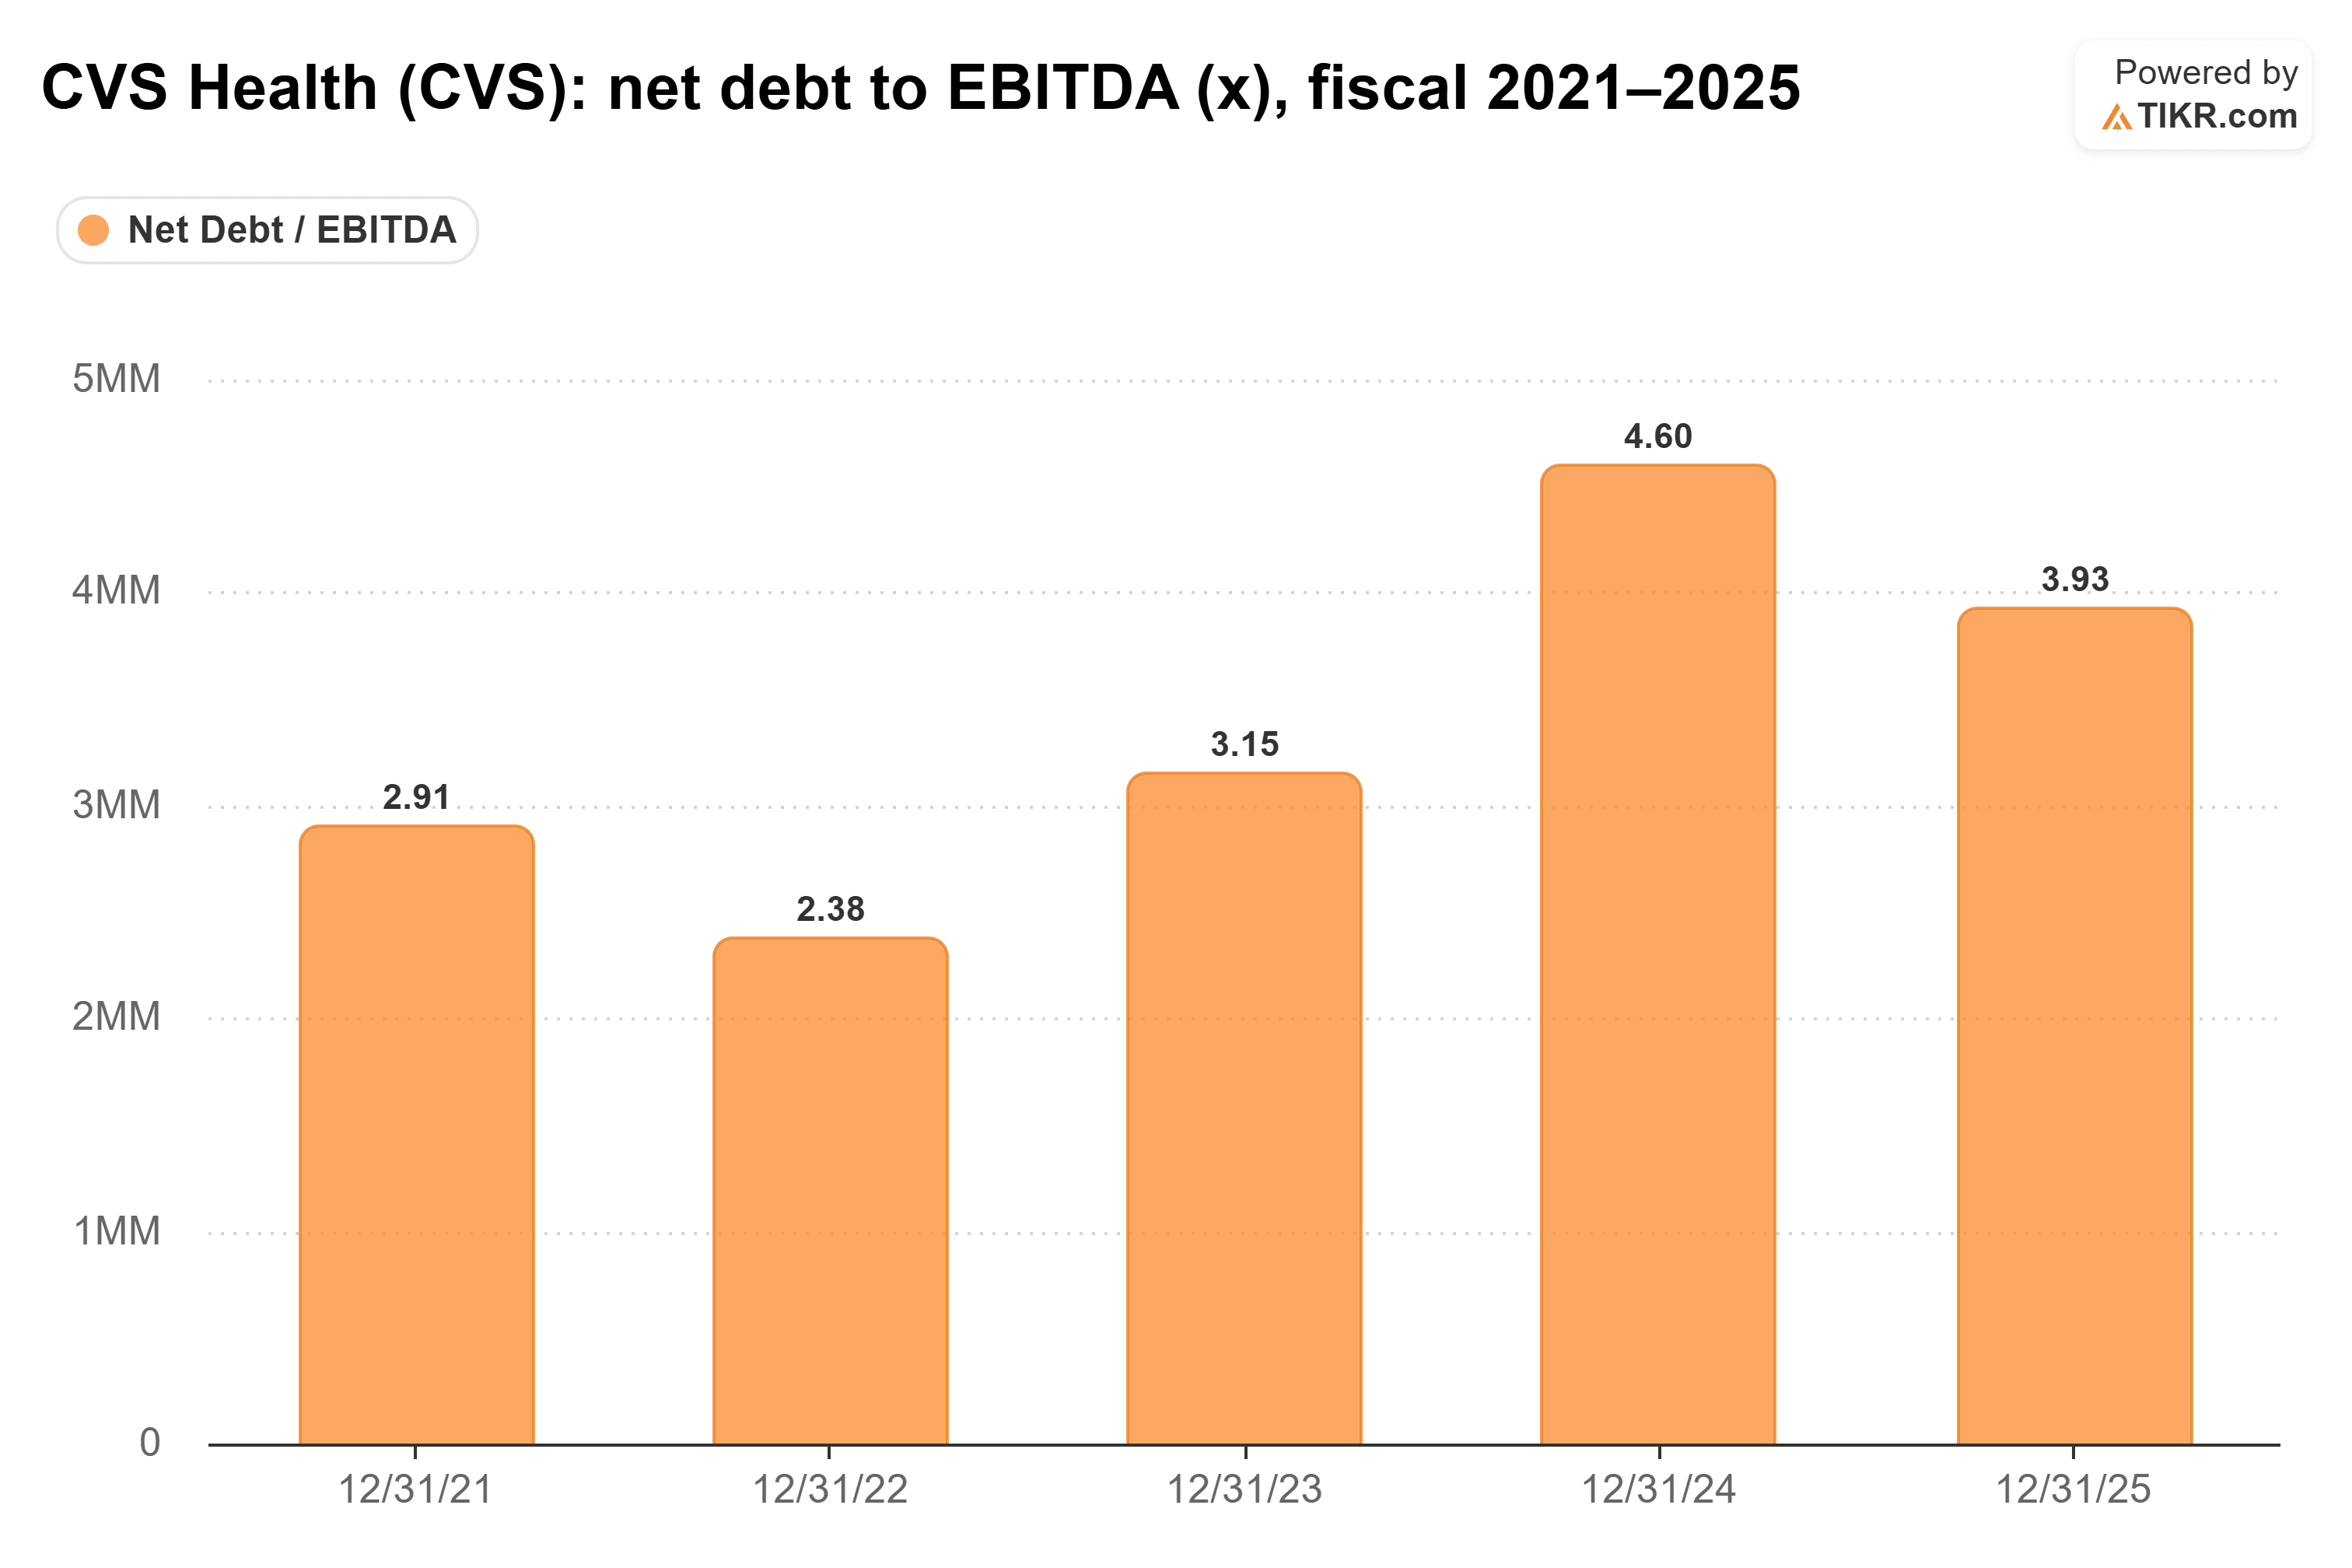
主なリスクは負債であり、直近12ヶ月間のEBITDAに対する倍率は3.17倍で、ブリストル・マイヤーズの1.74倍と比較して高くなっています。
では、どちらの配当が勝るか?
退職者にとって、ブリストル・マイヤーズ スクイブの方が優れた配当株です。より大きな配当を支払い、より安定したキャッシュとより健全なバランスシートを背景に持っています。
まず収入から見てみましょう。ブリストル・マイヤーズに1万ドル投資すると、4.3%の利回りで年間430ドルの収入が得られます。一方、CVSでは310ドルです。
各銘柄の過去5年間の成長率を基にすると、10年目にはブリストル・マイヤーズで約741ドルに成長します。これは当初の1万ドルに対する7.4%の利回りに相当し、CVSでは約518ドル、つまり5.2%となります。
現在の各配当金のペースで計算すると、その差はさらに広がります:ブリストル・マイヤーズは2025会計年度に2.9%増額しましたが、CVSは全く増額しませんでした。これらのペースでは、10年目に約556ドル対310ドルの支払いとなります。どちらのペースでも、CVSの収入は追いつきません。
CVSの配当金は安全に見えます。その29%の配当性向は、ブリストル・マイヤーズの45%よりもはるかに低く、上方修正されたキャッシュフローの業績見通しは今年さらにキャッシュが増えることを示唆しています。CVSがまだ修正する必要があるのはそのバランスシートです。純負債は2022会計年度のEBITDAの2.4倍から2024会計年度には4.6倍に上昇し、2025会計年度でも依然として3.9倍でした。
CFOのブライアン・ニューマン氏が8月5日の決算説明会で述べたように:「当社のレバレッジ状況が改善するにつれて、資本配分の機会を引き続き評価していきます。」
ただ、その配当に頼る退職者にとっては、今日より多く支払う会社を所有したいと思うのです。ブリストル・マイヤーズは昨年も増額を続け、まず修正する必要のあるバランスシートも持っていません。
もちろん、CVSのレバレッジは低下しつつあります。もし増額が再開されれば、この答えは変わる可能性があります。
では、ブリストル・マイヤーズ スクイブ株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、ブリストル・マイヤーズ スクイブがどのような価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!


