


主なポイント
- ブリストル・マイヤーズ スクイブの配当利回りは4.3%、メルクは2.4%で、両社とも第2四半期決算で2026年の売上高見通しを上方修正しました。
- 2026年6月30日までの過去12か月間において、ブリストル・マイヤーズはフリーキャッシュフローの45%を配当に充てました。メルクは52%でした。
- メルクは2025会計年度の配当を5.1%増額しました。ブリストル・マイヤーズは2.9%増額で、メルクの方がより強固な利払い余力を持っています。
- ブリストル・マイヤーズの次の大きな試金石は、現在2027年に予定されているmilvexianとCobenfyの臨床試験結果の発表です。
メルク (MRK) と ブリストル・マイヤーズ スクイブ (BMY) は、この夏、両社とも2026年の売上高見通しを上方修正しました。
これはインカム投資家にとって朗報です。成長する事業は配当の成長を支えるからです。ただし、両社の配当は大きく異なります。ブリストル・マイヤーズの利回りは4.3%です。メルクの利回りは2.4%ですが、2025会計年度の配当増額率はより高くなりました。
では、どちらがより優れた配当株なのでしょうか?
| 指標 | メルク (MRK) | ブリストル・マイヤーズ スクイブ (BMY) |
|---|---|---|
| 配当利回り | 2.4% | 4.3% |
| 1株当たり年間配当額 | $3.40 | $2.52 |
| 配当成長率(2020-2025会計年度) | 年率5.8% | 年率6.2% |
| キャッシュ配当性向(2026年6月30日までのTTM) | 52% | 45% |
| ネット負債/EBITDA(LTM) | 1.6x | 1.74x |
| 利払い余力(LTM) | 13.47x | 9.07x |
| 予想株価収益率(NTM) | 16.7x | 9.3x |
メルク:依然としてKeytrudaが収益を支える
メルクの2026年第2四半期の売上高は5%増の166億ドルとなり、そのうちKeytrudaが84億ドルを稼ぎ出しました。8月4日、メルクは2026年の売上高予想範囲を663億ドルから673億ドルへと絞り込み、上方修正しました。
2026年6月30日までの過去12か月間において、配当はメルクの161億ドルのフリーキャッシュフローのうち、余裕を持って52%を占めました。より長期的な実績はより変動が激しいものです。支払配当総額は2016会計年度から2025会計年度まで毎年増加しましたが、フリーキャッシュフローは45.6億ドルから181億ドルの間で変動し、2017会計年度と2020会計年度には配当を下回りました。
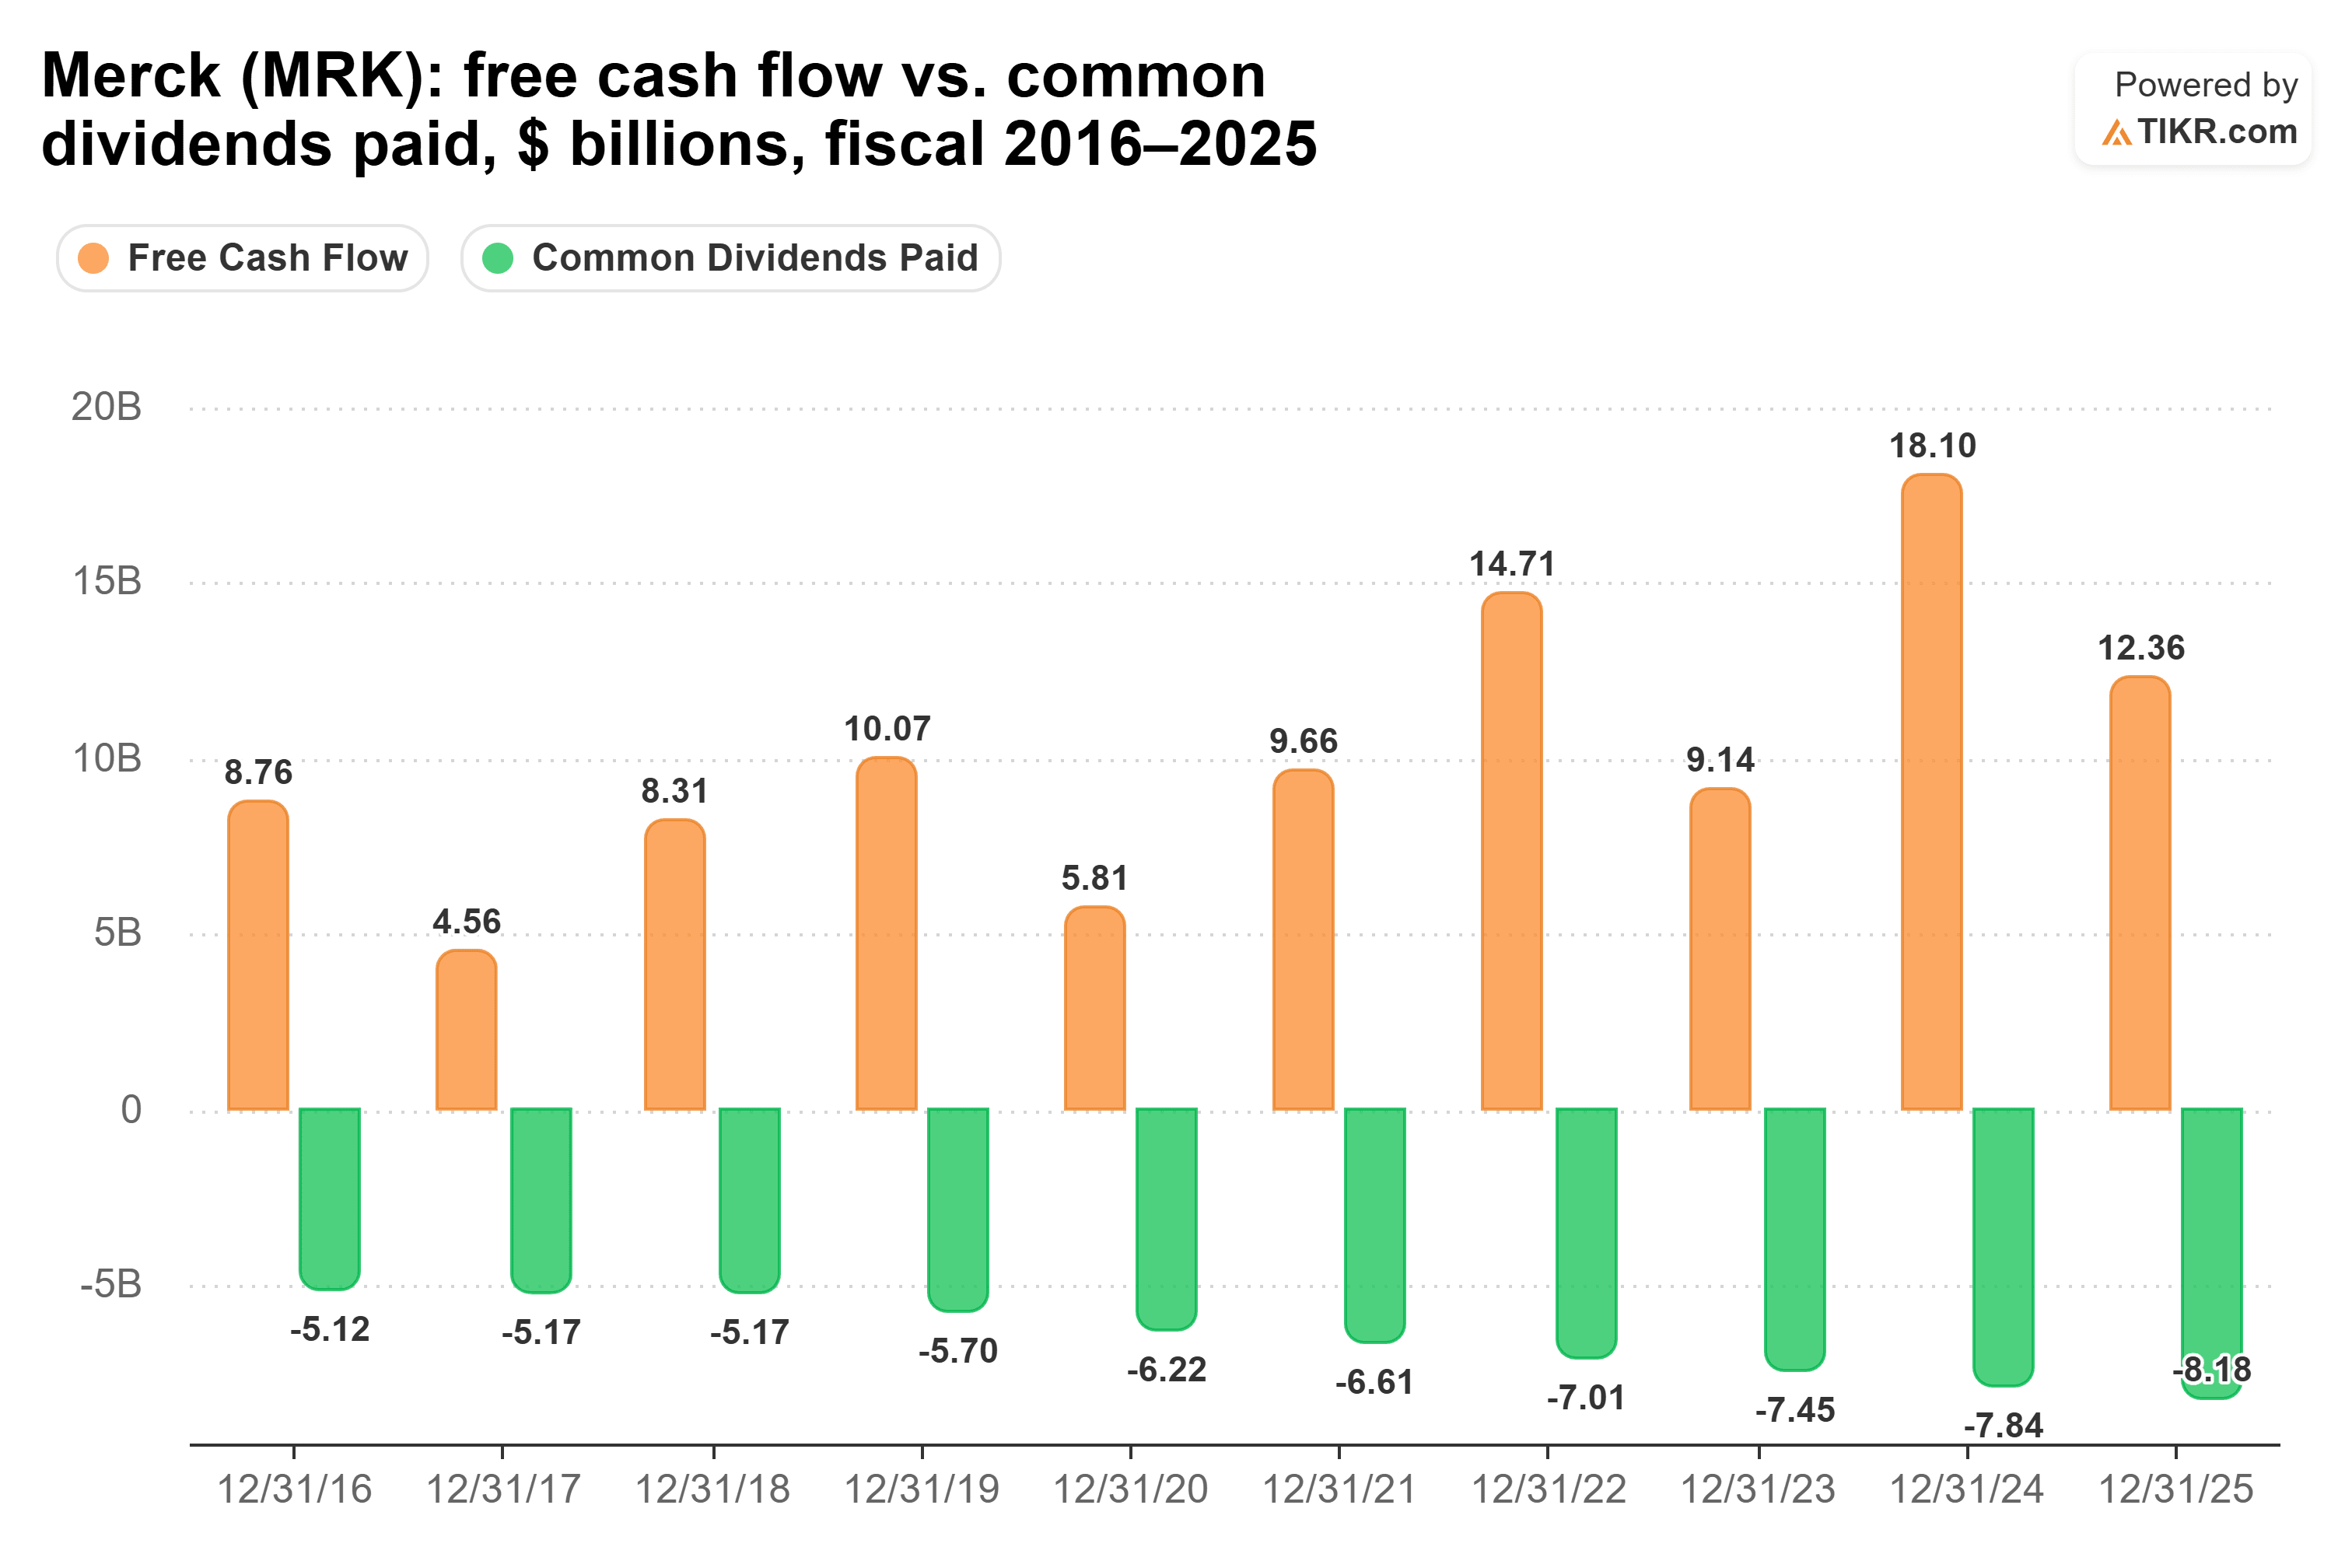
…そのため、キャッシュ配当性向は2021会計年度から2025会計年度の間で43%から81%の範囲にありました。
第2四半期決算説明会で、CFOのキャロライン・リッチフィールドは「我々は配当にコミットし続け、時間の経過とともにそれを増額することを目標としています」と述べました。主なリスクは集中度です:Keytrudaが売上高の半分強を占めています。
ブリストル・マイヤーズ:事業の移行は順調に進んでいる
メルクが1つの医薬品に依存しているのに対し、ブリストル・マイヤーズは古い医薬品から新しい医薬品への移行の真っ只中にあります。同社の成長ポートフォリオの売上高は、2026年第2四半期に15%増の76億ドルとなりました。これは、レガシーポートフォリオの4%減を上回る伸びです。7月30日、同社は2026年の売上高ガイダンスを約490億ドルから500億ドルへと上方修正しました。
2026年6月30日までの過去12か月間において、配当は同社の114億ドルのフリーキャッシュフローのうち、十分にカバーされた45%を占めました。フリーキャッシュフローが配当を下回ったのは2016会計年度のみで、2020会計年度以降は年間120億ドルから152億ドルの間で推移しています…
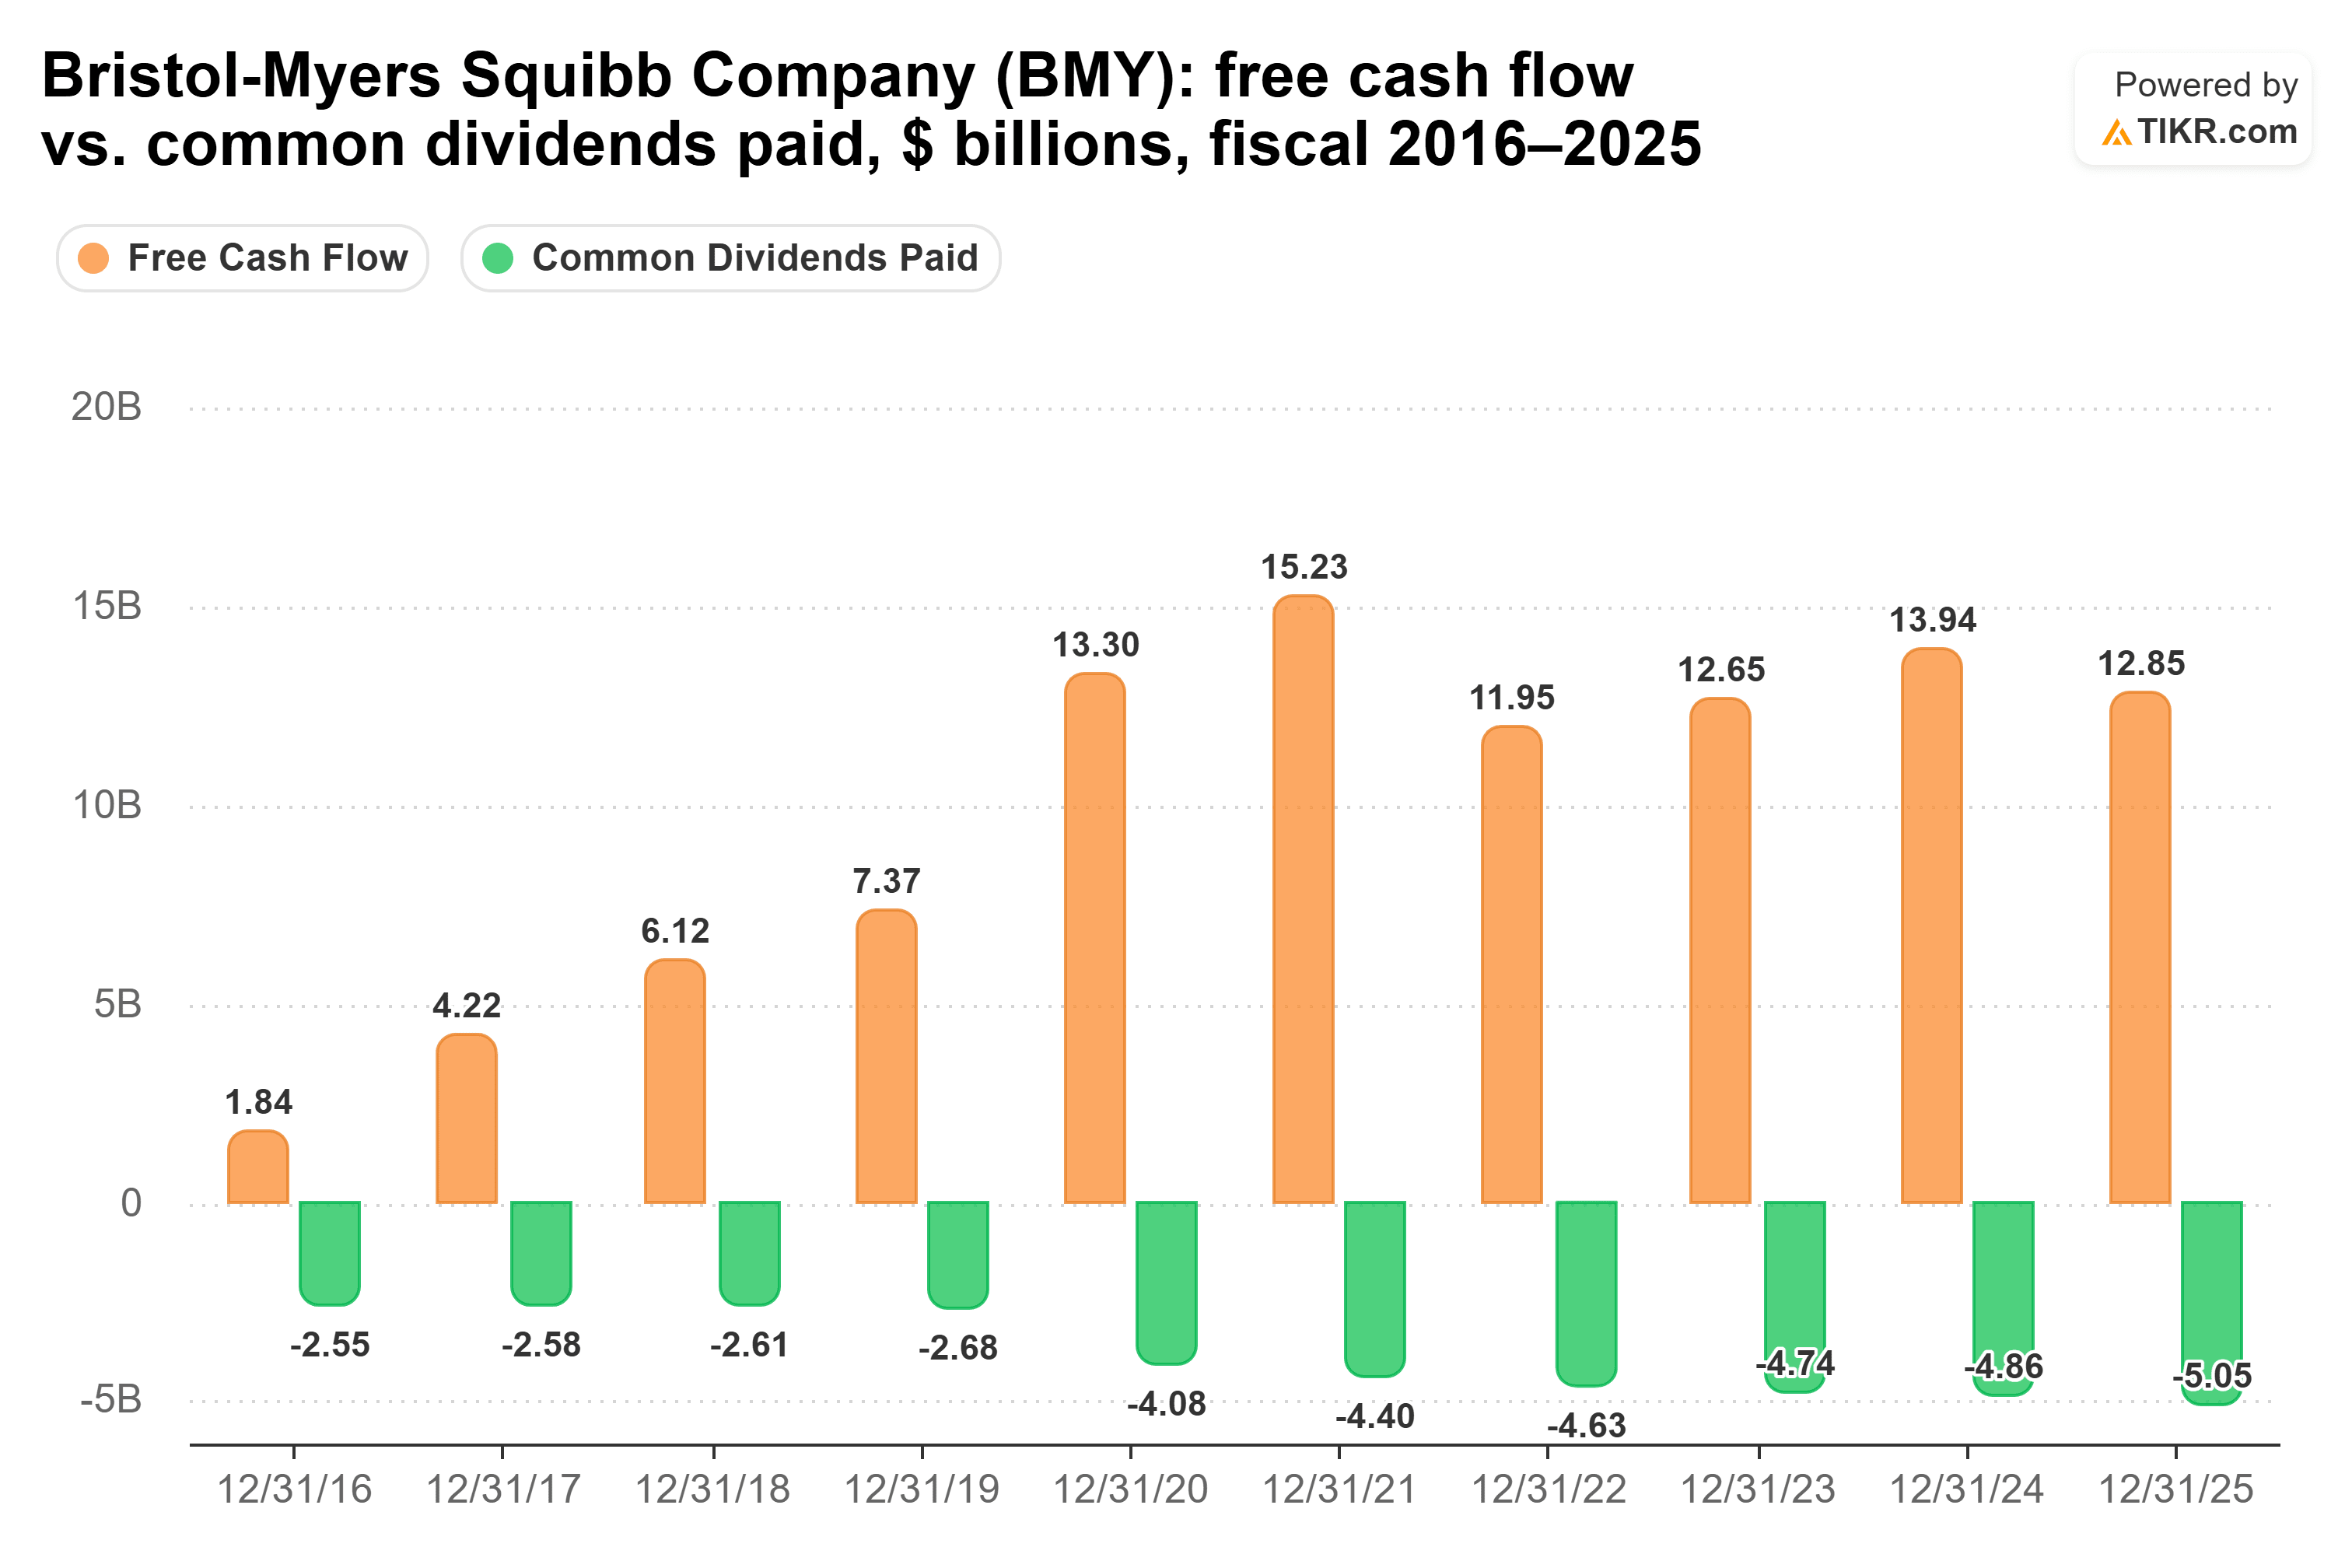
…そのため、キャッシュ配当性向は2021会計年度から2025会計年度までの各会計年度で29%から39%の間に保たれました。
第2四半期決算説明会で、CFOのデビッド・エルキンスは、M&Aと並行してブリストル・マイヤーズは「配当へのコミットメントを通じて、引き続き株主にキャッシュを還元している」と述べました。リスクは増額ペースです。2025会計年度の配当増額率は2.9%で、2020会計年度から2025会計年度までの年率6.2%と比較して低くなりました。ブリストル・マイヤーズはまた、多額の負債をリスクの一つとして挙げており、利払い余力は9.07倍で、メルクの13.47倍と比較して低くなっています。
では、どちらの配当が勝るのか?
ブリストル・マイヤーズ スクイブがより優れた配当株です。より大きな配当を支払い、その支払いをより余裕を持ってカバーしています。2026年6月30日までの過去12か月間において、フリーキャッシュフローの45%を配当に充てました。メルクは52%でした。
今日、各銘柄に1万ドルずつ投資した場合、ブリストル・マイヤーズは年間430ドルを支払います。メルクは240ドルです。メルクの配当は現在より速く成長していますが、各社の2025会計年度のペースで計算すると、メルクのインカムがブリストル・マイヤーズを追い越すのは約2054年頃になるでしょう。10年目では、ブリストル・マイヤーズは約556ドル、メルクは約376ドルとなります。
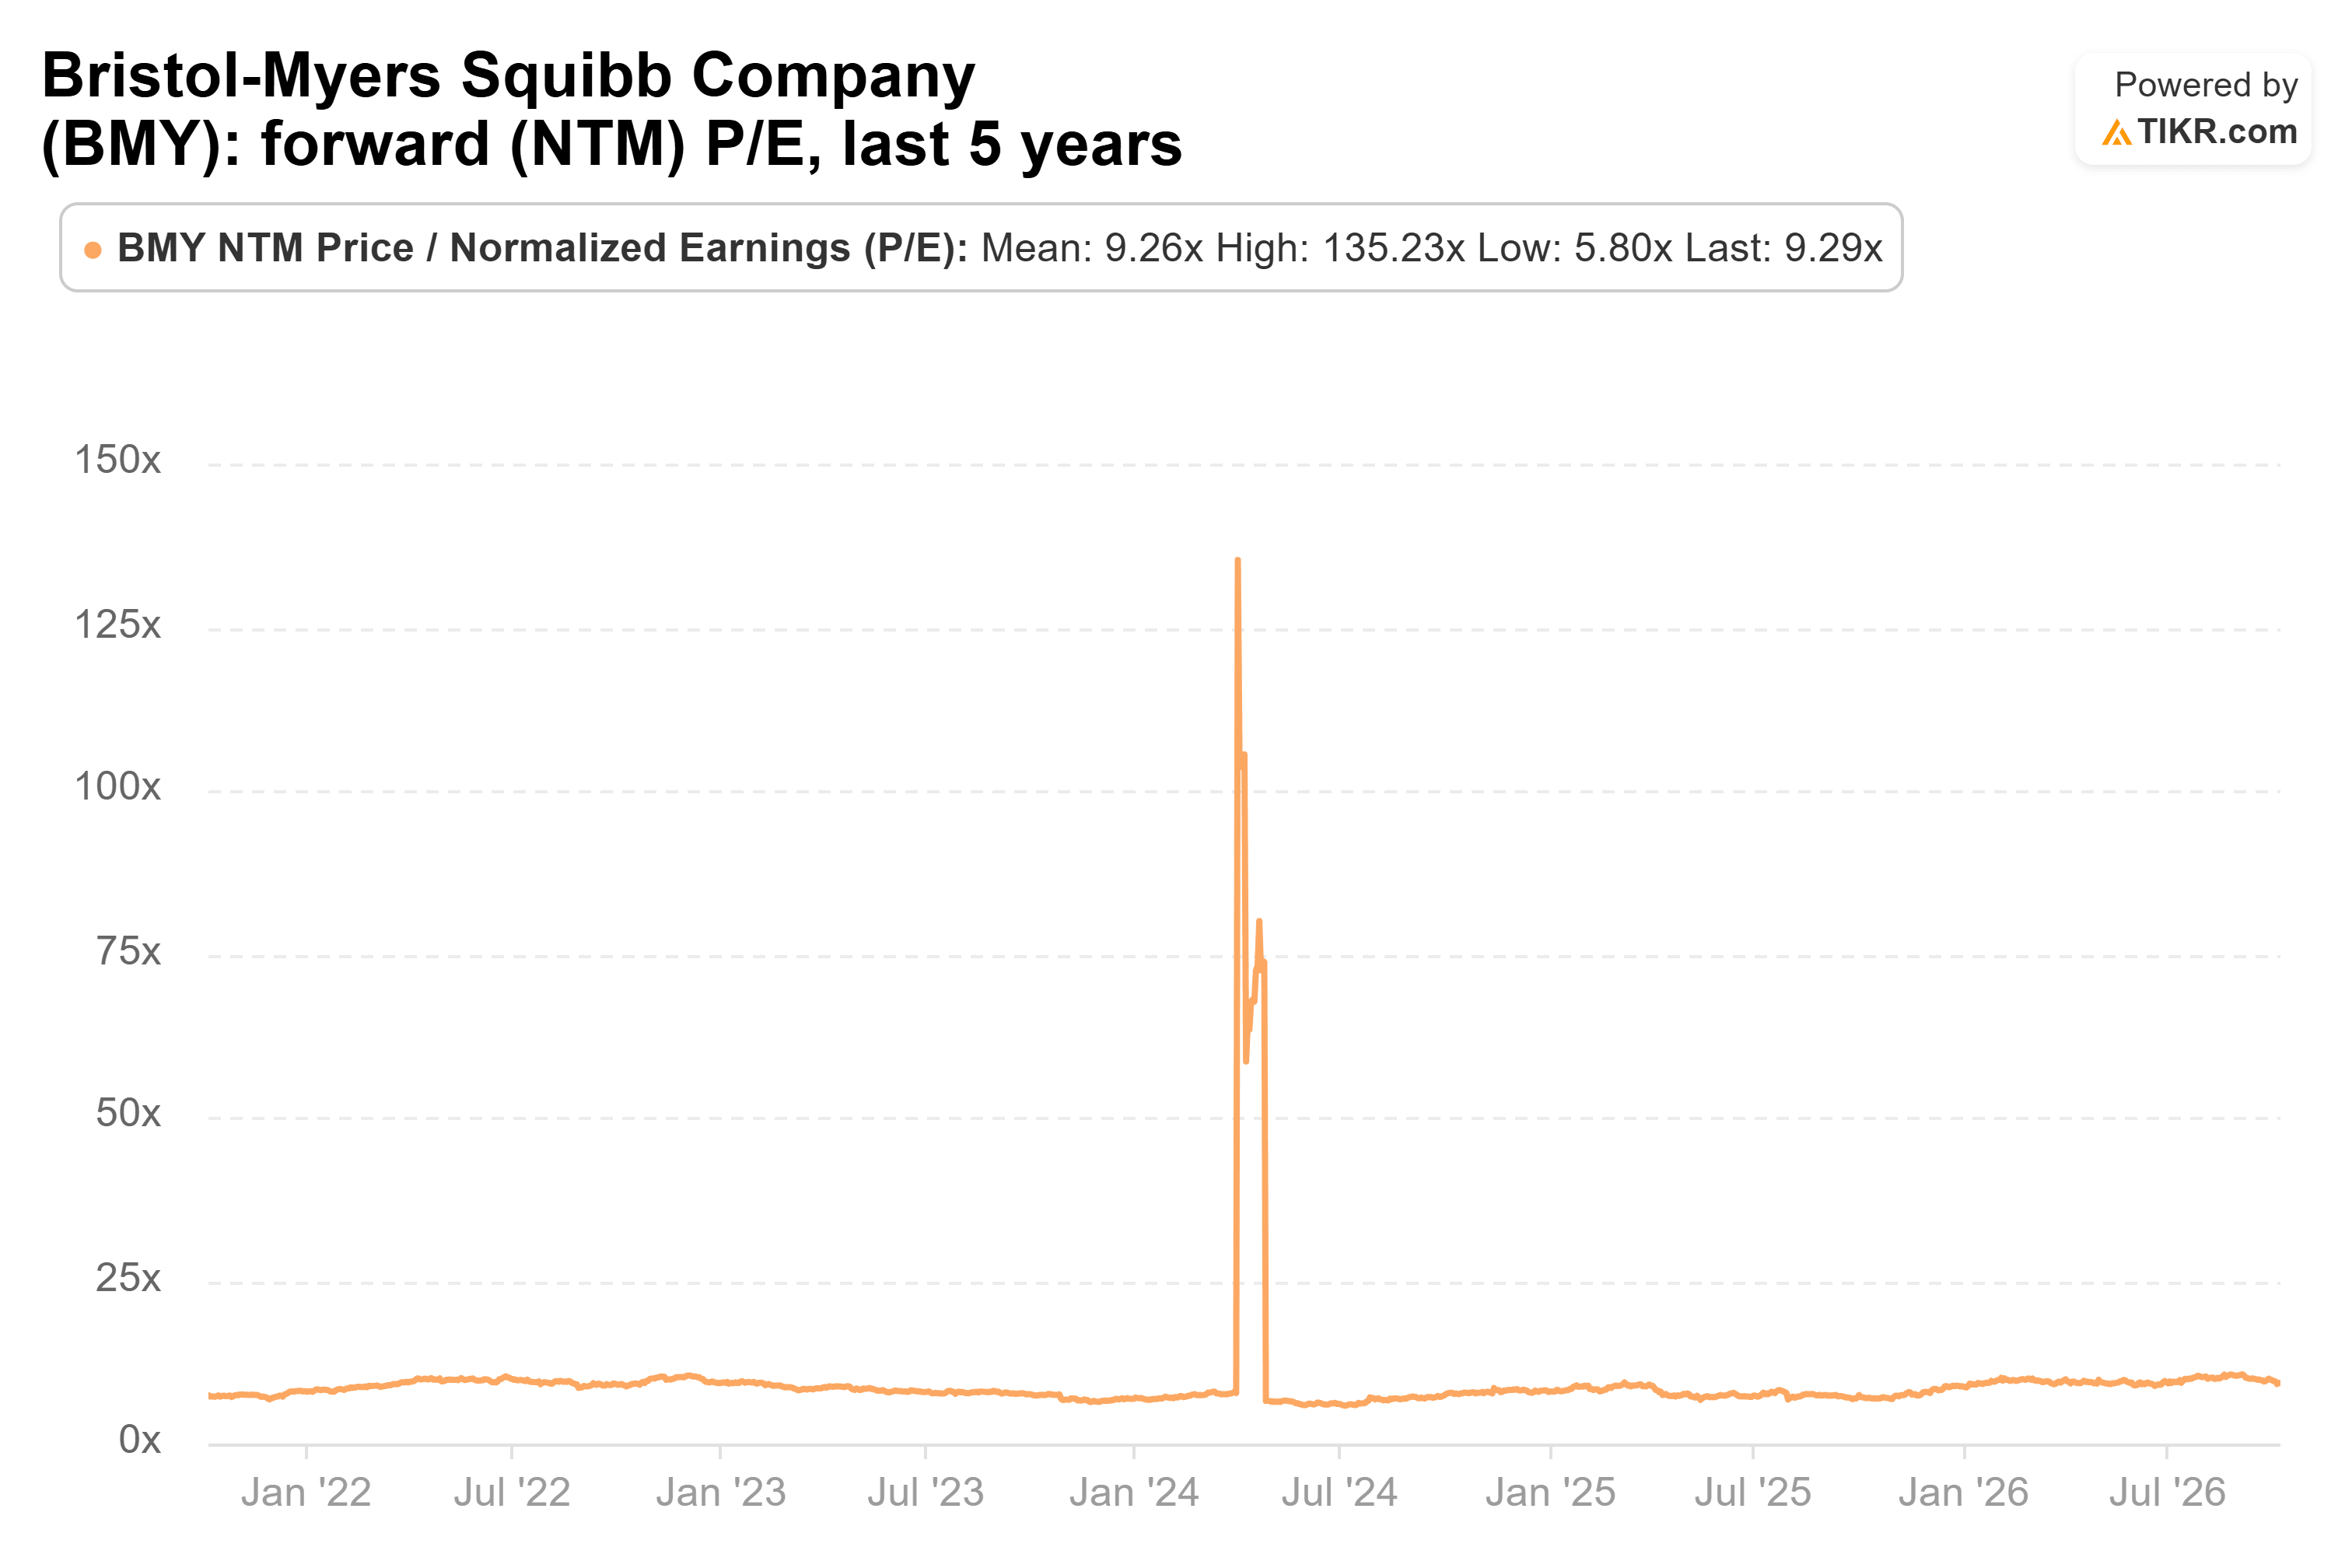
市場はブリストル・マイヤーズにプレミアムを課しているわけでもありません。同社の株価は予想株価収益率9.3倍で、5年平均と同水準です。
これは、メルクの配当が安全でないと言っているわけではありません。それはカバーされており、CFOは増額にコミットしており、より軽い負債負担を抱えています。経営陣はまた、2030年代半ばまでに20以上の新製品から700億ドルの商業的機会を見込んでいます。ただ、結局のところ、ブリストル・マイヤーズは今日より多くの配当を支払い、それをより良くカバーしており、メルクのより速い増額ペースではその差を埋めるのに数十年を要するということです。
もちろん、ブリストル・マイヤーズのmilvexianとCobenfyの結果発表(現在2027年に予定)は、次の成長段階について多くのことを示すでしょう。したがって、次の配当増額額が注目すべき数字となります。
では、ブリストル・マイヤーズ スクイブの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ブリストル・マイヤーズ スクイブがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、事業に対するご自身の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供することを意図したものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。投資を楽しんでください!


