


主なポイント
- Cleveland-Cliffsの株価は、第3四半期の調整後EBITDAが6億1200万ドルに達し、経営陣の5億7500万ドルの業績見通しを上回ったことを受けて急騰した。
- 経営陣は、2027年の調整後EBITDAが40億ドルを超えると見込んでおり、これは2026年に想定される約17億ドルの2倍以上となる。
- TIKRの推計では、2027年のEBITDAは約30億ドルとされており、経営陣の野心的な目標の規模を示しているが、算出方法は異なる。
- 高水準の負債と鋼材価格の変動性は依然として主要なリスクであり、第4四半期のキャッシュ生成が重要な試金石となる。
何が起きたのか?
Cleveland-Cliffs (NYSE: CLF)の株価は10月19日、同社が3年ぶりの強い四半期業績を報告し、野心的な収益性の見通しを示したことを受けて上昇した。
同社の第3四半期決算リリースによると、調整後EBITDAは6億1200万ドルに達し、5億7500万ドルという業績見通しを上回り、第2四半期の2億8600万ドルの2倍以上となった。
1株当たり調整後利益は0.28ドルに達し、平均販売価格は前年同期の1,032ドルから1,177ドル(純トン当たり)に上昇した。
CEOのLourenco Goncalves氏は、これを同社の「3年ぶりの強い四半期」と呼んだ。
経営陣はまた、第4四半期の調整後EBITDAを約7億1500万ドルと見込んでおり、収益性のさらなる改善が期待されることを示唆している。
Cleveland-Cliffsは2027年に40億ドルのEBITDAを達成できるか?
経営陣は、新たに締結された顧客契約と現在の鋼材価格予測を背景に、2027年の調整後EBITDAが40億ドルを超えると見込んでいる。
2026年の第1四半期から第3四半期までに生み出された9億9300万ドルの調整後EBITDAに、第4四半期の7億1500万ドルという業績見通しを加えると、年間で約17億ドルが想定される。
したがって、2027年の見通しは、想定される2026年の水準の2倍以上を表している。
TIKRの推計によると、Cleveland-Cliffsは2027年に約30億ドルのEBITDAを生み出すと予想されており、EBITDAマージンは約13%に達すると見込まれている。

TIKRのEBITDA推計は、必ずしも経営陣の調整後EBITDA見通しと同じ方法で計算されているわけではないため、これらの数値を直接同等のものとして扱うべきではない。
今月初め、Wells FargoはCLFをOverweightに格上げし、2027年のEBITDA予測を26.5億ドルとした。
業界の文脈として、Steel Dynamicsは第2四半期2026に9億2100万ドルの調整後EBITDAを報告しているが、その結果は異なる報告四半期をカバーしている。
債務削減がCLF株にとって重要な理由
Cleveland-Cliffsのバランスシートは依然として大きなリスク要因である。
TIKRのデータによると、Cleveland-Cliffsの純負債対EBITDA比率は、2023年の約1.6倍から2025年にはほぼ81倍に増加した。これは主に、例外的に弱いEBITDAを反映している。この過去の指標は、経営陣が2027年半ばまでに2.5倍未満とする目標の根拠となる調整後のレバレッジ計算とは異なる可能性がある。
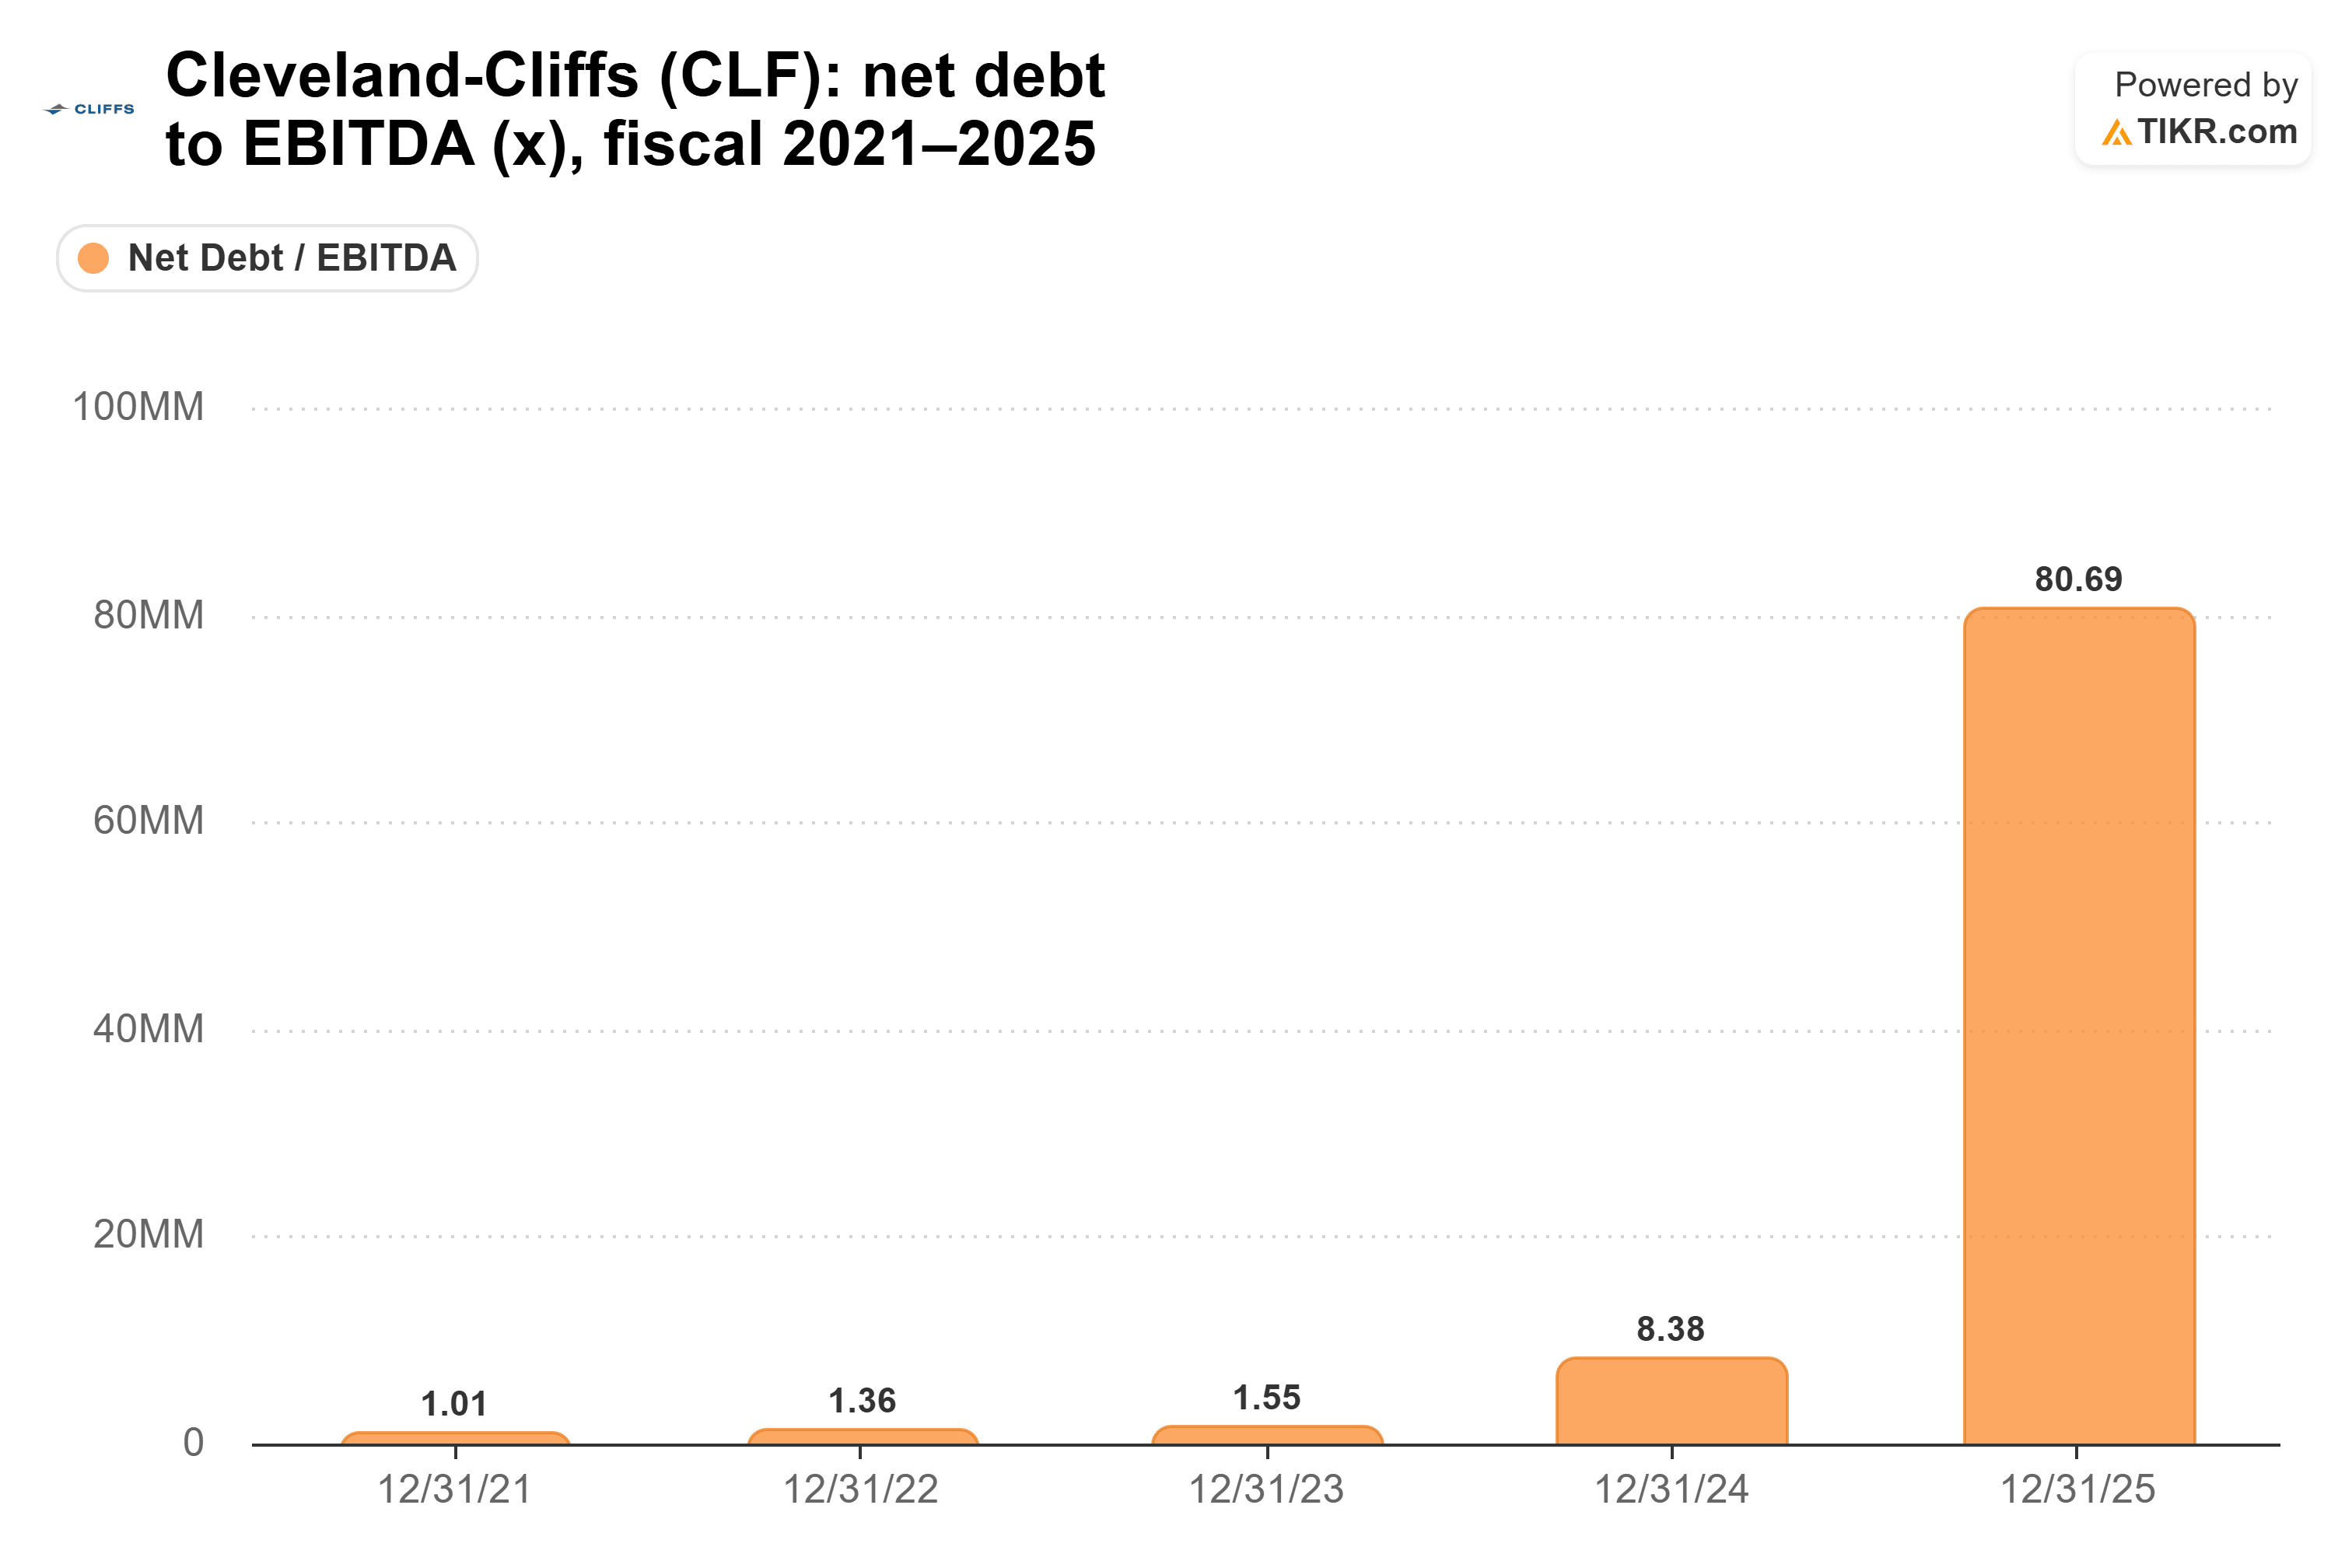
経営陣は、第4四半期に大幅な債務削減を見込んでおり、2027年半ばまでにレバレッジを2.5倍未満にすることを目標としている。
9月末時点で約76億ドルの純負債を抱えており、より強いキャッシュ生成が重要となる。同社はまた、カナダ市場の供給過剰を背景に、Stelcoの亜鉛メッキラインを無期限に停止する計画である。
CLF株の評価額は投資家に何を伝えているか?
Cleveland-Cliffsは、決算による上昇前の10月16日の終値時点で、約9.2倍のフォワードPERで取引されていた。
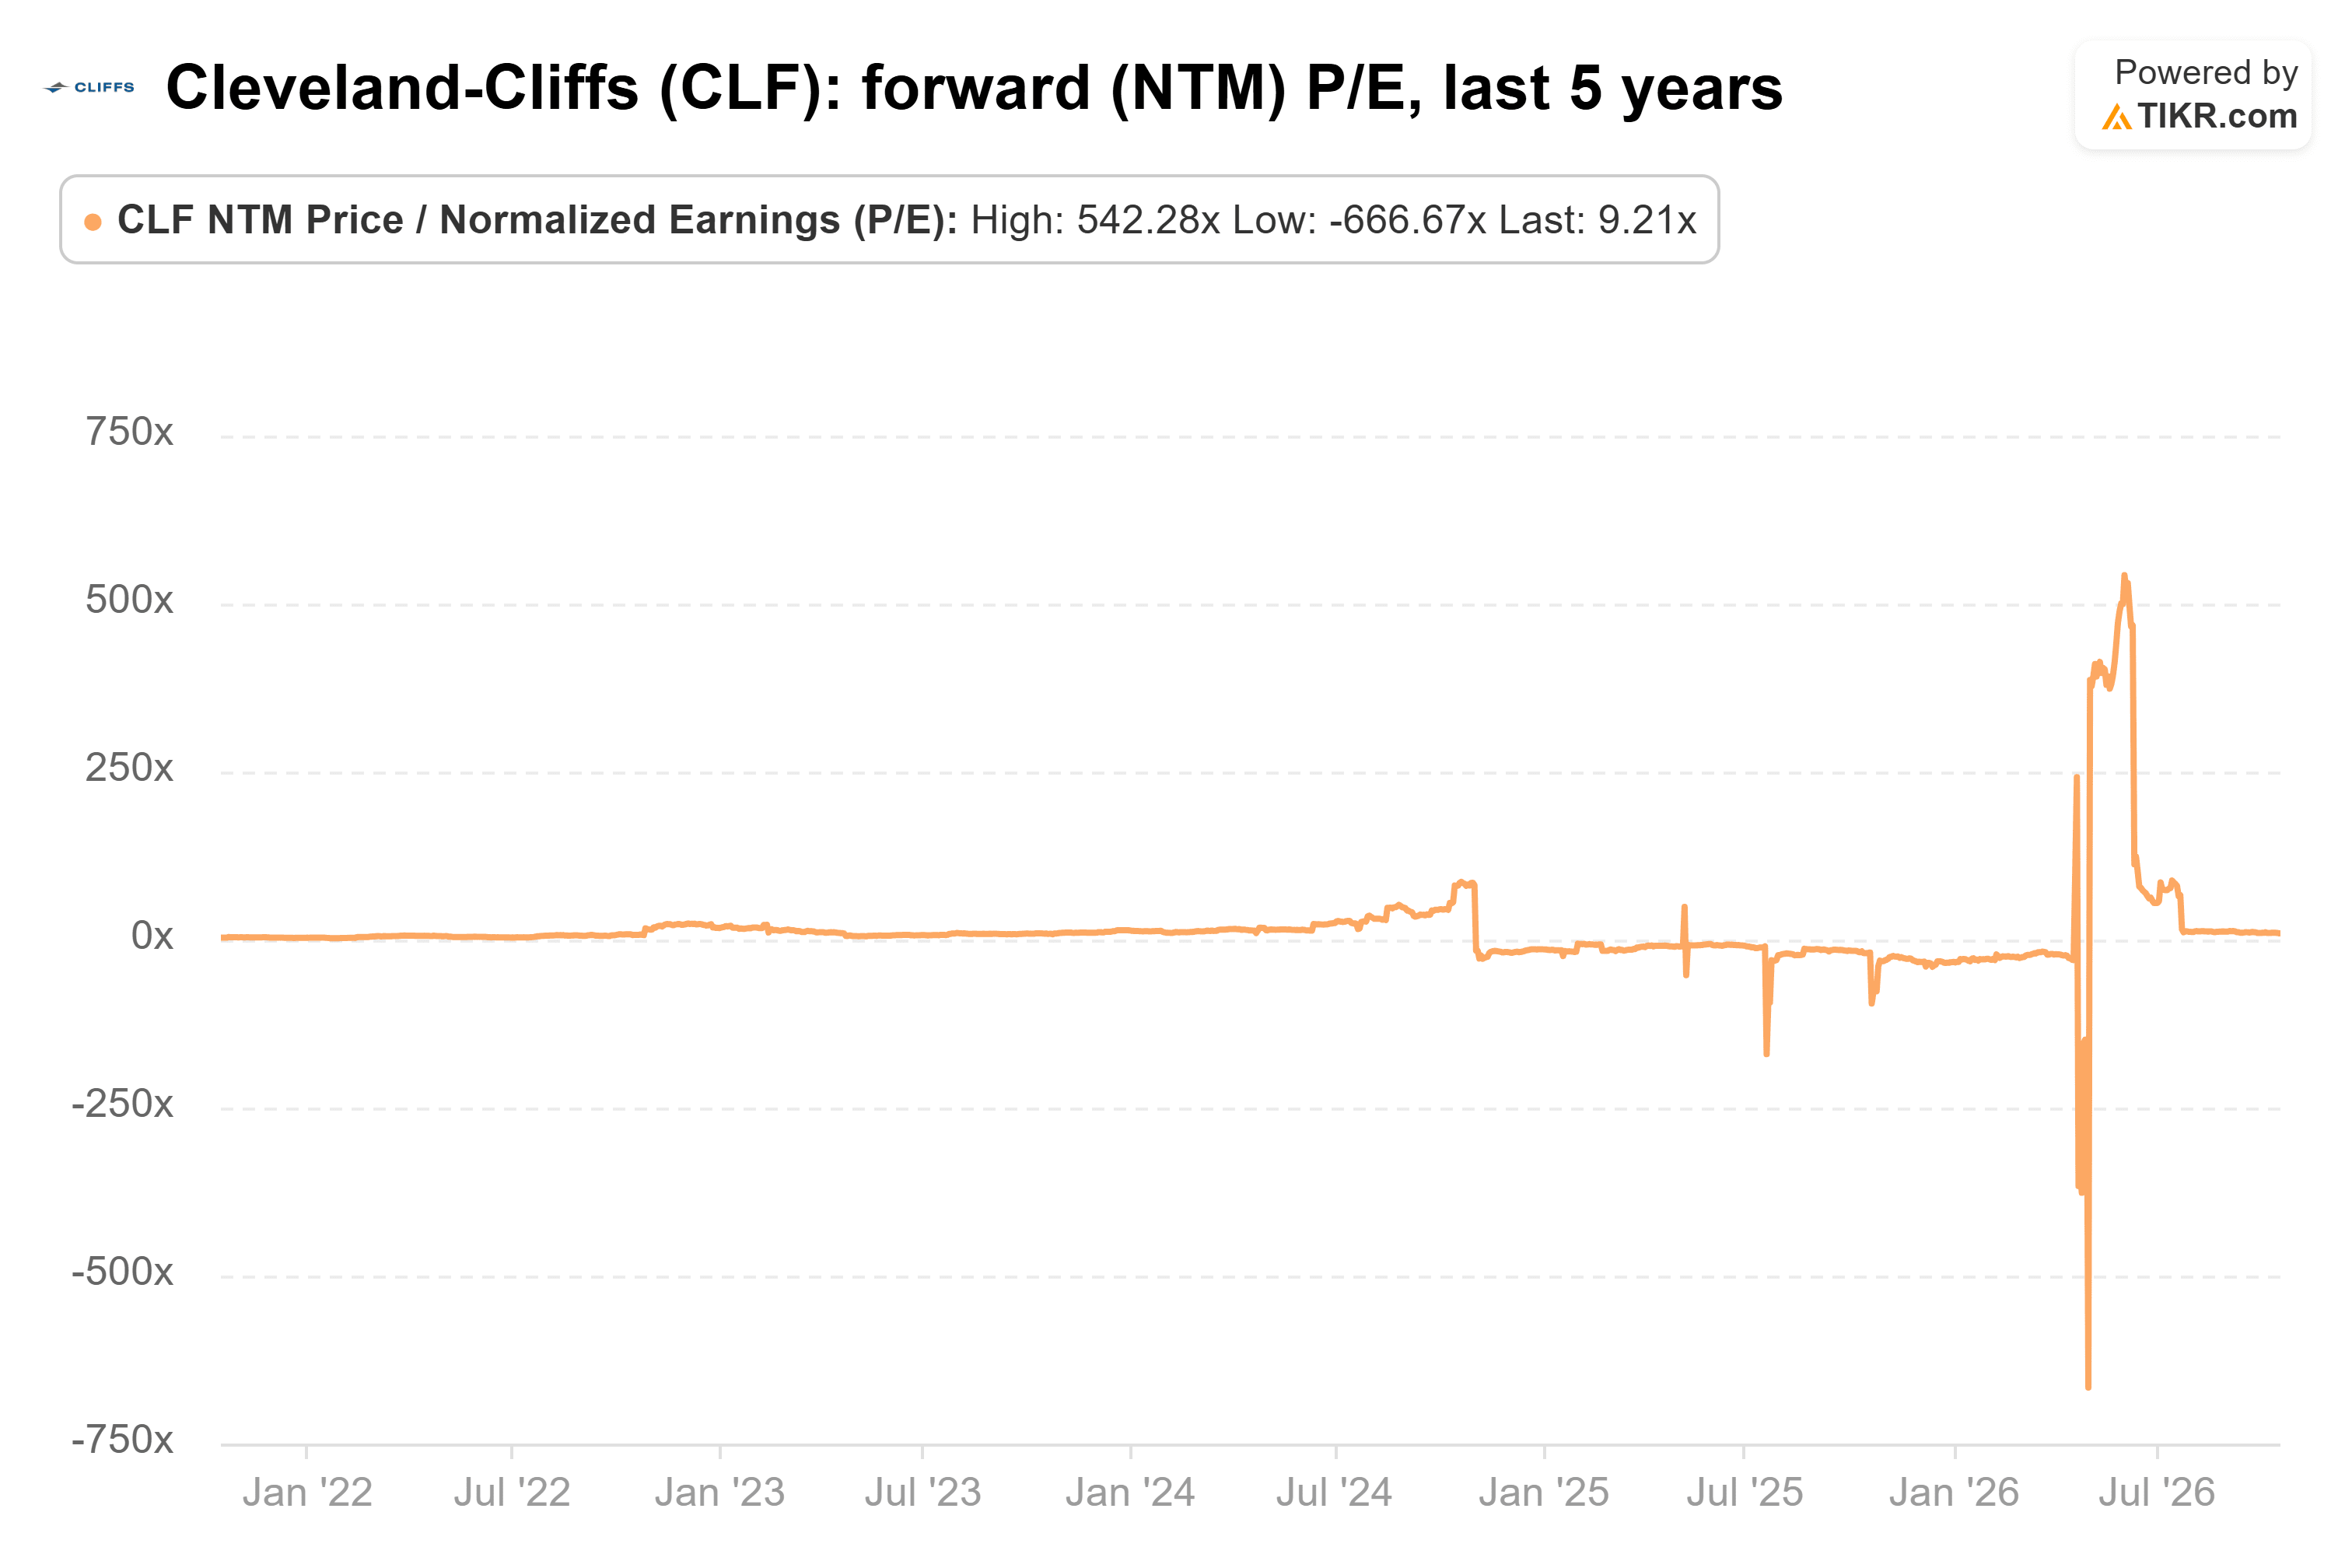
しかし、このチャートは、利益予想がゼロに近づいたり、それを下回ったりする際に極端に高いまたは低い評価倍率を示しており、その過去平均は公正価値を判断するための信頼できる基準とはならない。
Cleveland-Cliffsの上昇は、より強い四半期業績と改善する業績見通しによって正当化されているように見えるが、同社の40億ドルという2027年の調整後EBITDA見通しが、自動的に株が割安であることを意味するわけではない。
経営陣の野心的な2027年の見通しは、有利な鋼材価格、顧客契約、そして継続的な業務改善に依存している。
CLFは、明らかに割安な株というよりも、利益回復の機会としてより魅力的に見える。投資家は、第4四半期の調整後EBITDAが7億1500万ドルに近づくかどうか、そして経営陣が意味のある債務削減を達成するかどうかに注目すべきである。
両方の目標が達成されれば、強気の根拠は強まるだろう。しかし、鋼材価格の弱含みや債務削減の失望は、株価が上昇を維持することを困難にする可能性がある。
では、Cleveland-Cliffsの株価の実際の価値は?
TIKRを使えば、どんな株の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの仮定を入力するだけで、Cleveland-Cliffsの価値がどうなるかを確認できます。ウォール街のコンセンサス予測から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの推計に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!


