

主なポイント
- CoreWeaveの株価は過去1年で約57%下落し、10月19日の終値は61.12ドルであったが、ウェルズ・ファーゴは160ドルの目標株価を維持した。
- ウォールストリートのコンセンサス目標株価は依然として約141ドル前後であり、AIインフラ収益の大幅な成長期待が支えとなっている。
- 資金調達コストは依然として主要な懸念材料であり、第2四半期の純支払利息は6億4000万ドルに達し、経営陣は第3四半期のコスト増加を予測している。
- ウェルズ・ファーゴの160ドル目標は楽観的なシナリオ下では達成可能であるが、CoreWeaveの継続的な損失にもかかわらず、大幅なバリュエーション回復が必要となる。
CoreWeave (NASDAQ: CRWV) は、2025年10月16日に株価が141.74ドルで引けて以来、その価値の約57%を失った。同社株は2026年10月19日に61.12ドルで取引を終え、投資家が同社のAIインフラ資金調達コストを再評価する中での急落が際立っている。
この下落にもかかわらず、ウェルズ・ファーゴのアナリスト、マイケル・タリンは160ドルの目標株価を維持しており、10月19日の終値から約162%の上昇余地を示唆している。
中心的な疑問は、AIコンピューティングに対する急速に高まる需要が、同社の拡大する債務負担と、はるかに高い株価評価を正当化するのに十分なキャッシュフローを生み出せるかどうかである。
CoreWeave株がこれほど下落した理由
CoreWeaveの最近の下落は、資本集約的なAIインフラ事業の資金調達コストに対する懸念の高まりを反映している。
同社のSECに提出された第2四半期決算リリースによると、収益は前年同期比112%増の25億7500万ドルに増加した。
しかし、純損失は前年の2億9000万ドルから6億2600万ドルに拡大し、純支払利息は2億6700万ドルから6億4000万ドルに急増した。
この資金調達負担は、投資家にとって無視することがますます困難になっている。
第2四半期決算説明会において、経営陣は第3四半期の支払利息を8億6000万ドルから9億4000万ドル、年間設備投資額を350億ドルから390億ドルと予測した。
CoreWeaveの社債も10月に圧力を受け、TIKRが報じたように、上昇する借入コストと債務によるAIインフラ拡張の持続可能性に対する投資家の懸念を反映した。
株価は、これらの懸念が強まった10月16日終値の週に約25%下落した。
それにもかかわらず、ウォールストリートの見解は分かれている。
ウェルズ・ファーゴは10月19日に160ドルの目標を維持し、ゴールドマン・サックスは目標株価を139ドルから106ドルに引き下げたにもかかわらず、CoreWeaveを買いに格上げした。
ゴールドマンの動きは、CoreWeaveに影響を与える相反する力、すなわちコンピューティングパワーに対する非常に強い需要と、重要な資金調達リスクの両方を浮き彫りにしている。
ウェルズ・ファーゴがこれほど大きな上昇余地を見る理由
ウェルズ・ファーゴの楽観的な見通しは、CoreWeaveが拡大するインフラ容量と契約済みの顧客コミットメントを、将来の大幅な収益に転換できるという期待を反映している。
タリンは以前、8月の業績発表後、目標を155ドルから160ドルに引き上げ、AIコンピューティング需要に対する前向きな見方を維持した。
一方、10月16日時点のTIKRデータによると、アナリストの平均目標株価は約141ドルであり、1年前の約142ドルと比較された。
これは、株価が大幅に下落したにもかかわらず、アナリスト全体の株価期待がほぼ同じ水準に落ち着いたことを示唆している。
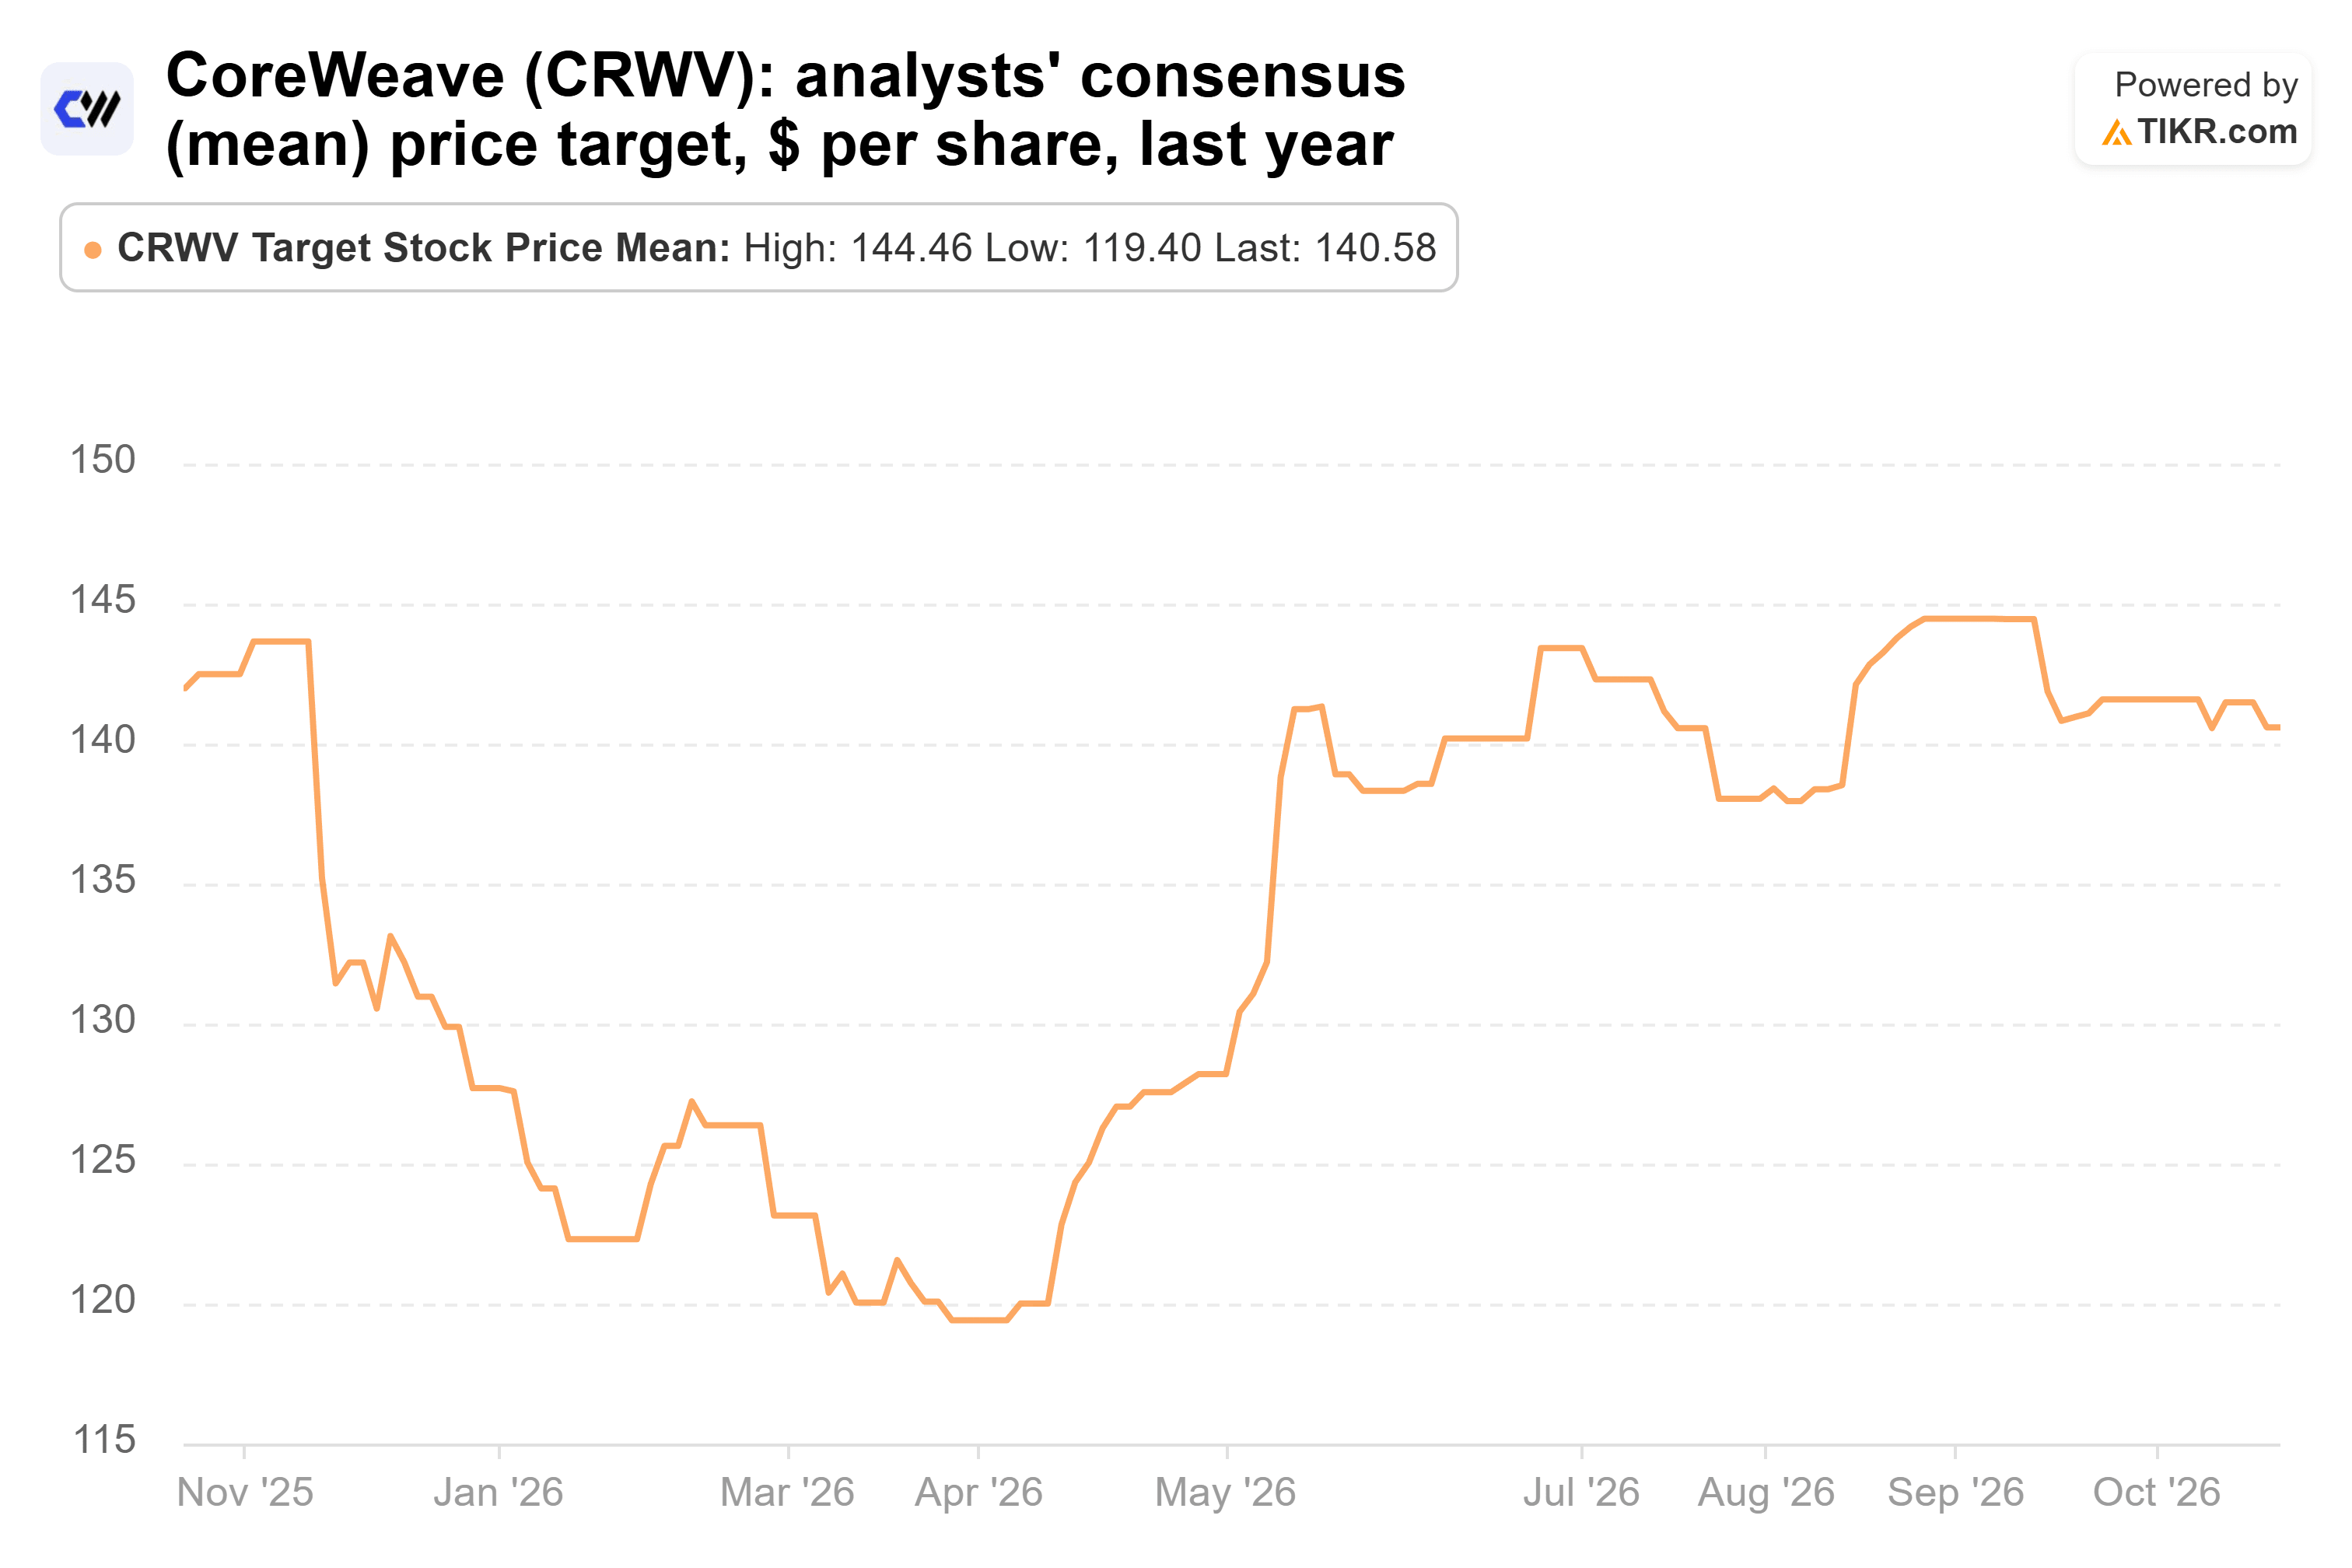
このチャートは、投資家が同社の資本構成についてますます懸念を強める中でも、アナリストの集合的な株価期待が以前の下落から回復したことを示している。
この楽観論は主にCoreWeaveの成長可能性に根ざしている。
TIKRコンセンサス予測によると、収益は2025年度の約51億ドルから、2026年度には129億ドル、2028年までにほぼ430億ドルに増加すると見込まれている。
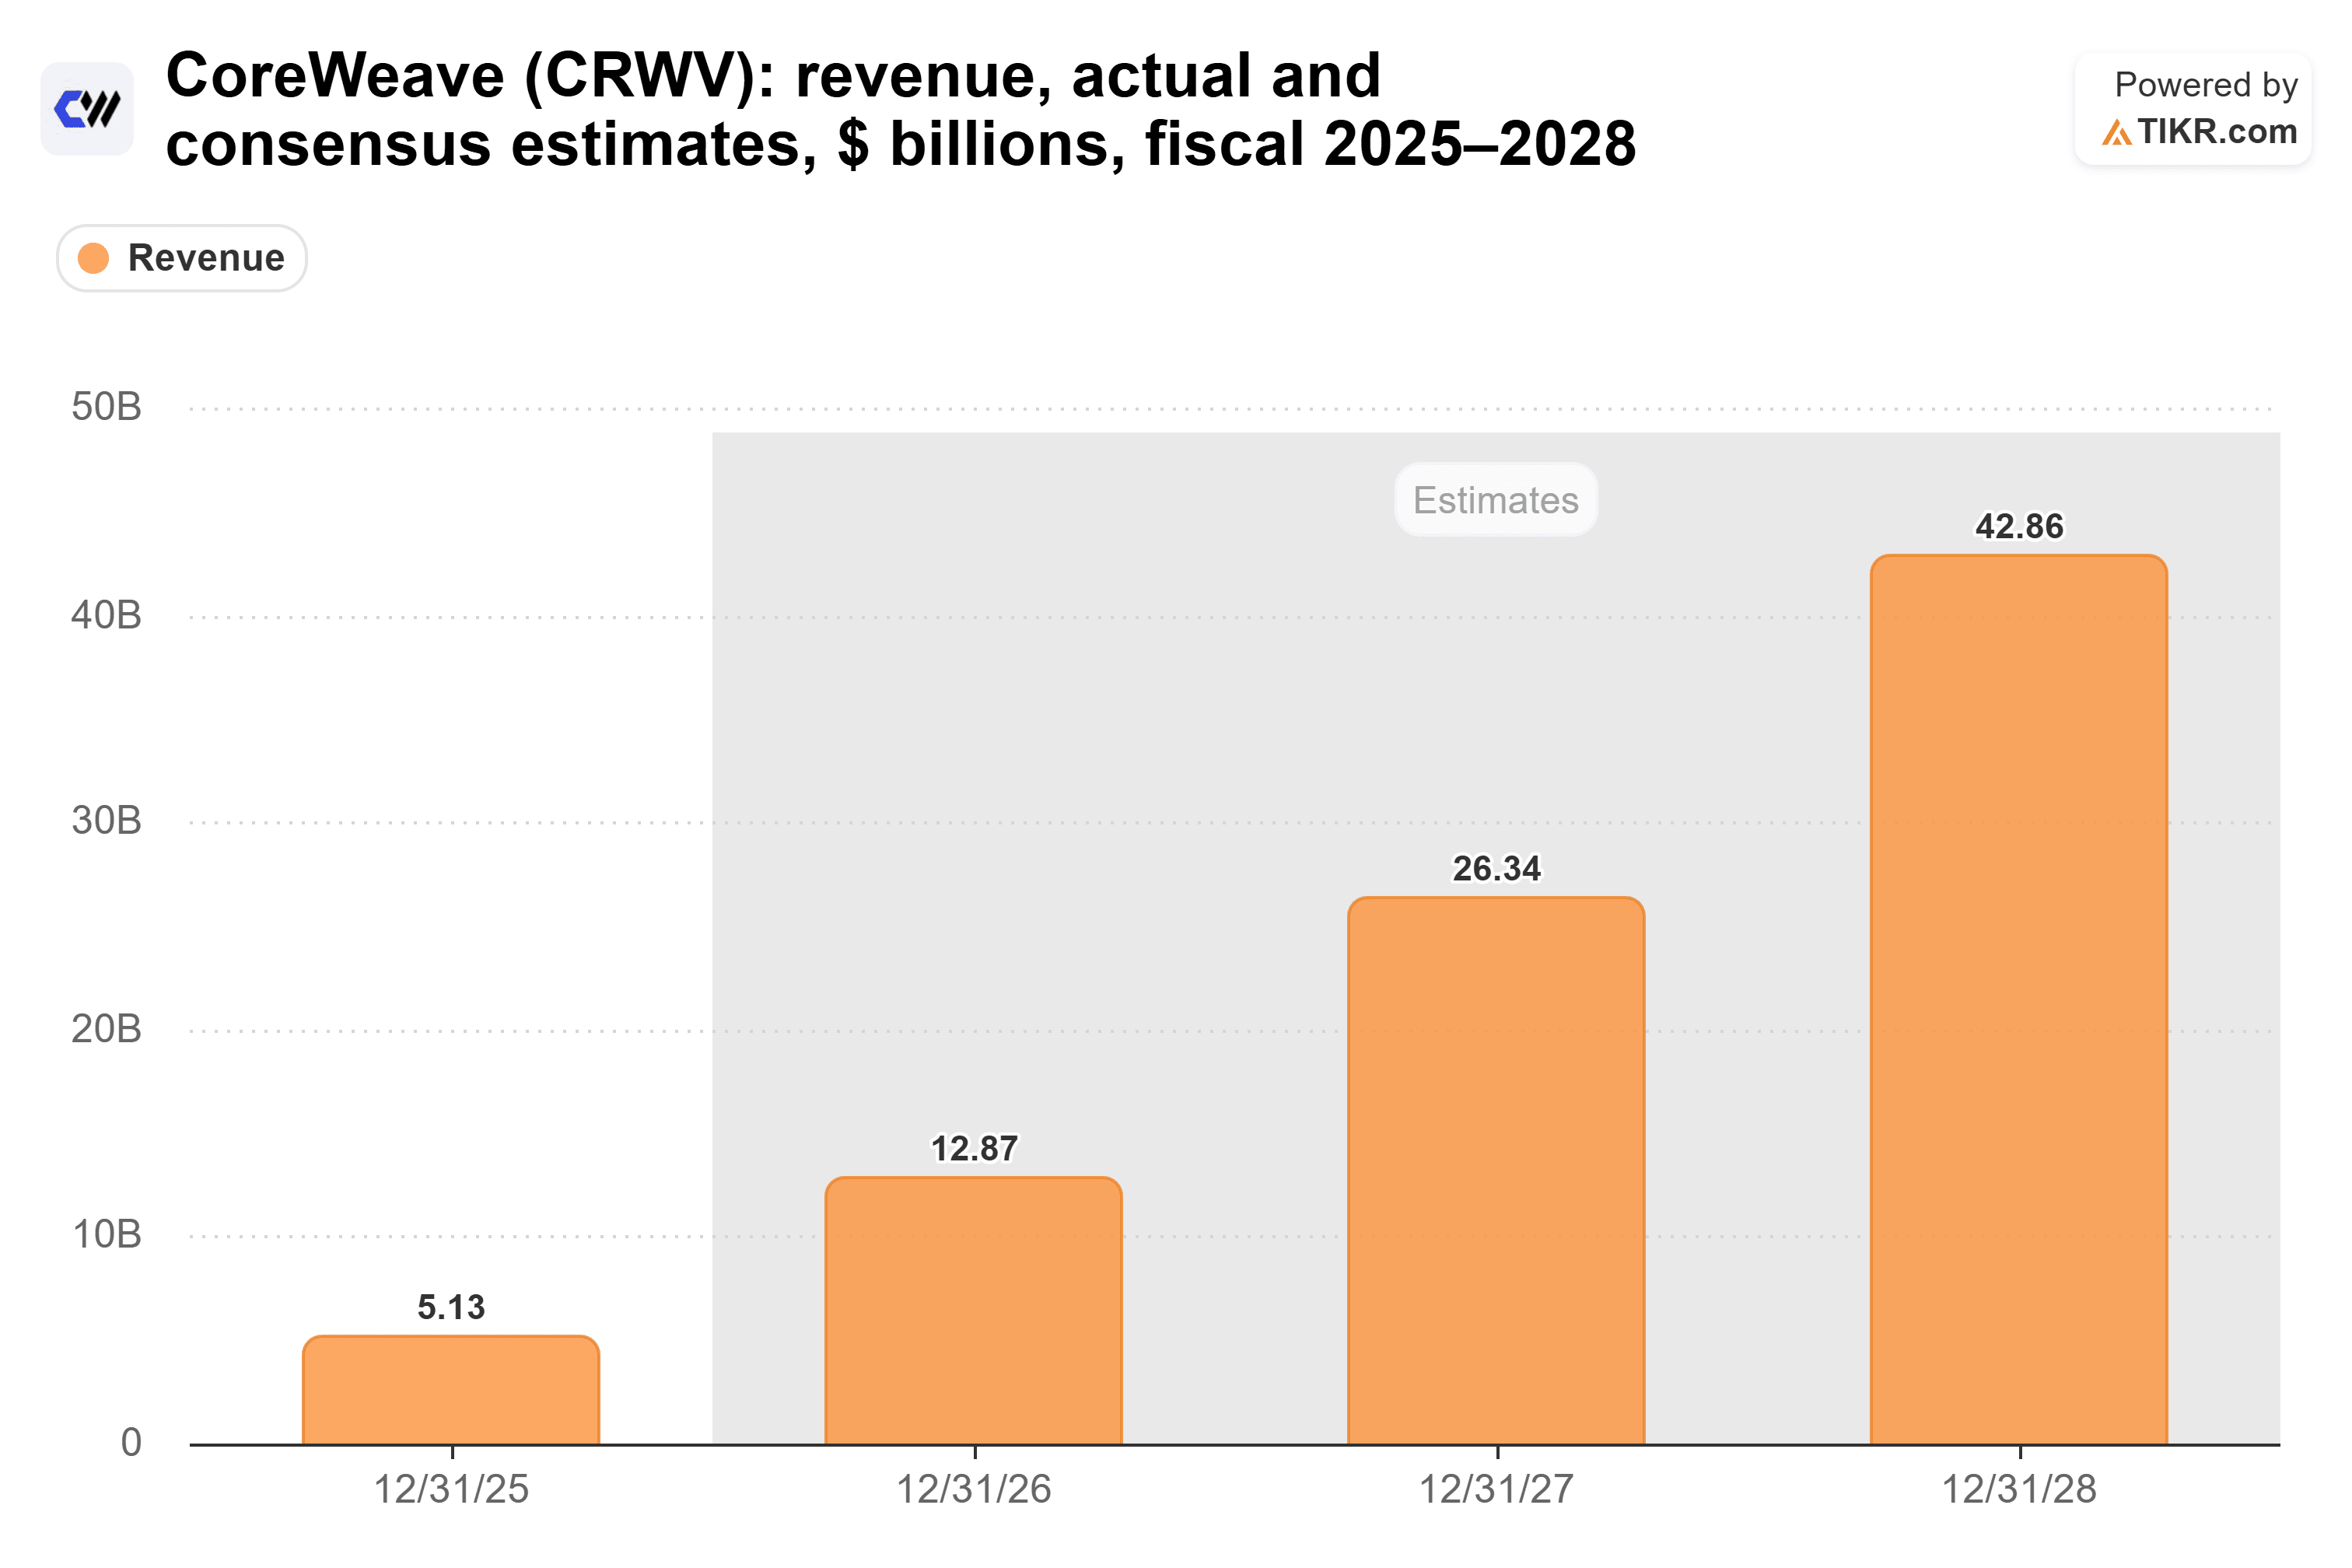
これらの予測は、CoreWeaveが追加インフラの展開と顧客コミットメントの収益化に成功することを前提としているが、並外れた拡大を示している。
同社の第2四半期財務業績によると、6月末時点で約1040億ドルの収益バックログを報告しており、将来の需要に対する見通しを提供している。
CEOのマイケル・イントレーターは、第2四半期決算説明会でこの強みを強調した:
「当社の近い将来のキャパシティは事実上売り切れています。」
CoreWeaveの事業規模は、他のAIインフラプロバイダーと比較しても相当なものだ。
比較として、Nebius (NASDAQ: NBIS) は第2四半期収益を5億8230万ドルと報告しており、CoreWeaveの25億7500万ドルと比較すると、CoreWeaveの四半期収益は約4倍大きい。
しかし、収益リーダーシップはCoreWeaveの収益性課題を解消しない。
Yahoo Financeのアナリスト予測によると、アナリストはCoreWeaveが2027年に1株あたり約4.24ドルの損失を出すと予想しており、これは90日前に予測された約3.48ドルの損失よりも悪化している。
これらの下方修正された利益予測は、急速な収益成長が期待されるにもかかわらず、CoreWeaveの財務見通しがより厳しいものになったことを示唆している。
ウェルズ・ファーゴの160ドルCoreWeave目標株価は理にかなっているか?
CoreWeaveの下落する株価は、そのバリュエーションを歴史的水準からかなり下回るものにした。
TIKRによると、10月16日時点で同株は、過去1年間でほぼ最低水準に近い、次四半期12ヶ月売上高の約1.7倍で取引されていた。
これは、同じ期間の平均約3.9倍、ピーク時の約8.2倍と比較される。
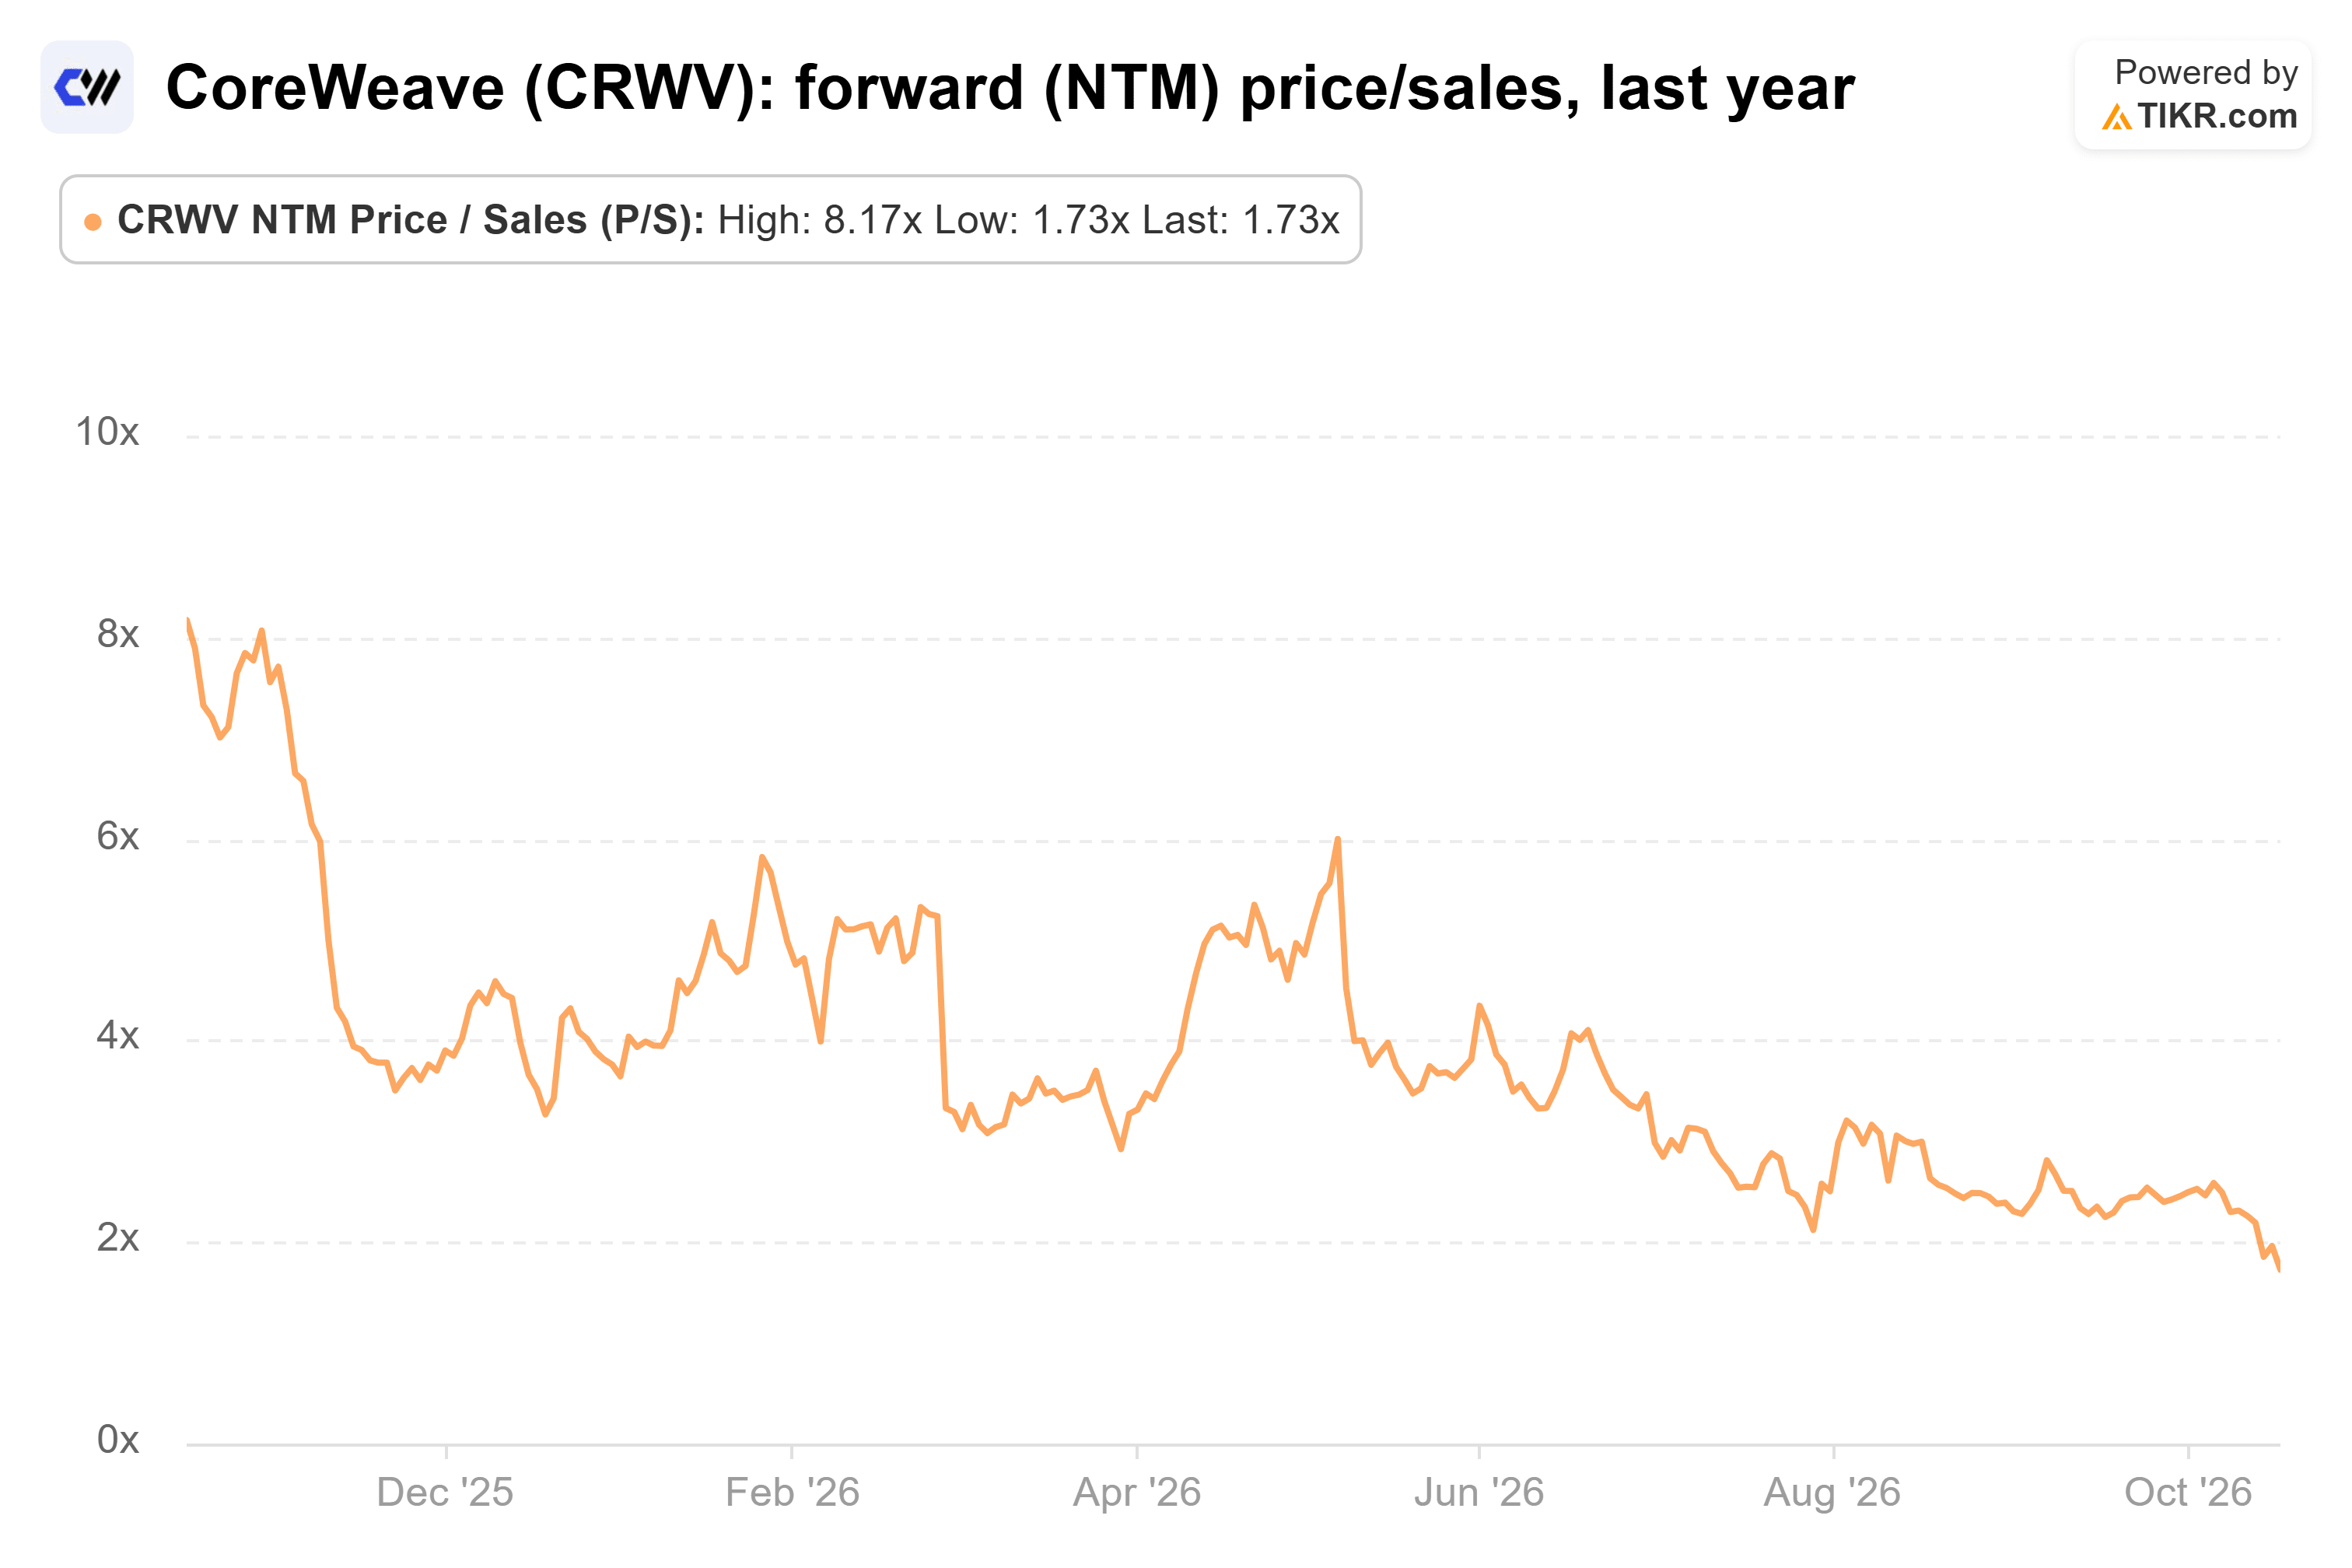
10月16日のバリュエーションベースラインを使用し、フォワード売上高予測と発行済株式数が変わらないと仮定すると、ウェルズ・ファーゴの160ドル目標は、約4.5倍の株価売上高倍率を意味することになる。
これはCoreWeaveの1年平均よりも高いが、歴史的なピークよりもかなり低い。
言い換えれば、160ドルに到達するには、今日の低迷したバリュエーションを単に維持するのではなく、投資家の信頼の意味ある回復が必要となる。
強気の論拠は、CoreWeaveの拡大するバックログ、加速する収益、キャパシティ制約が、同社のインフラ投資がより多くの収益を生み始めるにつれて、より高い倍率を正当化しうるというものだ。
弱気の論拠は、設備投資、支払利息、継続的な純損失が、その成長から株主が十分に利益を得ることを妨げる可能性があるというものだ。
第2四半期決算説明会において、経営陣は第3四半期の収益を34億5000万ドルから36億ドルと予測し、調整後営業利益率が第4四半期までに10%台前半に達すると見込んでいる。
重要な点は、これらは経営陣の将来を見据えた期待であり、保証された結果ではないことだ。調整後営業利益率は、必ずしもプラスのGAAP利益やフリーキャッシュフローに変換されるわけではない。
57%下落後のCoreWeave株は買いか?
ウェルズ・ファーゴの160ドルCoreWeave目標株価は、強気シナリオでは可能であるが、公正価値の控えめな見積もりというよりは、積極的なものに見える。
CoreWeaveは、相当な契約済み収益と2028年までの急速な拡大を予測するアナリストを伴う、並外れた顧客需要を示している。
しかし、潜在的な162%のリターンは、収益成長だけに依存するものではない。
160ドルに到達するには、投資家がCoreWeaveのインフラ拡張への資金調達能力、収益性の改善、急速に成長する収益を持続可能なキャッシュフローに転換する能力に対する信頼を取り戻す必要がある。
次の四半期報告書は、経営陣の利益率改善計画とインフラ展開が順調に進んでいるかどうかを評価する上で特に重要となる。
現時点では、CoreWeaveは相当な上昇余地を提供するが、同社の上昇する資金調達コストと悪化する利益予測は、160ドルへの道筋を不確かなものにしている。
では、CoreWeave株の実際の価値は?
ウェルズ・ファーゴの160ドル目標株価は大きな上昇余地を示唆しているが、CoreWeaveの上昇する資金調達コストと不確かな収益性は、その将来のバリュエーションを投資家の前提条件に特に敏感なものにしている。
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、CoreWeaveがどのような価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予測から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務アドバイスとして意図されたものではなく、いかなる銘柄の売買推奨でもないことにご注意ください。当社はTIKR Terminalの投資データとアナリスト予測に基づいてコンテンツを作成しています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!


