アッヴィ株の主要統計
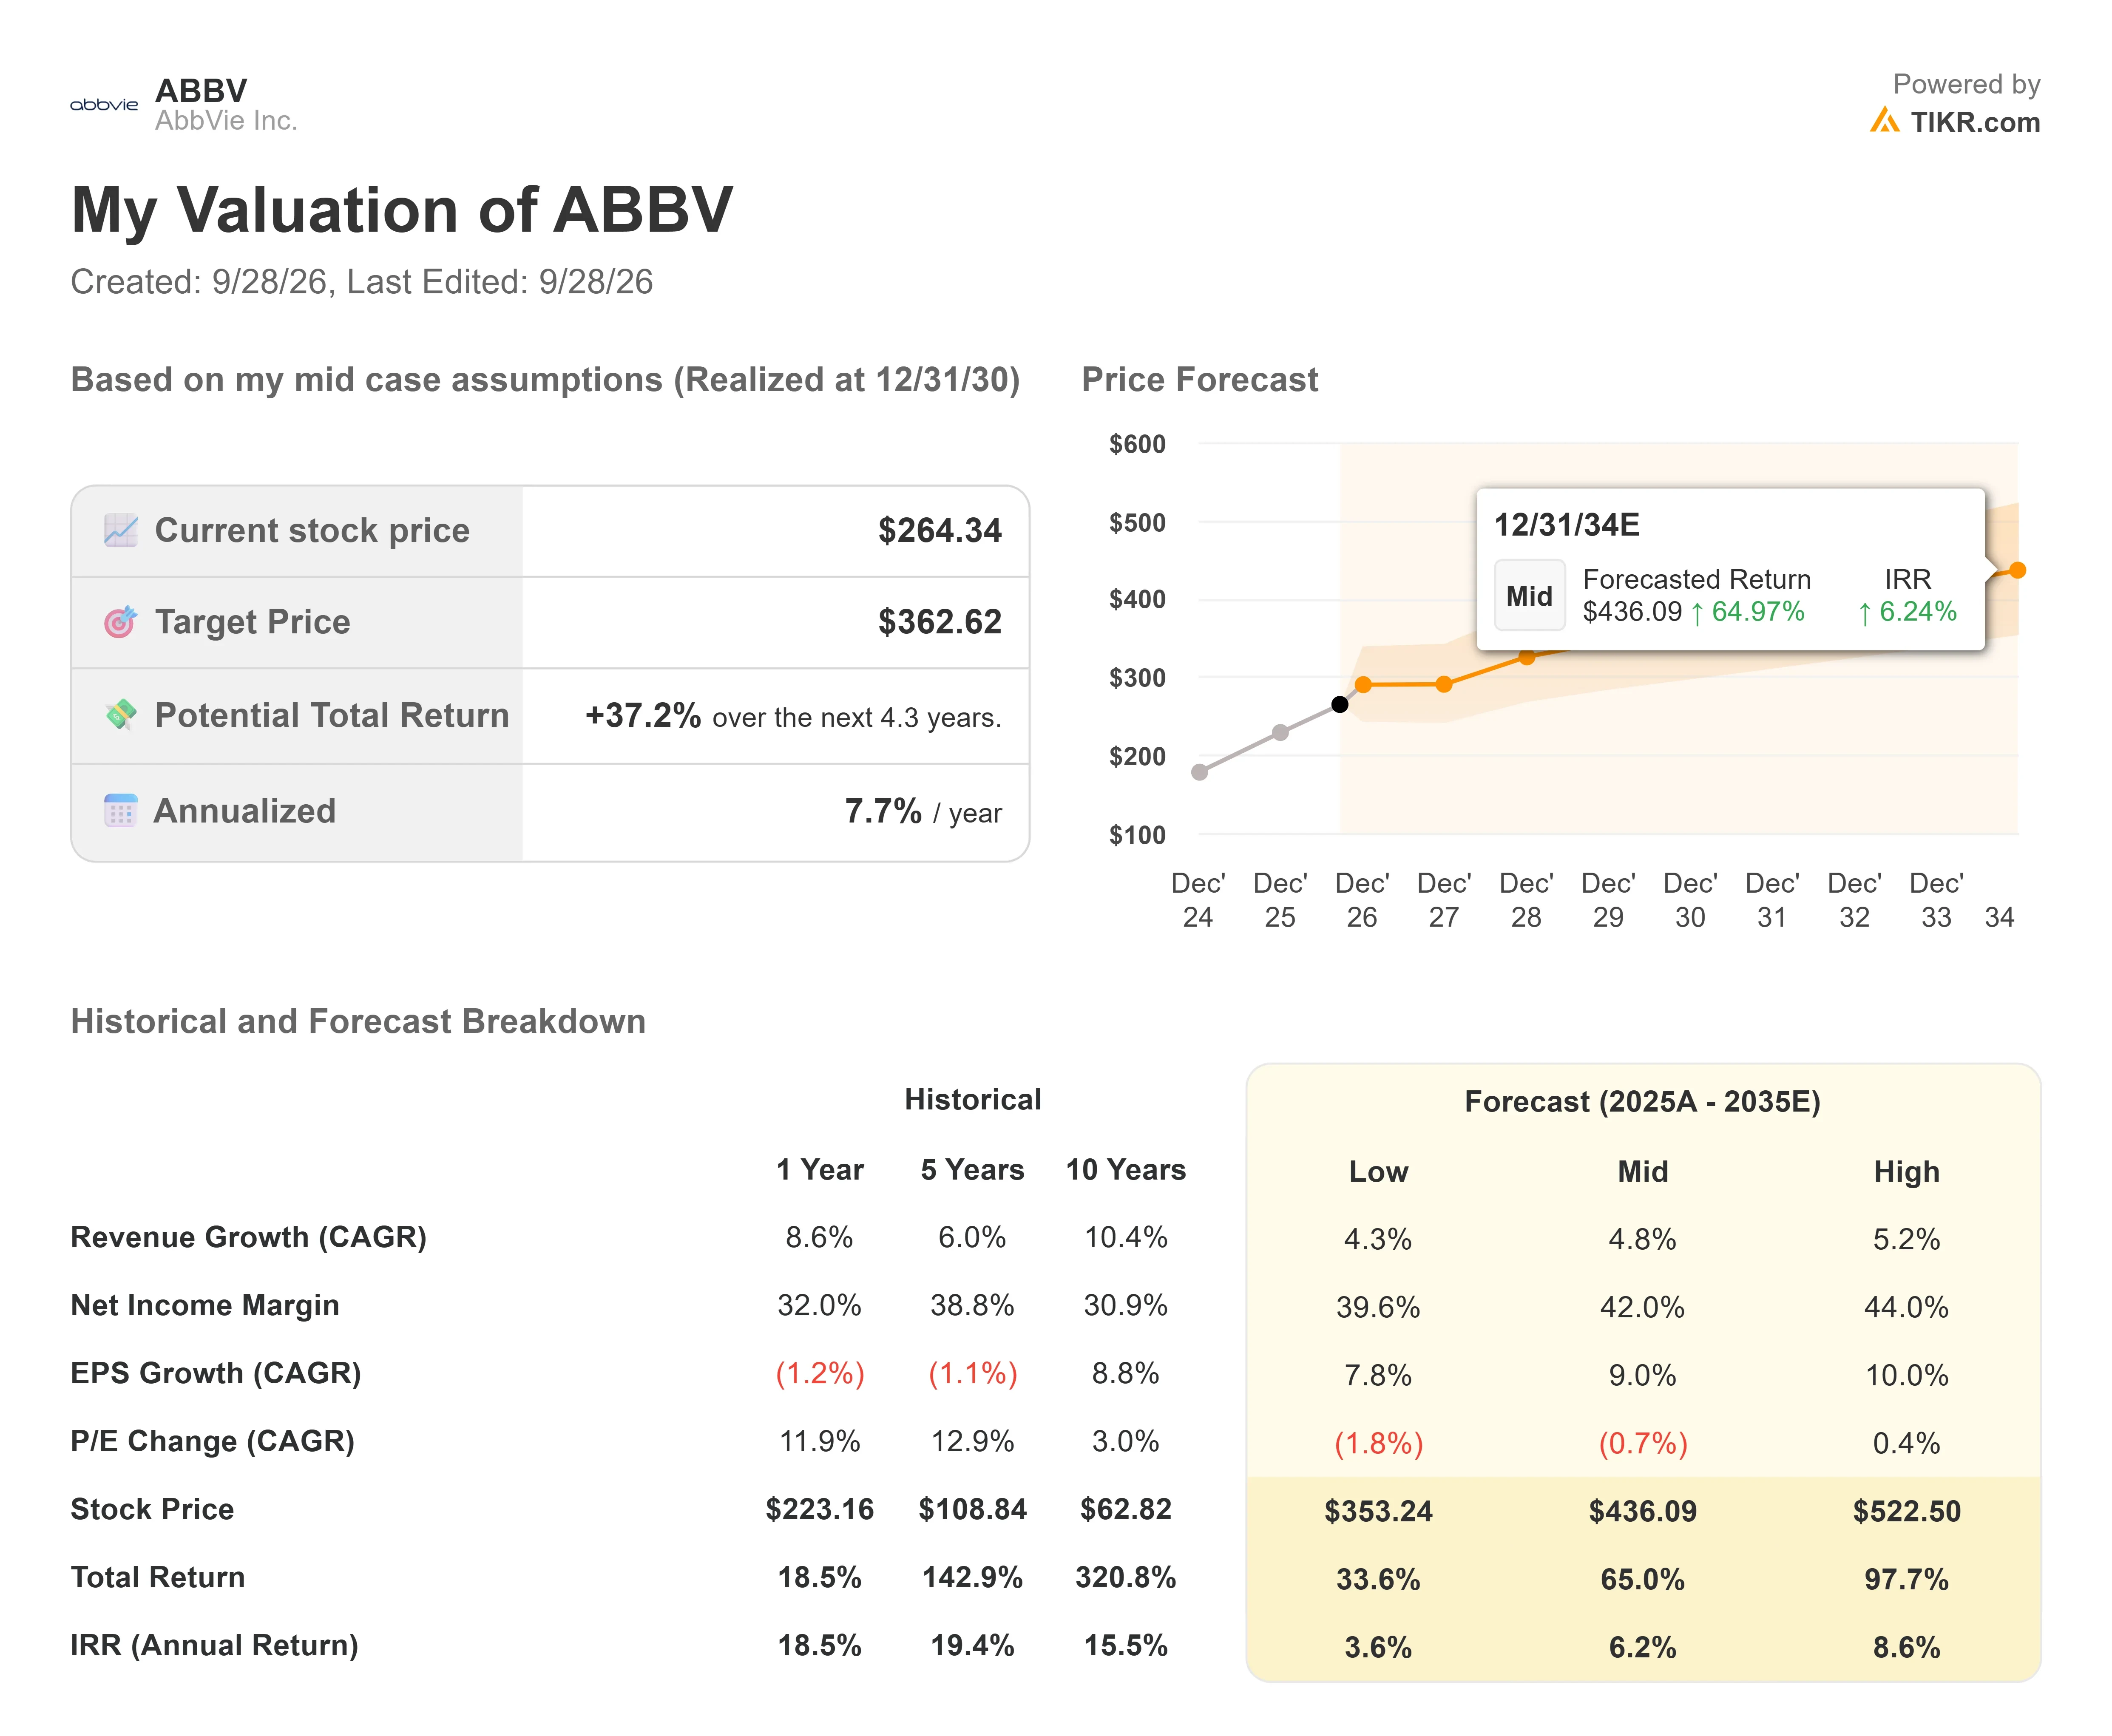
- 現在株価: $264.34
- 目標株価 (中間ケース): ~$363
- ストリートの目標株価: ~$279
- 潜在的なトータルリターン: ~37%
- 年率化IRR: ~8% / 年
新機能公開: TIKRの新バリュエーションモデルでお気に入りの銘柄の上昇余地を発見しよう (無料) >>>
何が起きたのか?
FDAは9月25日(金)、アッヴィ (ABBV)の1日1回服用のパーキンソン病治療薬「Juvmo (tavapadon)」を承認したと、ロイター通信が報じた。アッヴィは9月28日のリリースで、Juvmoを2026年10月に米国の患者に提供開始する見込みであると発表した。同社はこれを成人のパーキンソン病に対する「初の、そして唯一の選択的D1/D5受容体作動薬」と称している。
承認の10日前、経営陣はすでに投資家に対し、ローンチはゆっくりとしたペースで始まると伝えていた。9月25日の終値は$264.34で、2026年は15.69%上昇し、TIKRの52週高値$269.39を1.87%下回った。アッヴィの投資家向け資料によると、第2四半期の神経科学部門の売上高は20.3%増の32億2800万ドルとなった。
経営陣、Juvmoがメディケアの2027年償還枠を逃したと発言
9月15日のモルガン・スタンレー医療カンファレンスで、エグゼクティブ・バイス・プレジデント兼最高商業責任者(CCO)のジェフリー・スチュワート氏は次のように述べた。「ローンチのタイミングの関係で、2027年のメディケア償還の枠を逃してしまった。そのため、立ち上がりは少し遅くなるだろう」。10月のローンチで患者への提供は開始されるが、スチュワート氏の指摘は利用可能性ではなく、メディケアの支払いに関するものだった。
スチュワート氏は、アッヴィがパーキンソン病フランチャイズのピーク売上高を50億ドルと見込んでいると述べた。同社の2つのパーキンソン病点滴薬は2025年に8億6300万ドルの売上を計上した。Vyalevは9900万ドルから4億8200万ドルに急増し、Duodopaが4億4700万ドルから3億8100万ドルに減少した分を部分的に相殺した。
スチュワート氏はまた、Vyalevが2026年に世界的にブロックバスター(年間売上高10億ドル以上)の地位に達すると述べた。このラベルは通常、年間売上高10億ドル以上を意味し、2025年の総売上高の約2倍に相当する。Juvmoはレボドパや従来のドーパミン作動薬との直接比較ではなく、プラセボとの比較試験が行われたため、導入は、1日1回投与を選択する医師の判断と、償還制度の追いつき具合に依存することになる。

見返りはアッヴィの2030年予測にある
TIKRの予想修正データによると、2030年の売上高コンセンサスは6月30日以降約3%上昇し、約860億ドルとなっている。2026年の数字は同期間でわずか約0.5%の上昇に留まっている。この動きの一部は、2030年予想を出すアナリストが9人から13人に増え、コンセンサスが2030年の成長率を3%未満と見ているにもかかわらず、より広範なカバレッジを反映している可能性がある。

片頭痛治療薬について、会長兼CEOのロバート・マイケル氏は次のように述べた。「繰り返しになりますが、ピーク売上高は50億ドル以上と見込んでおり、少なくともセルサイド(売り手側)のコンセンサスは約40億ドルです。つまり、これも我々にとっての上振れ要因です」。研究開発責任者兼最高科学責任者(CSO)のルパル・タッカー氏は、アトピー性皮膚炎治療薬「zumilokibart」について、「2030年前半」でのローンチを目指すと述べた。この薬剤は109億ドルで買収したApogee社からもたらされた。
腫瘍学領域では、etentamigの第3相CERVINO試験の完全な結果が、9月23日から26日に開催された国際骨髄腫学会(IMS)で発表された。OncLiveの報道によると、再発または難治性多発性骨髄腫において、標準治療の45.7%に対し、74.0%の奏効率を示した。アッヴィはトップライン結果を9月3日に発表しており、タッカー氏は2026年中の申請を目指すと述べた。
アッヴィは、今後12ヶ月(NTM)の正規化利益の約17倍で取引されており、このP/Eレシオは3月末の約15倍から上昇している。これは、アムジェン(AMGN)、バイオジェン(BIIB)、ギリアド・サイエンシズ(GILD)の約17~18倍と同水準である。
ストリートの平均目標株価は約$279で、現在株価の約5%上にある。レーティングは、買い16、アウトパフォーム8、ホールド5、アンダーパフォーム1となっている。
TIKRでアッヴィが同業他社と比較してどのようなパフォーマンスを示しているか見る (無料!) >>>
TIKR アドバンストモデル分析
- 現在株価: $264.34
- 目標株価 (中間ケース): ~$363
- 潜在的なトータルリターン: ~37%
- 年率化IRR: ~8% / 年
アッヴィ株のアナリスト成長予想と目標株価を見る (無料!) >>>
中間ケースは、2030年12月31日時点のシナリオとしてモデルが示す唯一のケースである。これによると、アッヴィの株価は約$363となり、$264.34から約37%上昇、年率約8%のリターンに相当する。
モデルの中間ケースの前提条件は、2025年から2035年の予測期間を通じて設定されており、売上高成長率は年率約5%、純利益率は約42%とされている。これは2025年の正規化利益率29.1%と比較される。上振れは、片頭痛治療薬とzumilokibartがマイケル氏が片頭痛について主張するように予想を上回る場合に発生する。下振れは、Juvmoの立ち上がりの遅さに加え、アッヴィがApogee社買収により2027年の調整後EPSに約$0.46の影響が出ると見込んでいることが、利益率が42%に達しないままとなる場合に発生する。
結論
次のチェックポイントはアッヴィの第3四半期決算であり、9月3日に再確認された調整後EPSの業績見通し(ガイダンス)$3.84~$3.88と比較される。この範囲の上限付近の結果で、神経科学部門の成長が第2四半期の20.3%に近ければ、パーキンソン病フランチャイズが待機期間を支えられることを示すことになる。第4四半期はJuvmoの売上が含まれる可能性がある最初の四半期であり、初期の償還に関するコメントは、スチュワート氏の言う「遅い立ち上がり」が実際にどの程度のものかを示すだろう。
億万長者投資家が何を買っているか見て、TIKRでスマートマネーをフォローしよう。
アッヴィに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するものと同じ機関投資家向け品質の財務データに無料でアクセスできます。
アッヴィを呼び出せば、数年にわたる過去の財務実績、ウォールストリートのアナリストが今後数四半期の売上高と利益をどのように予想しているか、バリュエーション倍率が時間とともにどのように推移してきたか、目標株価が上昇トレンドか下降トレンドかがわかります。
無料のウォッチリストを作成して、アッヴィとその他の気になる銘柄すべてを追跡できます。クレジットカードは不要です。必要なのは、自分自身で判断するためのデータだけです。
新しい機会を探していますか?
- 億万長者投資家が何を買っているか見て 、スマートマネーをフォローしよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析しよう。
- より多くの石をひっくり返せば…より多くの機会が見つかります。TIKRで10万以上のグローバル銘柄、世界のトップ投資家の保有銘柄などを検索しよう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして意図されたものではなく、いかなる銘柄の売買推奨でもないことにご注意ください。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!