Punti Chiave
- Naveen Rao ha dichiarato su 20VC che l'inferenza raggiungerà i 10 trilioni di dollari entro 10 anni e che non si aspetta che i chip diventino una commodity.
- Se ha ragione, un'IA più economica fa crescere il mercato mentre il profitto rimane ai produttori di hardware come NVIDIA, e gli investitori in software puro ci rimettono.
- Il margine lordo di NVIDIA è rimasto sopra il 70% per tre anni fiscali consecutivi e gli analisti si aspettano che i ricavi crescano dai 216 miliardi di dollari dell'ultimo anno fiscale a 903 miliardi nell'anno che termina a gennaio 2029.
- Il titolo scambia a 17 volte gli utili forward, contro una media triennale di 30x, e le previsioni sul margine del report del 17 novembre sono la prossima prova.
Se possiedi NVIDIA (NVDA), o qualsiasi titolo software, vale la pena ascoltare l'episodio di questa settimana di 20VC.
Naveen Rao ha venduto la sua ultima startup a Databricks per 1,3 miliardi di dollari e ora gestisce Unconventional AI. Ha detto all'ospite Harry Stebbings: "Il mercato dell'inferenza sarà un mercato da 10 trilioni di dollari entro 10 anni."
Poi ha detto chi pensa che verrà pagato: "In realtà penso che l'hardware sia il posto dove stare nei prossimi 10 anni." È stato più diretto riguardo agli investitori in software puro: pensa che siano nei guai.
Addio al software che divora il mondo.
Token più economici, mercato più grande
La tesi di Rao parte dal prezzo: "se togliamo uno zero, un ordine di grandezza di efficienza nella consegna di un token, ciò di fatto 10x il mercato in qualche modo." Token più economici rendono l'IA utile per molti più lavori, e si aspetta che il numero di utilizzi cresca più di dieci volte. (Lo chiama paradosso di Jevons.)
La stessa forza è dietro il punto di Jensen Huang secondo cui i costi dei token stanno diminuendo da 30 a 40 volte all'anno. In NVIDIA, i ricavi sono saliti da 131 miliardi di dollari nell'anno terminato a gennaio 2025 a 216 miliardi un anno dopo. Gli analisti si aspettano 412 miliardi di dollari quest'anno fiscale, 692 miliardi il prossimo anno e 903 miliardi l'anno successivo.
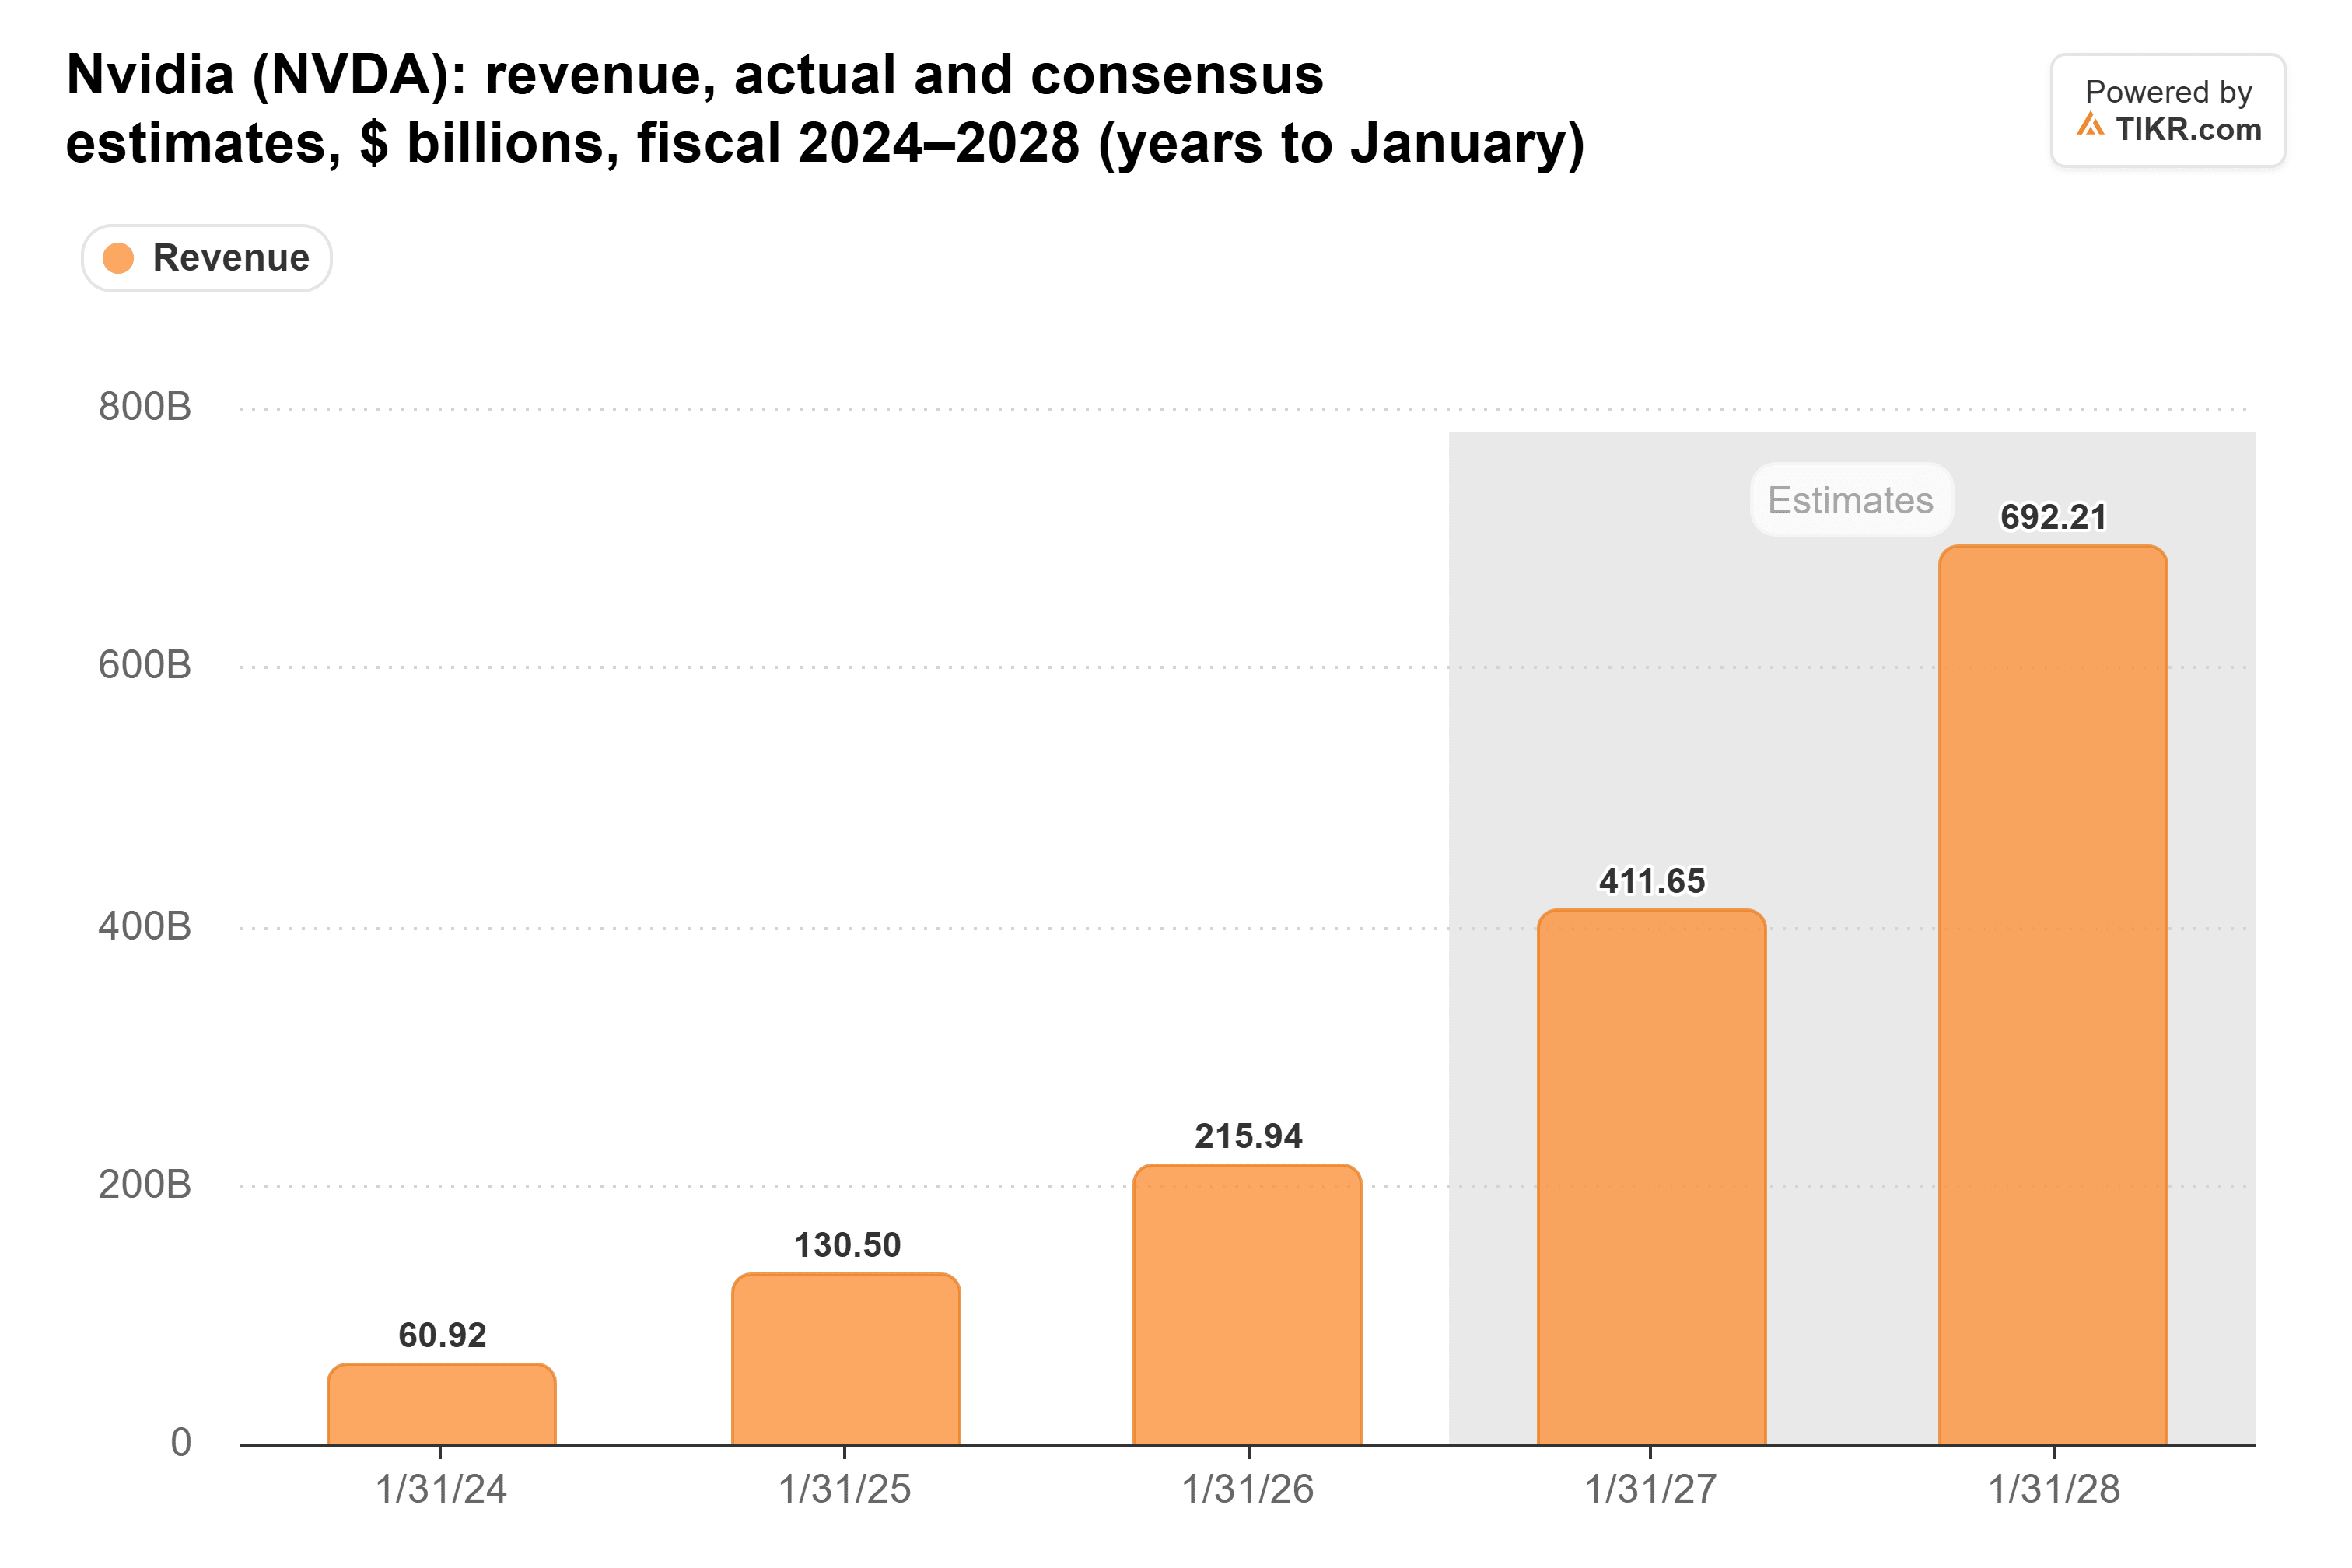
La direzione aziendale afferma che è l'offerta a frenare anche quella crescita. Prevede una crescita dei ricavi di circa il 70% nel 2028 fiscale e dice che le previsioni dei clienti puntano più verso un raddoppio.
TIKR monitora 62 analisti su Nvidia. Quanti dicono "Compra"?
Vedi il quadro completo dei rating Compra, Mantieni e Vendi su Nvidia, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Nvidia
I chip non stanno diventando una commodity
Stebbings ha chiesto se i chip diventeranno una commodity ora che le grandi aziende cloud, e persino i laboratori di IA, progettano i propri. La risposta di Rao: "In realtà non vedo i chip diventare una commodity."
Il suo ragionamento è che la domanda di intelligenza non ha un tetto. Mentre il prezzo di un token scende, si aspetta che i margini si riducano per le aziende che eseguono modelli sull'hardware di altri, e vede i modelli stessi come già diventati commodity. Pensa che il produttore di hardware che trasforma l'energia in intelligenza in modo più efficiente mantenga il suo vantaggio.
Finora, i numeri di NVIDIA lo confermano. Il suo margine lordo si è mantenuto sopra il 70% in ciascuno degli ultimi tre anni fiscali.
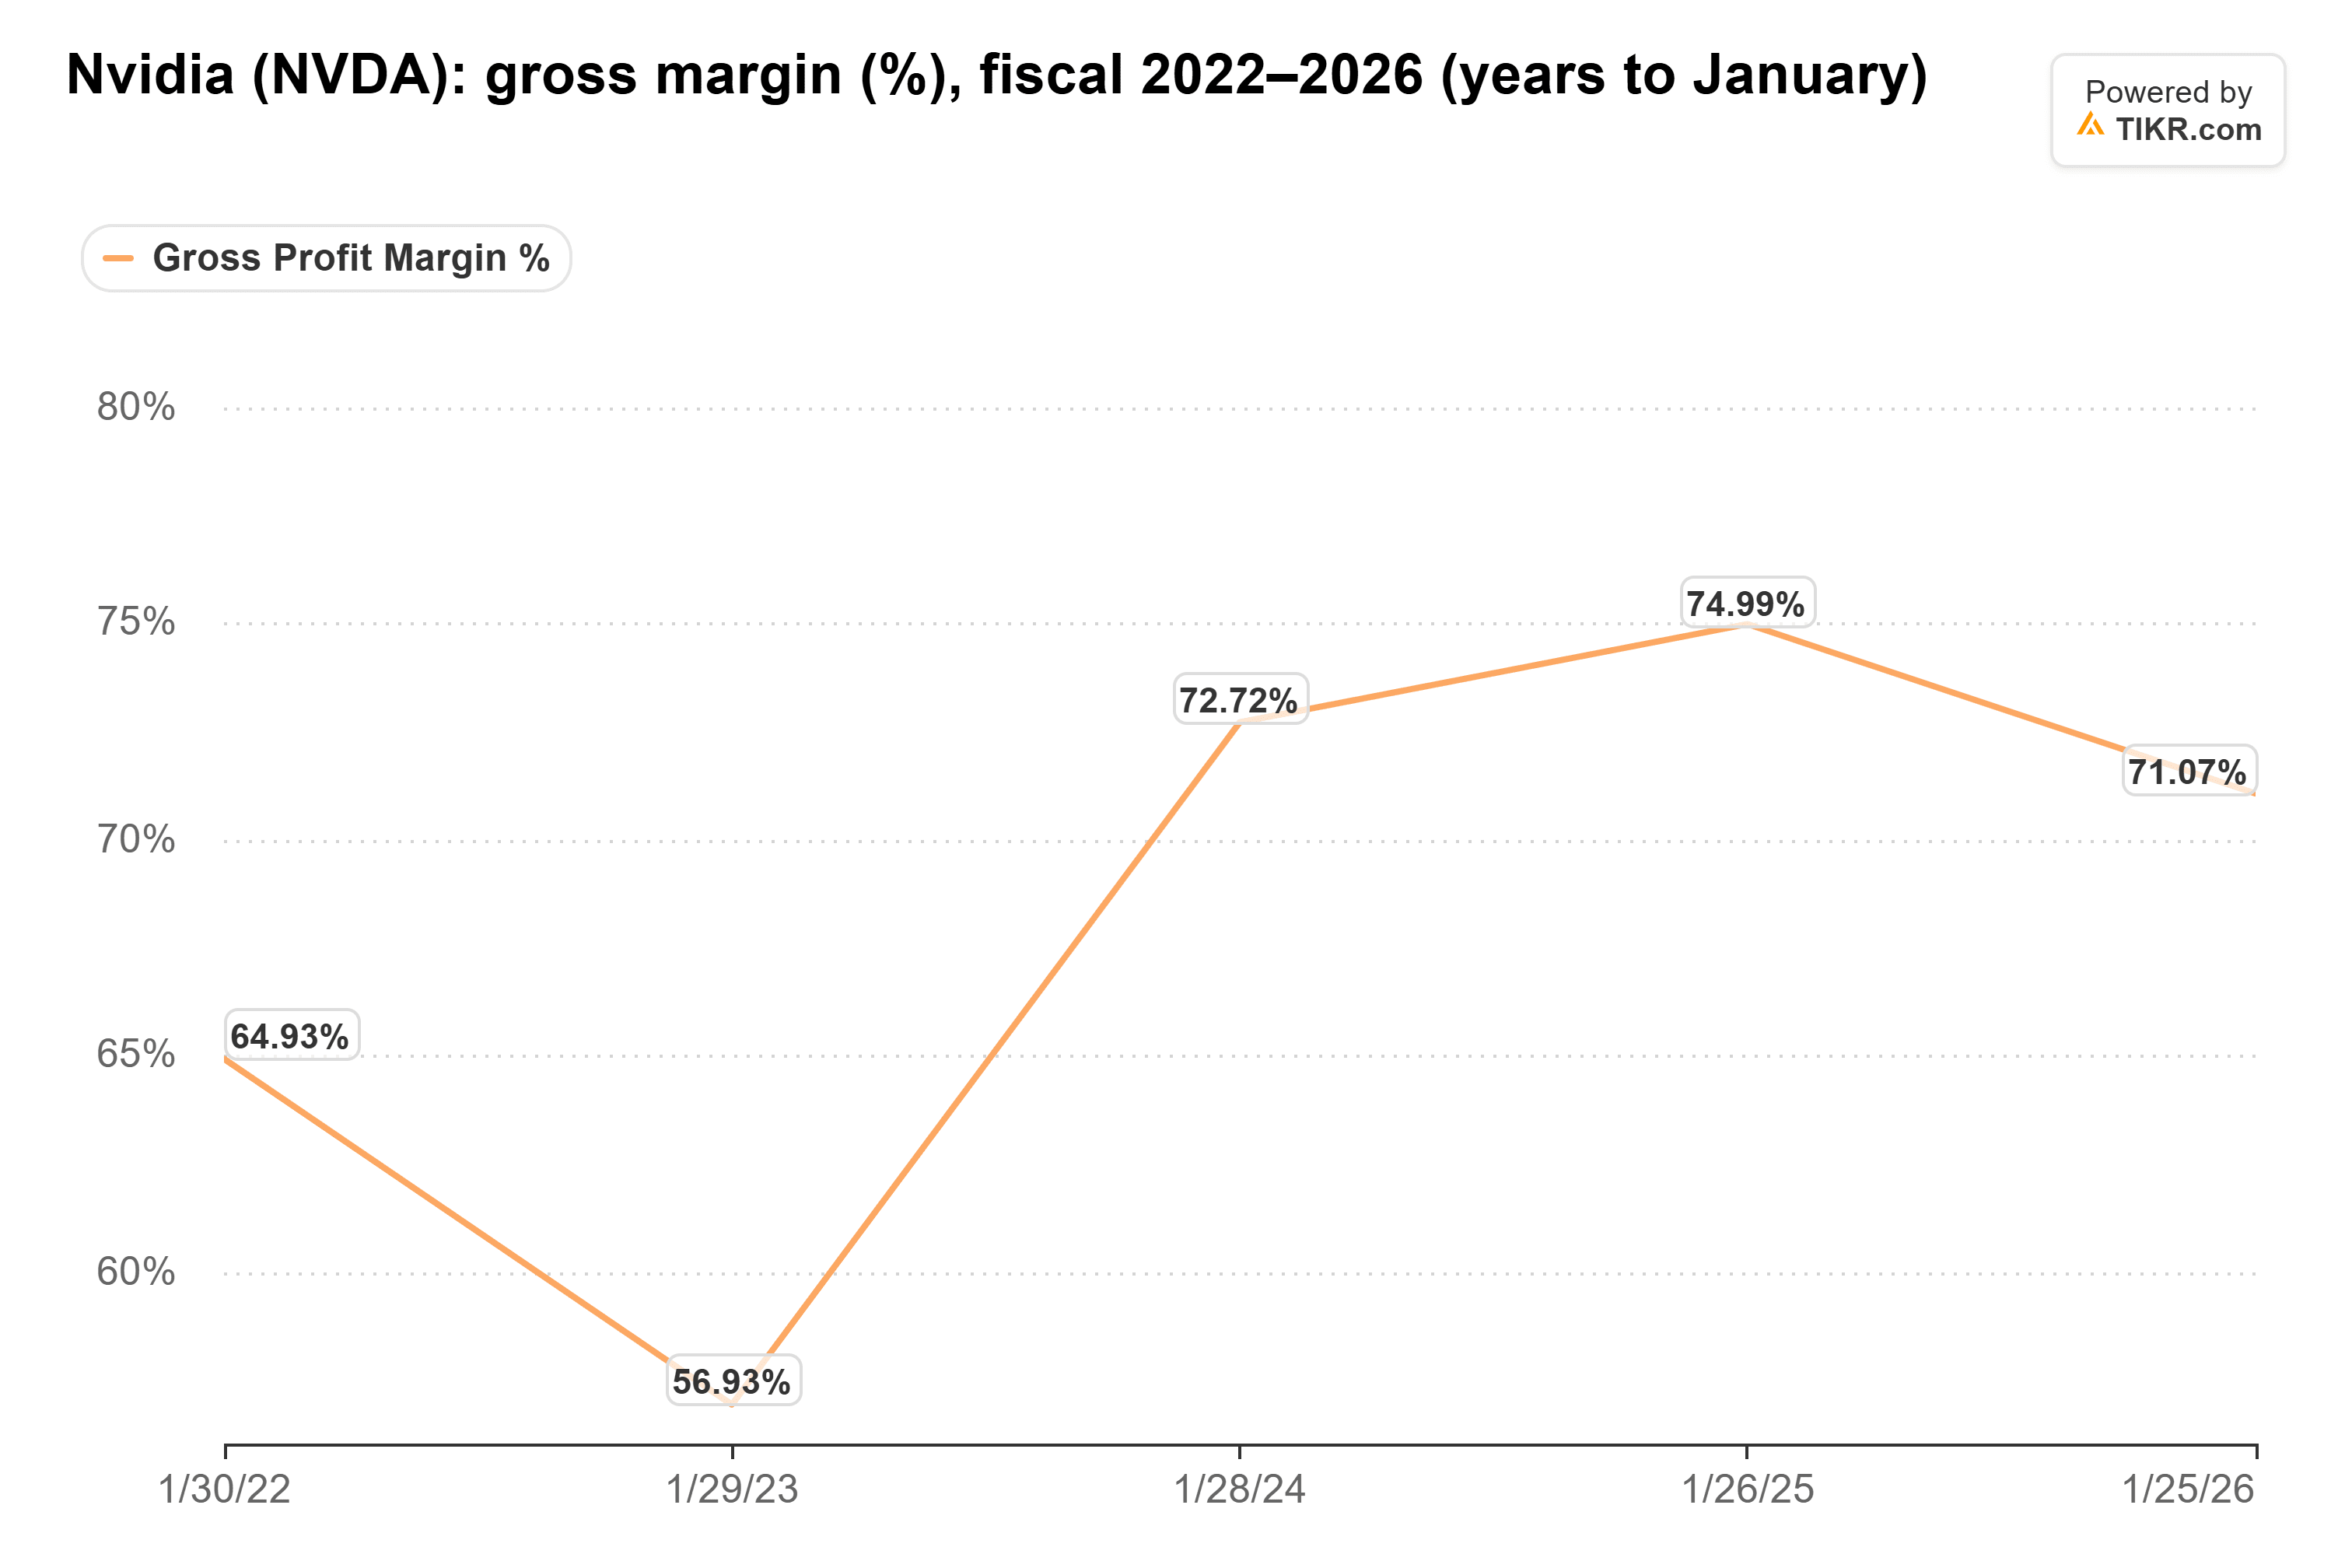
Ha raggiunto il 75,0% nel trimestre terminato a luglio 2026. La direzione si aspetta che tocchi il minimo al 71%-72% nel trimestre di gennaio 2027 mentre i costi della memoria salgono, per poi recuperare al 72%-73% nel 2028 fiscale quando gli aumenti di prezzo avranno effetto.
Più di ogni data center va a NVIDIA
Mentre il mercato cresce, NVIDIA continua a vendere una quota maggiore di ogni data center. La direzione stima la sua opportunità di ricavo per gigawatt di capacità a circa 18 miliardi di dollari con Hopper, 25 miliardi con Grace Blackwell e 40 miliardi con Vera Rubin, che aggiunge CPU, più networking e l'acceleratore di inferenza Groq. È più del doppio in due generazioni.
La minaccia dei chip personalizzati non ha rallentato gli acquirenti che non producono i propri chip. Nel trimestre di luglio 2026, i ricavi dai cloud AI, dai clienti industriali e aziendali sono saliti del 138% a 40,3 miliardi di dollari, che è il 45,3% dei ricavi del data center. I ricavi degli hyperscaler sono cresciuti del 102%.
Ciò lascia il software dalla parte perdente del bilancio di Rao. Non pensa che il software-as-a-service sia più il luogo dove le aziende guadagneranno i loro margini. Come ha detto: "Semplicemente non vedo il software come un mercato enorme tra 20 anni."
Il titolo è valutato come se il ciclo stesse raggiungendo il picco
Gli investitori non stanno pagando per il decennio di Rao. Al 23 ottobre, NVIDIA scambiava a 17 volte gli utili forward. La sua media triennale è di 30x, e ha raggiunto un massimo di 47x a giugno 2024.
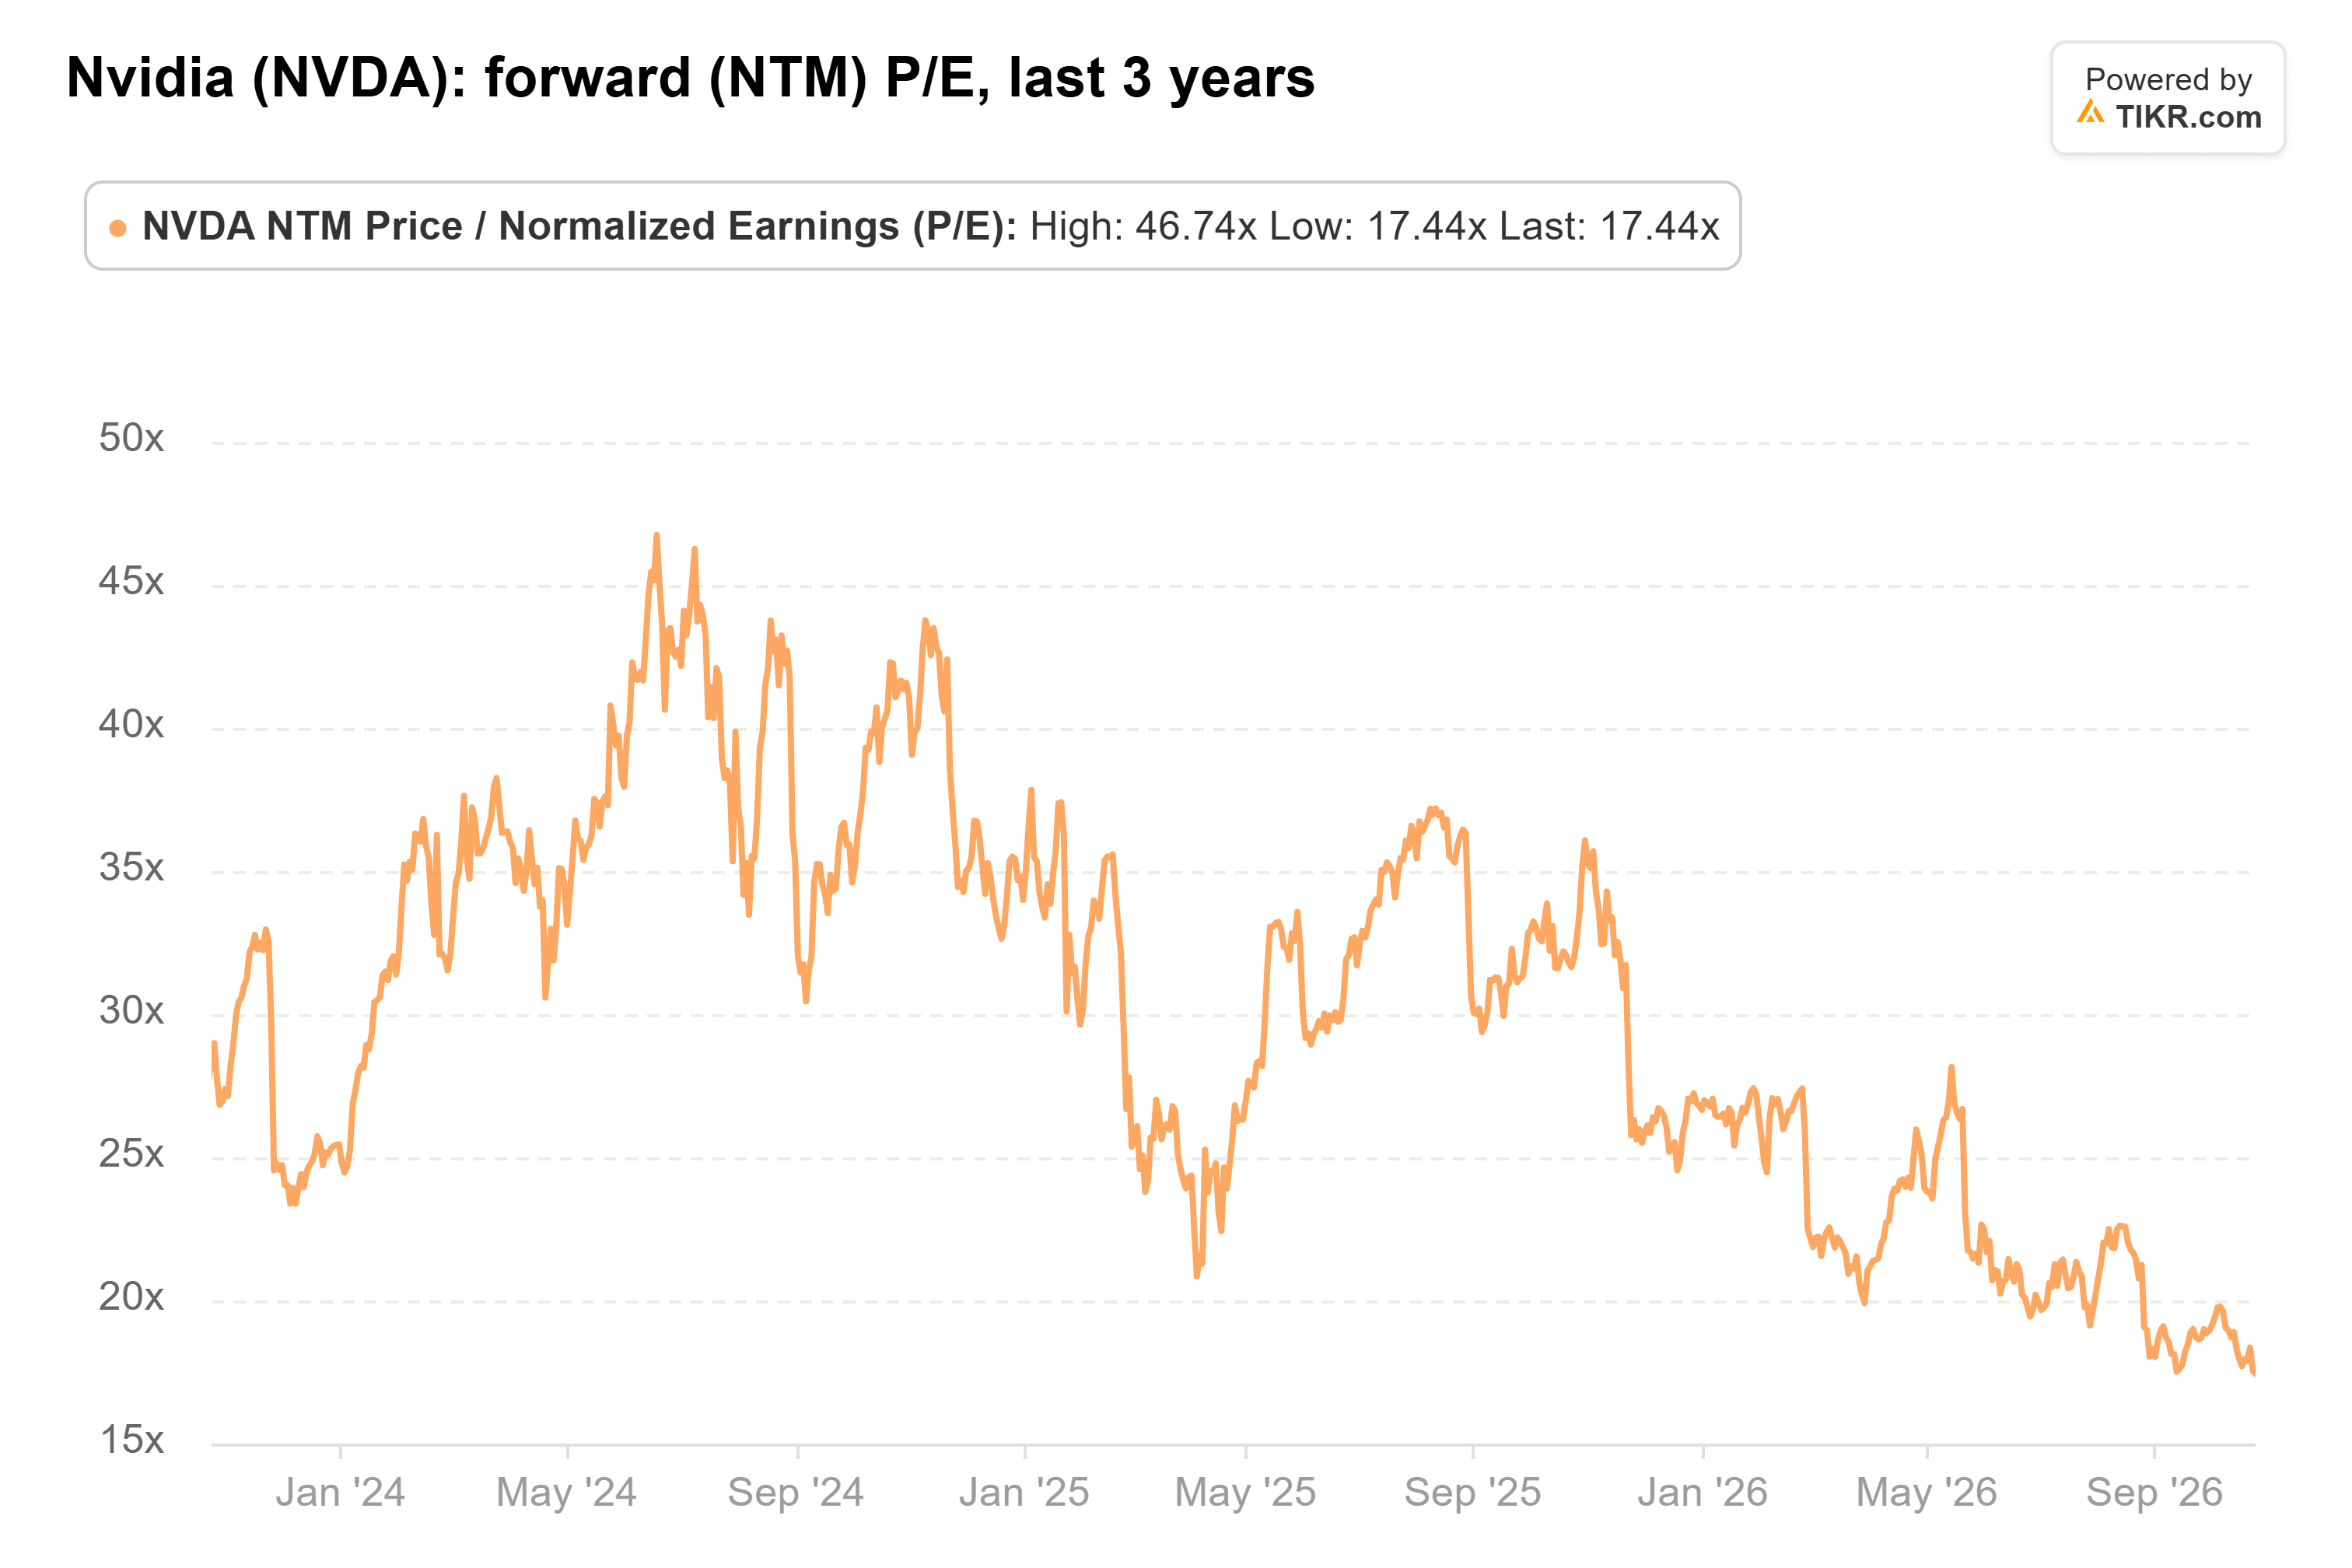
È il livello più basso dalla fine di qualsiasi trimestre dal 2015, anche se gli analisti si aspettano che l'utile per azione salga del 71% nel 2028 fiscale.
C'è un rischio reale qui. Una dimensione di mercato a 10 anni è facile da affermare e difficile da smentire, e Rao ha una sua azienda di hardware. L'ultima flessione di NVIDIA mostra anche cosa succede quando la domanda si raffredda: nell'anno terminato a gennaio 2023, i ricavi sono stati piatti a 27,0 miliardi di dollari e il margine lordo è sceso al 56,9%.
La mia opinione: non devi credere alla cifra dei 10 trilioni di dollari per apprezzare questa configurazione. Se l'inferenza continua a crescere e il margine lordo di NVIDIA si mantiene nei bassi anni '70, 17x è un prezzo basso per l'azienda che possiede l'hardware.
Naturalmente, il report del 17 novembre è la prossima prova. Se le previsioni di margine del 71%-72% per il trimestre di gennaio si confermano, la tesi di Rao che i chip non diventeranno commodity appare ancora più solida.
Quindi, quanto vale realmente il titolo NVIDIA?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere NVIDIA. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti basandoci sui dati di investimento del TIKR Terminal e sulle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!