Punti Chiave
- Le entrate di Google Cloud sono cresciute dell'82% a 24,8 miliardi di dollari nel secondo trimestre, contro una crescita del 42% per Azure di Microsoft e del 37% per Amazon Web Services.
- A quei tassi di crescita, Google Cloud supererebbe Azure in termini di entrate trimestrali entro circa un anno, e la valutazione di Alphabet non riflette questo.
- Il rischio principale è il costo: la spesa in conto capitale di Alphabet è raddoppiata a 44,9 miliardi di dollari nell'ultimo trimestre, e il suo flusso di cassa libero è diventato negativo.
- Alphabet e Microsoft pubblicano i risultati il 28 ottobre, e il margine di Google Cloud è il numero da monitorare.
Alphabet (GOOG) ha fatto crescere le entrate di Google Cloud dell'82% nell'ultimo trimestre, a 24,8 miliardi di dollari.
Nello stesso trimestre, Azure di Microsoft (MSFT) è cresciuto del 42% a 29,4 miliardi di dollari, e Amazon Web Services di Amazon (AMZN) è cresciuto del 37% a 42,2 miliardi di dollari.
Ranjan Roy ha analizzato quei numeri esatti nell'ultimo episodio del Big Technology Podcast e ha detto che Google Cloud ha "una possibilità concreta" di superare Azure. Poi ha aggiunto: "Non credo che la gente se ne stia rendendo conto."
Credo che abbia ragione su entrambi i punti.
Il divario si sta chiudendo rapidamente
Proiettando entrambi i business in avanti di un anno ai tassi di crescita dell'ultimo trimestre. Le entrate trimestrali di Google Cloud raggiungerebbero circa 45 miliardi di dollari, e quelle di Azure circa 42 miliardi di dollari.
Ovviamente, Azure non sta fermo. Microsoft ha fornito previsioni di crescita del 44% al 45% a valuta costante per il trimestre di settembre. Anche a quel ritmo, Google Cloud lo supererebbe di poco entro un anno se rimanesse anche solo vicino all'82%. (Raggiungere l'AWS di Amazon, a 42,2 miliardi di dollari al trimestre, è una scalata molto più lunga.)
TIKR monitora 57 analisti su Microsoft. Quanti dicono "Compra"?
Vedi il quadro completo dei rating Compra, Mantieni e Vendi su Microsoft, insieme alle stime di entrate e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti su Microsoft
Il Cloud sta già facendo la sua parte
Il margine operativo di Google Cloud è salito al 35,6% nel secondo trimestre, dal 20,7% di un anno prima. Rispetto all'anno precedente, il Cloud ha aggiunto 6,0 miliardi di dollari di reddito operativo. Google Services, con Search e YouTube dietro, ne ha aggiunti 6,5 miliardi.
Eppure Wall Street prevede che le entrate di Alphabet crescano più o meno al ritmo attuale fino al 2027, per poi rallentare.
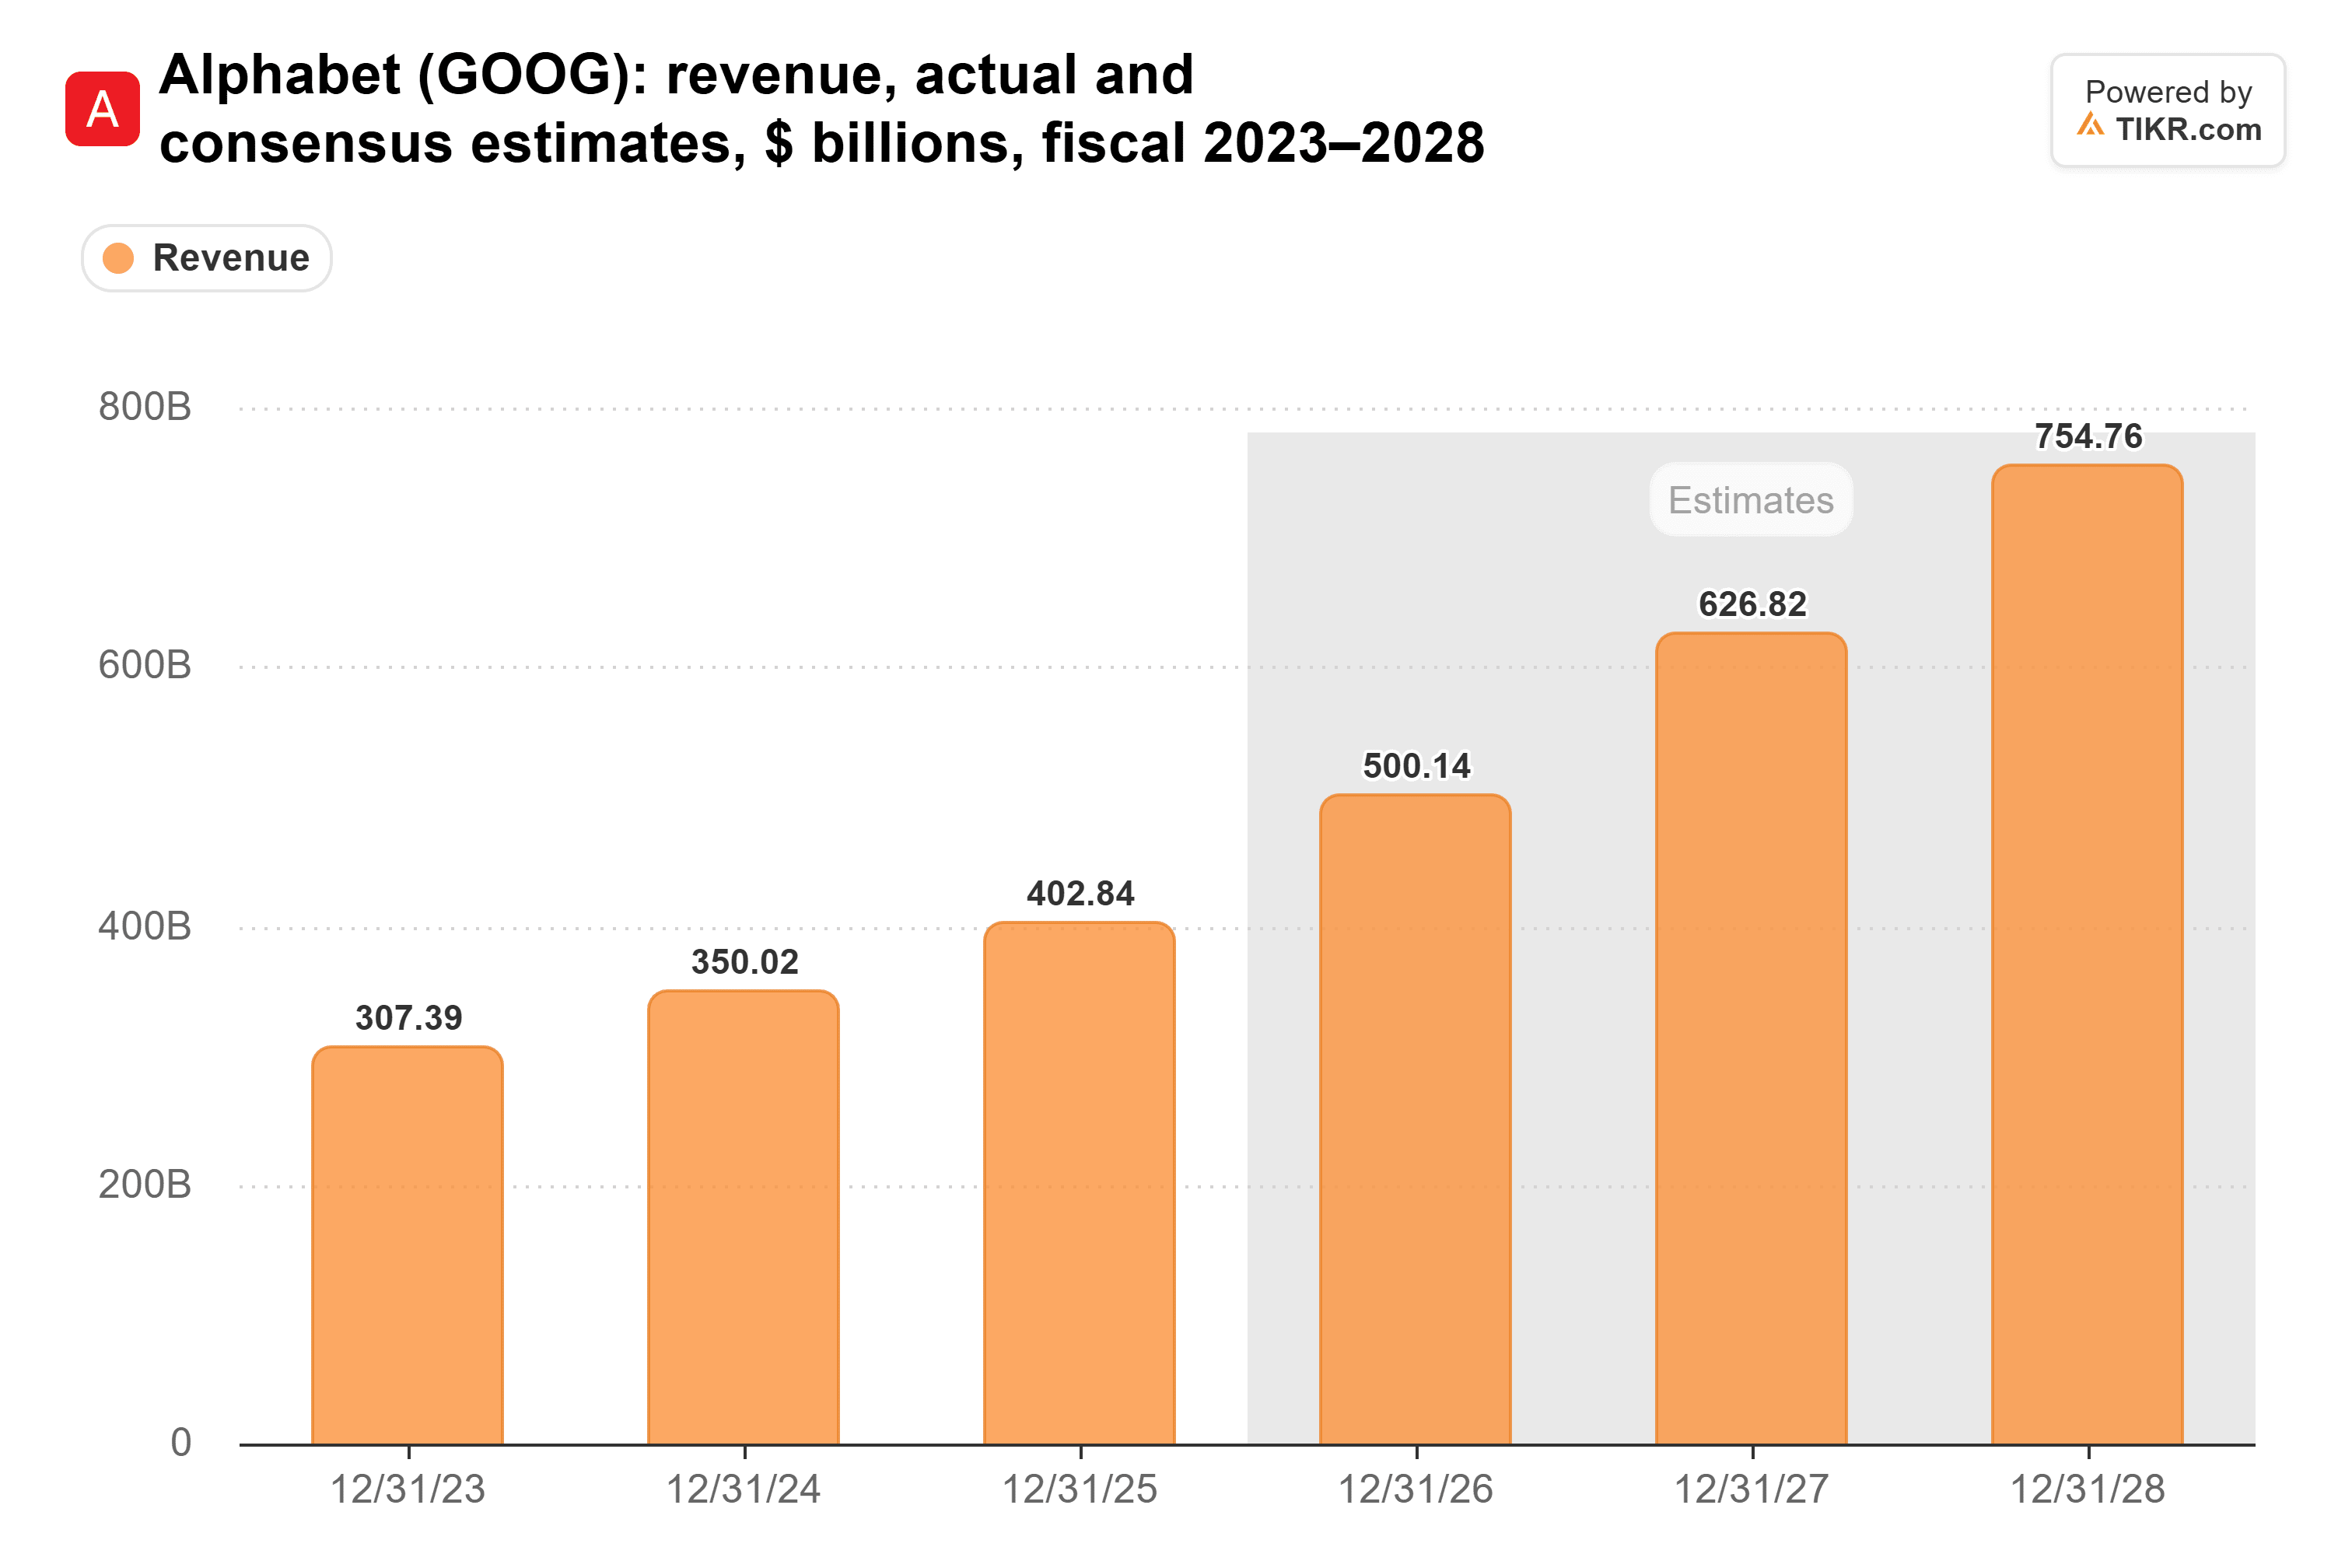
Il consenso prevede 500 miliardi di dollari di entrate nel 2026 e 627 miliardi nel 2027, in aumento del 24% e del 25%. Poi la crescita rallenta al 20% nel 2028, per 755 miliardi di dollari. Se Google Cloud continua a guadagnare quote di mercato da Azure, quel rallentamento mi sembra troppo prudente.
E il mercato sta pagando un multiplo molto ordinario per tutto questo.
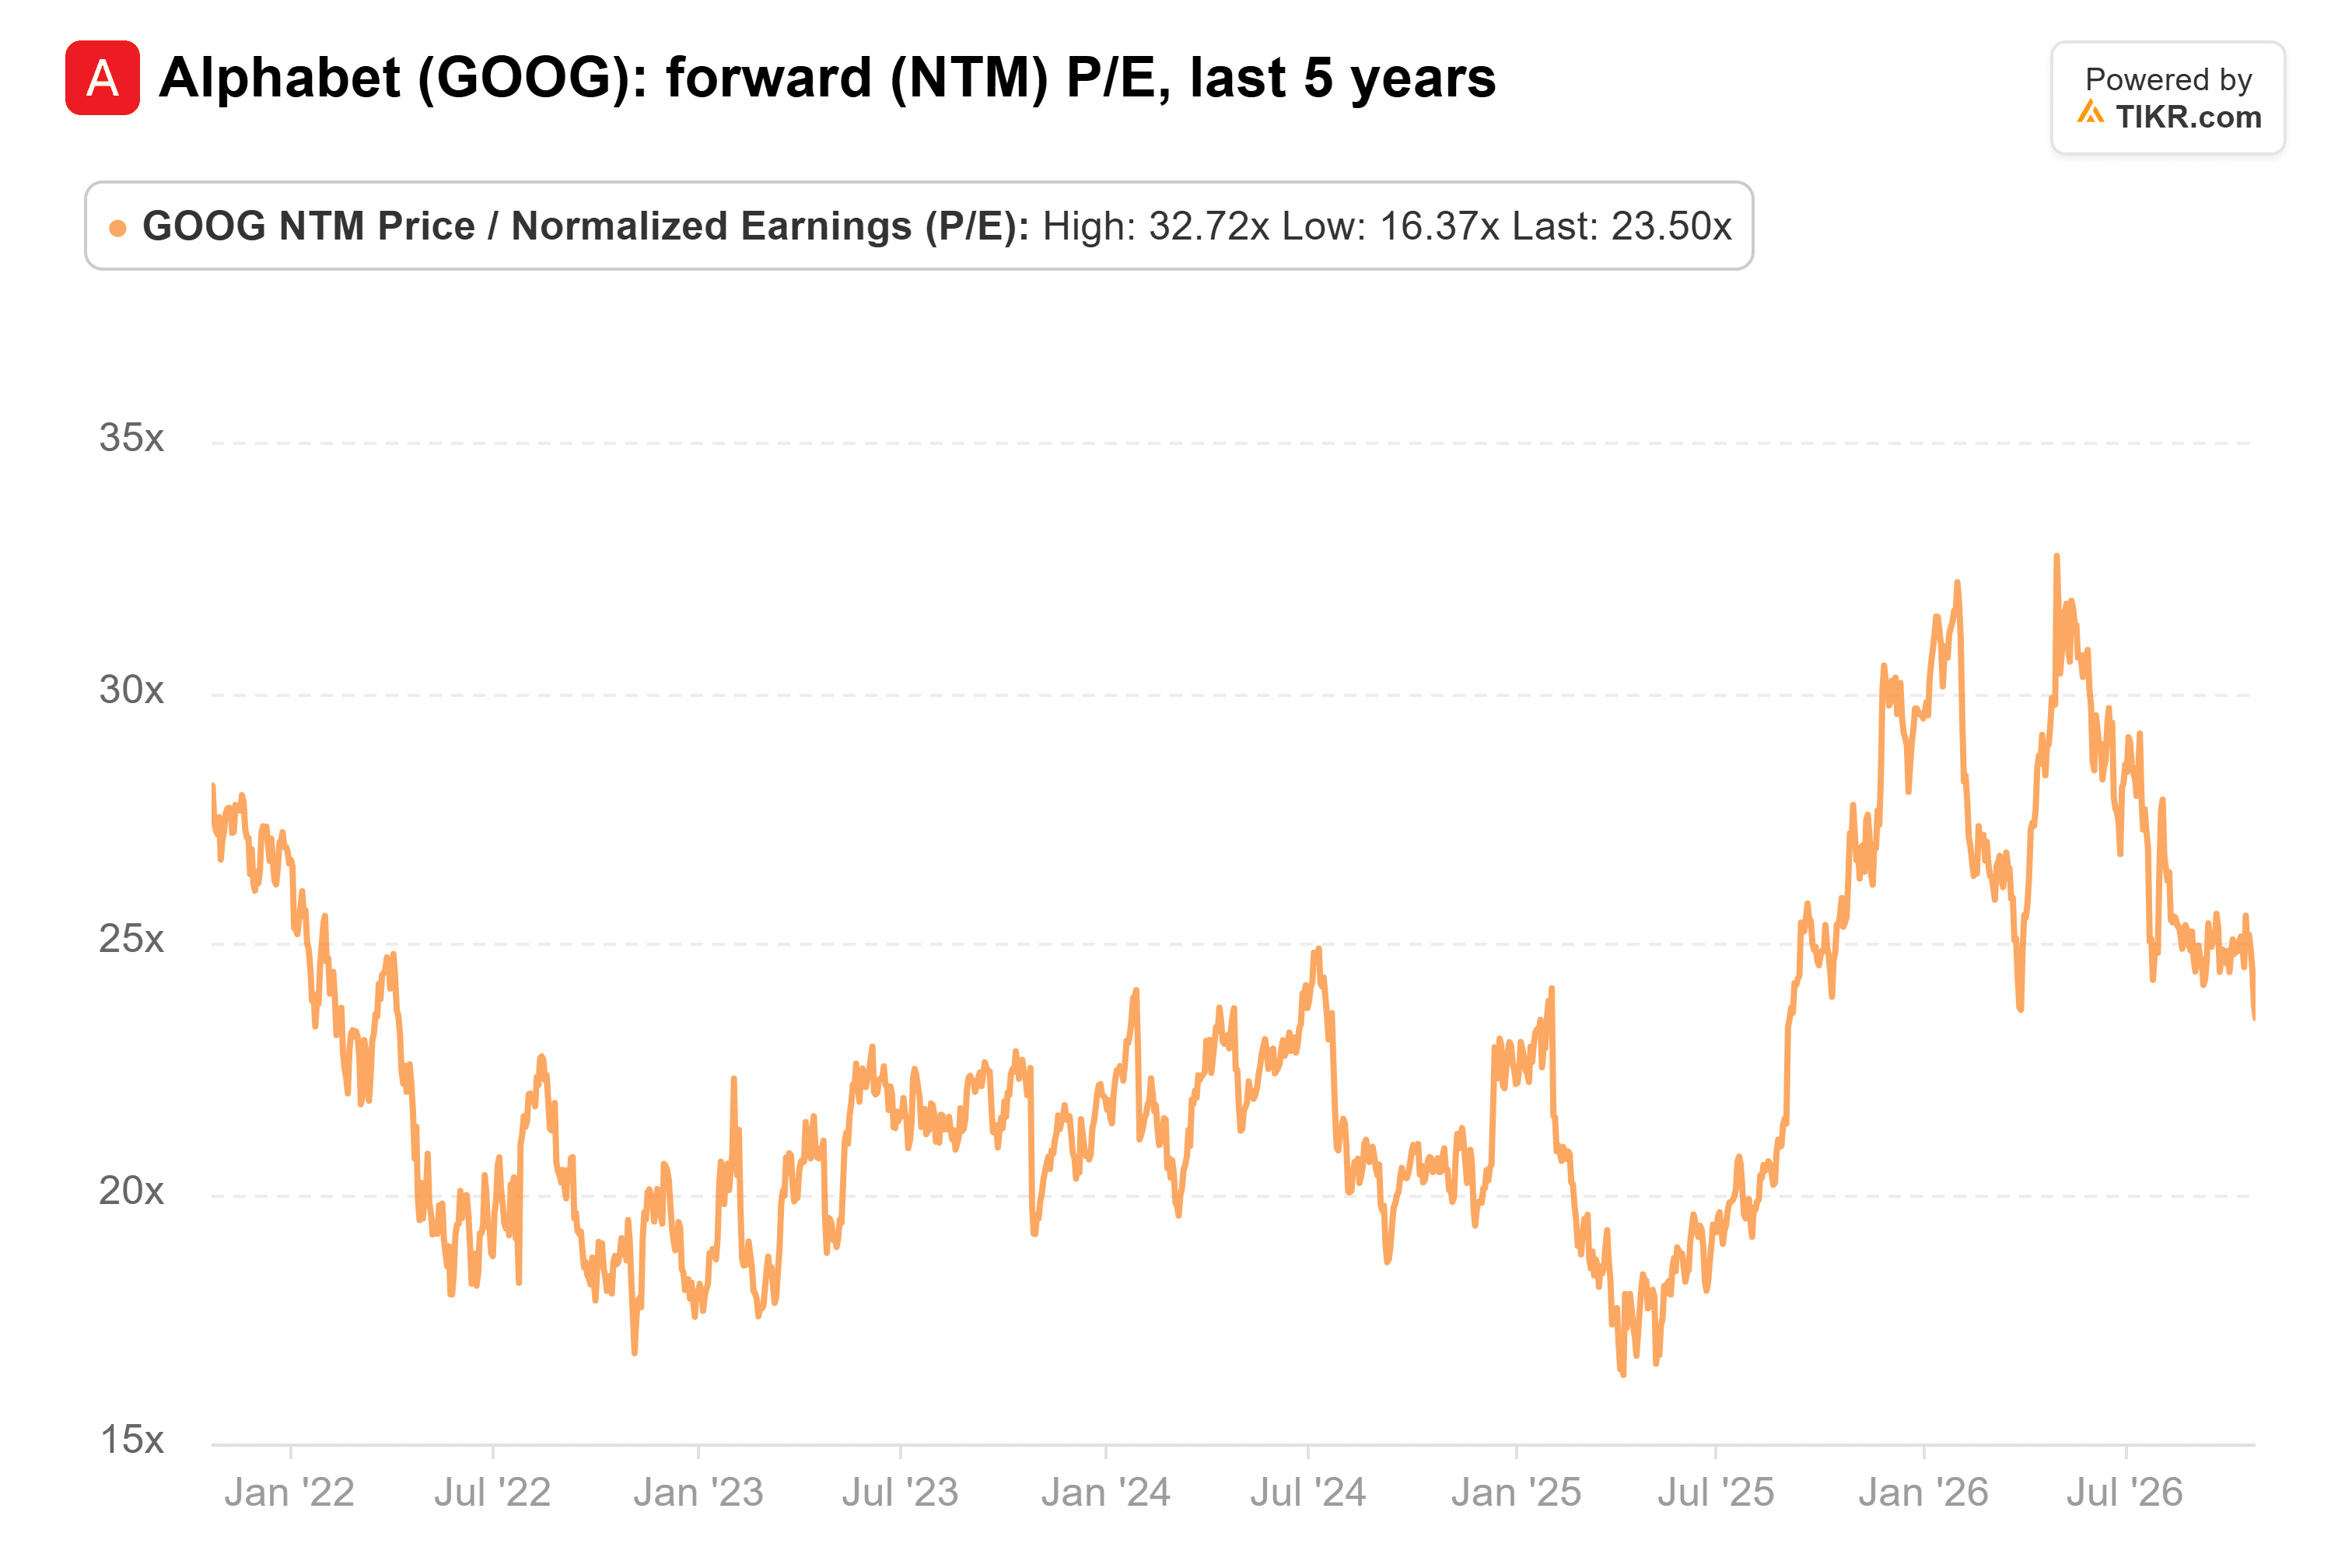
A circa 24x gli utili forward, Alphabet si scambia proprio intorno alla sua media quinquennale di 23x. Questo è ben al di sotto dei 33x raggiunti alla fine di aprile.
Qualcuno deve pagare i chip
La ragione probabile è il conto. La spesa in conto capitale di Alphabet è quasi quadruplicata da 24,6 miliardi di dollari nel 2021 a 91,5 miliardi nel 2025. Nello stesso periodo, il flusso di cassa operativo è passato da 91,7 miliardi a 165 miliardi.
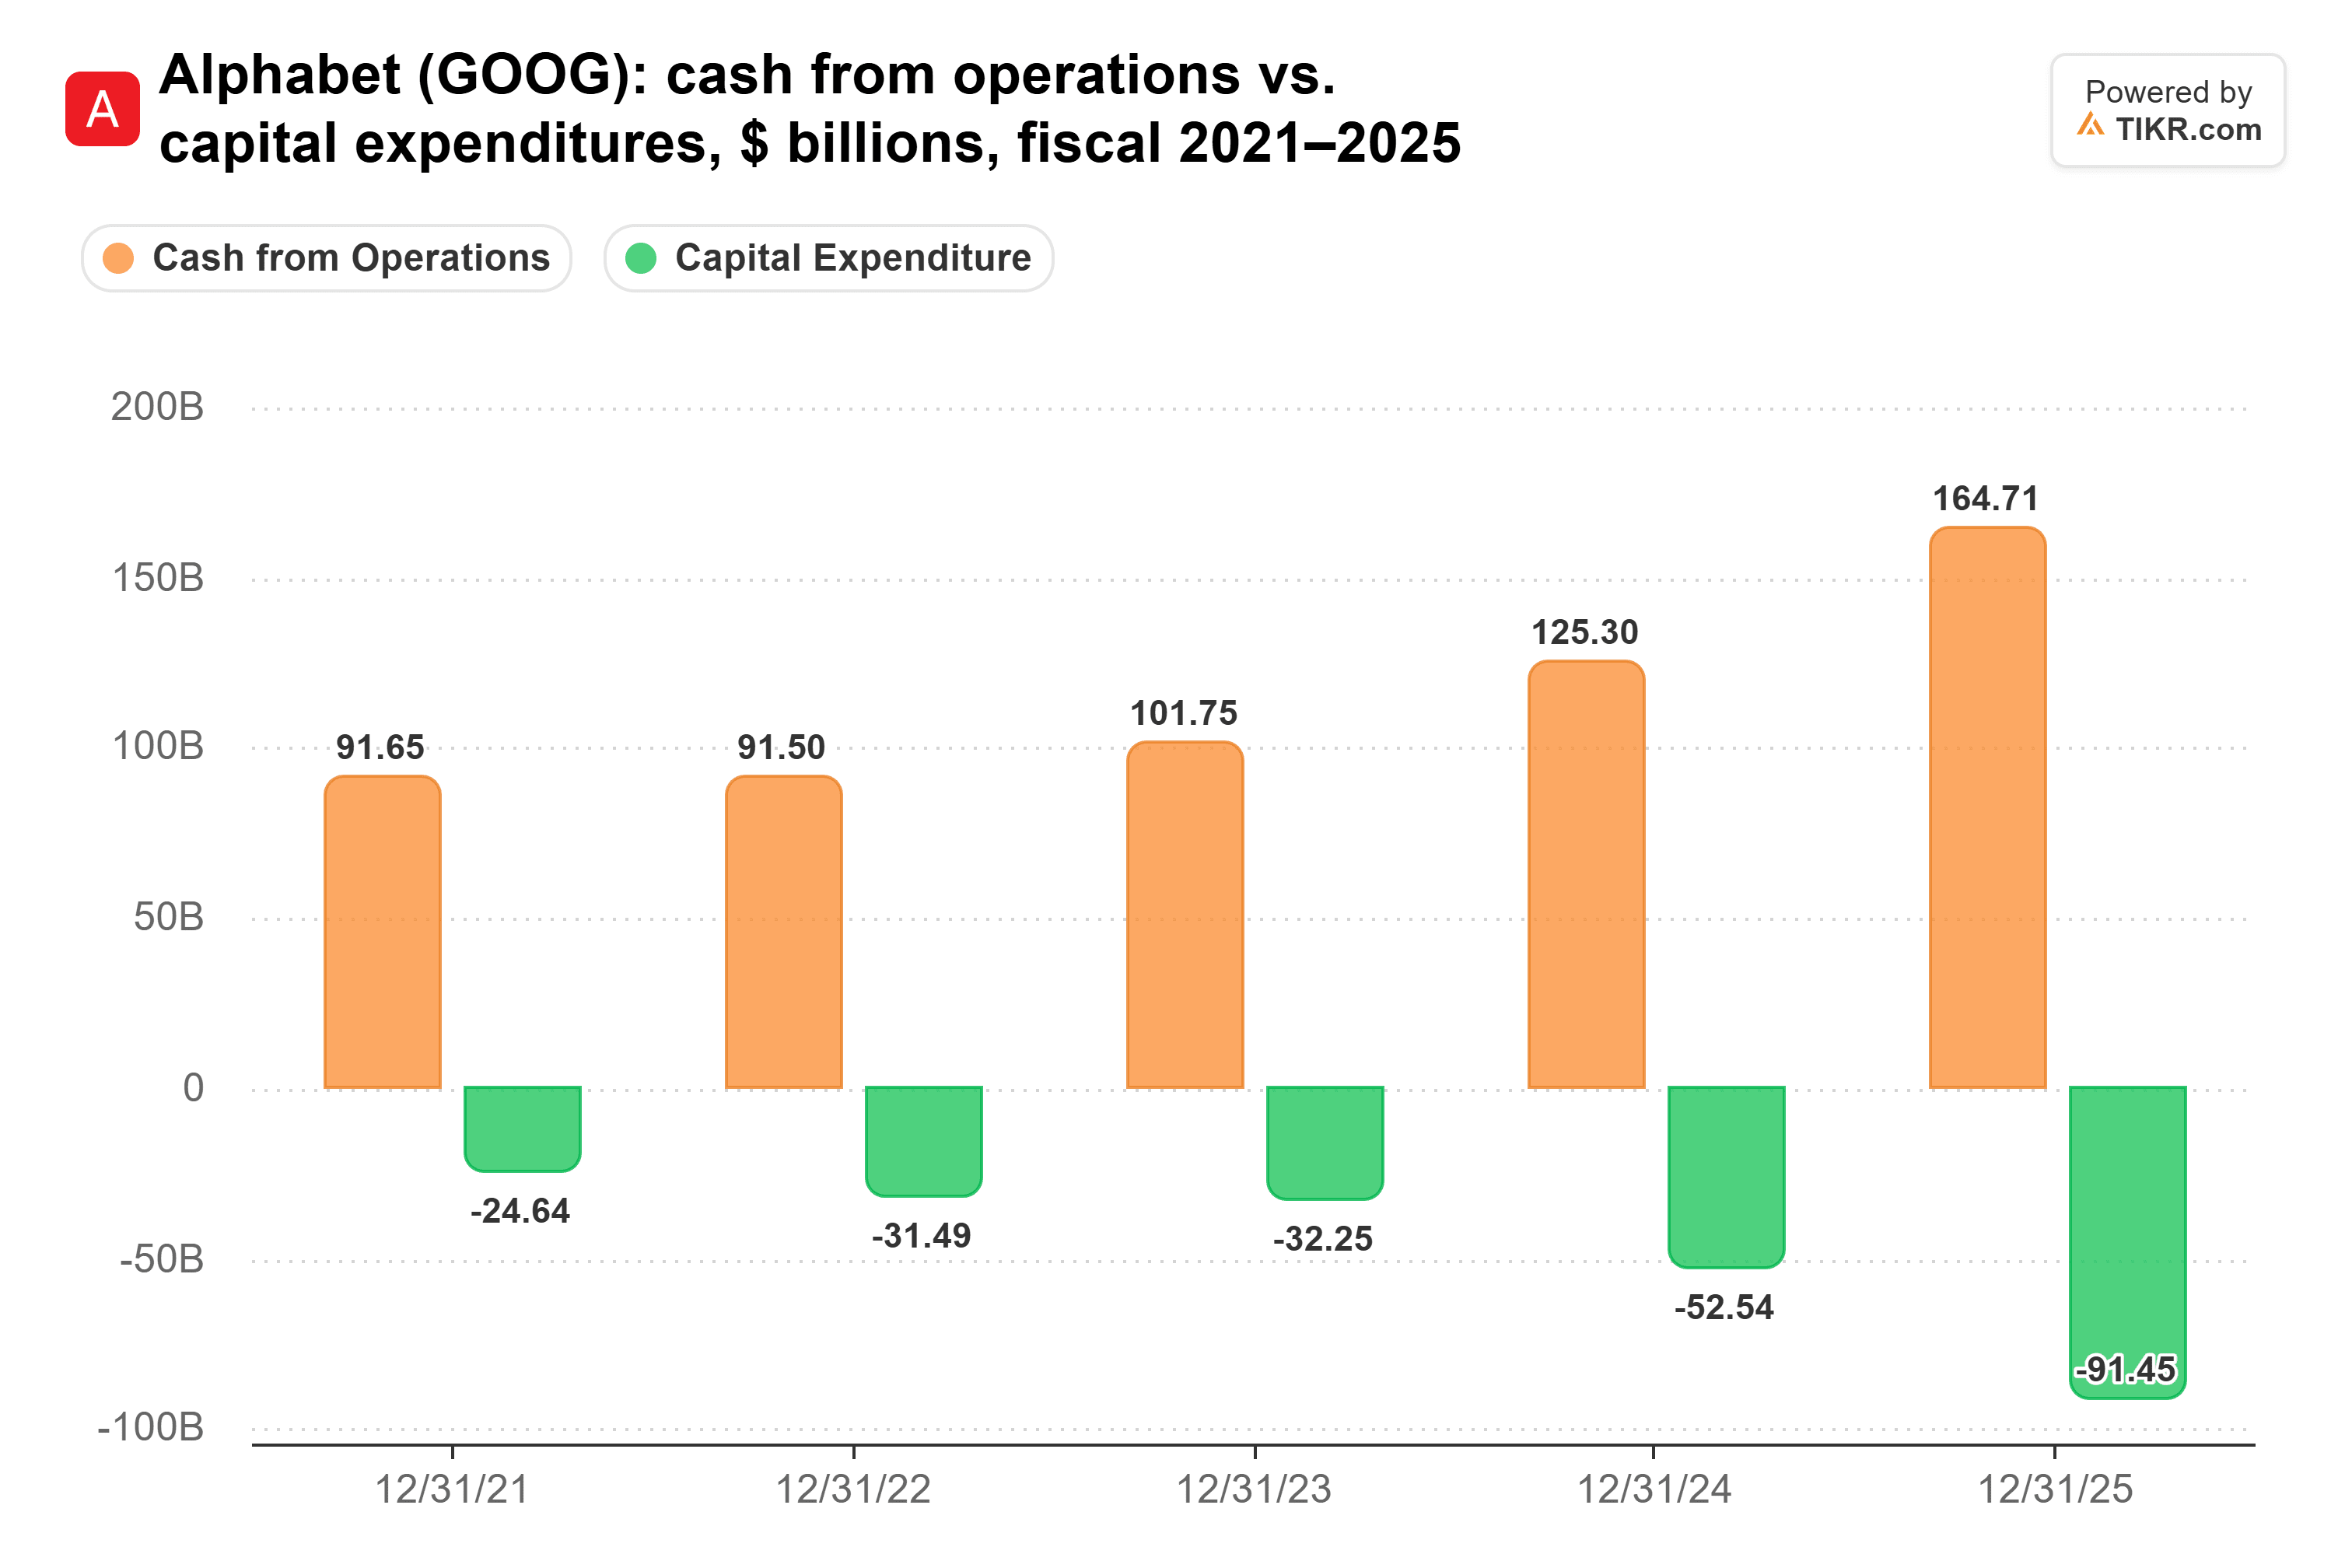
È andata oltre da allora. Il capex è raddoppiato a 44,9 miliardi di dollari nel secondo trimestre, il flusso di cassa libero è risultato negativo per 5,9 miliardi, e il management ha alzato le sue previsioni di capex per il 2026 a 195-205 miliardi di dollari. Alphabet ha smesso di riacquistare azioni e ha raddoppiato il suo debito a lungo termine in sei mesi, e le azioni sono scese del 7% dopo l'annuncio.
Ma la spesa insegue una domanda che è già stata sottoscritta. L'ordine di lavoro (backlog) di Google Cloud ha raggiunto 513,9 miliardi di dollari alla fine di giugno. Il management si aspetta che poco più della metà del backlog di Alphabet si trasformi in entrate entro due anni.
E tutti sono a corto di capacità. Google Cloud è cresciuto dell'82% mentre Alphabet rinunciava a entrate cloud per alimentare la propria ricerca sull'IA. Come ha detto il conduttore dello show, Alex Kantrowitz, quella crescita è arrivata "con molta della capacità di calcolo destinata alla ricerca sull'IA". Ha detto che Sundar Pichai gli ha detto che "tutti sono a corto di capacità di calcolo".
Quando l'offerta è così limitata, il cloud che costruisce più capacità prende quote di mercato. Alphabet sta pagando un prezzo elevato per essere quel cloud.
Il primo test arriva il 28 ottobre
La mia opinione: Google Cloud ha una possibilità reale di superare Azure nei prossimi due anni. A 24x gli utili forward, gli investitori stanno pagando per l'Alphabet degli ultimi cinque anni e non stanno dando quasi nessun credito al Cloud.
Alphabet pubblica i risultati dopo la chiusura del 28 ottobre, lo stesso giorno di Microsoft, quindi i due tassi di crescita usciranno fianco a fianco. Il numero che monitorerei è il margine di Google Cloud. Questo è il suo primo trimestre con capacità esterna presa in affitto, e il management ha detto che questo peserà sui margini nel breve termine. Se il margine si mantiene vicino al 35,6% e la crescita rimane vicina all'82%, il capex diventa molto più facile da difendere.
Ovviamente, un trimestre non risolverà una gara così grande, e una crescita dell'82% non durerà per sempre.
Quindi, quanto vale realmente l'azione Alphabet?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Alphabet. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!