

Punti Chiave
- Chevron ha generato 18,1 miliardi di dollari di free cash flow nel secondo trimestre del 2026, e Realty Income ha annunciato il suo 115° aumento consecutivo del dividendo trimestrale nel giugno 2026.
- Il dividendo di Chevron ha assorbito il 51% del suo free cash flow nei dodici mesi terminati il 30 giugno 2026, mentre quello di Realty Income ha assorbito il 75% del suo AFFO nell'anno fiscale 2025.
- Chevron ha un debito molto più contenuto, con un rapporto debito netto/EBITDA di 0,56x contro 5,74x per Realty Income.
- La mossa di Realty Income verso il capitale privato, con l'equity pubblico sceso al 18% del suo volume di investimenti nel 2026 finora, è il piano da monitorare.
Chevron (CVX) ha generato 18,1 miliardi di dollari di free cash flow nel secondo trimestre del 2026, in aumento rispetto ai 4,9 miliardi dello stesso trimestre dell'anno precedente. La produzione è cresciuta del 20% grazie all'acquisizione di Hess e alla crescita nel Permian.
Anche un tipo di pagatore di dividendi molto diverso ha avuto un'estate forte. Realty Income (O) ha annunciato il suo 115° aumento consecutivo del dividendo trimestrale nel giugno 2026, per poi alzare le sue previsioni di AFFO per azione per il 2026 a un intervallo tra 4,44 e 4,45 dollari.
Entrambi i dividendi sono del tipo che si compra e si dimentica. Ma se potessi detenere solo uno dei due per i prossimi 20 anni, quale sarebbe?
| Metrica | Chevron (CVX) | Realty Income (O) |
|---|---|---|
| Dividend yield | 3,4% | 6,1% |
| Crescita del dividendo, anno fiscale 2020–2025 | 5,8% annuo | 2,9% annuo |
| Record, secondo le parole dell'azienda | Aumentato per il 39° anno consecutivo | Aumentato per oltre 31 anni consecutivi |
| Copertura, ultimo dato riportato | Payout ratio in contanti del 51% (TTM al 30 giugno 2026) | Payout ratio su AFFO del 75% (anno fiscale 2025) |
| Debito netto/EBITDA (LTM) | 0,56x | 5,74x |
| Copertura degli interessi (LTM) | 18,93x | 2,35x |
Fonte: TIKR, 9 ott. 2026; record dei dividendi da ciascuna azienda.
Il cash di Chevron arriva a ondate
Chevron è in crescita, e l'affare Hess è una delle ragioni principali. La produzione netta ha raggiunto 4.070 MBOED nel secondo trimestre del 2026, in aumento del 20% rispetto al secondo trimestre del 2025, e l'azienda ha rimborsato 8,4 miliardi di dollari di debito nel trimestre. Il CEO Michael Wirth afferma che i nuovi barili finanziano più che ampiamente il dividendo extra: "Le attività di Hess stanno generando un forte free cash flow, che è stato circa il doppio dei dividendi incrementali e accrescitivo per gli azionisti su base per azione."
Nei dodici mesi terminati il 30 giugno 2026, Chevron ha pagato 13,86 miliardi di dollari in dividendi su 27,01 miliardi di free cash flow. Si tratta di un ben coperto 51%. Il record di lungo periodo è più irregolare, però...

Il free cash flow è stato inferiore al dividendo negli anni fiscali 2016, 2017 e 2020, e il payout ratio in contanti è stato teso al 78% nell'anno fiscale 2024 e al 77% nell'anno fiscale 2025. Chevron ha comunque aumentato il dividendo, e nella sua conference call sugli utili di maggio ha dichiarato: "Lo abbiamo aumentato per il 39° anno consecutivo". Ciò che le permette di continuare ad aumentarlo durante gli anni magri è un bilancio con un debito netto a soli 0,56x l'EBITDA.
Il petrolio stesso è il rischio che Chevron non può controllare pienamente. I prezzi oscillano, e il conflitto in Medio Oriente ha già ridotto la sua produzione nella Zona Partizionata, il territorio condiviso tra Arabia Saudita e Kuwait.
L'assegno di Realty Income vacilla appena
Il cash di Chevron sale e scende con il petrolio. L'AFFO per azione di Realty Income è cresciuto ogni anno per un decennio. È aumentato del 3,8% a 1,09 dollari nel secondo trimestre del 2026, rispetto al secondo trimestre del 2025, e l'occupazione era al 98,8% al 30 giugno 2026.
Nell'anno fiscale 2025, il dividendo di 3,22 dollari per azione ha assorbito il 75% dei 4,28 dollari di AFFO per azione. In quanto REIT, acquista proprietà come suo business, quindi l'AFFO è la sua metrica. Il grafico mostra l'AFFO sopra il dividendo in ogni anno...
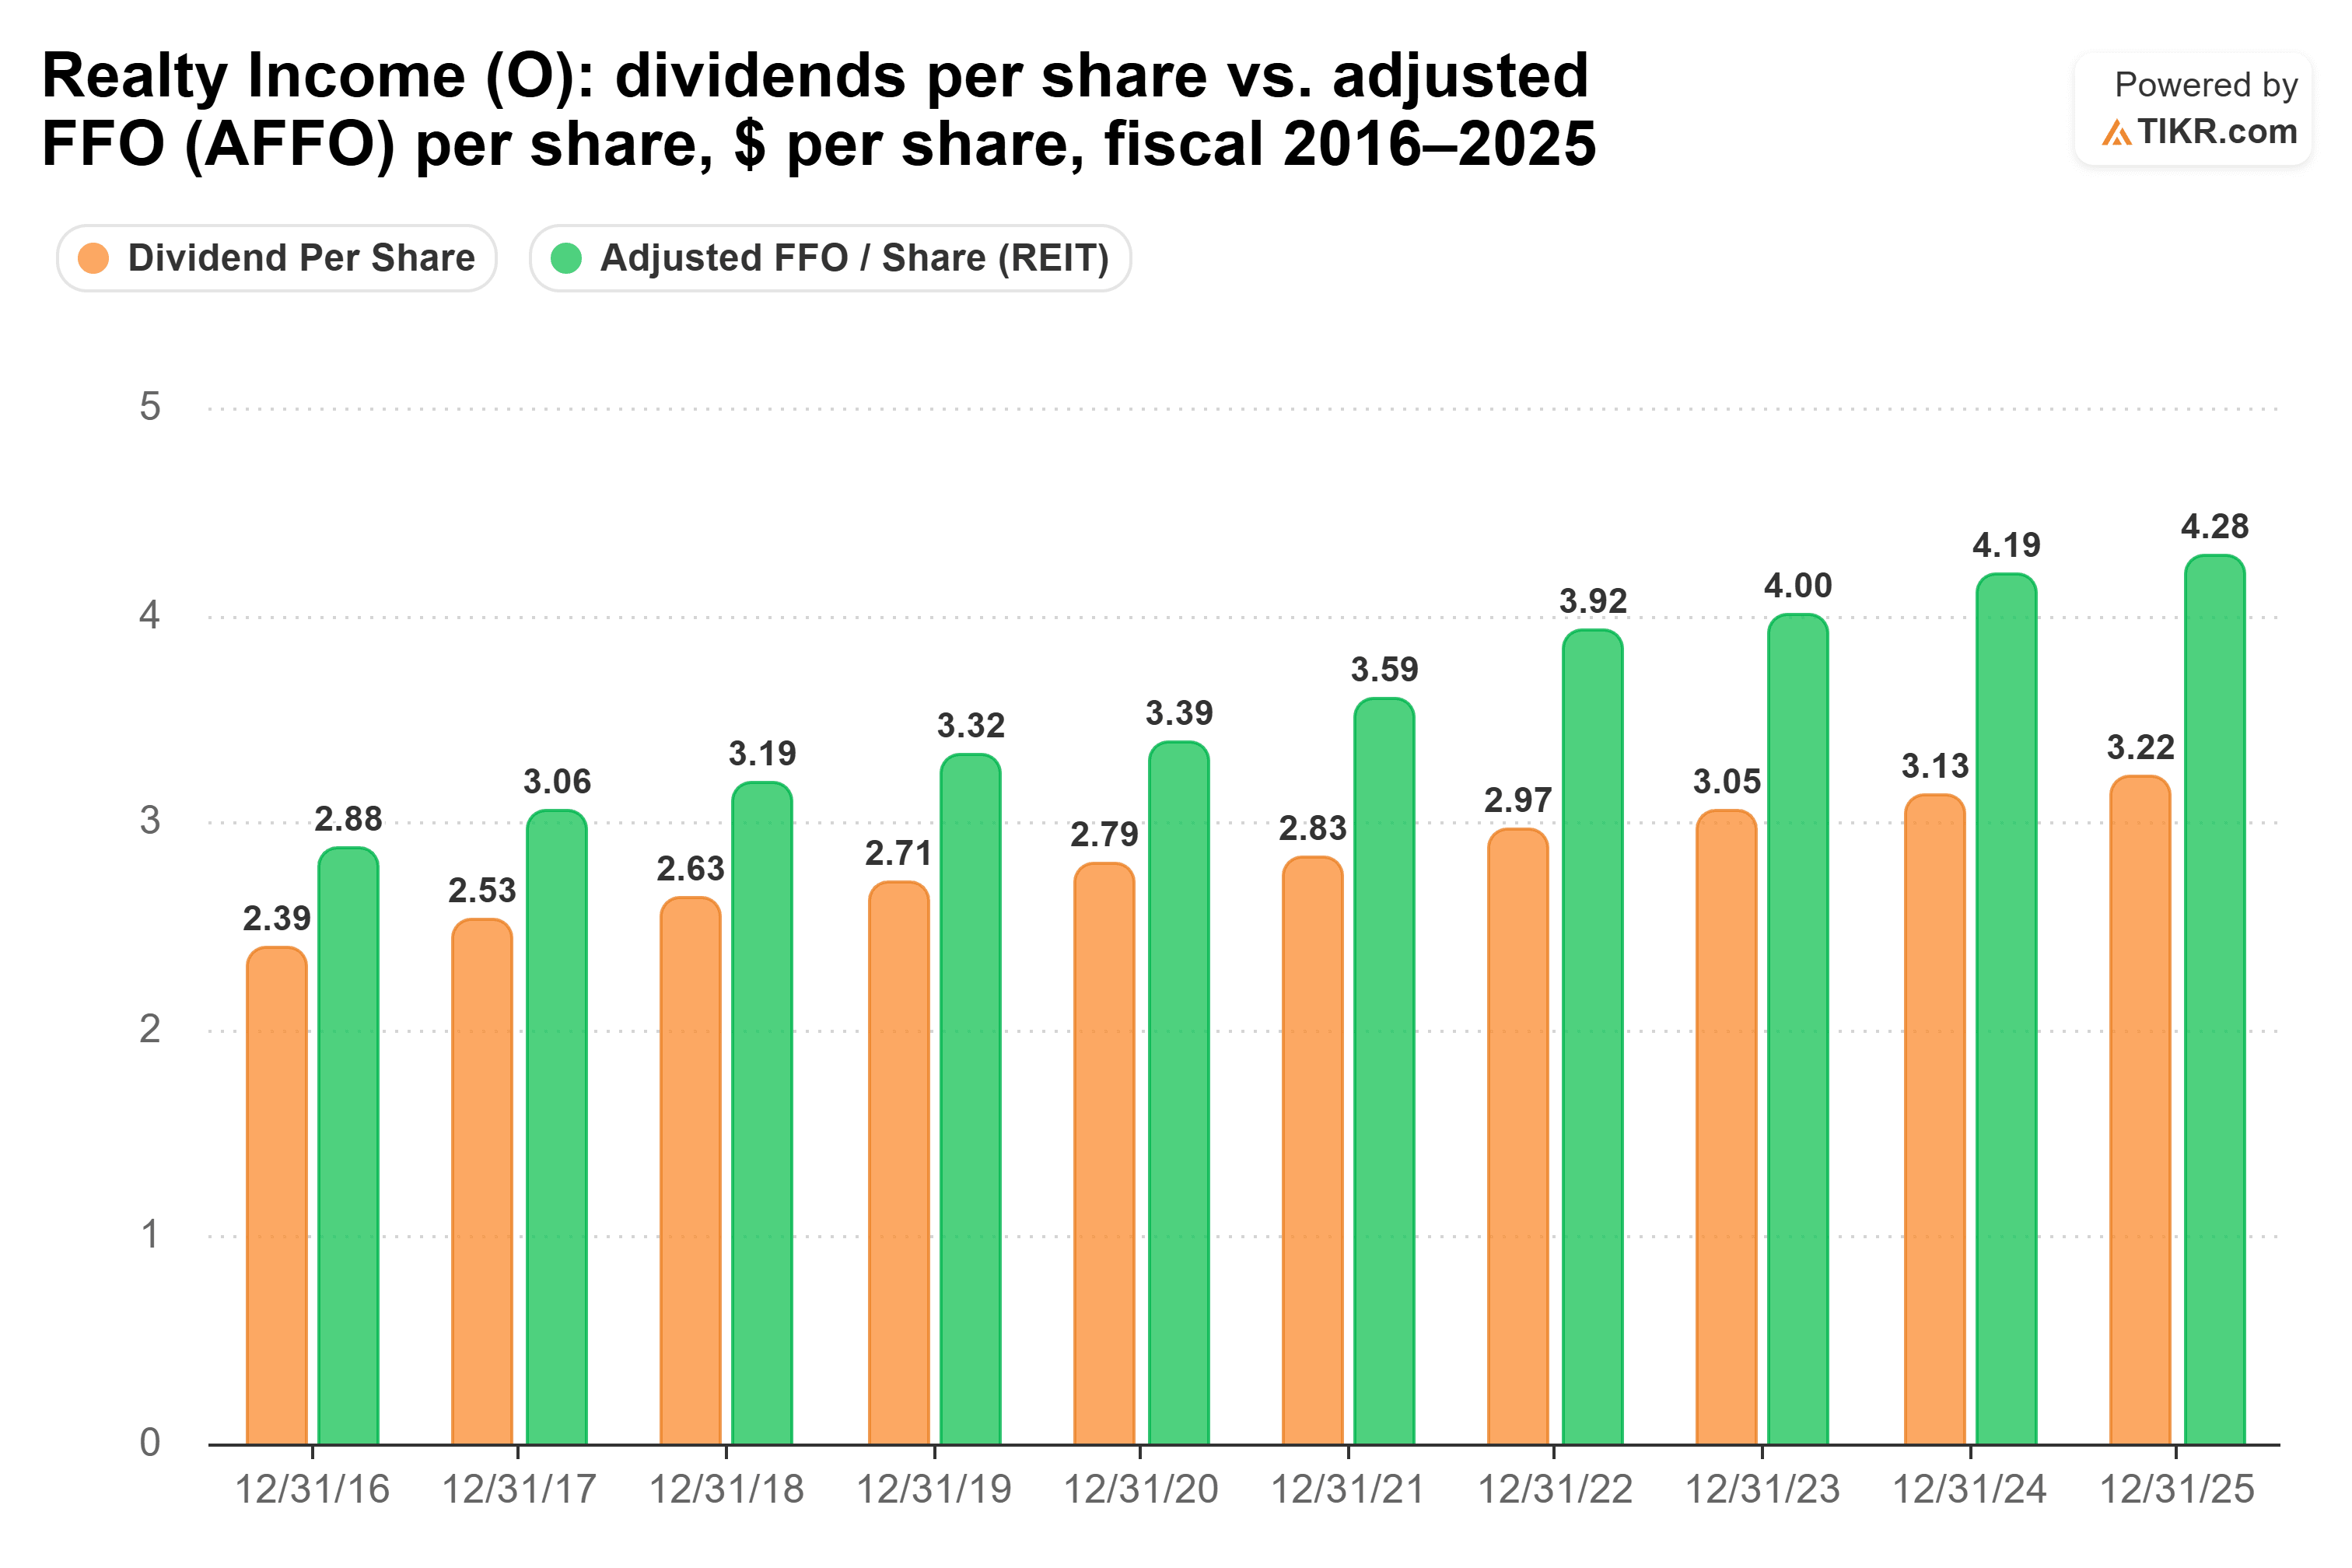
...e il payout ratio è sceso dall'83,0% nell'anno fiscale 2016 al 75,2% nell'anno fiscale 2025, quindi il cuscinetto è cresciuto.
Il rischio è il debito. Il debito netto si attesta a 5,74x l'EBITDA e la copertura degli interessi a un esiguo 2,35x, e l'azienda fa affidamento sui mercati dei capitali per finanziare la sua crescita. Il management sta lavorando per ridurre questa dipendenza. L'equity pubblico ha finanziato solo il 18% del suo volume di investimenti finora nel 2026, rispetto a una media del 47% negli ultimi tre anni.
Quindi, quale dividendo vince?
Se posso detenere solo un titolo a dividendo per i prossimi 20 anni, è Realty Income.
In due decenni, ciò che mi interessa di più è se il cash copre l'assegno ogni anno, e l'AFFO di Realty Income lo ha fatto in ciascuno degli ultimi dieci. Il suo tasso di crescita del 2,9% lascia ampio spazio per continuare, e paga di più lungo il percorso. Al tasso di crescita a 5 anni di ciascuna azienda, 10.000 dollari pagherebbero circa 16.239 dollari in 20 anni con Realty Income contro circa 12.240 dollari con Chevron, e il reddito di Chevron non raggiungerebbe quello di Realty Income fino al 2048 circa. Al ventesimo anno, l'assegno di Realty Income sarebbe di circa 1.052 dollari, un dividend yield del 10,5% sul capitale iniziale.
Chevron ha una sua forte argomentazione. Ha lo streak più lungo, un bilancio quasi privo di debito, un payout ratio oggi al 51% e una produzione che sta ancora crescendo. È solo che il suo free cash flow è stato inferiore al dividendo tre volte in dieci anni, e preferirei possedere il dividende il cui cash lo ha coperto ogni anno, incluso il 2020.
Naturalmente, Realty Income deve ancora mantenere finanziate le sue operazioni mentre porta quel debito. Se la sua svolta verso il capitale privato si blocca, la sua crescita del dividendo potrebbe rallentare di conseguenza.
Quindi, quanto vale realmente il titolo Realty Income?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Realty Income. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Realty Income gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!


