


Punti Chiave
- L'8 ottobre, PepsiCo ha ridotto le sue previsioni di crescita dell'EPS core per il 2026 fiscale al 2,5-3,5%, mentre Verizon si aspetta che il suo free cash flow cresca del 9-10% nel 2026.
- Verizon offre un rendimento del 6,2% e ha pagato il 54% del suo free cash flow in dividendi nei dodici mesi terminati il 30 giugno 2026.
- PepsiCo offre un rendimento del 4,7% e ha aumentato il suo dividendo del 6,9% annuo dal 2020 fiscale al 2025 fiscale, ma quei dividendi hanno assorbito tutto il suo free cash flow nel 2024 e 2025 fiscali.
- Ai loro tassi di crescita a 5 anni, $10.000 investiti in PepsiCo pagherebbero circa $19.100 in 20 anni, e la stessa cifra in Verizon circa $15.000, quindi la domanda è se ciascun ritmo possa mantenersi.
L'8 ottobre, PepsiCo (PEP) ha ridotto le sue previsioni per l'anno. Ora si aspetta che l'EPS core cresca del 2,5-3,5% nel 2026 fiscale, in calo rispetto al limite inferiore del 5-7%, a causa dell'aumento dei costi delle materie prime. Il presidente e CEO Ramon Laguarta è stato schietto al riguardo durante la conference call: "Non siamo soddisfatti della performance negli Stati Uniti."
Questo è un duro richiamo per chiunque conti sul rendimento del 4,7% di PepsiCo, ed è il motivo per cui Verizon Communications (VZ) merita di essere inclusa nel confronto. Il rendimento del 6,2% di Verizon paga di più oggi, e Verizon si aspetta che il suo free cash flow cresca del 9-10% quest'anno.
Quindi, se potessi detenere solo uno di questi dividendi per i prossimi 20 anni, quale dovrebbe essere?
| Metrica | Verizon (VZ) | PepsiCo (PEP) |
|---|---|---|
| Dividend yield | 6,2% | 4,7% |
| Dividendo annuo, tasso attuale | $2,83 | $5,92 |
| Crescita del dividendo, 2020–2025 fiscale | 1,9% annuo | 6,9% annuo |
| Cash dividend payout ratio (TTM) | 54% (al 30 giugno 2026) | 75% (al 16 settembre 2026) |
| Net debt/EBITDA | 3,35x | 1,89x |
| Interest coverage (EBIT/interessi) | 4,36x | 14,88x |
Fonte: TIKR e StockAnalysis, 9 ottobre 2026.
Il dividendo di Verizon arriva con margine di sicurezza
Il dividendo di Verizon è cresciuto dell'1,9% annuo dal 2020 fiscale al 2025 fiscale, passando da $2,48 a $2,73 per azione, e durante la call del primo trimestre il management lo ha definito "il 20° anno consecutivo di aumenti del dividendo, un traguardo di cui siamo estremamente orgogliosi."
Ciò che rende questo dividendo solido è il flusso di cassa che lo sostiene. Nei dodici mesi terminati il 30 giugno 2026, i dividendi di Verizon hanno assorbito un ben coperto 54% del suo free cash flow. Il free cash flow è stato inferiore al dividendo nel 2016 e 2017 fiscali, ma da allora lo ha superato di gran lunga ogni anno...

Continua a salire. Il free cash flow è stato di $6,4 miliardi nel secondo trimestre del 2026, in aumento del 24,4% rispetto all'anno precedente.
In quel trimestre, i ricavi dei servizi di mobilità e banda larga sono aumentati del 2,8% a circa $23,4 miliardi, e l'EBITDA rettificato ha raggiunto un record di $13,7 miliardi, in aumento del 7,2%.
Il rischio è il debito: a 3,35x l'EBITDA, Verizon deve continuare a ridurlo mentre aumenta il dividendo.
Gli aumenti di PepsiCo hanno superato il suo flusso di cassa
Il dividendo di PepsiCo è cresciuto molto più velocemente di quello di Verizon. È aumentato del 6,9% annuo dal 2020 fiscale al 2025 fiscale, passando da $4,02 a $5,62 per azione.
Il flusso di cassa che lo sostiene non ha tenuto il passo. Il free cash flow di PepsiCo è stato di $7,62 miliardi nel 2016 fiscale e di $7,67 miliardi nel 2025 fiscale. Nello stesso periodo, i dividendi che ha pagato sono aumentati da $4,23 miliardi a $7,64 miliardi...

Ciò ha lasciato un rischioso cash dividend payout ratio del 100,6% nel 2024 fiscale e del 99,6% nel 2025 fiscale. La copertura è migliorata al 75% nei dodici mesi terminati il 16 settembre 2026.
L'attività è mista. I ricavi netti sono aumentati del 5,6% nel terzo trimestre del 2026, i ricavi organici sono aumentati del 3,1% e ogni segmento internazionale è cresciuto. L'EPS core è aumentato solo del 2%, passando da $2,29 a $2,34, mentre il margine operativo core si è ridotto a causa dei costi più elevati. Le bevande analcoliche nordamericane continuano a soffrire.
Quindi, quale dividendo vince?
Se potessi detenere solo uno di questi per i prossimi 20 anni, sarebbe Verizon.
A prima vista, la matematica del reddito punta nella direzione opposta. Ai loro tassi di crescita a 5 anni, $10.000 in PepsiCo pagherebbero circa $19.123 in 20 anni, contro circa $14.974 in Verizon, e il reddito annuo di PepsiCo supererebbe quello di Verizon intorno al 2032. Tuttavia, questi totali si basano su due decenni di aumenti del 6,9% da un dividendo che ha utilizzato tutto il free cash flow di PepsiCo nel 2024 e 2025 fiscali, in una società il cui free cash flow nel 2025 fiscale non era più alto che nel 2016 fiscale.
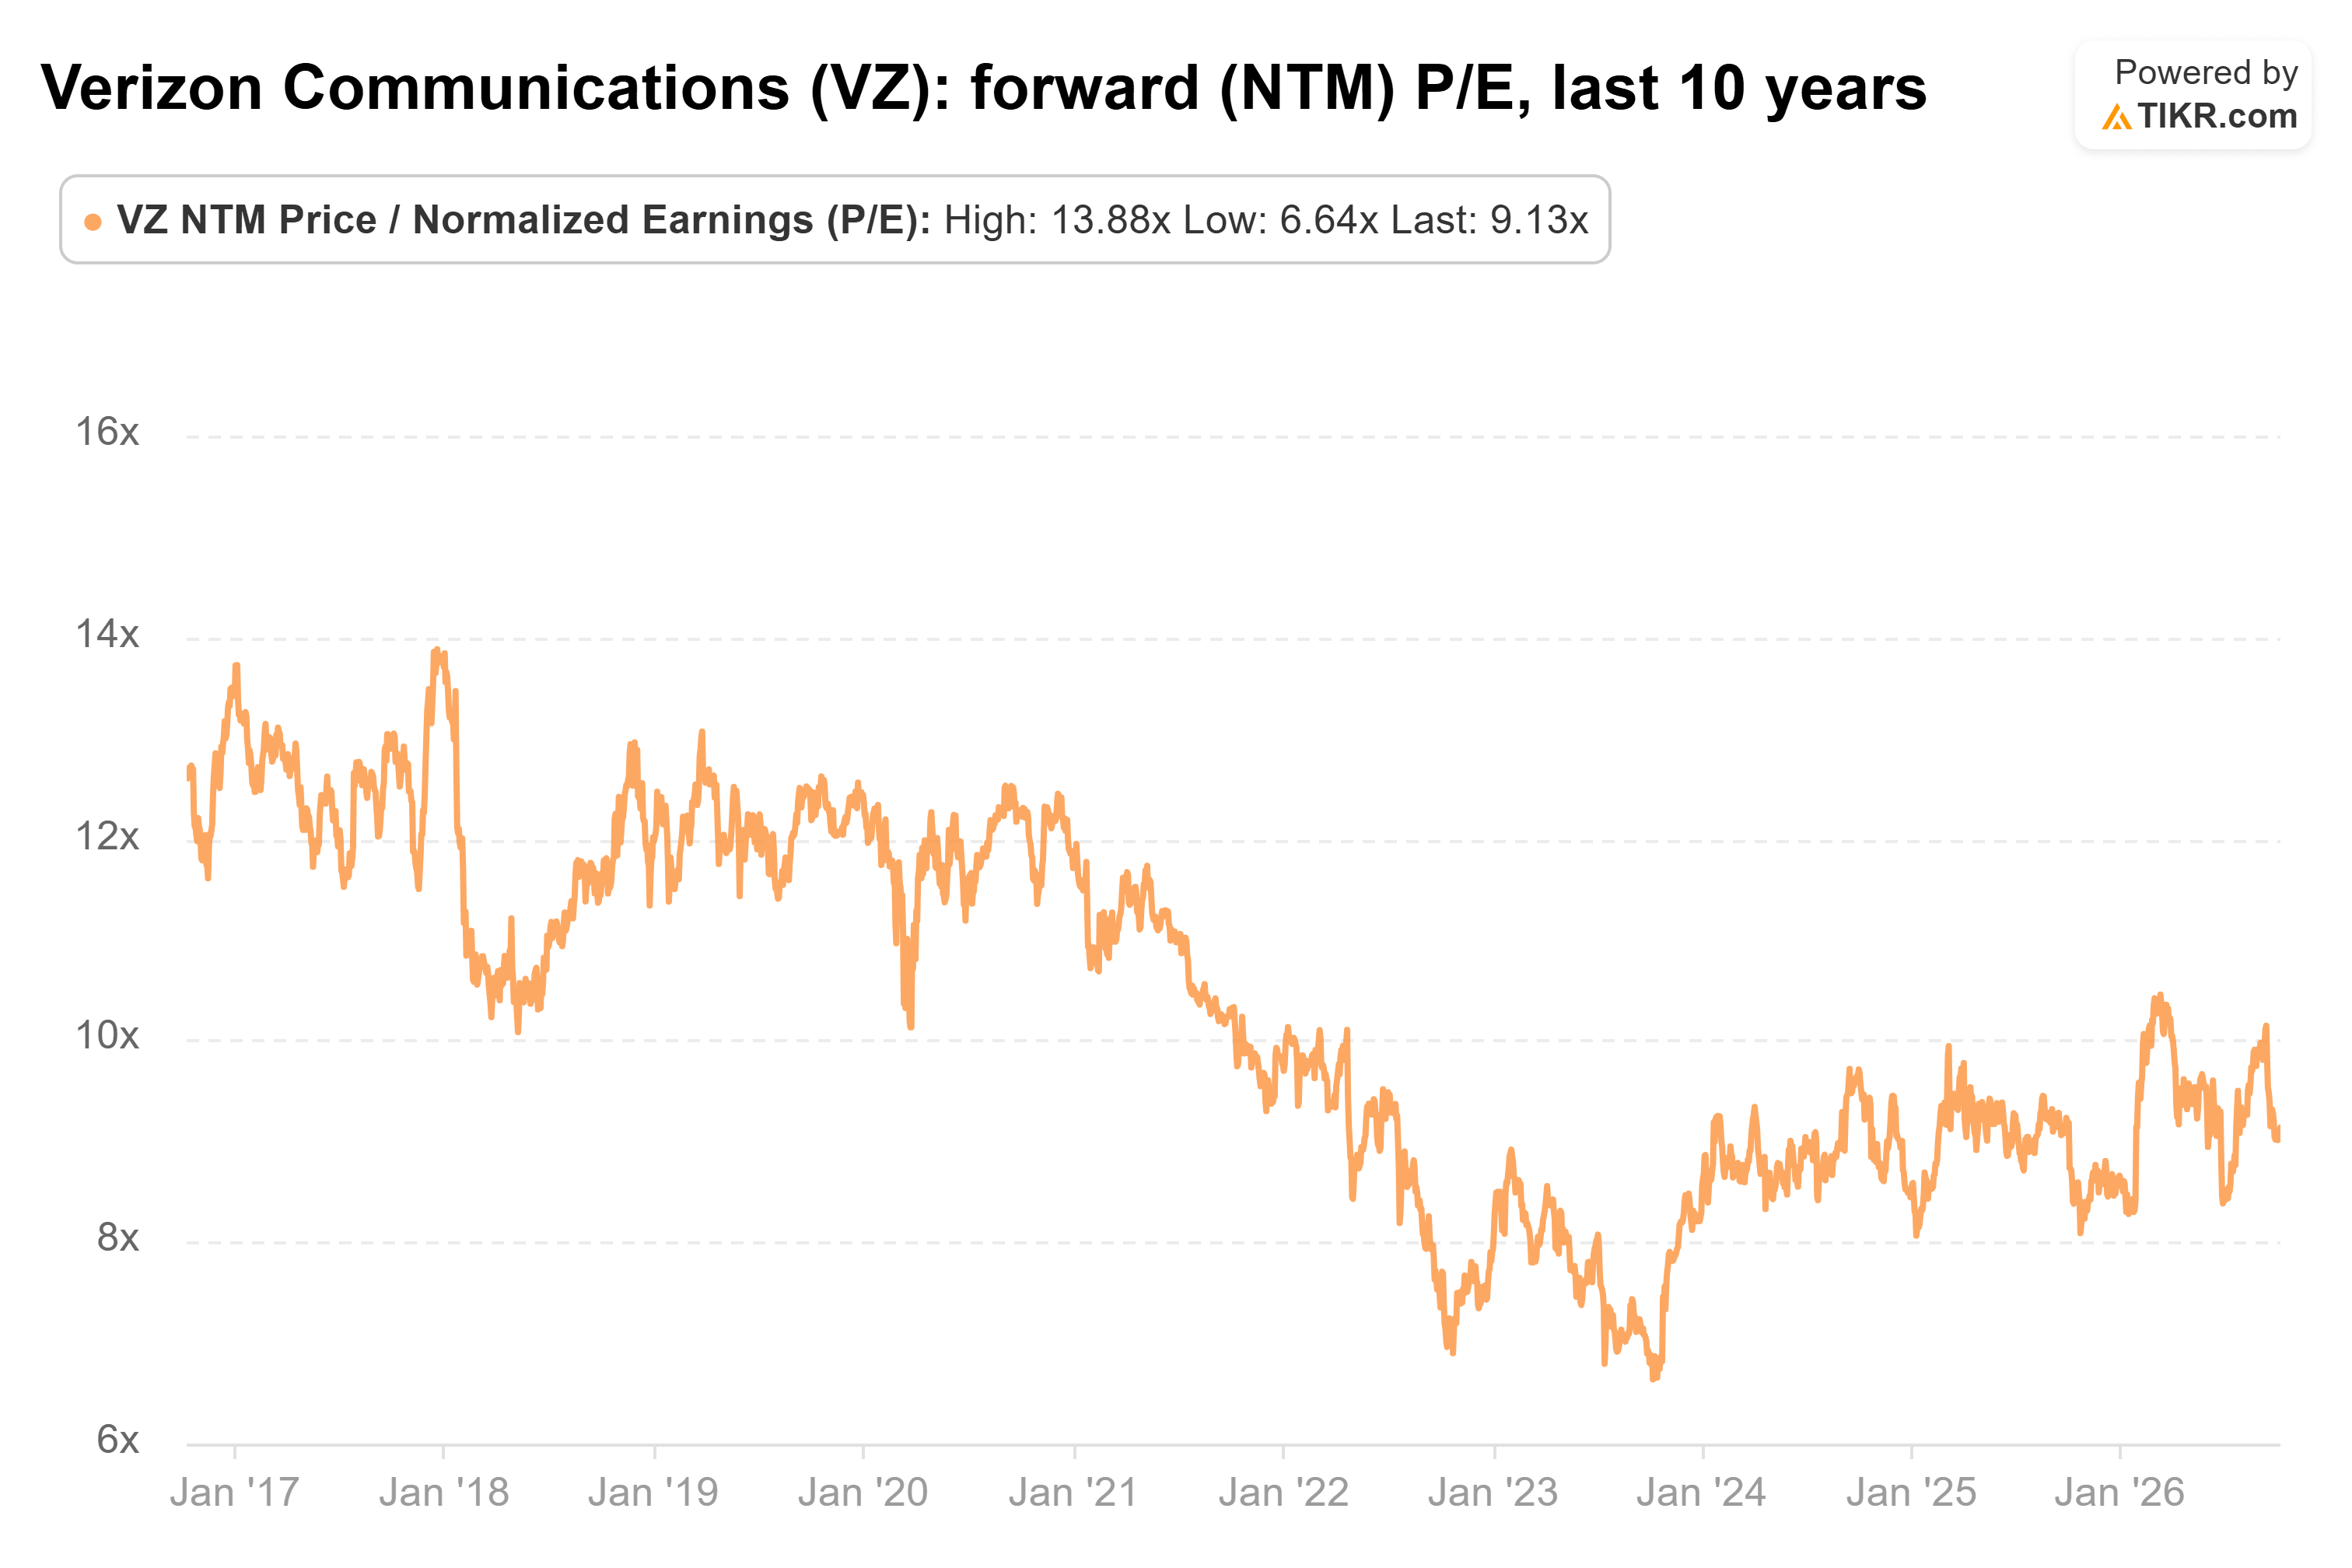
Il ritmo dell'1,9% di Verizon è lento, ma è sostenibile. A quel tasso, $10.000 pagherebbero circa $893 nell'anno 20, circa un rendimento dell'8,9% sul tuo capitale oggi. Inoltre, non paghi un premio per questo: Verizon scambia a 9,1x gli utili forward, al di sotto della sua media a 10 anni di 10,3x e ben al di sotto del suo massimo di 13,9x del dicembre 2017...
Per essere equi, il dividendo di PepsiCo non è in difficoltà. La sua attività internazionale sta crescendo, il suo bilancio è il più solido e la sua copertura è migliorata al 75%. Tuttavia, su un orizzonte di 20 anni, preferirei possedere il dividendo che ha già flusso di cassa di riserva.
PepsiCo sta ancora lavorando sui tagli strutturali dei costi annunciati l'8 ottobre, e se riuscirà a far ricrescere il suo free cash flow, il caso per i suoi aumenti più rapidi diventa molto più forte.
Quindi, quanto vale realmente l'azione Verizon?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Verizon. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!


