Punti Chiave
- Il modello del partner di Sequoia Shaun Maguire prevede che i ricavi di SpaceX passino da circa 51,5 miliardi di dollari nel 2026 a 731 miliardi di dollari nel 2028, con la maggior parte della crescita derivante dall'affitto di capacità di calcolo per l'IA.
- Afferma che il modello si basa sulla difficoltà dei rivali a costruire, e ha definito Amazon, Google di Alphabet e Microsoft degli "assoluti scherzi" nel costruire nel mondo fisico.
- La capacità di terze parti ritardata di Microsoft supporta la sua premessa, ma Wall Street si aspetta 336 miliardi di dollari di ricavi per SpaceX nel 2028, meno della metà della sua cifra.
- SpaceX affitta la sua capacità di calcolo a prezzi spot a pochi grandi acquirenti, quindi la sua velocità è un vero vantaggio, ma il modello di Maguire sembra lo scenario migliore.
Il partner di Sequoia Shaun Maguire pensa che SpaceX (SPCX) possa costruire data center per l'IA più velocemente di Amazon (AMZN), Alphabet (GOOG) e Microsoft (MSFT), e ha costruito un modello finanziario intorno a questa idea.
"I numeri che sono usciti sono folli", ha scritto su X il 30 ottobre, notando che Sequoia è un importante azionista di SpaceX.
Quando uno scettico ha scherzato dicendo che il modello equivale a costruire tre AWS da zero con margini operativi del 70%, Maguire ha ribattuto: "Amazon, Google e Microsoft sono assoluti scherzi nel costruire nel mondo fisico rispetto a SpaceX."
La risposta di Elon Musk al modello è stata "Penso che possiamo fare meglio". Lo pensava davvero. Dopo i risultati del terzo trimestre di SpaceX, Musk aveva già scritto che 1.000 miliardi di dollari di ricavi per SpaceX nel 2028 "non sono più impossibili".
Il modello di Maguire da 731 miliardi di dollari per SpaceX
Secondo un riassunto del modello pubblicato su X, Maguire porta i ricavi di SpaceX da circa 51,5 miliardi di dollari quest'anno a circa 274 miliardi di dollari nel 2027 e 731 miliardi di dollari nel 2028. La maggior parte della crescita, circa quattro quinti, proviene dall'affitto di capacità di calcolo per l'IA in data center a terra. La capacità sale da circa 1 gigawatt all'inizio del 2026 a 21 gigawatt entro la fine del 2028, a circa 40 miliardi di dollari di ricavi all'anno per gigawatt.
Wall Street si aspetta molto meno. Il consenso prevede SpaceX a 180 miliardi di dollari di ricavi nel 2027 e 336 miliardi di dollari nel 2028, meno della metà della cifra di Maguire per il 2028:
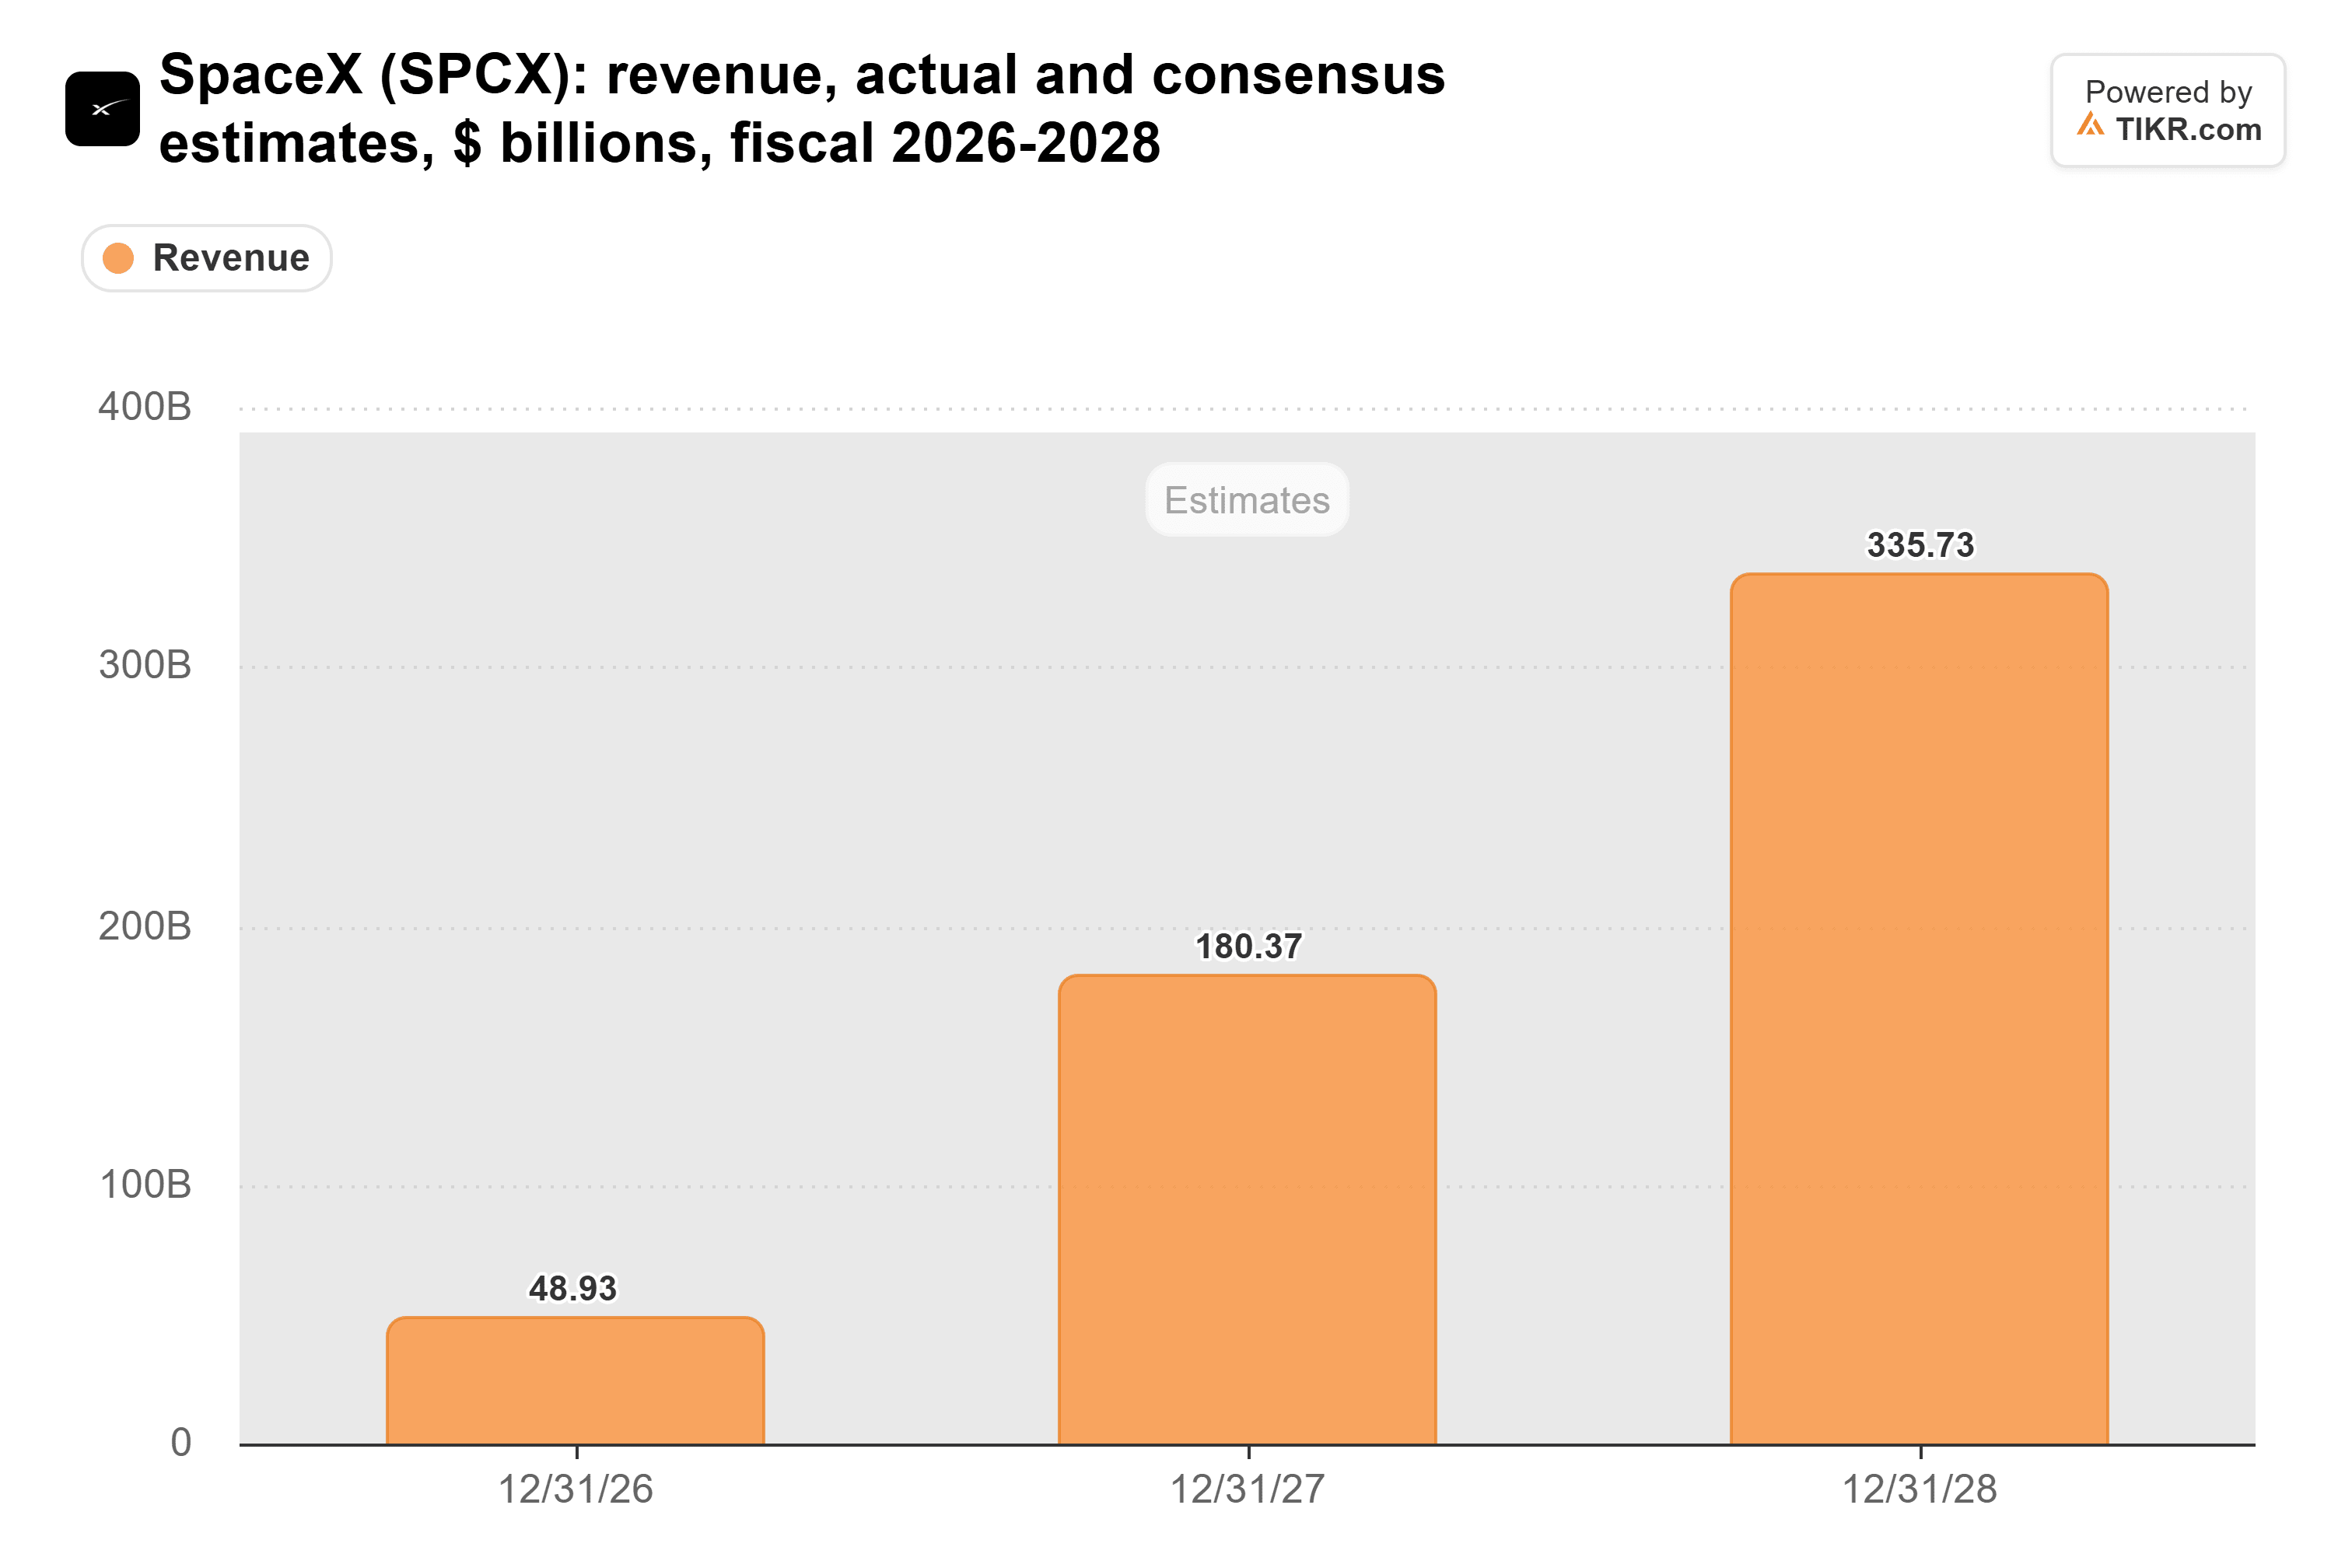
Le previsioni della stessa SpaceX puntano nella stessa direzione. Ha fornito una guida per i ricavi del primo trimestre 2027 tra 33 e 37 miliardi di dollari. Quattro trimestri al massimo di quel range arrivano a 148 miliardi di dollari, poco più della metà del numero di Maguire per il 2027.
TIKR monitora 41 analisti su SpaceX. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su SpaceX, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti su SpaceX
Microsoft ha appena aiutato la tesi di Maguire
Maguire afferma "l'assunzione chiave è che altri avranno difficoltà a costruire capacità di calcolo terrestre". In un'altra risposta, ha detto di aspettarsi che diverse neocloud, e persino gli hyperscaler, ridimensionino i loro piani man mano che accumulano ritardi.
Microsoft gli ha fornito un dato due giorni prima. Il CFO Amy Hood ha dichiarato nella conference call dei risultati del 28 ottobre che la spesa in conto capitale è stata di 45,2 miliardi di dollari nel trimestre di settembre perché "alcune consegne di capacità di terze parti che ci aspettavamo nel Q1 sono state ritardate". Microsoft ora si aspetta circa 170 miliardi di dollari di capex nel 2026, in calo rispetto ai 175 miliardi di dollari.
Il fondatore di Satori Fund Dan Niles ha visto la stessa cosa nei rapporti sul cloud della settimana. Ha scritto su X che i risultati mostravano "posticipazioni dei data center che causano una crescita del cloud inferiore alle aspettative".
SpaceX, nel frattempo, afferma di aver costruito il suo data center Colossus in 122 giorni e Colossus II in 91, contro una norma del settore di circa due anni. Un punto a favore di Maguire.
Perché gli affitti di capacità di calcolo di SpaceX potrebbero calare
Il problema è che SpaceX affitta gli stessi chip che chiunque abbia abbastanza denaro può comprare. Il management ha dichiarato nella call del terzo trimestre che fissa il prezzo della capacità di calcolo a "effettivamente il tasso di mercato spot", quindi i suoi affitti possono calare man mano che i rivali recuperano. Lo stesso post di Niles che segnalava i rinvii sosteneva anche che l'offerta di chip è molto più vicina alla domanda di quanto pensino la maggior parte delle aziende.
Anche gli acquirenti sono concentrati. Un cliente, che Bloomberg ha identificato come Anthropic, ha fornito il 34,5% dei ricavi del terzo trimestre di SpaceX. La documentazione per l'IPO di Anthropic afferma che entrambe le parti possono annullare con preavviso di 90 giorni una volta terminati i periodi non annullabili dell'accordo a gennaio e marzo 2027.
E SpaceX paga per la sua capacità in anticipo. La sua spesa in conto capitale è salita da 4,4 miliardi di dollari nel 2023 a 20,9 miliardi di dollari nel 2025:

Il capex ha raggiunto 55,1 miliardi di dollari nei 12 mesi fino a settembre, e il management prevede 35-40 miliardi di dollari solo per il quarto trimestre. Gli analisti si aspettano un flusso di cassa libero negativo di 140,7 miliardi di dollari nel 2027, e SpaceX sta prendendo in prestito 40 miliardi di dollari per GPU che arriveranno nella prima metà del prossimo anno. Anche il modello di Maguire mantiene il flusso di cassa libero negativo fino al 2027.
Dove SpaceX potrebbe dimostrare che Maguire ha ragione
Maguire ha ragione sul fatto che SpaceX costruisce più velocemente degli hyperscaler, e Microsoft ha appena mostrato come un ritardo di una terza parte possa frenare uno di loro. Ma per raggiungere i suoi numeri, SpaceX dovrebbe aumentare la sua capacità di quasi dieci volte rispetto ai circa 2,2 gigawatt che si aspettava entro la fine di ottobre. Poi dovrebbe affittarla tutta a prezzi spot che resistano mentre tutti gli altri recuperano. Questo rende il suo modello lo scenario migliore, e vorrei che SpaceX battesse i numeri di Wall Street prima di pagare per qualcosa di simile.
L'altro lato, però, è reale. Hood ha anche detto che la domanda per l'infrastruttura AI di Microsoft supera ancora la sua capacità, e SpaceX ha detto che i suoi contratti di calcolo a breve termine si rinnovavano a prezzi più alti. Se quella carenza dura fino al 2028, la fissazione dei prezzi spot funziona a favore di SpaceX, non contro. La prima vera lettura arriverà con i risultati del primo trimestre 2027 di SpaceX. Un dato al massimo della sua guida da 33 a 37 miliardi di dollari, con crescita da lì, renderebbe i numeri di Maguire molto meno folli.
Quindi, quanto vale realmente l'azione SpaceX?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere SpaceX. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sull'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!