Punti Chiave
- GE Aerospace (GE) è scesa del 3% a ottobre, chiudendo vicino a $302 nonostante abbia superato le aspettative sugli utili e alzato le sue previsioni per il 2026.
- Boeing (BA) affronta ritardi nelle consegne degli aerei, il che potrebbe sostenere la domanda di manutenzione per i motori più vecchi mentre minaccia i nuovi programmi motore di GE.
- FTAI Aviation (FTAI) ha ribadito le sue prospettive per il 2027 e annunciato piani per un riacquisto accelerato di azioni per $500 milioni.
- Jefferies ha mantenuto la sua raccomandazione Buy ma ha abbassato il suo prezzo target per GE a $425, implicando un potenziale rialzo del 41% dal 30 ottobre, rispetto a circa il 25% per il target di consenso di $378.
Cosa è successo?
L'azione di GE Aerospace è scesa del 3% nel mese fino al 30 ottobre, scendendo da circa $312 a $302 poiché i forti utili trimestrali non sono riusciti a compensare le preoccupazioni per una crescita più lenta nel 2027.
Il 20 ottobre, GE ha riportato un utile per azione rettificato di $2,25, in aumento del 36% su base annua e superiore alle aspettative degli analisti di circa $2,01.
Le entrate rettificate sono aumentate del 18% a $13,3 miliardi, mentre gli ordini sono saliti del 49% a $19 miliardi, riflettendo una forte domanda in tutti i suoi business aerospaziali.
GE ha anche alzato la sua guida per l'utile per azione rettificato dell'intero anno a $8,00-$8,10 da $7,65-$7,85. Tuttavia, sottraendo gli utili dei primi nove mesi, si ottiene un utile per azione per il quarto trimestre di circa $1,87-$1,97, al di sotto delle aspettative di $2,04.
Gli investitori si sono concentrati anche sul rallentamento della crescita dei servizi commerciali.
Il Presidente e CEO Larry Culp ha dichiarato: "ora prevediamo che i servizi commerciali nel 2027 crescano a una cifra bassa a due cifre", sostenuti da un backlog di servizi commerciali superiore a $170 miliardi.
Ciò segnerebbe un rallentamento rispetto alla crescita a bassi anni '20 attesa per il 2026, sollevando interrogativi sulla valutazione premium di GE.
Il programma ritardato 777X di Boeing rappresenta un'altra sfida, con il suo motore GE9X che potrebbe creare un ulteriore fattore sfavorevole di $300 milioni di profitto nel 2027.
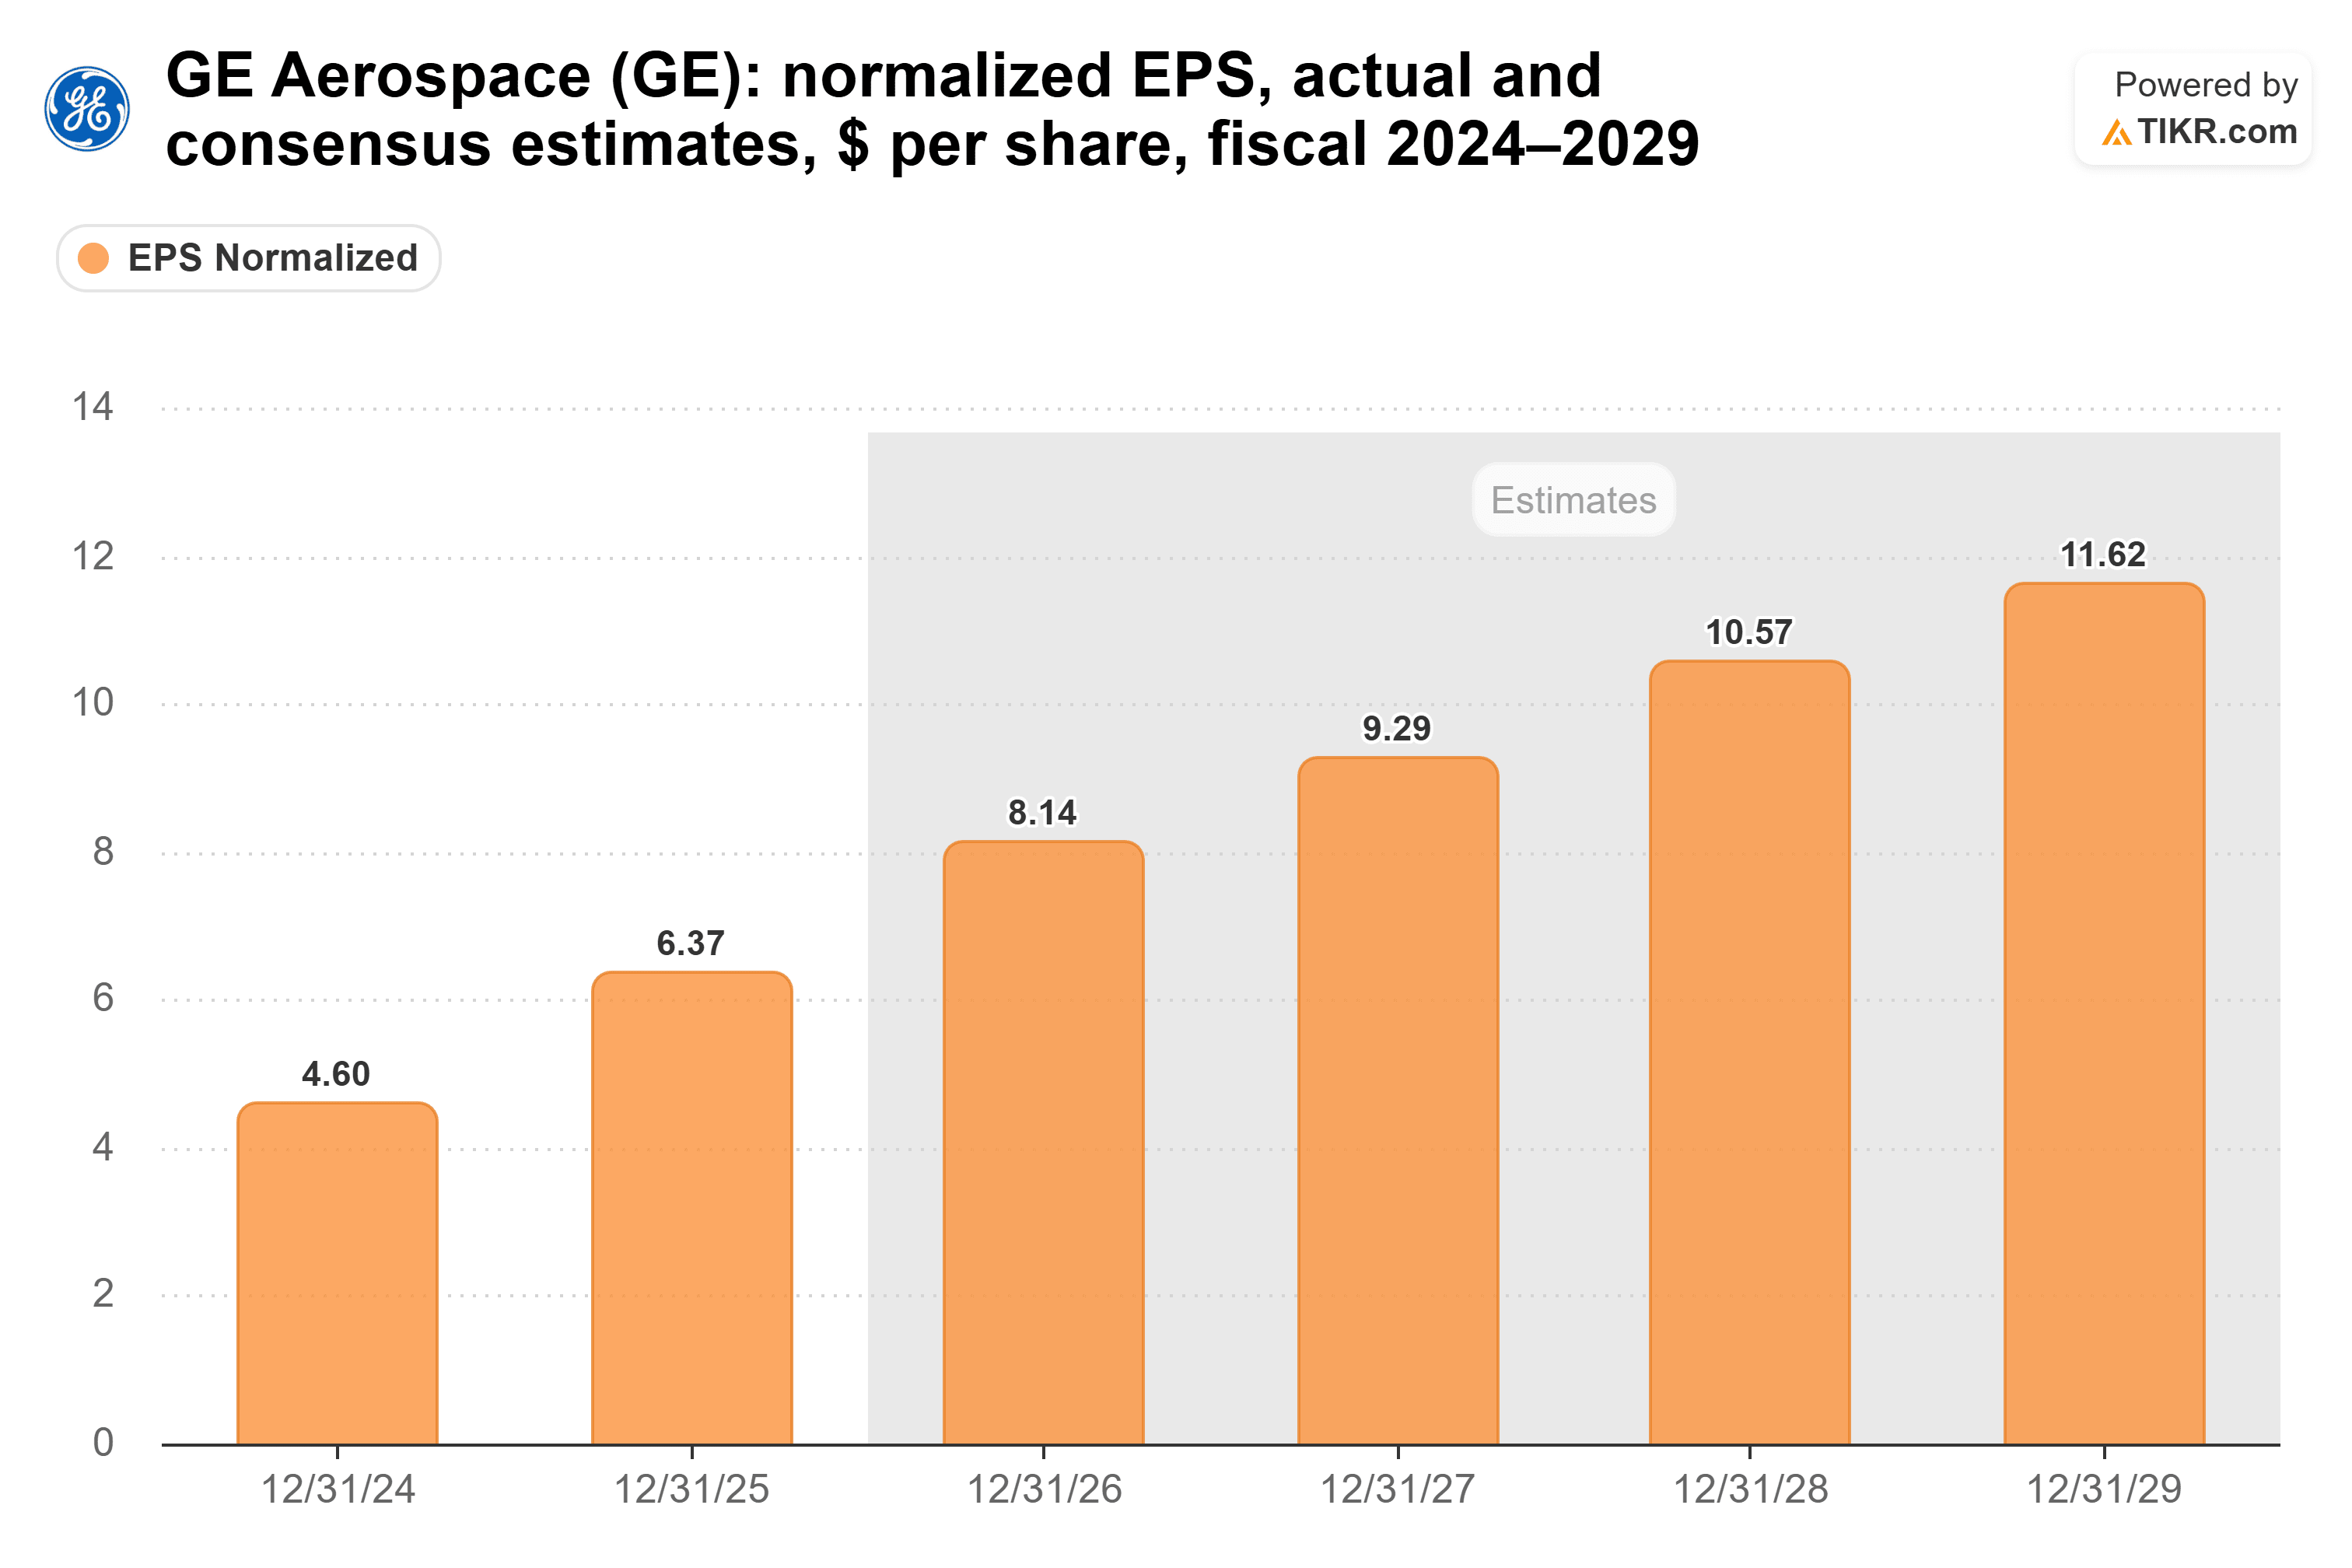
Tuttavia, gli analisti si aspettano che l'utile per azione normalizzato raggiunga $9,29 nel 2027 e $10,57 nel 2028, suggerendo che la crescita degli utili potrebbe continuare nonostante queste pressioni.
Le difficoltà produttive di Boeing potrebbero anche sostenere le operazioni di manutenzione di GE mantenendo in servizio più a lungo aerei e motori più vecchi.
GE ha riportato che i motori in attesa di revisione erano aumentati di circa il 20% dall'inizio del 2026, evidenziando l'esistente domanda dell'aftermarket.
Nel frattempo, FTAI ha riportato un EBITDA rettificato del terzo trimestre di $348 milioni, in aumento di circa il 15% su base sequenziale, e ha ribadito le sue prospettive per il 2027.
La performance di FTAI fornisce ulteriore evidenza della domanda dell'aftermarket, sebbene i suoi risultati non garantiscano una crescita più forte per GE.
L'azione di GE Aerospace è sottovalutata o sopravvalutata?
GE Aerospace appare moderatamente sottovalutata al suo prezzo di chiusura del 30 ottobre di circa $302, sebbene una crescita più lenta dei servizi commerciali potrebbe limitare il suo potenziale rialzista nei prossimi 12 mesi.
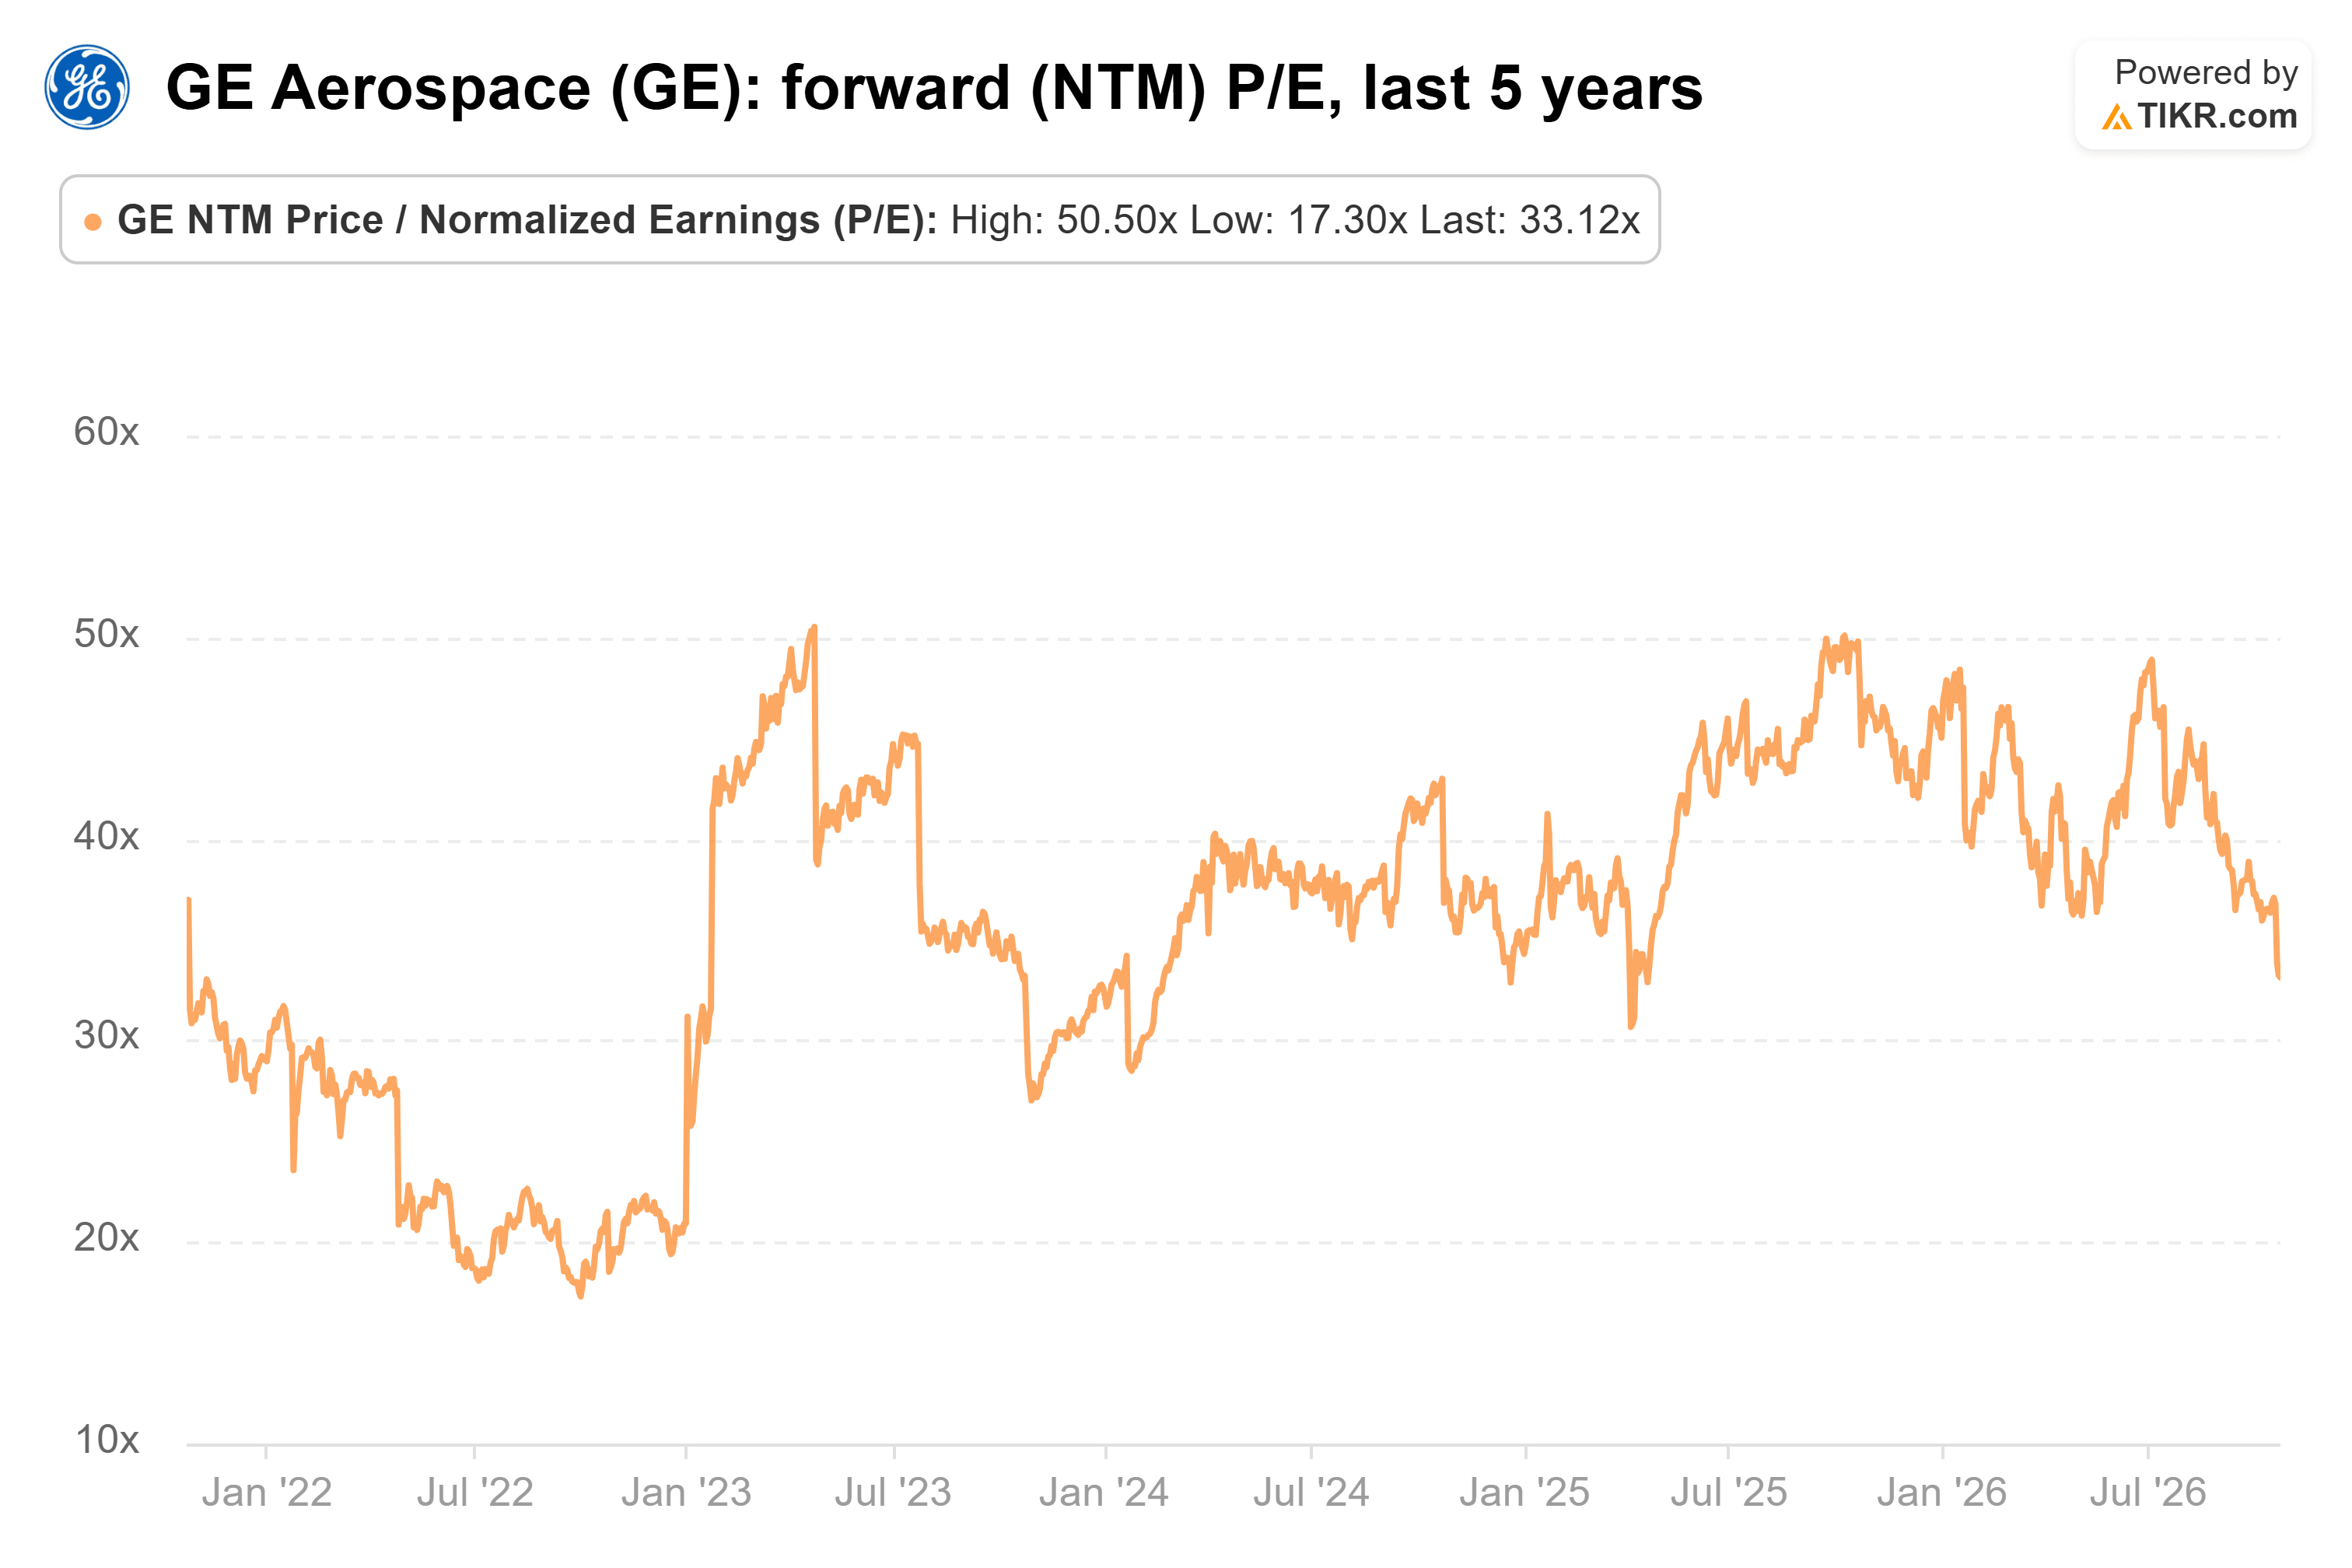
Il suo P/E forward si attestava vicino a 33x il 22 ottobre, al di sotto della sua media quinquennale di circa 36x e significativamente inferiore ai 48x registrati alla fine di giugno.
Jefferies ha abbassato il suo prezzo target da $435 a $425 mantenendo la sua raccomandazione Buy, implicando un potenziale rialzo di circa il 41% dal 30 ottobre, rispetto a circa il 25% per il target di consenso degli analisti di $378.
Il target di consenso di $378 rappresenta circa 36x gli utili previsti per il 2028, rispetto a circa 40x al target di $425 di Jefferies. Il target più alto dipende da una migliore esecuzione degli utili e dal mantenimento da parte degli investitori di una valutazione premium per GE.
Il sostanziale backlog di servizi di GE e la domanda ricorrente di manutenzione sostengono le sue prospettive di utili a lungo termine. Tuttavia, una crescita più lenta dei servizi, i ritardi sul GE9X e una conversione del cash flow più debole potrebbero limitare il potenziale rialzista dell'azione nei prossimi 12 mesi.
La conclusione: GE Aerospace appare moderatamente sottovalutata al suo prezzo del 30 ottobre, sostenuta da una forte domanda dell'aftermarket e da una continua crescita degli utili. Tuttavia, una crescita più lenta dei servizi e i ritardi sul GE9X potrebbero limitare i guadagni a breve termine, rendendo il target di consenso di $378 uno scenario di valutazione più ragionevole rispetto alla previsione di $425 di Jefferies.
Quindi, quanto vale realmente l'azione di GE Aerospace?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere GE Aerospace. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta GE Aerospace gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!