Les actions d'UnitedHealth Group (UNH) progressent d'environ 4,5 % en trading pré-marché ce mardi 13 octobre (à environ 396 $), après que l'assureur a dépassé les estimations de bénéfices du troisième trimestre et relevé ses prévisions pour 2026. Le bénéfice ajusté s'est établi à 4,69 $ par action, contre les 4,14 $ attendus par les analystes, selon les données de LSEG citées par Reuters, en hausse par rapport aux 2,92 $ de l'année précédente.
UnitedHealth prévoit désormais un BPA ajusté d'au moins 20,50 $ pour 2026, contre la fourchette de 19,50 $ à 20 $ qu'elle avait fixée le 16 juillet. Le rebondissement : le chiffre d'affaires a reculé à 112,7 milliards de dollars contre 113,2 milliards. L'entreprise a gagné bien plus avec un peu moins d'activité.
UnitedHealth retrouve la croissance en se contractant
La maîtrise des coûts, la renégociation des tarifs et les modifications des prestations ont contribué à dépasser les attentes. Le ratio de soins médicaux est tombé à 88,4 % contre 89,9 %, bénéficiant également de 610 millions de dollars de développement favorable des réserves lié à des périodes antérieures en 2026. Le PDG Stephen Hemsley a attribué ces résultats à "la discipline et l'exécution que nos équipes apportent à chaque partie de notre activité".
Cette contraction se manifeste dans l'ensemble de l'activité, et elle n'est pas toujours volontaire :
- Les effectifs Medicare Advantage ont diminué de 935 000 depuis fin 2025.
- Les plans employeurs et individuels ont perdu 165 000 membres au trimestre, et Medicaid en a perdu 85 000.
- Le chiffre d'affaires d'Optum Health a chuté de 10 %, mais son résultat opérationnel est passé à 735 millions de dollars contre 41 millions.
UnitedHealth se retire de certaines activités non rentables, mais les baisses d'effectifs reflètent également l'attrition des employeurs et les changements d'éligibilité à Medicaid.
Ce que montre le graphique des marges

La marge EBIT d'UNH a dépassé 8 % fin 2024 et début 2025, avant de toucher un point bas à 2,46 % au quatrième trimestre 2025. (Ce niveau exclut les charges exceptionnelles. Sur une base déclarée, la marge opérationnelle d'UnitedHealth ce trimestre-là n'était que de 0,34 %.) Elle a rebondi à 8,05 % au premier trimestre 2026 et à 7,13 % au deuxième.
D'après les chiffres du communiqué, le résultat opérationnel du troisième trimestre de 6,6 milliards de dollars correspond à une marge d'environ 5,9 %, contre 3,8 % un an plus tôt. (Les coûts de soins ont tendance à s'accumuler au cours de l'année, donc le troisième trimestre est généralement inférieur au premier semestre.) C'est encore bien loin des 8,64 % qu'UnitedHealth a réalisés au troisième trimestre 2024, et cet écart représente le potentiel de hausse.

Le chiffre d'affaires raconte l'autre moitié de l'histoire. Les ventes trimestrielles ont augmenté de 12 %, passant de 100,8 milliards de dollars au troisième trimestre 2024 à 113,2 milliards un an plus tard, puis se sont stabilisées. Chaque trimestre depuis mi-2025 s'est situé entre 111,6 et 113,6 milliards de dollars. Pour l'instant, toute la croissance des bénéfices provient de la marge.
La reprise est-elle intégrée dans le cours de l'action UNH ?
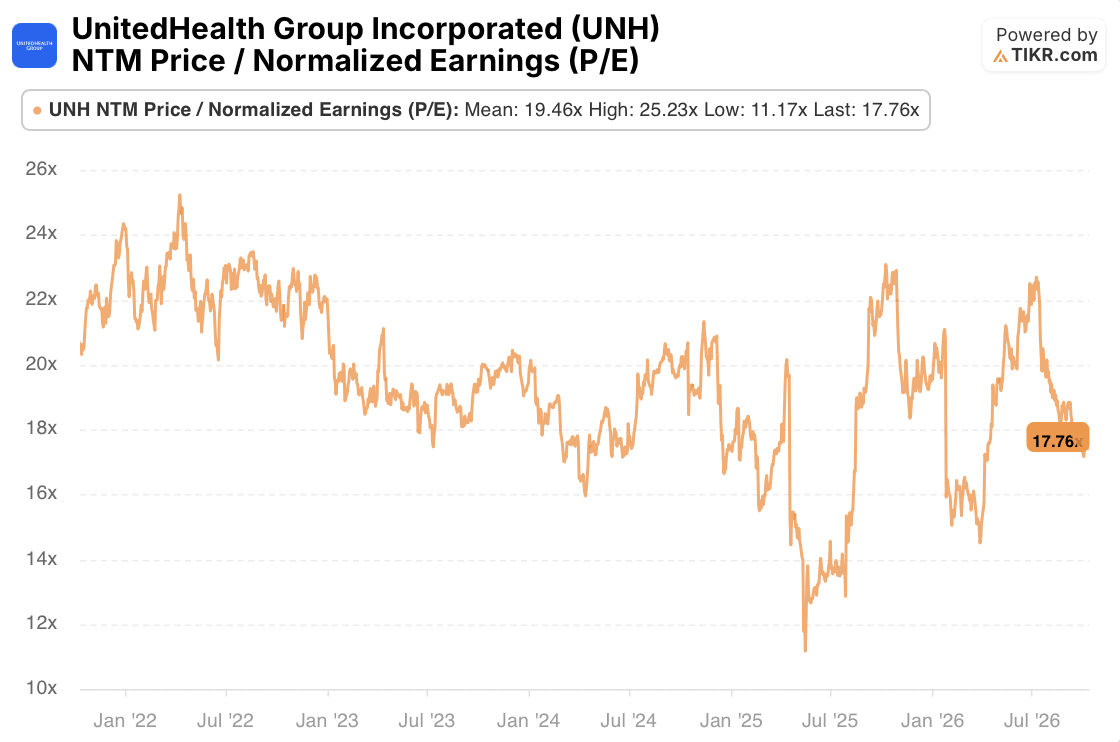
Avant le mouvement d'aujourd'hui, UNH se négociait à 17,76 fois les bénéfices normalisés des douze prochains mois, soit environ 9 % en dessous de sa moyenne quinquennale de 19,46x. C'est bien au-dessus du plus bas de 11,17x de mi-2025, lorsque l'effondrement des marges était récent, et bien en dessous du pic de 25,23x. Les investisseurs ont payé pour la survie, pas pour un retour complet aux marges de 2024.
Ce trimestre est important au-delà d'UnitedHealth également. Si la baisse de 150 points de base de son ratio de soins médicaux reflète un allègement des tendances des coûts du secteur, et pas seulement sa propre renégociation tarifaire et une libération de réserves de 610 millions de dollars, c'est une bonne nouvelle pour Humana (HUM), le jeu le plus pur sur Medicare Advantage, et pour CVS Health (CVS), propriétaire d'Aetna. Elevance Health (ELV) sera le prochain grand test pour savoir si ce soulagement est sectoriel.
Deux façons d'interpréter le trimestre d'UnitedHealth
L'interprétation haussière réside dans l'écart de marge. Avec environ 450 milliards de dollars de chiffre d'affaires annuel, chaque point de pourcentage de marge opérationnelle qu'UnitedHealth regagne vaut environ 4,5 milliards de dollars de bénéfice opérationnel, et le troisième trimestre était encore inférieur de près de 3 points à celui de 2024.
L'interprétation baissière réside dans la ligne de revenus. Six trimestres consécutifs de ventes plates et 935 000 membres Medicare Advantage en moins signifient que les réductions ne peuvent porter les bénéfices que jusqu'à un certain point. Une fois l'activité non rentable éliminée, la croissance doit revenir, et les tarifs Medicare Advantage sont fixés à Washington.
La réparation des marges est réelle et inachevée. Après une hausse de 4,5 % du cours de l'action, UNH se négocierait à environ 18,6 fois la même estimation de bénéfices futurs, toujours en dessous de sa moyenne quinquennale. Cela penche en faveur des haussiers, à condition que les prévisions d'UnitedHealth pour 2027 montrent une stabilisation des effectifs plutôt qu'une contraction supplémentaire.
Vous pouvez consulter vous-même l'historique des marges d'UNH, son chiffre d'affaires trimestriel et ses multiples de valorisation sur TIKR, gratuitement, et les comparer côte à côte avec Humana, CVS et Elevance. En savoir plus ici.
Alors, quelle est la valeur réelle de l'action UnitedHealth ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que l'action UNH pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez gratuitement UnitedHealth Group Incorporated→
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !