Points clés
- Le rendement de Verizon est de 6,2 % et celui de Chevron de 3,4 %, et chacune a distribué un peu plus de la moitié de sa trésorerie disponible en dividendes sur les 12 mois se terminant le 30 juin 2026.
- Chevron a augmenté son dividende de 5,8 % par an de l'exercice 2020 à l'exercice 2025, contre 1,9 % pour Verizon, et affiche un niveau d'endettement bien inférieur.
- La couverture de Chevron dépend des prix du pétrole : sa trésorerie disponible est restée bien en deçà de son dividende en 2020.
- La dette de Verizon, à 3,35 fois l'EBITDA, est le principal risque à surveiller alors qu'elle continue d'augmenter son dividende.
Toute personne achetant une action à dividende pour la conserver une décennie a deux raisons de regarder cet été. Verizon (VZ) a vu sa trésorerie disponible augmenter de 24,4 % à 6,4 milliards de dollars au deuxième trimestre 2026 par rapport à l'année précédente, et elle prévoit une croissance de 9 % à 10 % de sa trésorerie disponible pour l'année complète.
Chevron (CVX) a fait encore mieux : 18,1 milliards de dollars de trésorerie disponible au deuxième trimestre 2026, contre 4,9 milliards un an plus tôt, alors que la production bondissait de 20 %.
Les deux entreprises distribuent désormais un peu plus de la moitié de leur trésorerie disponible sous forme de dividendes. Donc, si je ne peux en conserver qu'une seule pour les 10 prochaines années, laquelle choisir ?
| Métrique | Verizon (VZ) | Chevron (CVX) |
|---|---|---|
| Rendement du dividende | 6,2% | 3,4% |
| Croissance du dividende, exercice 2020 –2025 | 1,9% par an | 5,8% par an |
| Années consécutives d'augmentation (selon l'entreprise) | 20 | 39 |
| Taux de distribution en espèces (TTM au 30 juin 2026) | 54% | 51% |
| Dette nette/EBITDA (LTM) | 3,35x | 0,56x |
| Couverture des intérêts (LTM) | 4,36x | 18,93x |
Source : TIKR, 9 oct. 2026 ; comptes d'augmentations issus des appels sur les résultats de chaque entreprise.
Verizon : augmentations lentes, marge de manœuvre confortable
La croissance de Verizon provient des services, avec davantage de clients souscrivant à son haut débit et moins de résiliations. Les revenus des services mobiles et haut débit ont augmenté de 2,8 % pour atteindre environ 23,4 milliards de dollars au deuxième trimestre 2026, alors même que le chiffre d'affaires total reculait de 0,7 % à 34,3 milliards de dollars en raison d'un plus faible nombre de renouvellements de téléphones.
À l'avenir, la direction prévoit une croissance des revenus des services approchant 4,0 % au quatrième trimestre, et elle s'attend à ce que sa nouvelle activité fibre AI Connect commence à générer des revenus en 2027.
Cette trésorerie couvre le dividende avec une marge confortable. Verizon a distribué un dividende bien couvert représentant 54 % de sa trésorerie disponible sur les 12 mois se terminant le 30 juin 2026, et la trésorerie disponible a dépassé le dividende chaque année depuis l'exercice 2018…
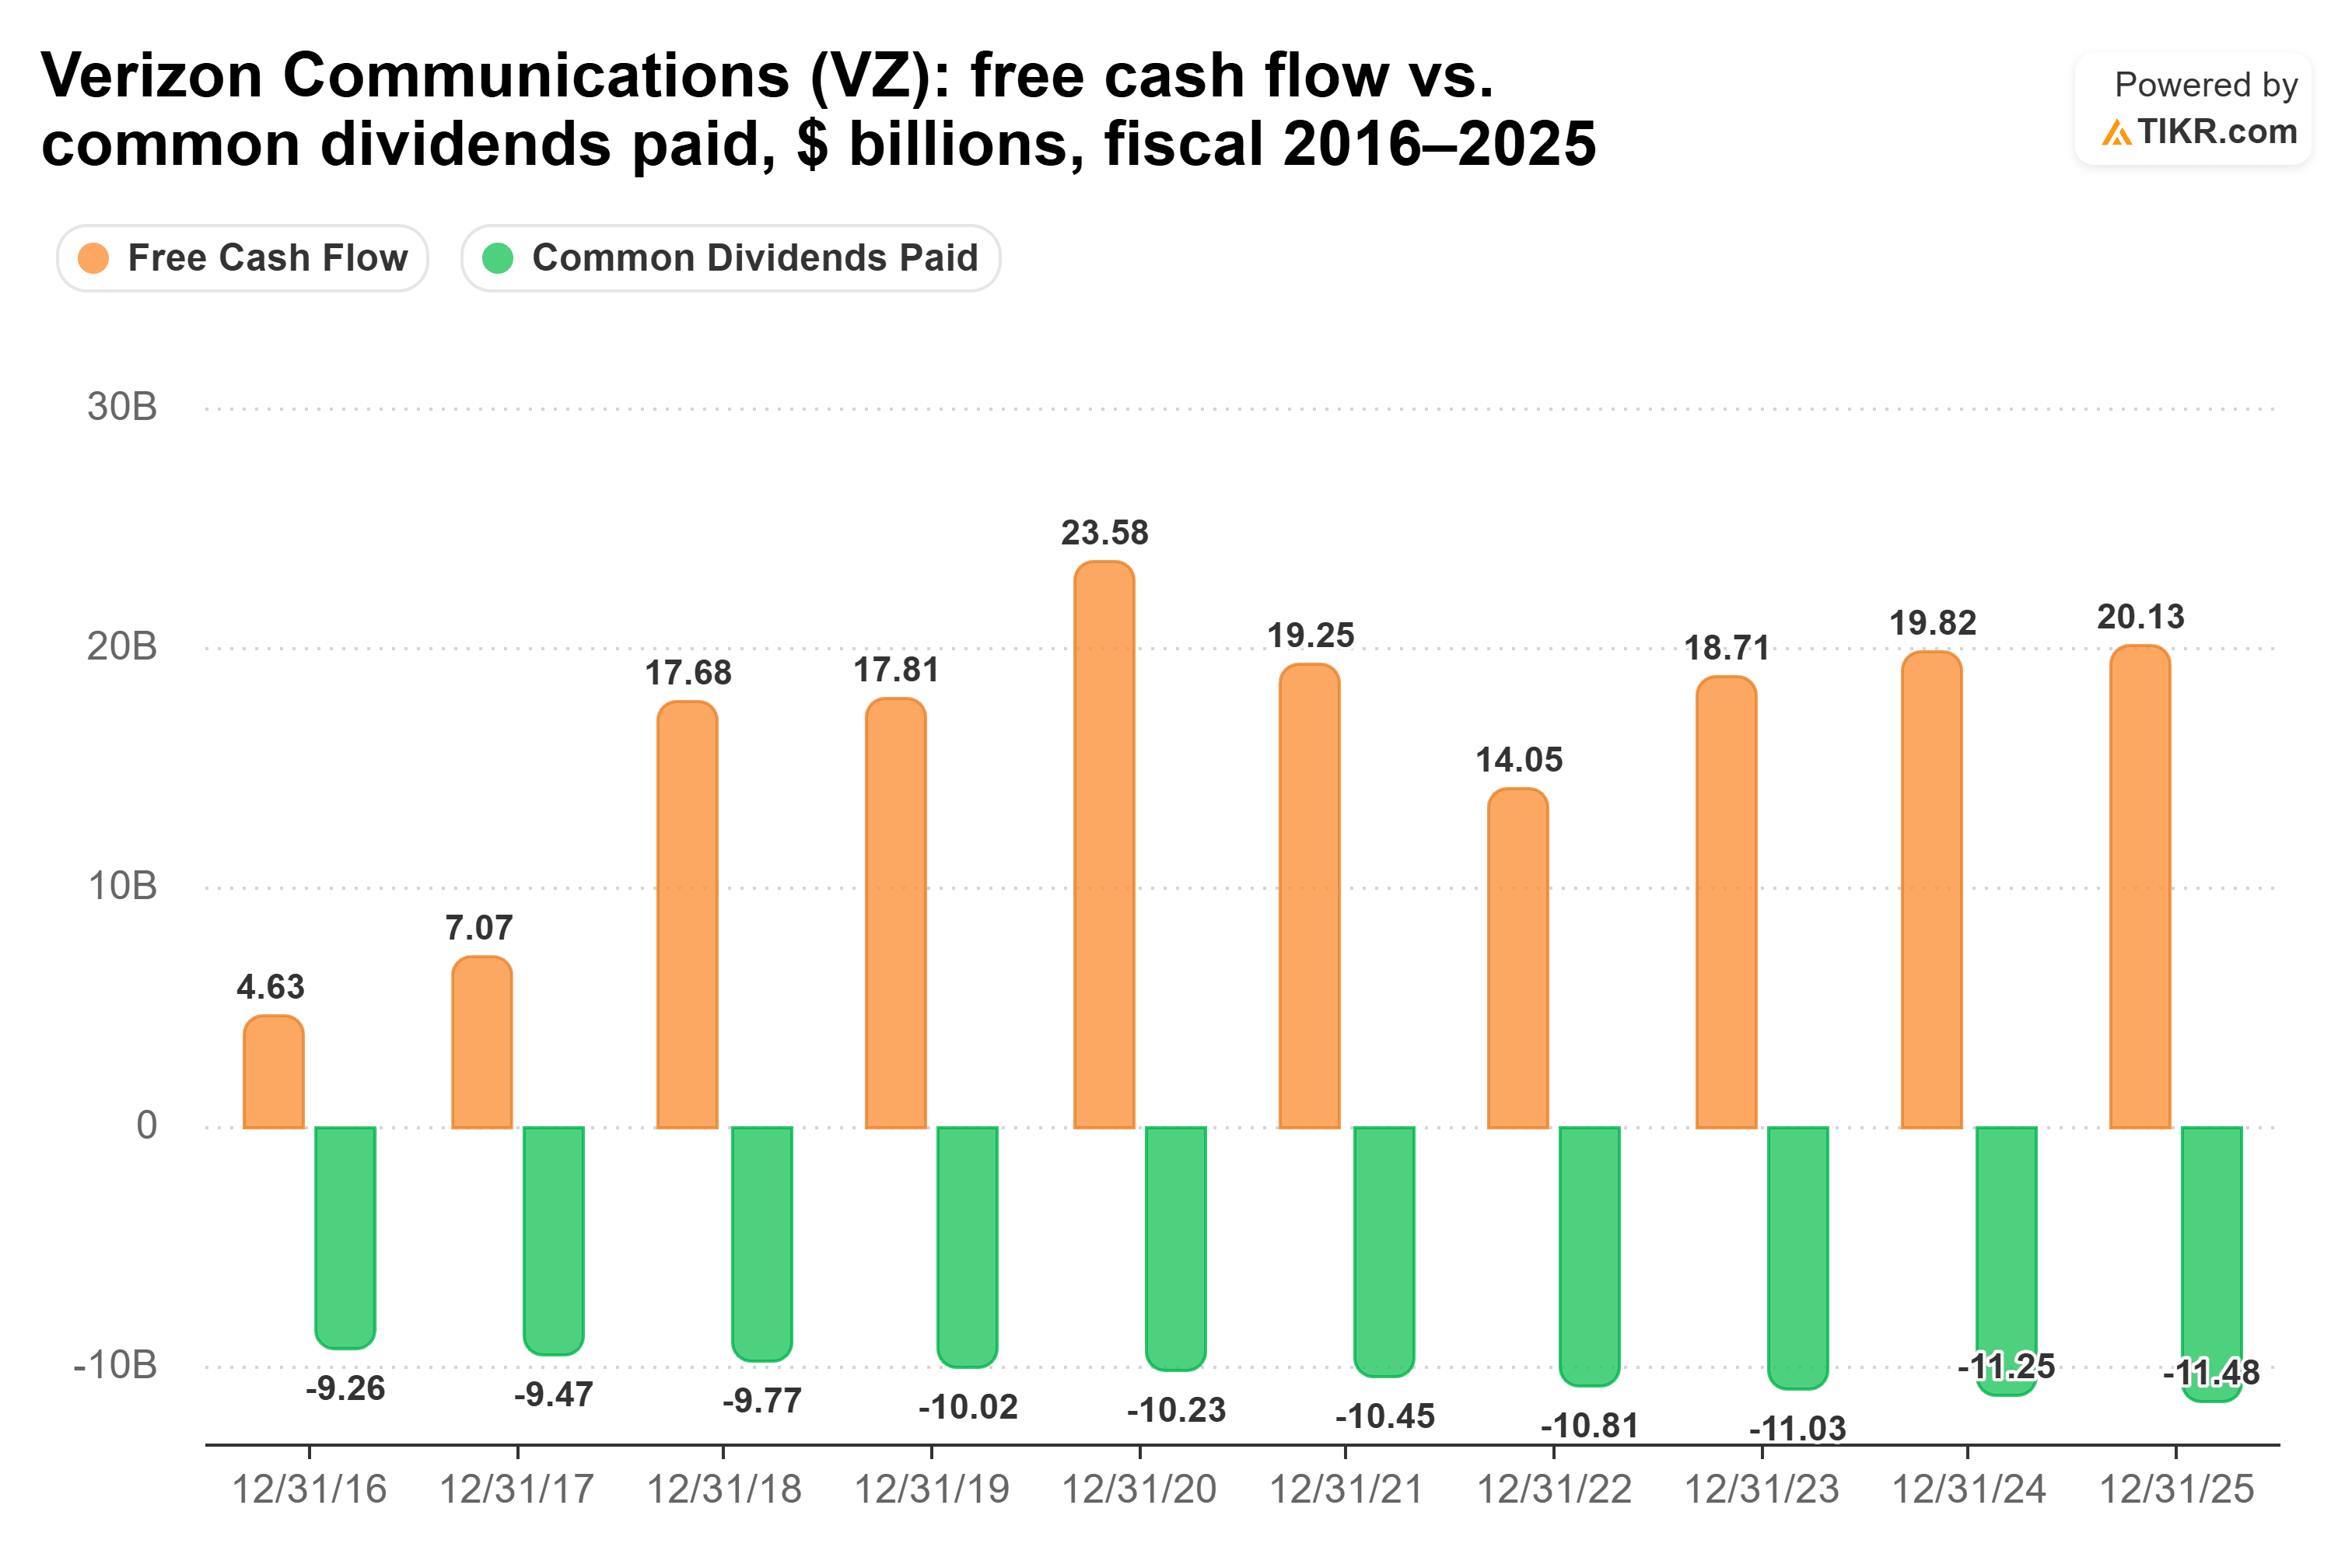
…avec un taux de distribution compris entre 54 % et 77 % de l'exercice 2021 à l'exercice 2025.
« Nous augmentons notre dividende et nous réduisons notre dette », a déclaré la direction lors de son appel du deuxième trimestre. La couverture soutient la première partie : Verizon a augmenté son dividende de 2,5 % en janvier 2026, pour ce qu'elle appelle « la 20e année consécutive d'augmentation du dividende ».
La seconde partie est le risque. La dette nette s'élève à 3,35 fois l'EBITDA sur les douze derniers mois, et l'EBIT couvre les intérêts seulement 4,36 fois.
Chevron : augmentations plus rapides, trésorerie plus volatile
L'avantage de Verizon est le chèque plus important, mais celui de Chevron croît plus vite et repose sur un bilan bien plus solide. La dette nette n'est que de 0,56 fois l'EBITDA, et l'EBIT couvre les intérêts 18,93 fois. La production a augmenté de 20 % par rapport à l'année précédente au deuxième trimestre 2026, aidée par l'acquisition de Hess et la croissance dans le bassin permien et le golfe du Mexique. Le PDG Michael Wirth l'a formulé ainsi lors de l'appel du deuxième trimestre : « Les actifs de Hess génèrent une forte trésorerie disponible, qui a été environ le double des dividendes supplémentaires. »
Chevron a distribué un dividende bien couvert représentant 51 % de sa trésorerie disponible sur les 12 mois se terminant le 30 juin 2026. Ce chiffre s'appuie cependant sur un deuxième trimestre exceptionnel, et le bilan annuel est plus cahoteux : un taux tendu de 78 % en 2024 et 77 % en 2025, et en 2020, une trésorerie disponible de 1,66 milliard de dollars contre 9,65 milliards de dollars de dividendes…
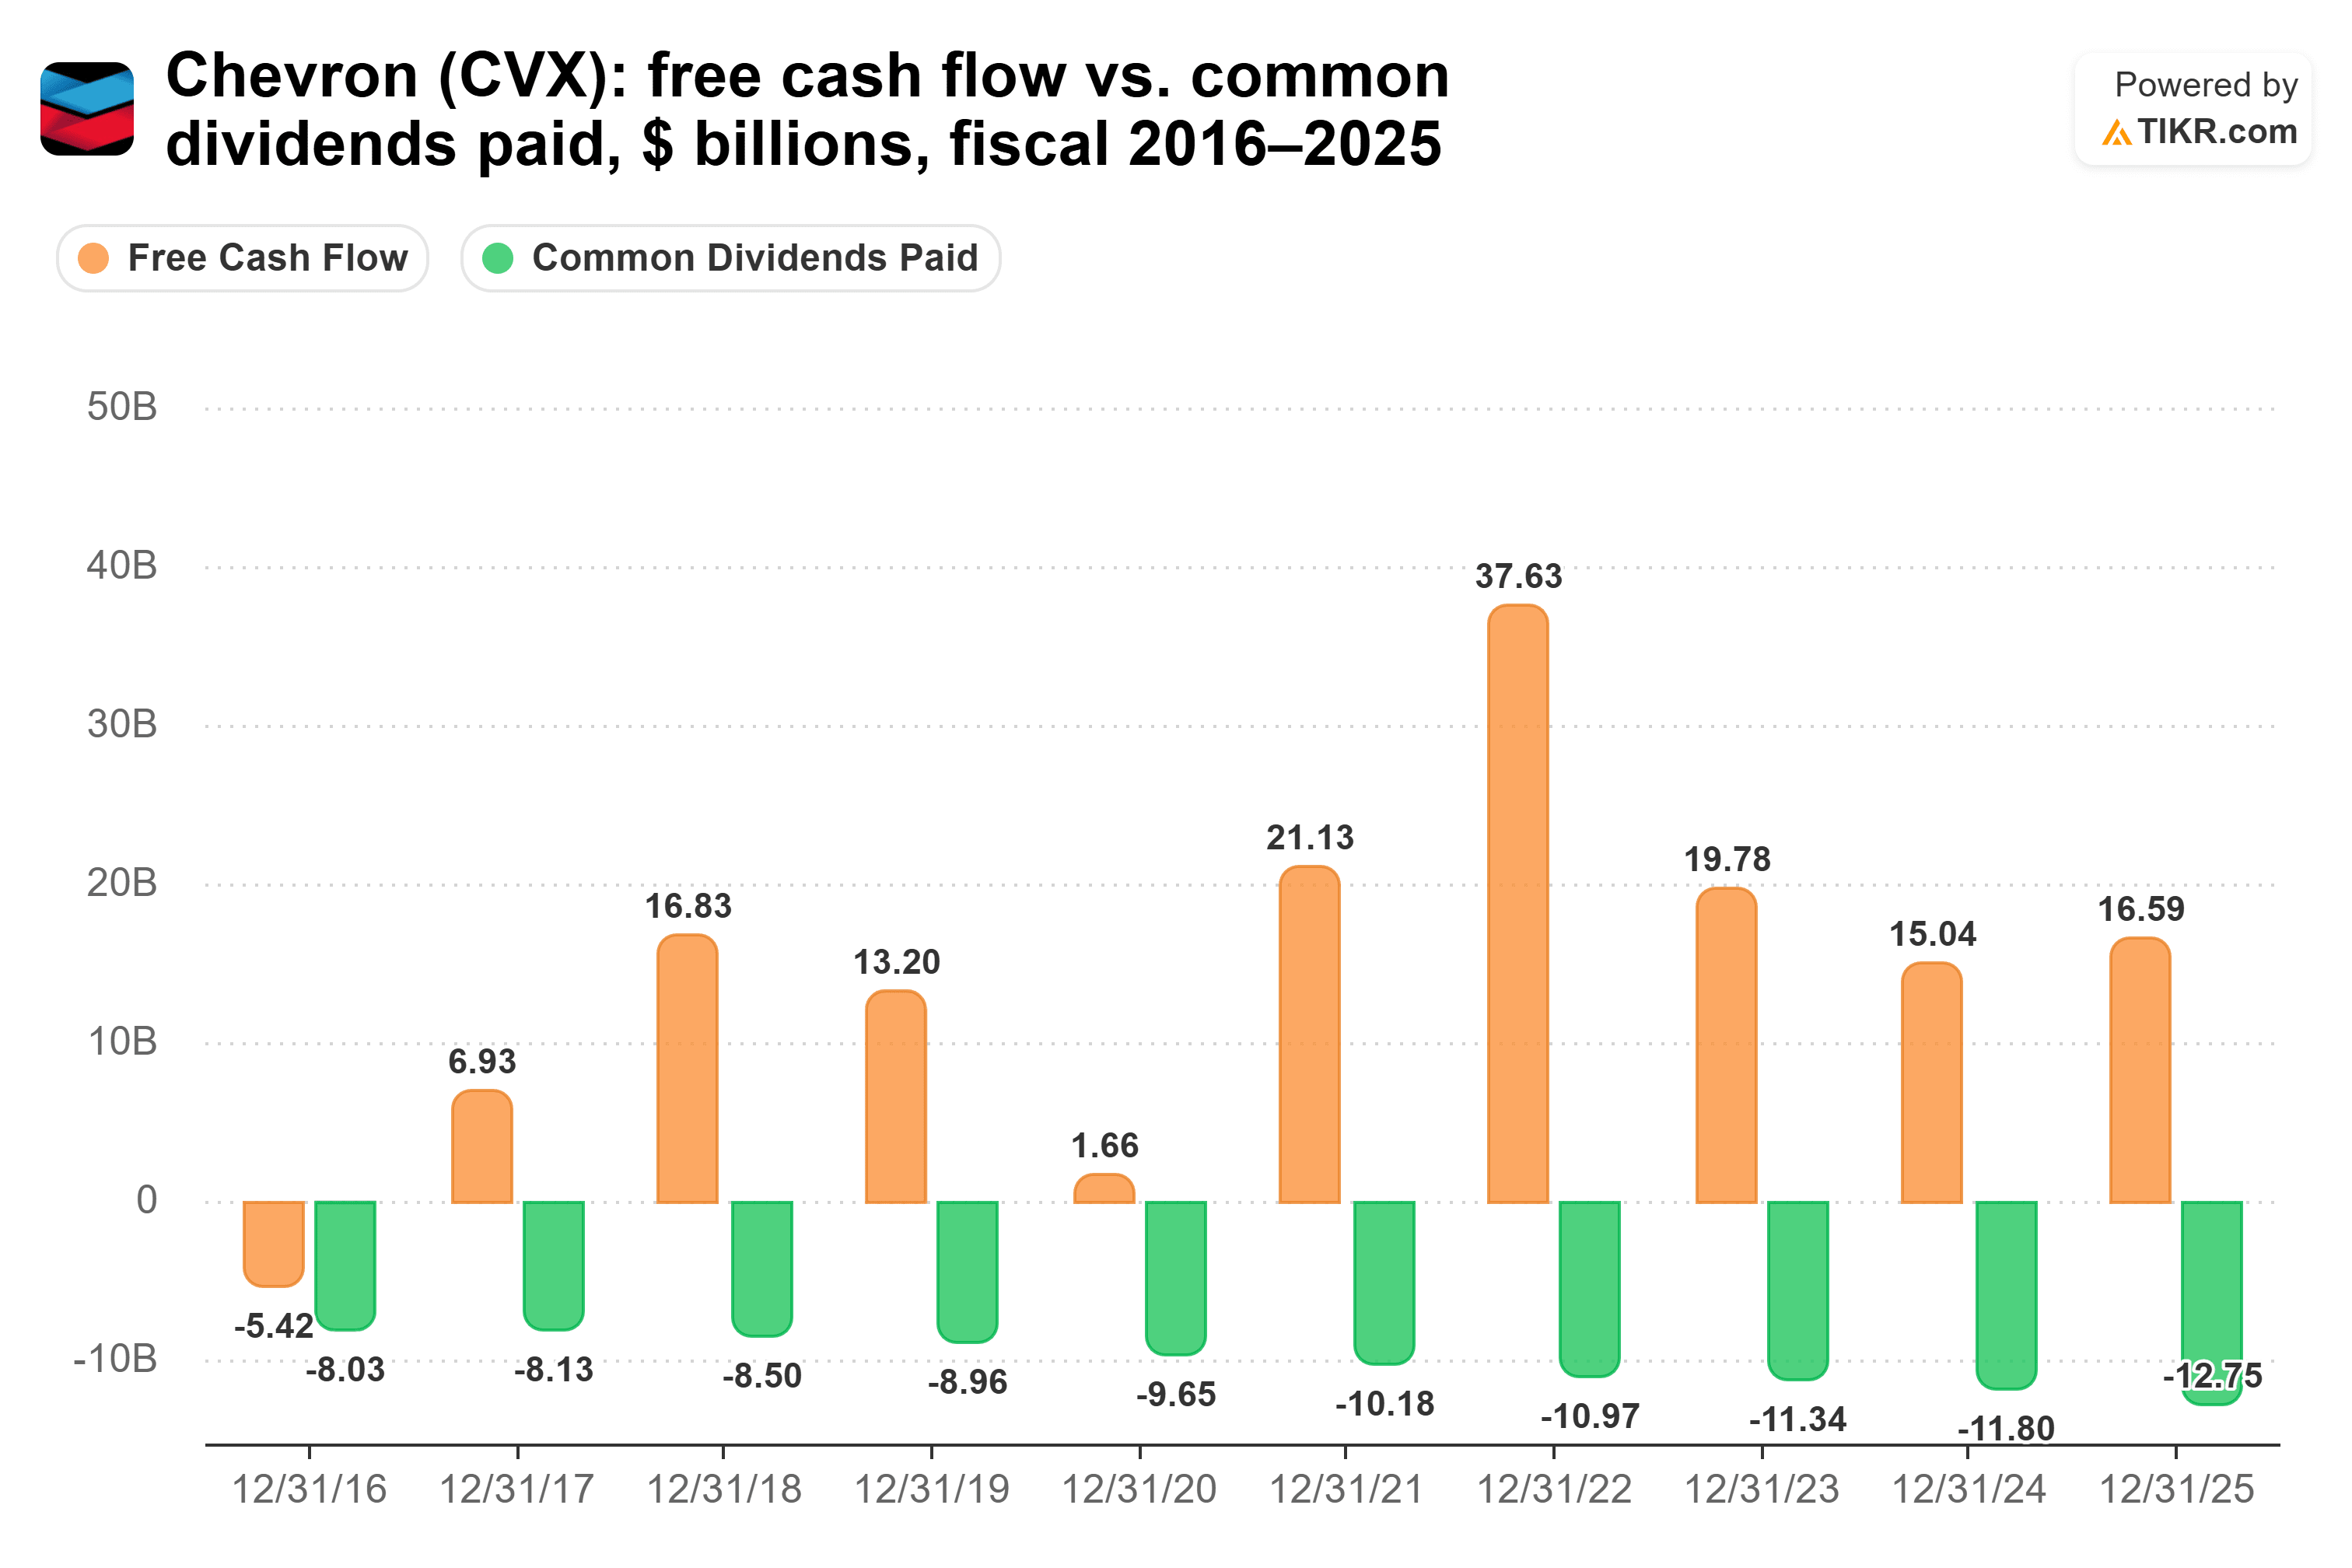
Le dividende a continué de croître malgré tout. Comme l'a indiqué la direction lors de son appel du premier trimestre, « nous l'avons augmenté pour la 39e année consécutive. »
Le principal risque pour Chevron est le prix du pétrole. L'objectif de la direction de faire croître la trésorerie disponible ajustée de plus de 10 % par an en moyenne jusqu'en 2030 suppose que les prix des matières premières restent stables à des niveaux inférieurs à ceux d'aujourd'hui, et le conflit au Moyen-Orient freine déjà une partie de sa production.
Alors, quel dividende l'emporte ?
Je conserve Verizon pour les 10 prochaines années. Aux rendements actuels et au rythme d'augmentation de chaque entreprise de l'exercice 2020 à l'exercice 2025, 10 000 $ investis dans Verizon rapportent environ 6 770 $ sur la décennie, contre environ 4 439 $ dans Chevron. C'est environ 2 331 $ de plus, et le chèque annuel de Chevron ne dépasserait celui de Verizon qu'aux alentours de 2043.
Le rythme de 1,9 % de Verizon semble également facile à maintenir. Elle distribue 54 % de sa trésorerie disponible, prévoit que cette trésorerie croisse de 9 % à 10 % en 2026, et n'a pas dépassé 77 % au cours d'aucun des cinq derniers exercices. Le rythme de 5,8 % de Chevron dépend davantage des prix du pétrole, et s'il ralentissait, l'avance de Verizon ne ferait que s'accroître.
Cela ne veut pas dire que le dividende de Chevron est fragile. Trente-neuf années consécutives d'augmentation et très peu de dette nette en font un dividende auquel je ferais confiance pendant une récession. C'est simplement que, pour une détention de 10 ans, je préfère toucher le chèque plus important de l'entreprise dont la trésorerie ne dépend pas du pétrole.
Bien sûr, Verizon doit encore réduire sa dette tout en augmentant son dividende. Le quatrième trimestre, période pour laquelle la direction prévoit une croissance des revenus des services proche de 4 %, constitue le premier test.
Alors, quelle est la valeur réelle de l'action Verizon ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Verizon pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Verizon gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !