Points clés
- Les actions de JPMorgan ont perdu plus de 3% dans les premiers jours de la semaine du 21 septembre, les investisseurs craignant que l'agent IA Muse de Meta ne détourne les dépôts vers des comptes à rendement plus élevé.
- Les dépôts totaux de JPMorgan ont atteint 2,71 billions de dollars fin juin 2026, en hausse d'environ 5,9% sur un an, tandis que les charges d'intérêts trimestrielles n'ont augmenté que de 0,3% pour atteindre 25,11 milliards de dollars.
- Les charges d'intérêts ont effectivement augmenté d'environ 5,4% entre le T1 et le T2, plus vite que la croissance des dépôts, ce qui fait du coût du financement au T3 le véritable test de la crainte liée à Muse.
JPMorgan a ajouté 151 milliards de dollars de dépôts sur l'année écoulée tandis que ses charges d'intérêts sont restées quasiment stables. Suivez les tendances des dépôts de JPMorgan gratuitement sur TIKR →
L'action JPMorgan légèrement prise dans la vente liée à Muse
Le 22 septembre, l'indice bancaire du S&P 500 a chuté d'environ 3% en une seule séance. Le déclencheur n'était pas une décision de taux ou une inquiétude sur le crédit. C'était une application.
Muse de Meta, un agent IA personnel lancé le 8 septembre, venait de dépasser ChatGPT en tant qu'application gratuite la plus populaire aux États-Unis. Muse peut faire des courses, réserver des voyages et remplir des formulaires pour ses utilisateurs. Les investisseurs ont rapidement imaginé la prochaine étape : un agent qui transfère les liquidités inactives des comptes courants à faible rendement vers tout ce qui rapporte plus. Au 23 septembre, JPMorgan et Wells Fargo avaient chacun perdu plus de 3% sur la semaine.
La crainte touche au cœur même de l'activité de JPMorgan. Une grande partie du profit d'une banque provient des clients qui laissent de l'argent sur des comptes rémunérés à des taux très bas parce que le déplacer est une corvée. Un agent qui supprime la corvée supprime l'inertie.
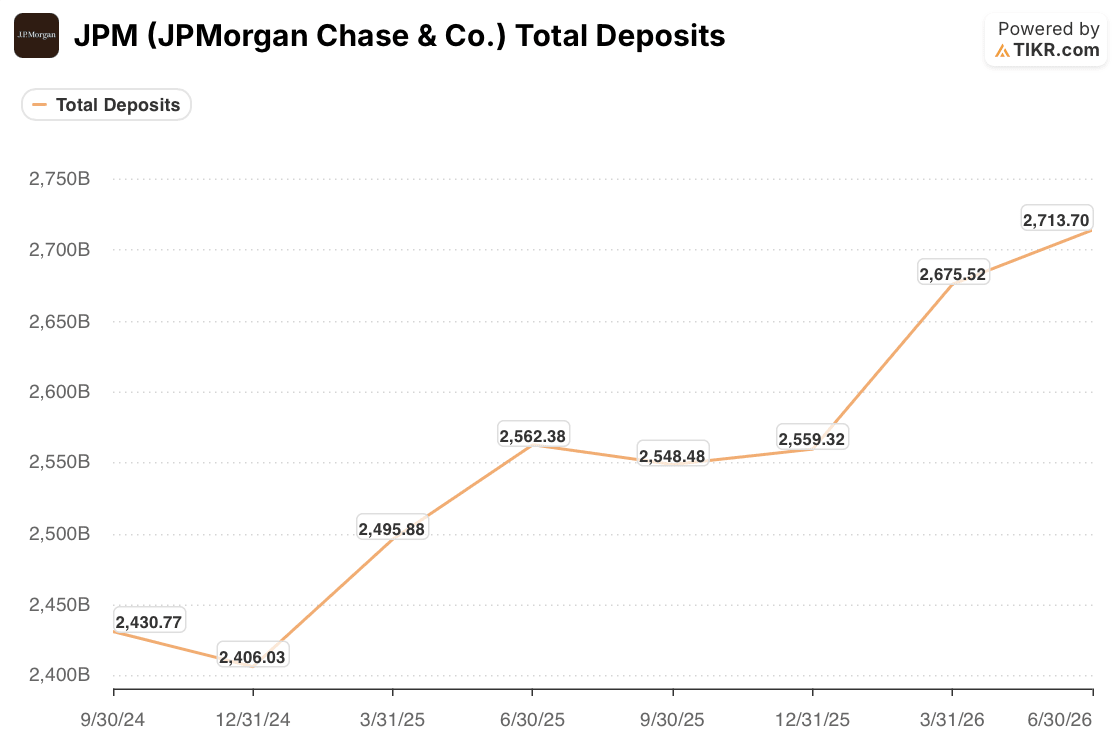
Le bilan de JPMorgan ne montre aucun signe de cela pour l'instant. Les dépôts totaux sont passés de 2,56 billions de dollars fin juin 2025 à 2,71 billions de dollars un an plus tard, soit une hausse d'environ 151 milliards de dollars. Le plus gros bond est survenu au premier trimestre 2026, lorsque les soldes ont augmenté de 116 milliards de dollars en trois mois. La direction a déclaré que la banque de détail avait ajouté plus de 500 000 comptes courants nets au seul deuxième trimestre.
Les dépôts de JPMorgan ont augmenté de 116 milliards de dollars au seul T1 2026. Comparez les tendances du bilan de JPMorgan gratuitement sur TIKR →
La ligne des dépôts tranchera le débat
L'analyste de BofA, Ebrahim Poonawala, a proposé le test le plus clair. « Tant que les coûts des dépôts n'augmentent pas plus vite que ce que peuvent expliquer les taux ou la concurrence, la thèse de la disruption reste conceptuelle », a-t-il écrit.
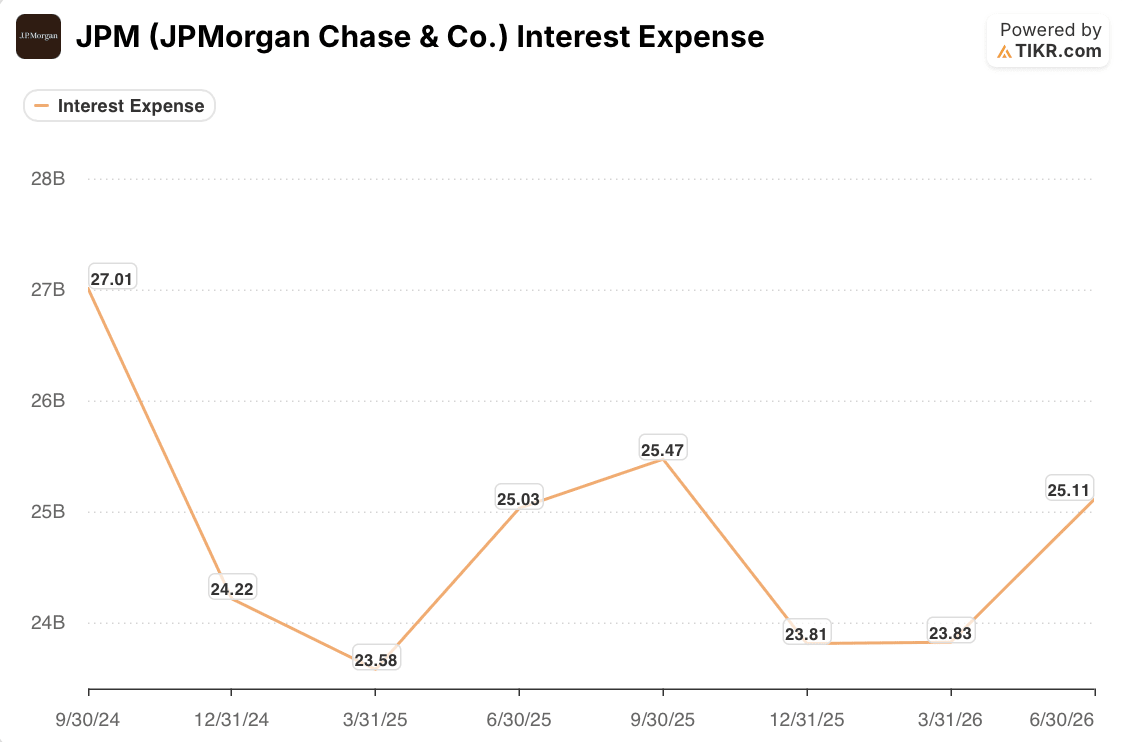
Les charges d'intérêts de JPMorgan donnent une lecture générale de ce test. Elles couvrent tout ce que la banque paie pour se financer, y compris les dépôts, les emprunts et les passifs de trading, ce n'est donc pas une mesure pure des dépôts. Malgré cela, elles se sont élevées à 25,11 milliards de dollars au T2 2026, quasiment stables par rapport aux 25,03 milliards de dollars un an plus tôt, alors que les dépôts ont augmenté de près de 6%. Elles se situent également en dessous des 27,01 milliards de dollars payés au T3 2024. Le directeur financier Jeremy Barnum a déclaré en juillet que les coûts des dépôts de la clientèle de détail se sont révélés meilleurs que ne le prévoyaient les modèles de la banque.
Le dernier trimestre est moins confortable. Les charges d'intérêts ont augmenté d'environ 5,4% entre le T1 et le T2, tandis que les dépôts n'ont progressé que de 1,4%. La hausse des taux et la croissance de l'activité de financement des marchés de la banque expliquent probablement en partie cela, mais Barnum a admis que les flux à la recherche de rendement restent « probablement un petit risque ». Ce trimestre s'est terminé avant le lancement de Muse, il reflète donc les taux et la concurrence, pas les agents IA.
JPMorgan n'attend pas pour le savoir. Le 25 septembre, Chase a commencé un déploiement progressif d'un Centre de Sécurité des Données qui permet aux clients de gérer les applications tierces connectées à leurs comptes. Jamie Dimon a également déclaré qu'un produit Smart Cash pour aider les clients à optimiser leurs soldes apparaîtra cette année, ce que Poonawala a qualifié d'acceptation d'« un certain auto-cannibalisme ».
Les preuves soutiennent un jugement étroit : la vente liée à Muse a intégré dans le cours une menace que les données de financement de JPMorgan n'ont pas montrée. Le rapport du troisième trimestre d'octobre sera le premier à couvrir la période Muse, et le taux payé sur les dépôts rémunérés sera le signal le plus clair. Si les charges d'intérêts totales augmentent à nouveau plus vite que les soldes, les investisseurs devront examiner de plus près la composition des dépôts et les taux. Si elles restent proches de 25 milliards de dollars tandis que les dépôts se maintiennent, la baisse de septembre ressemblera toujours plus à une réaction à un titre d'actualité qu'à une preuve que Muse a changé le comportement des clients.
Les intérêts sur les dépôts de JPMorgan au T3 montreront si Muse a changé quelque chose. Suivez les résultats trimestriels de JPMorgan gratuitement sur TIKR →
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des actualités récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !