Points clés
- Le chiffre d'affaires d'Alphabet au deuxième trimestre a augmenté de 24 % pour atteindre 119,8 milliards de dollars, avec Google Cloud en hausse de 82 % à 24,8 milliards de dollars et un carnet de commandes de 514 milliards de dollars.
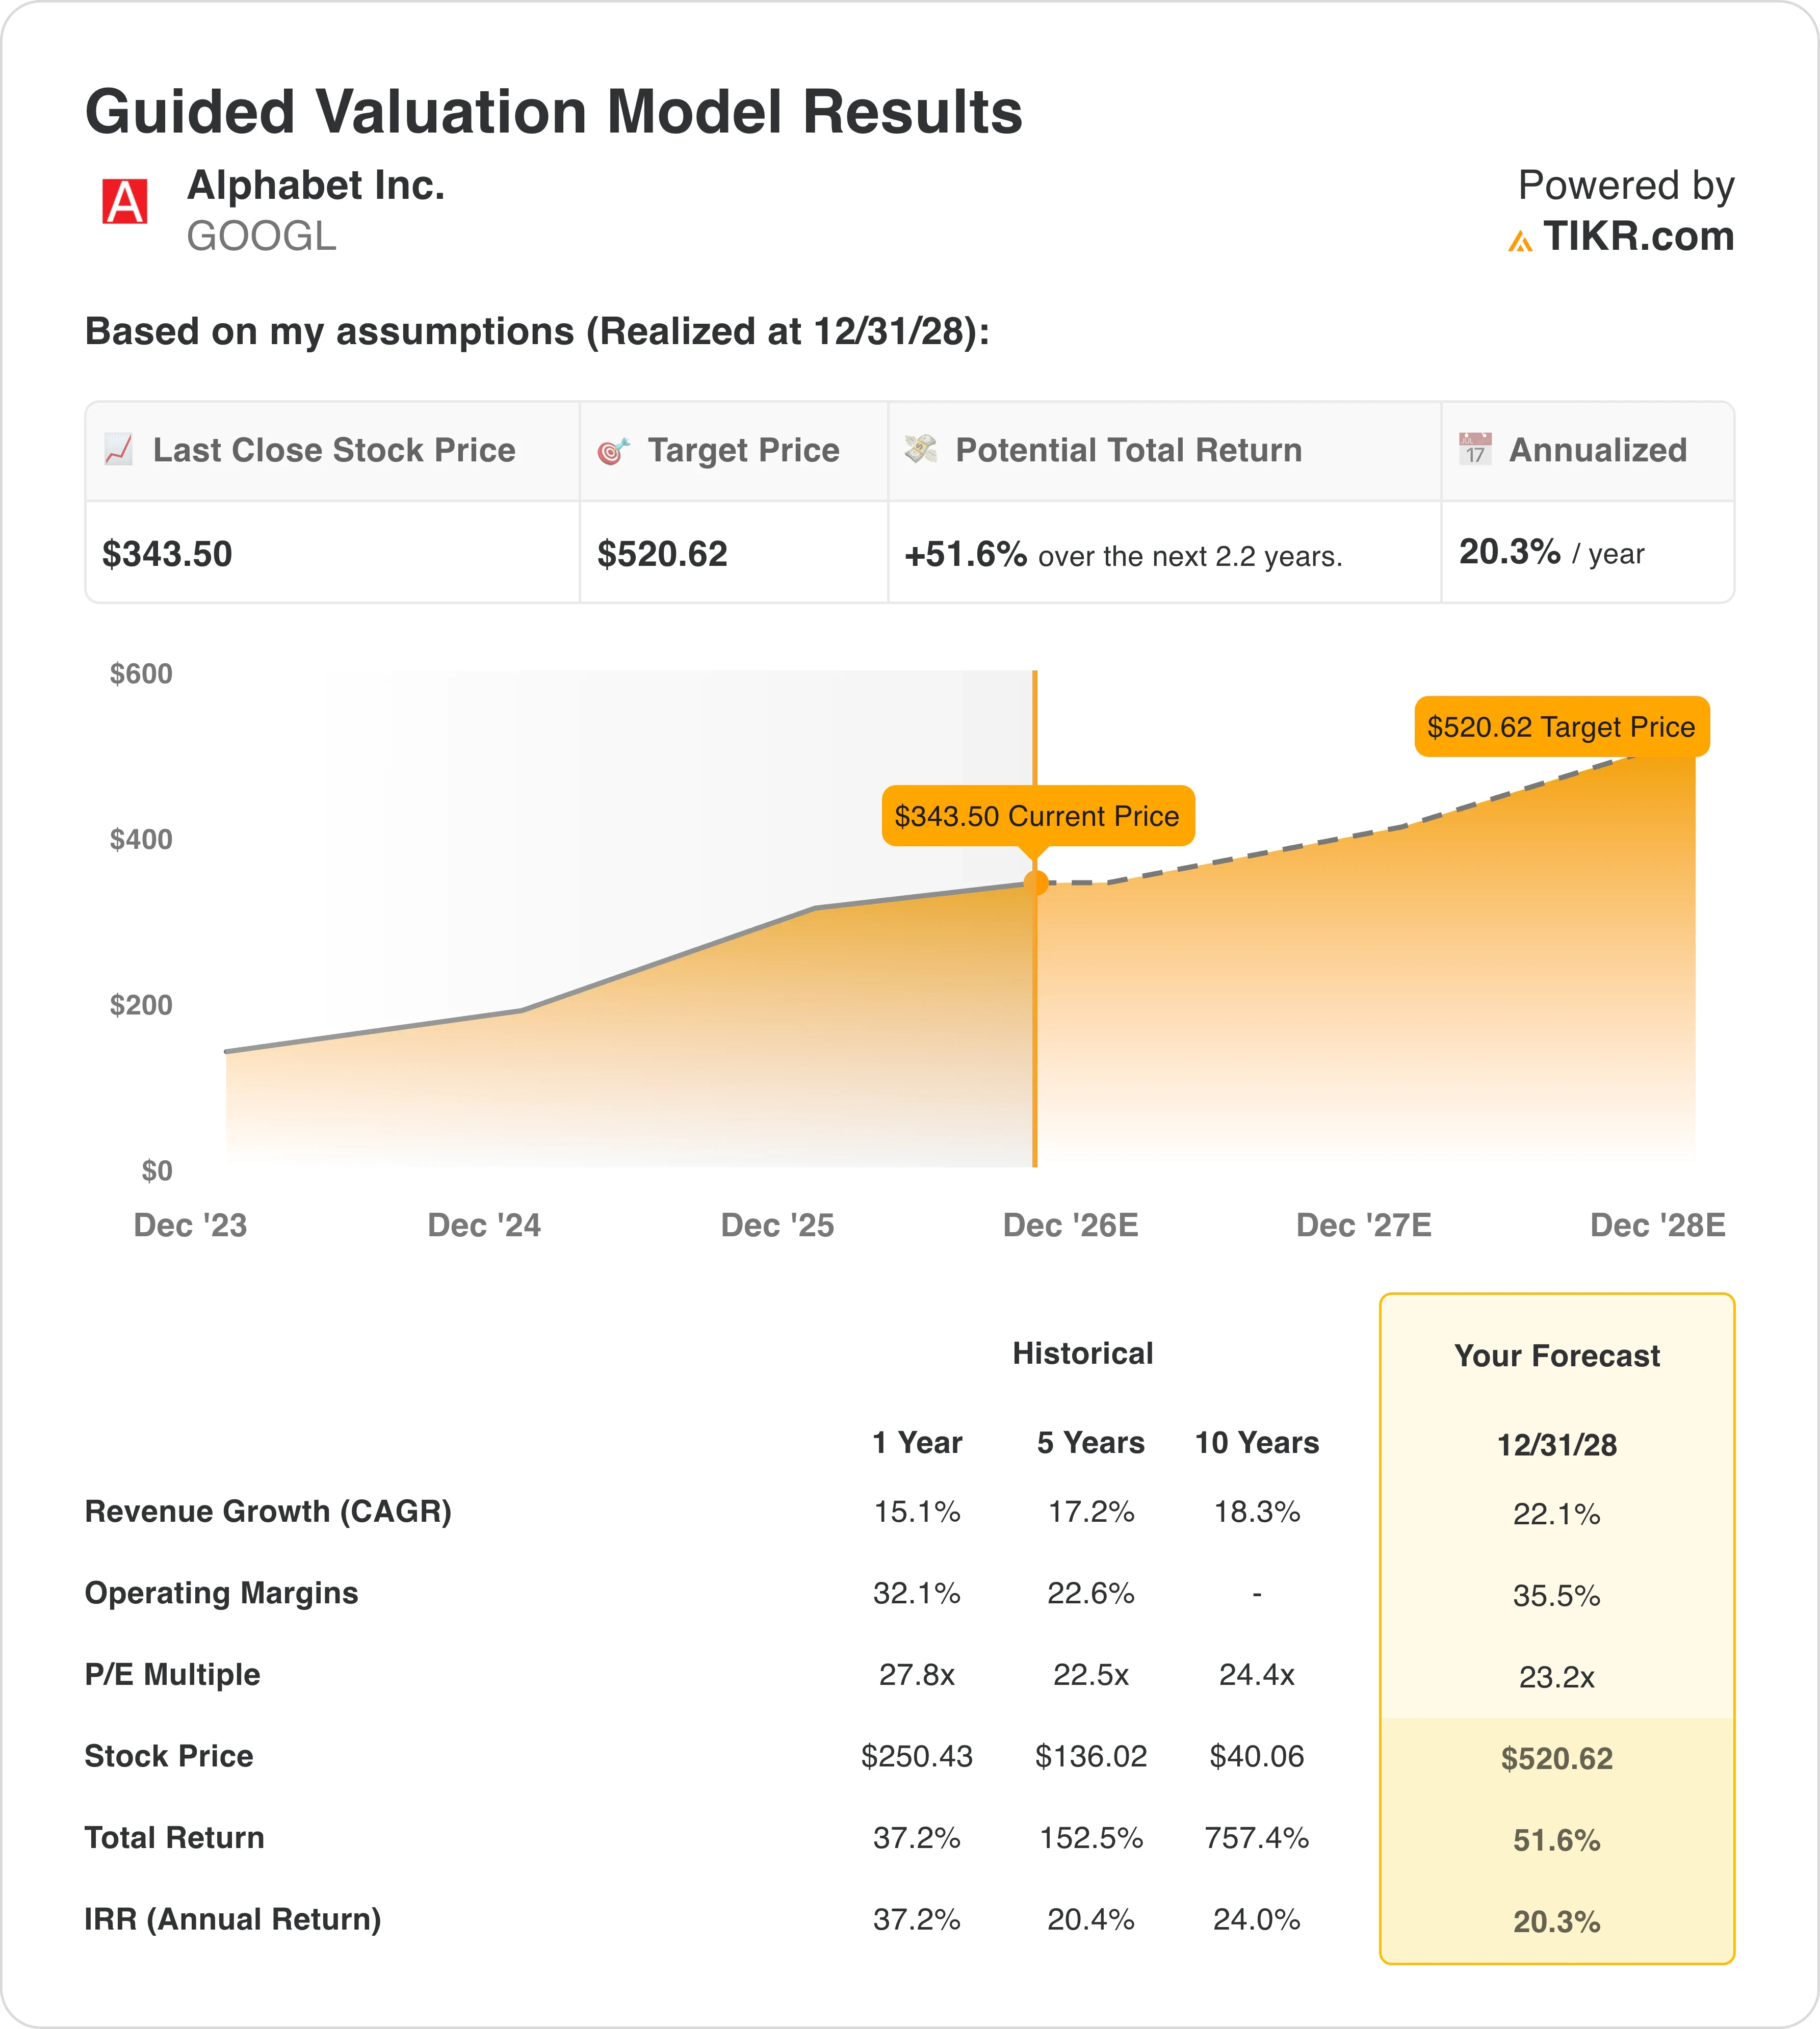
- Le modèle de valorisation de TIKR indique un cours d'environ 520 dollars d'ici fin 2028, soit un rendement total d'environ 52 %, ou environ 20 % par an.
- Le point d'attention est la dépense, puisque les prévisions de capex pour 2026 s'élèvent à 195-205 milliards de dollars et que le free cash flow était négatif à -5,9 milliards de dollars le trimestre dernier.
- Le prochain rapport de résultats montrera si le capex et le carnet de commandes Cloud suivent le plan.
Alphabet (GOOGL) a gagné environ 40 % sur l'année écoulée, et l'action a clôturé à 343,50 dollars le 2 octobre. Ainsi, lorsque le modèle de valorisation de TIKR indique un rendement total d'environ 52 % d'ici fin 2028, il est légitime de se demander si ce chiffre est réaliste.
Le modèle demande moins que ce que les 52 % suggèrent. La croissance du chiffre d'affaires correspond à ce que les analystes attendent déjà, et le multiple P/E se réduit à environ 23x contre environ 28x, donc le rendement provient des bénéfices et non d'une hausse de la valorisation par les investisseurs. Ce qui mérite débat est la facture, c'est-à-dire combien Alphabet doit dépenser pour y parvenir.
| Métrique | Année écoulée | Modèle TIKR, jusqu'en 2028 |
|---|---|---|
| Croissance du CA (TCAC) | 15 % | 22 % |
| Marge opérationnelle | 32 % | 36 % |
| Multiple P/E | 28x | 23x |
| Cours de l'action | 343,50 $ (clôture 2 oct.) | Environ 520 $ |
| Rendement annualisé | n/a | Environ 20 % |
Source : Modèle de valorisation guidé de TIKR, avec les cours à la clôture du 2 octobre 2026. Les sorties du modèle sont arrondies.
Cloud porte l'essentiel de la croissance
Le deuxième trimestre est là où l'histoire de croissance devient difficile à contester. Alphabet a augmenté son chiffre d'affaires de 24 % à 119,8 milliards de dollars, son 12ème trimestre consécutif de croissance à deux chiffres, et Google Cloud a porté l'essentiel de cette croissance, avec un chiffre d'affaires en hausse de 82 % à 24,8 milliards de dollars et un résultat opérationnel de 8,8 milliards de dollars.
Le carnet de commandes signées de Cloud s'élève désormais à 514 milliards de dollars, ce qui représente beaucoup de revenus futurs déjà garantis. La recherche, toujours au cœur de l'activité, a progressé de 17 % à 63,3 milliards de dollars.
Le graphique ci-dessous montre comment les analystes s'attendent à ce que cette croissance se poursuive jusqu'en 2030.
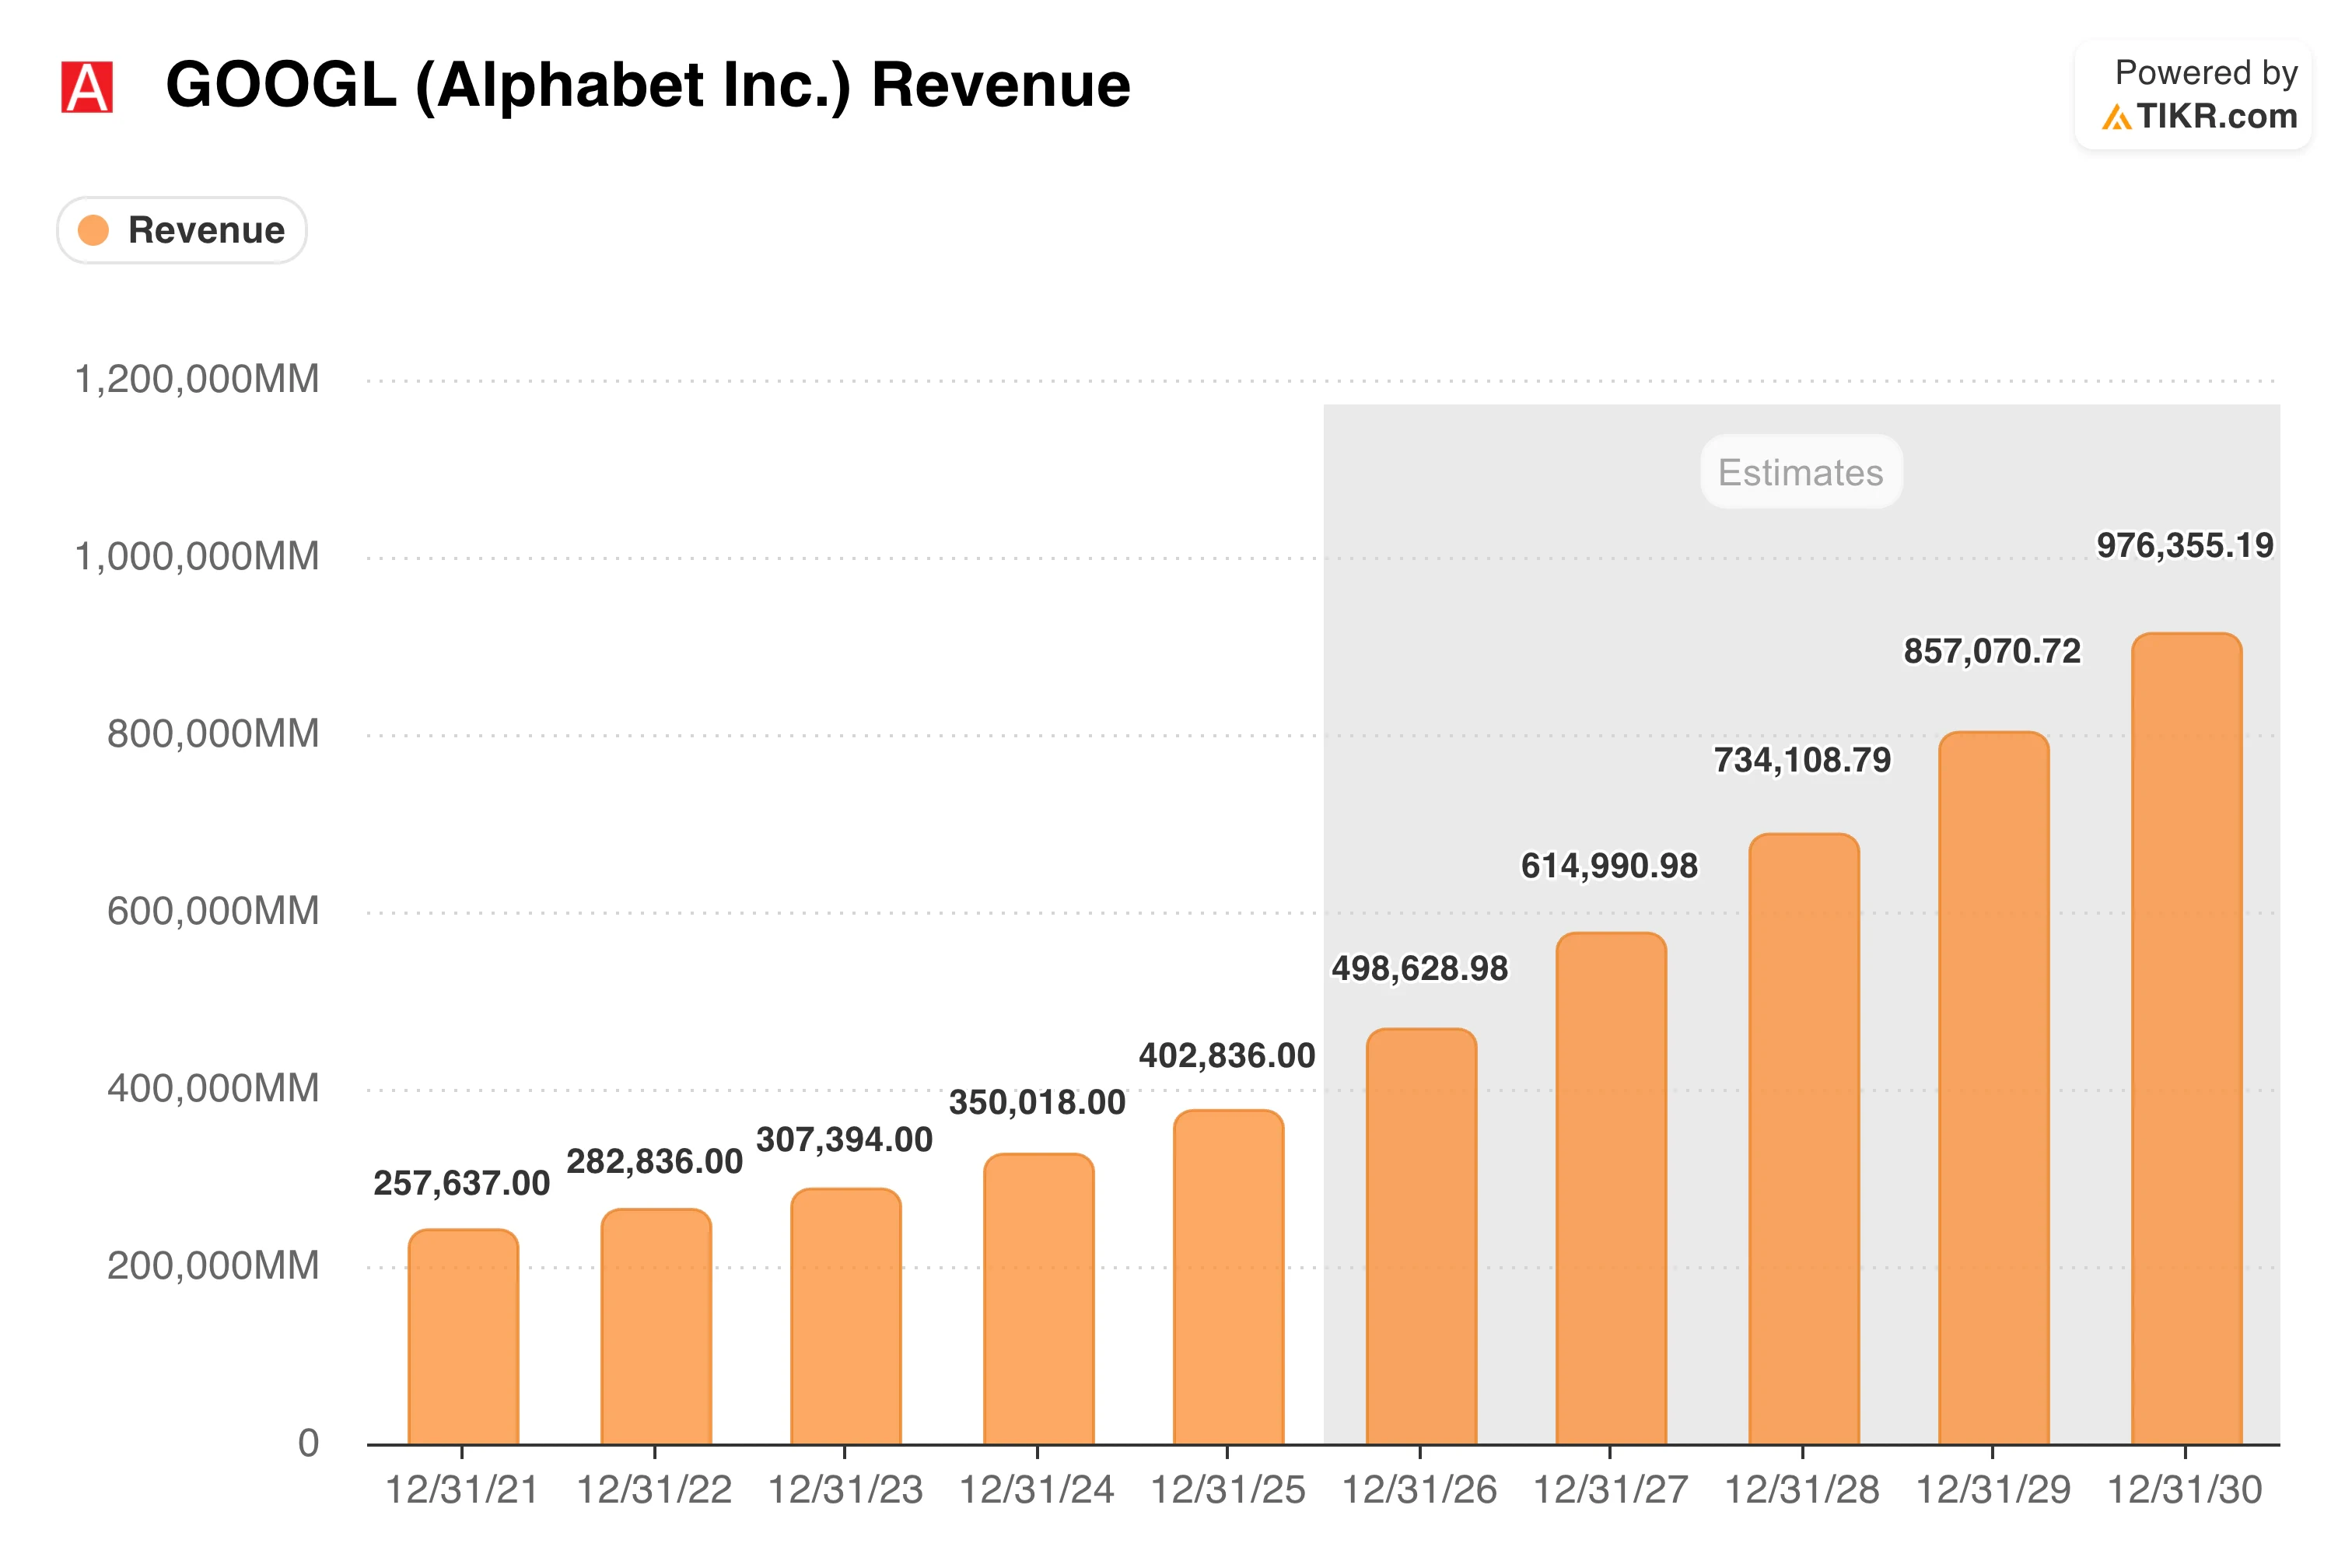
Les analystes voient le chiffre d'affaires à environ 500 milliards de dollars cette année, puis à environ 615 milliards de dollars en 2027 et environ 735 milliards de dollars en 2028. La croissance ralentit en cours de route, d'environ 24 % cette année à environ 19 % d'ici 2028, et le rythme annuel de 22 % du modèle jusqu'en 2028 est parfaitement aligné sur ces estimations. En termes simples, Alphabet n'a pas besoin de faire beaucoup mieux que ce que les analystes attendent déjà pour que cela fonctionne.
Microsoft (MSFT) croît également dans le cloud, bien que plus lentement. Le chiffre d'affaires de ses services Azure et autres services cloud a augmenté de 43 % au deuxième trimestre, sur une base qui dépasse déjà 100 milliards de dollars par an, donc les 82 % de Google Cloud représentent près du double de ce rythme.
La question des 205 milliards de dollars
Une telle croissance a un coût. Rien qu'au deuxième trimestre, Alphabet a dépensé 44,9 milliards de dollars en dépenses d'investissement, principalement en infrastructure d'IA, et le free cash flow est devenu négatif à -5,9 milliards de dollars, bien qu'il soit resté positif à 53,3 milliards de dollars sur les douze derniers mois.
La direction prévoit désormais 195 à 205 milliards de dollars de capex pour 2026 et une augmentation significative en 2027. Alphabet a également suspendu ses rachats d'actions et levé des fonds via des émissions d'actions et de dette, ce qui compte lorsque l'on s'interroge sur la valeur de chaque action.
Le graphique ci-dessous montre l'aspect trésorerie de l'histoire, les analystes s'attendant à ce que le cash flow opérationnel double environ d'ici 2028.
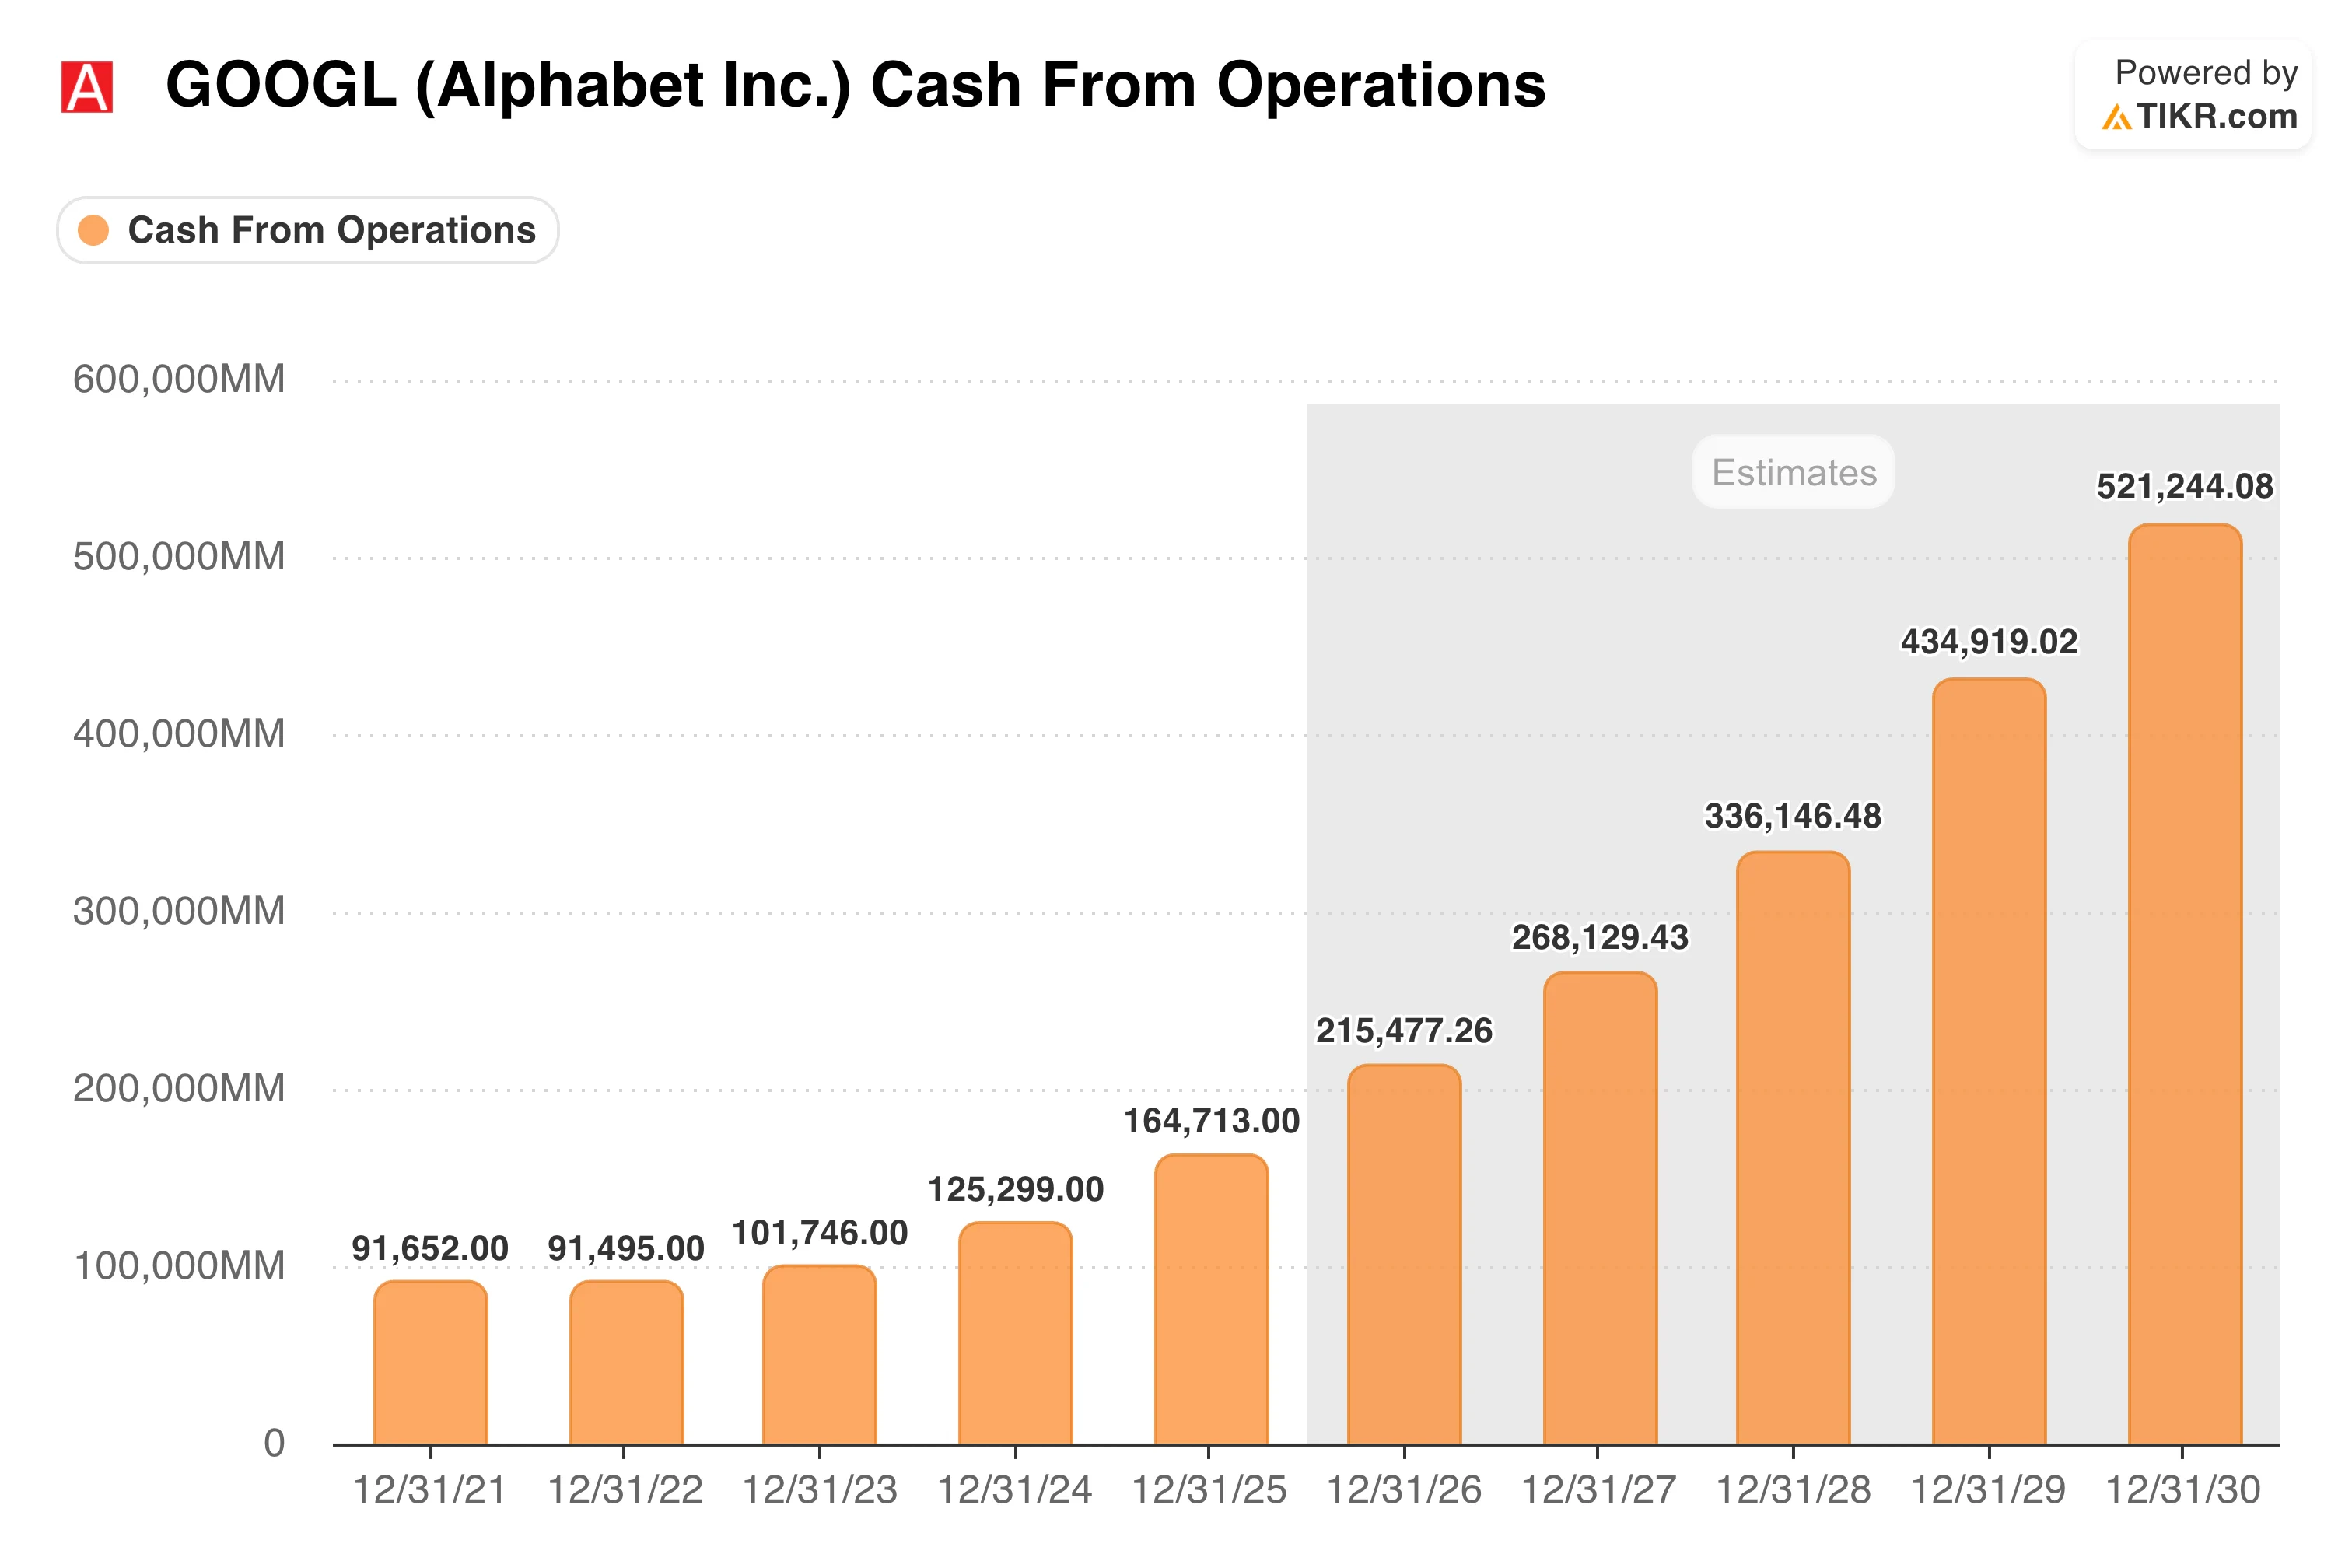
Le cash flow opérationnel était d'environ 165 milliards de dollars en 2025, et le consensus le situe à environ 215 milliards de dollars cette année, environ 270 milliards de dollars en 2027 et environ 335 milliards de dollars en 2028. La comparaison est importante car l'estimation de cette année n'est que légèrement supérieure aux prévisions de capex, ce qui laisse peu de marge en 2026, tandis que les années suivantes sont celles où la marge se construit. Je surveillerais cet écart de près.
Analysez l'action GOOGL sur TIKR Gratuit→
Alors, les 52 % tiennent-ils la route ?
Le modèle de valorisation de TIKR aboutit à un cours d'environ 520 dollars d'ici fin 2028, soit un rendement total d'environ 52 %, ou environ 20 % par an. Il y parvient avec un chiffre d'affaires croissant d'environ 22 % par an et une marge opérationnelle progressant légèrement à environ 36 %, tandis que le multiple P/E se réduit à environ 23x contre environ 28x.
J'apprécie que le rendement provienne de la croissance des bénéfices et non du fait que les investisseurs paient plus pour chaque dollar de profit, ce qui rend le résultat moins dépendant de l'humeur du marché.
Le graphique ci-dessous montre le chemin.
L'objectif moyen de Wall Street d'environ 430 dollars est une projection à 12 mois, ce qui représente une hausse potentielle d'environ 25 % par rapport au cours actuel, donc les 20 % par an du modèle ne sont pas plus agressifs que la vision à un an de Wall Street.
Du côté haussier, Cloud croît de 82 % avec un carnet de commandes de 514 milliards de dollars, et la Recherche a encore progressé de 17 %, et l'action n'a pas besoin d'un multiple plus élevé pour y parvenir. Le scénario baissier réside dans les dépenses. Si les quelque 200 milliards de dollars de capex de cette année ne génèrent pas des rendements adéquats, ou si les marges stagnent en deçà des 36 % du modèle, les bénéfices sous-jacents à l'objectif arrivent plus tard ou sont plus faibles.
Pour moi, l'hypothèse de marge est celle à surveiller, puisque le modèle prévoit qu'Alphabet gagne plus sur chaque dollar de chiffre d'affaires tout en dépensant à un rythme record.
Alors, quelle est la valeur réelle de l'action Alphabet ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Alphabet pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les données pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Alphabet gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur aucune des actions mentionnées. Merci de votre lecture et bon investissement !