

Principales Statistiques pour l'Action Vistra
- Cours actuel : $140.02
- Objectif de prix (milieu) : ~$221
- Objectif consensus : ~$212
- Rendement total potentiel : ~58%
- TRI annualisé : ~11% / an
Désormais disponible : Découvrez le potentiel de hausse de vos actions préférées avec le nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Que s'est-il passé ?
Vistra (VST) a bénéficié de deux catalyseurs le 2 octobre 2026. Bloomberg a rapporté que l'administration Trump prévoyait d'offrir un prêt d'environ 4 milliards de dollars pour moderniser trois de ses centrales nucléaires, et Siebert Williams Shank a initié sa couverture avec une recommandation "Acheter" et un objectif de $202, soit environ 44% au-dessus du cours de clôture de $140.02 ce jour-là.
Le 3 octobre, Reuters a indiqué que le prêt s'élevait à environ 4,2 milliards de dollars, le secrétaire à l'Énergie Chris Wright devant l'annoncer le lundi 5 octobre. Bloomberg a précisé que ni le Département de l'Énergie ni Vistra n'avaient immédiatement commenté, donc la confirmation devrait venir de l'agence ou des documents de relations avec les investisseurs de Vistra.
Où un prêt fédéral rapporté pourrait atterrir
Selon les sources de Bloomberg, le financement servirait à financer des travaux sur deux centrales de Vistra dans l'Ohio et une en Pennsylvanie. La source de Reuters a indiqué qu'il aiderait à augmenter la puissance d'au moins trois des quatre centrales nucléaires de Vistra. Les centrales nucléaires de Vistra dans l'Ohio et la Pennsylvanie sont Perry, Davis-Besse et Beaver Valley, les trois derrière ses contrats de 20 ans avec Meta Platforms (META).
Ces contrats couvrent 2 176 MW de production opérationnelle plus 433 MW d'augmentation de puissance, les livraisons des augmentations commençant d'ici 2031 et se terminant fin 2034. Les livraisons opérationnelles de Perry commencent en décembre 2026, a déclaré le PDG Jim Burke en février. Cela fait des augmentations de puissance la partie la plus lente à générer des revenus, et Vistra s'attend déjà à ce qu'elles atteignent ou dépassent son objectif de rendement avec effet de levier dans la fourchette mi-teen.
Aucun des rapports ne lie le prêt aux augmentations de puissance pour Meta, et son taux et ses conditions ne sont pas publics. Si l'argent atteint ces projets à des conditions inférieures au marché, cela augmenterait les rendements sur cette partie.
Voir les estimations historiques et prospectives pour l'action Vistra (C'est gratuit !) >>>
La recommandation "Acheter" de Siebert s'appuie sur un réseau texan plus tendu qu'il n'y paraît
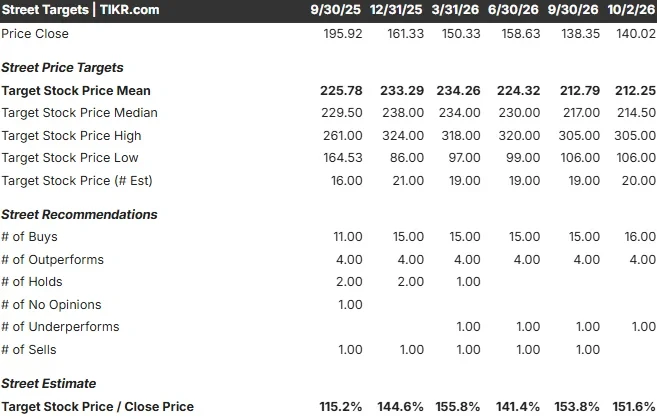
Selon le résumé de TheFly, l'analyste Gabriele Sorbara a construit sa recommandation sur les bénéfices contractés et un important portefeuille de couverture, les accords d'approvisionnement en électricité avec les hyperscalers étant le moteur principal. Son objectif de $202 se situe en dessous de la moyenne consensus d'environ $212, qui a glissé depuis environ $234 fin mars, même si le nombre de recommandations "Acheter" sur TIKR est passé de 15 à 16 entre le 30 septembre et le 2 octobre.
Le portefeuille de couverture est important car les contrats à terme ERCOT plus faibles font que 2027 tend vers le bas de la fourchette d'opportunité de Vistra, a déclaré le directeur financier Kris Moldovan le 7 août. Le responsable commercial Shawn Stuckey a déclaré que le 22 juillet s'était établi à seulement $57 car les batteries savaient qu'elles ne manqueraient pas, ajoutant : "nous pensons qu'il est très facile que ce jour-là aurait pu se situer plus près d'une journée à $400 ou $500." Selon lui, quelques milliers de mégawatts de performance thermique, de charge ou d'éolien ont fait la différence.
Burke a ajouté que les rendements des batteries ont été d'environ un cinquième de ce que les investisseurs attendaient probablement et que la file d'attente des projets de batteries ralentit, ce qui ralentirait la croissance de l'offre qui a maintenu les prix texans à la baisse.
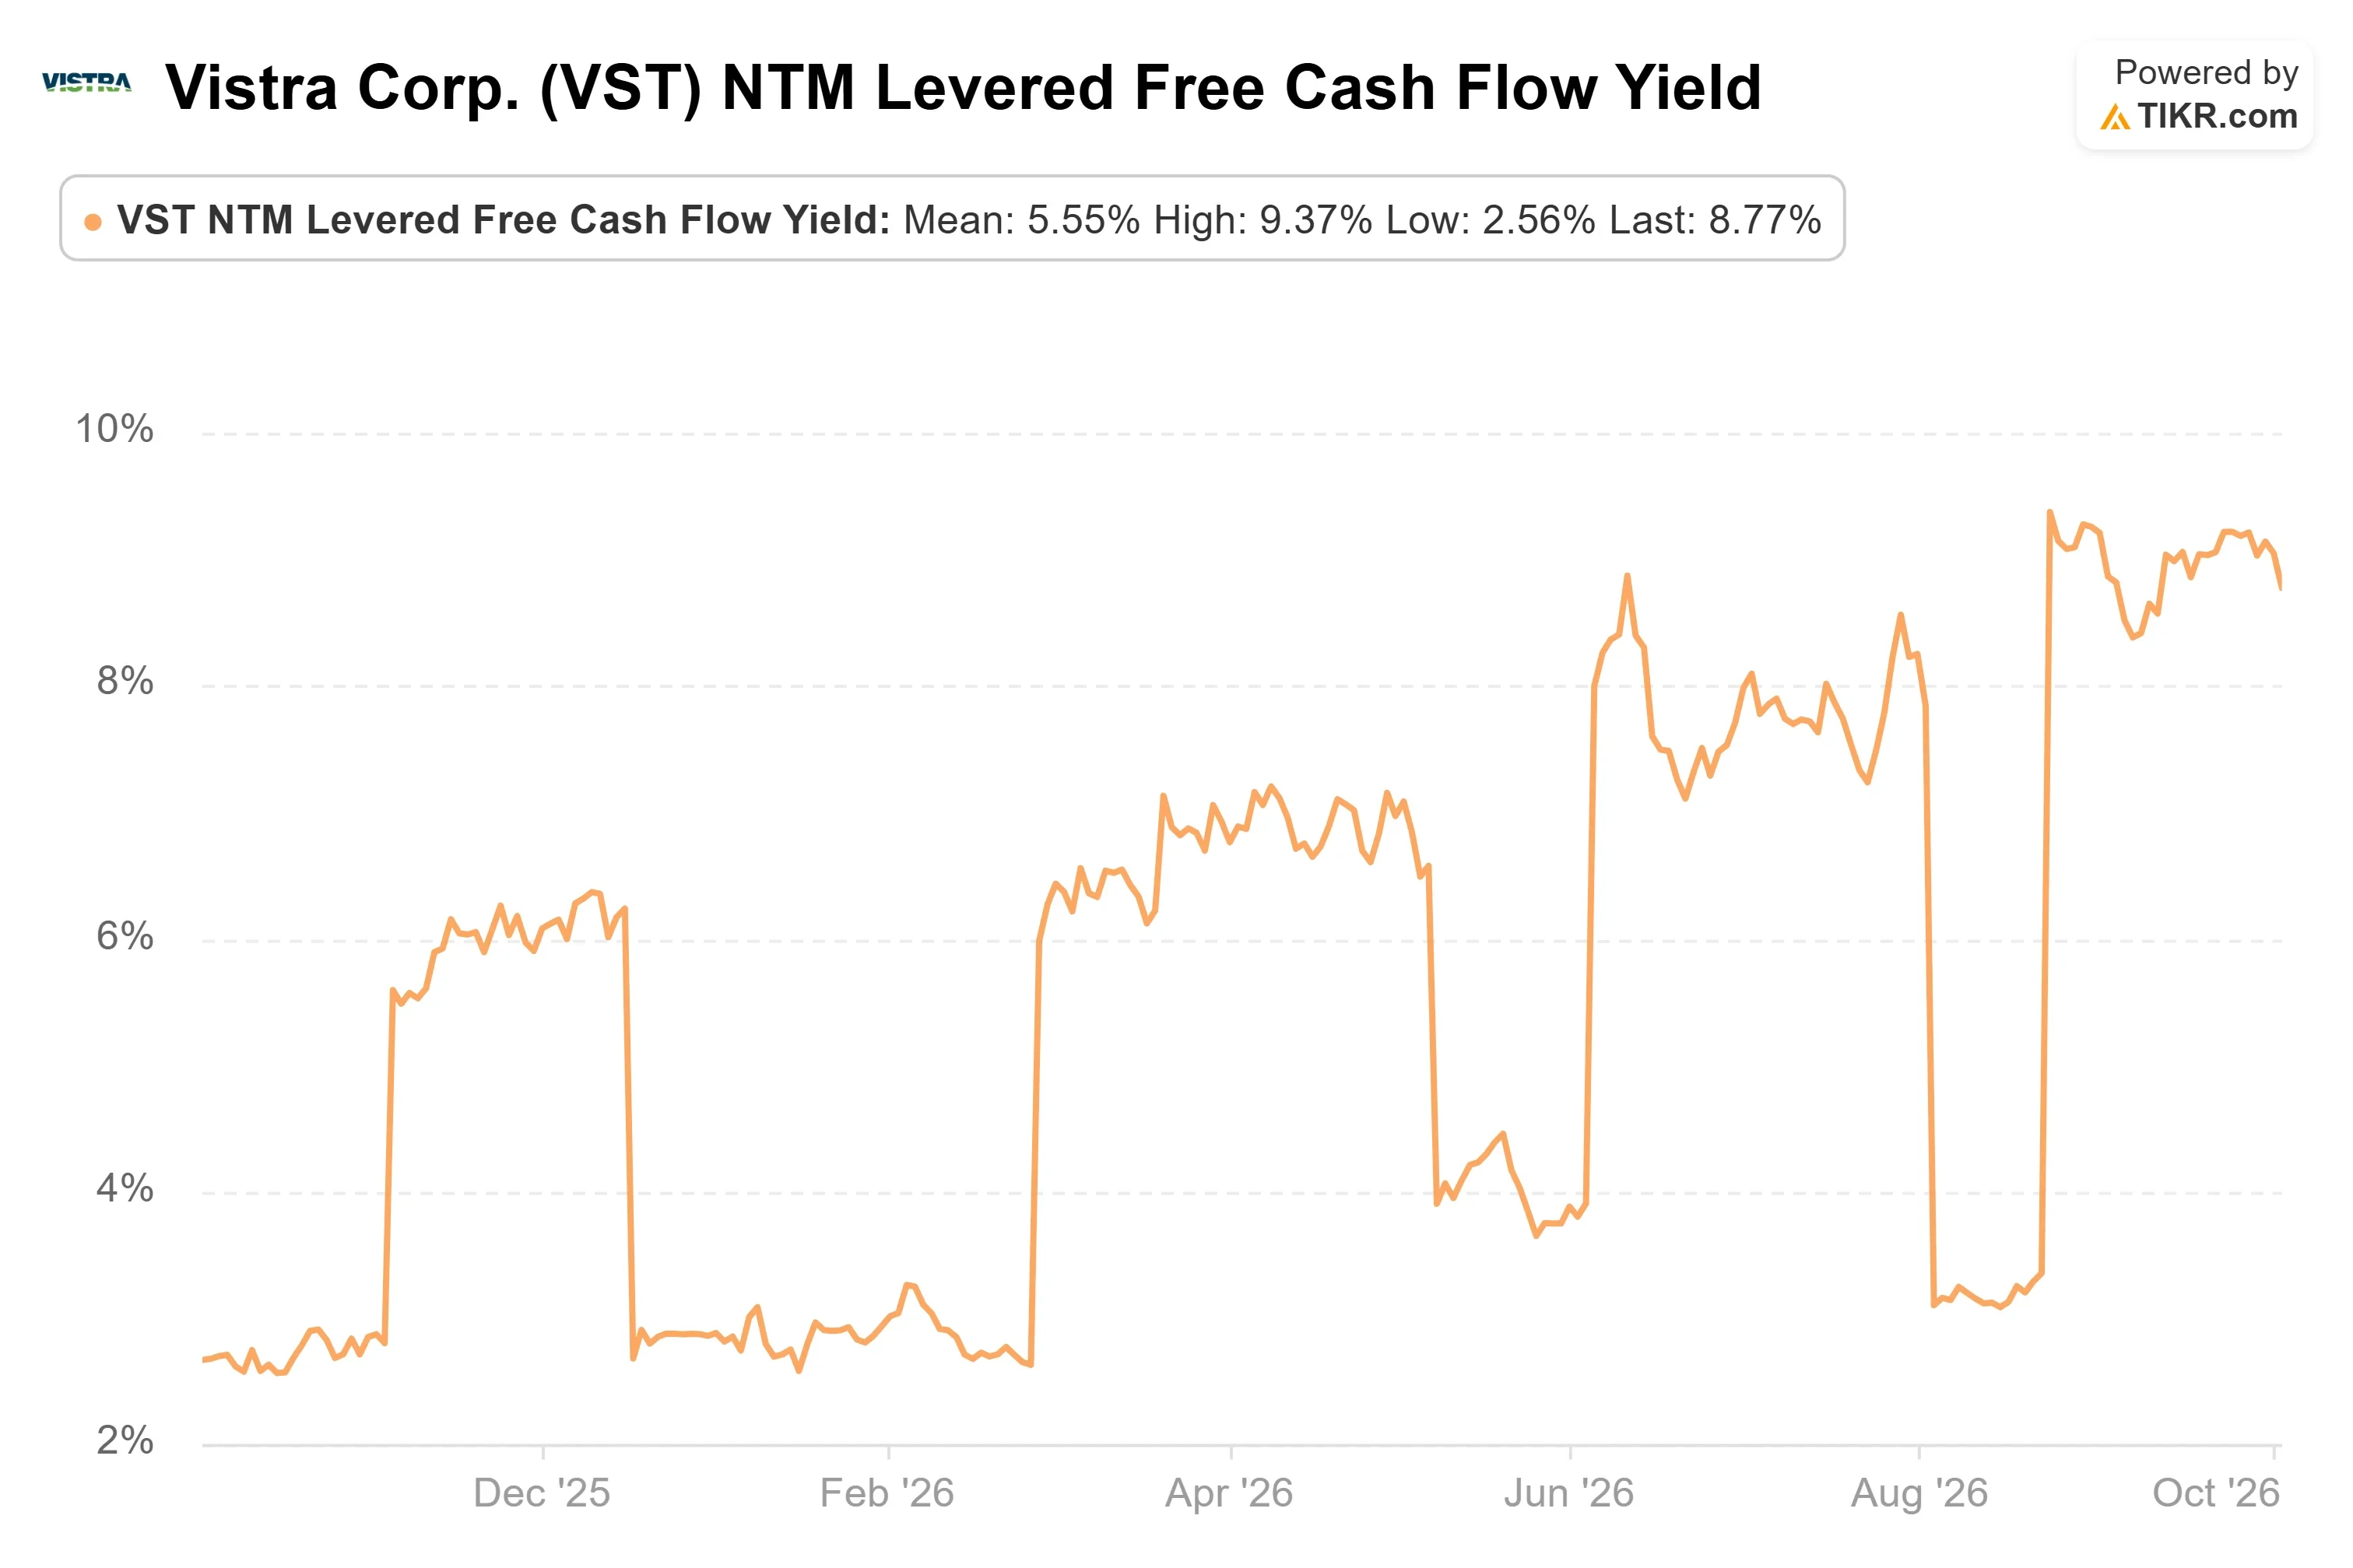
La valorisation intègre peu de cela. Le rendement en flux de trésorerie disponible avec effet de levier sur les douze mois glissants de Vistra est passé à environ 9% le 2 octobre contre environ 3% le 30 septembre 2025, et son ratio P/E normalisé sur douze mois glissants est tombé à environ 14x contre environ 24x. Moldovan a déclaré que les rachats d'actions jusqu'en juillet dépassaient le rythme pro rata "compte tenu du rendement élevé en flux de trésorerie disponible indiqué par notre cours de bourse."
La conversion en cash est la question ouverte. Le flux de trésorerie disponible du deuxième trimestre, tel que calculé par TIKR, s'est établi à 334 millions de dollars contre une estimation consensus de 725 millions de dollars, donc le rendement repose encore sur des prévisions.
Voir comment Vistra se compare à ses pairs sur TIKR (C'est gratuit !) >>>
Analyse du Modèle Avancé TIKR
- Cours actuel : $140.02
- Objectif de prix (milieu) : ~$221
- Rendement total potentiel : ~58%
- TRI annualisé : ~11% / an
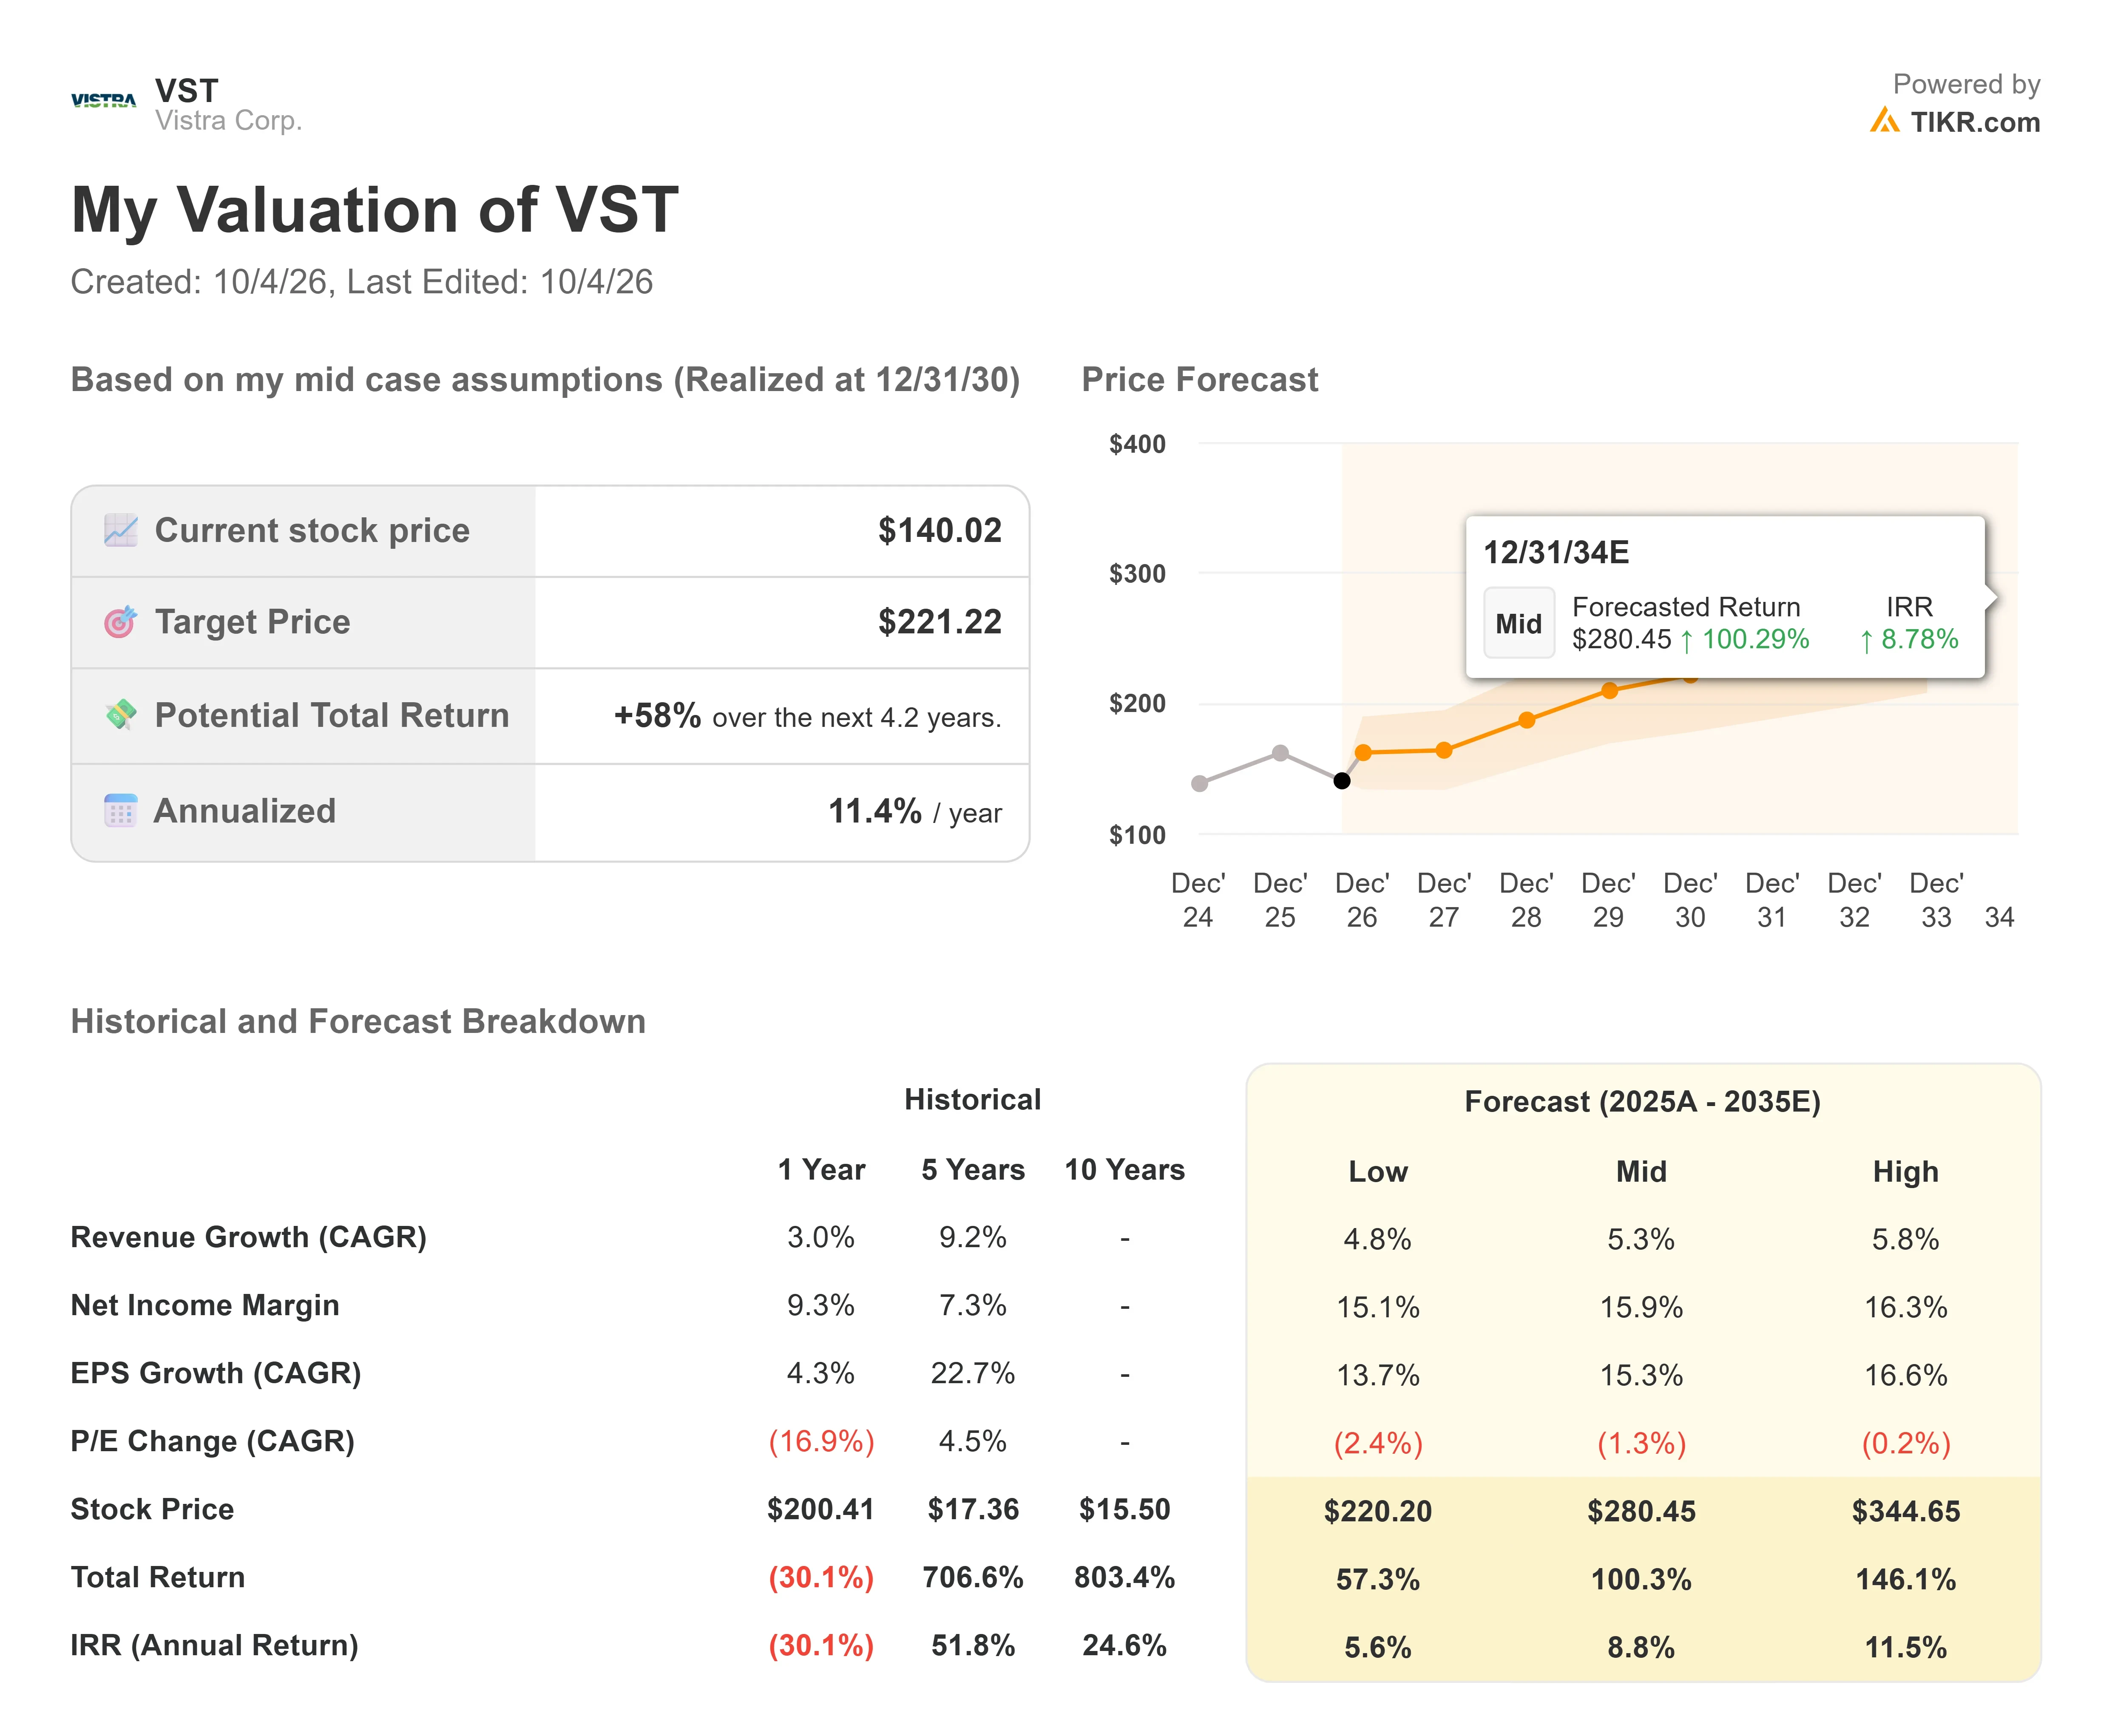
Le scénario central de TIKR valorise Vistra à environ $221 au 31 décembre 2030, un rendement total d'environ 58% depuis $140.02, soit environ 11% par an. Sur l'ensemble de sa prévision de 2025 à 2035, le scénario central suppose une croissance du chiffre d'affaires proche de 5% par an et une marge nette proche de 16%, avec un BPA qui progresse à un rythme composé d'environ 15% tandis que le ratio P/E dérive légèrement à la baisse.
Le scénario central est cohérent car le rendement provient des bénéfices plutôt que d'une réévaluation, mais il nécessite des marges bien supérieures aux 9,3% de l'année écoulée. Le risque principal est la conversion en cash : un autre trimestre comme le T2 laisserait cette trajectoire de marge non prouvée. Potentiel de hausse : un prêt confirmé à des conditions favorables réduit le coût des augmentations de puissance. Potentiel de baisse : un résultat 2026 inférieur aux prévisions saperait à la fois la thèse de Siebert et la trajectoire de marge du modèle.
Conclusion
L'annonce attendue de Wright le 5 octobre devrait préciser le montant et les conditions du prêt. Le rapport du troisième trimestre du 6 novembre est celui où Moldovan a déclaré le 7 août que Vistra prévoyait de mettre à jour ses prévisions pour 2026 et, si Cogentrix avait été finalisé, pour 2027.
Il a déclaré que Vistra était confiant quant à un EBITDA ajusté 2026 au niveau ou au-dessus du point médian de 7,2 milliards de dollars de sa fourchette de 6,8 à 7,6 milliards de dollars. Une prévision inférieure à ce niveau testerait directement la thèse du portefeuille de couverture de Siebert.
Alors, quelle est la valeur réelle de l'action Vistra ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Vistra pourrait valoir. Partez des estimations consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Analysez Vistra sur TIKR Gratuit →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour suivre l'argent intelligent.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrez d'opportunités. Recherchez 100K+ actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


