


Principales données pour l'action PEP
- Performance de la semaine dernière : -1,5 %
- Fourchette sur 52 semaines : 126 $ à 171 $
- Prix cible du modèle de valorisation : 155 $
- Potentiel de hausse implicite : 22,5 % sur 2,2 ans
Découvrez si la baisse de PepsiCo représente une opportunité d'achat grâce à 5 ans d'estimations d'analystes sur TIKR (C'est gratuit) >>>
Une dégradation de notation, une hausse de prix et un nouveau plus bas annuel
PepsiCo (PEP) a perdu environ 1,5 % sur la semaine dernière et a clôturé près de 126 $ jeudi, tombant sous son précédent plus bas annuel. L'action se situe désormais à environ 27 % sous son plus haut annuel de 171 $. L'ambiance est prudente. Les investisseurs craignent que la pression sur les coûts continue de comprimer les bénéfices avant le retour de la croissance.
Le coup le plus dur est survenu le 29 septembre, lorsque JPMorgan a dégradé l'action à neutre et que le cours a chuté. Quelques jours plus tôt, PepsiCo avait confirmé des augmentations de prix faibles à moyennes sur certains chips. Les marques concernées incluent certains produits Lay’s, Doritos et Ruffles. Ces hausses répondent à la hausse des coûts des intrants, et les prix resteront inférieurs aux niveaux observés avant les baisses précédentes.
L'Inde ajoute un autre casse-tête. PepsiCo India et Monster Beverage ont poursuivi le régulateur alimentaire indien pour avoir interdit d'étiqueter les boissons à haute teneur en caféine comme "boissons énergisantes". PepsiCo a déclaré avoir 492 millions de bouteilles et 26 millions de canettes portant l'étiquette contestée au 31 juillet. Réétiqueter un tel volume de stocks coûte cher et pourrait perturber une catégorie en forte croissance.

Le T2 a donné le ton. Le chiffre d'affaires net a augmenté de 6,4 %, mais le chiffre d'affaires organique, qui exclut les effets de change et les acquisitions, n'a progressé que de 2,4 %. Lors de la conférence téléphonique, le CFO Steve Schmitt a déclaré que les résultats "pourraient se situer vers le bas de la fourchette de BPA". Si l'action PEP doit se redresser, le T3 doit montrer que les mesures d'accessibilité ramènent les consommateurs.
Un géant à dividendes décoté en attente d'un retour des volumes
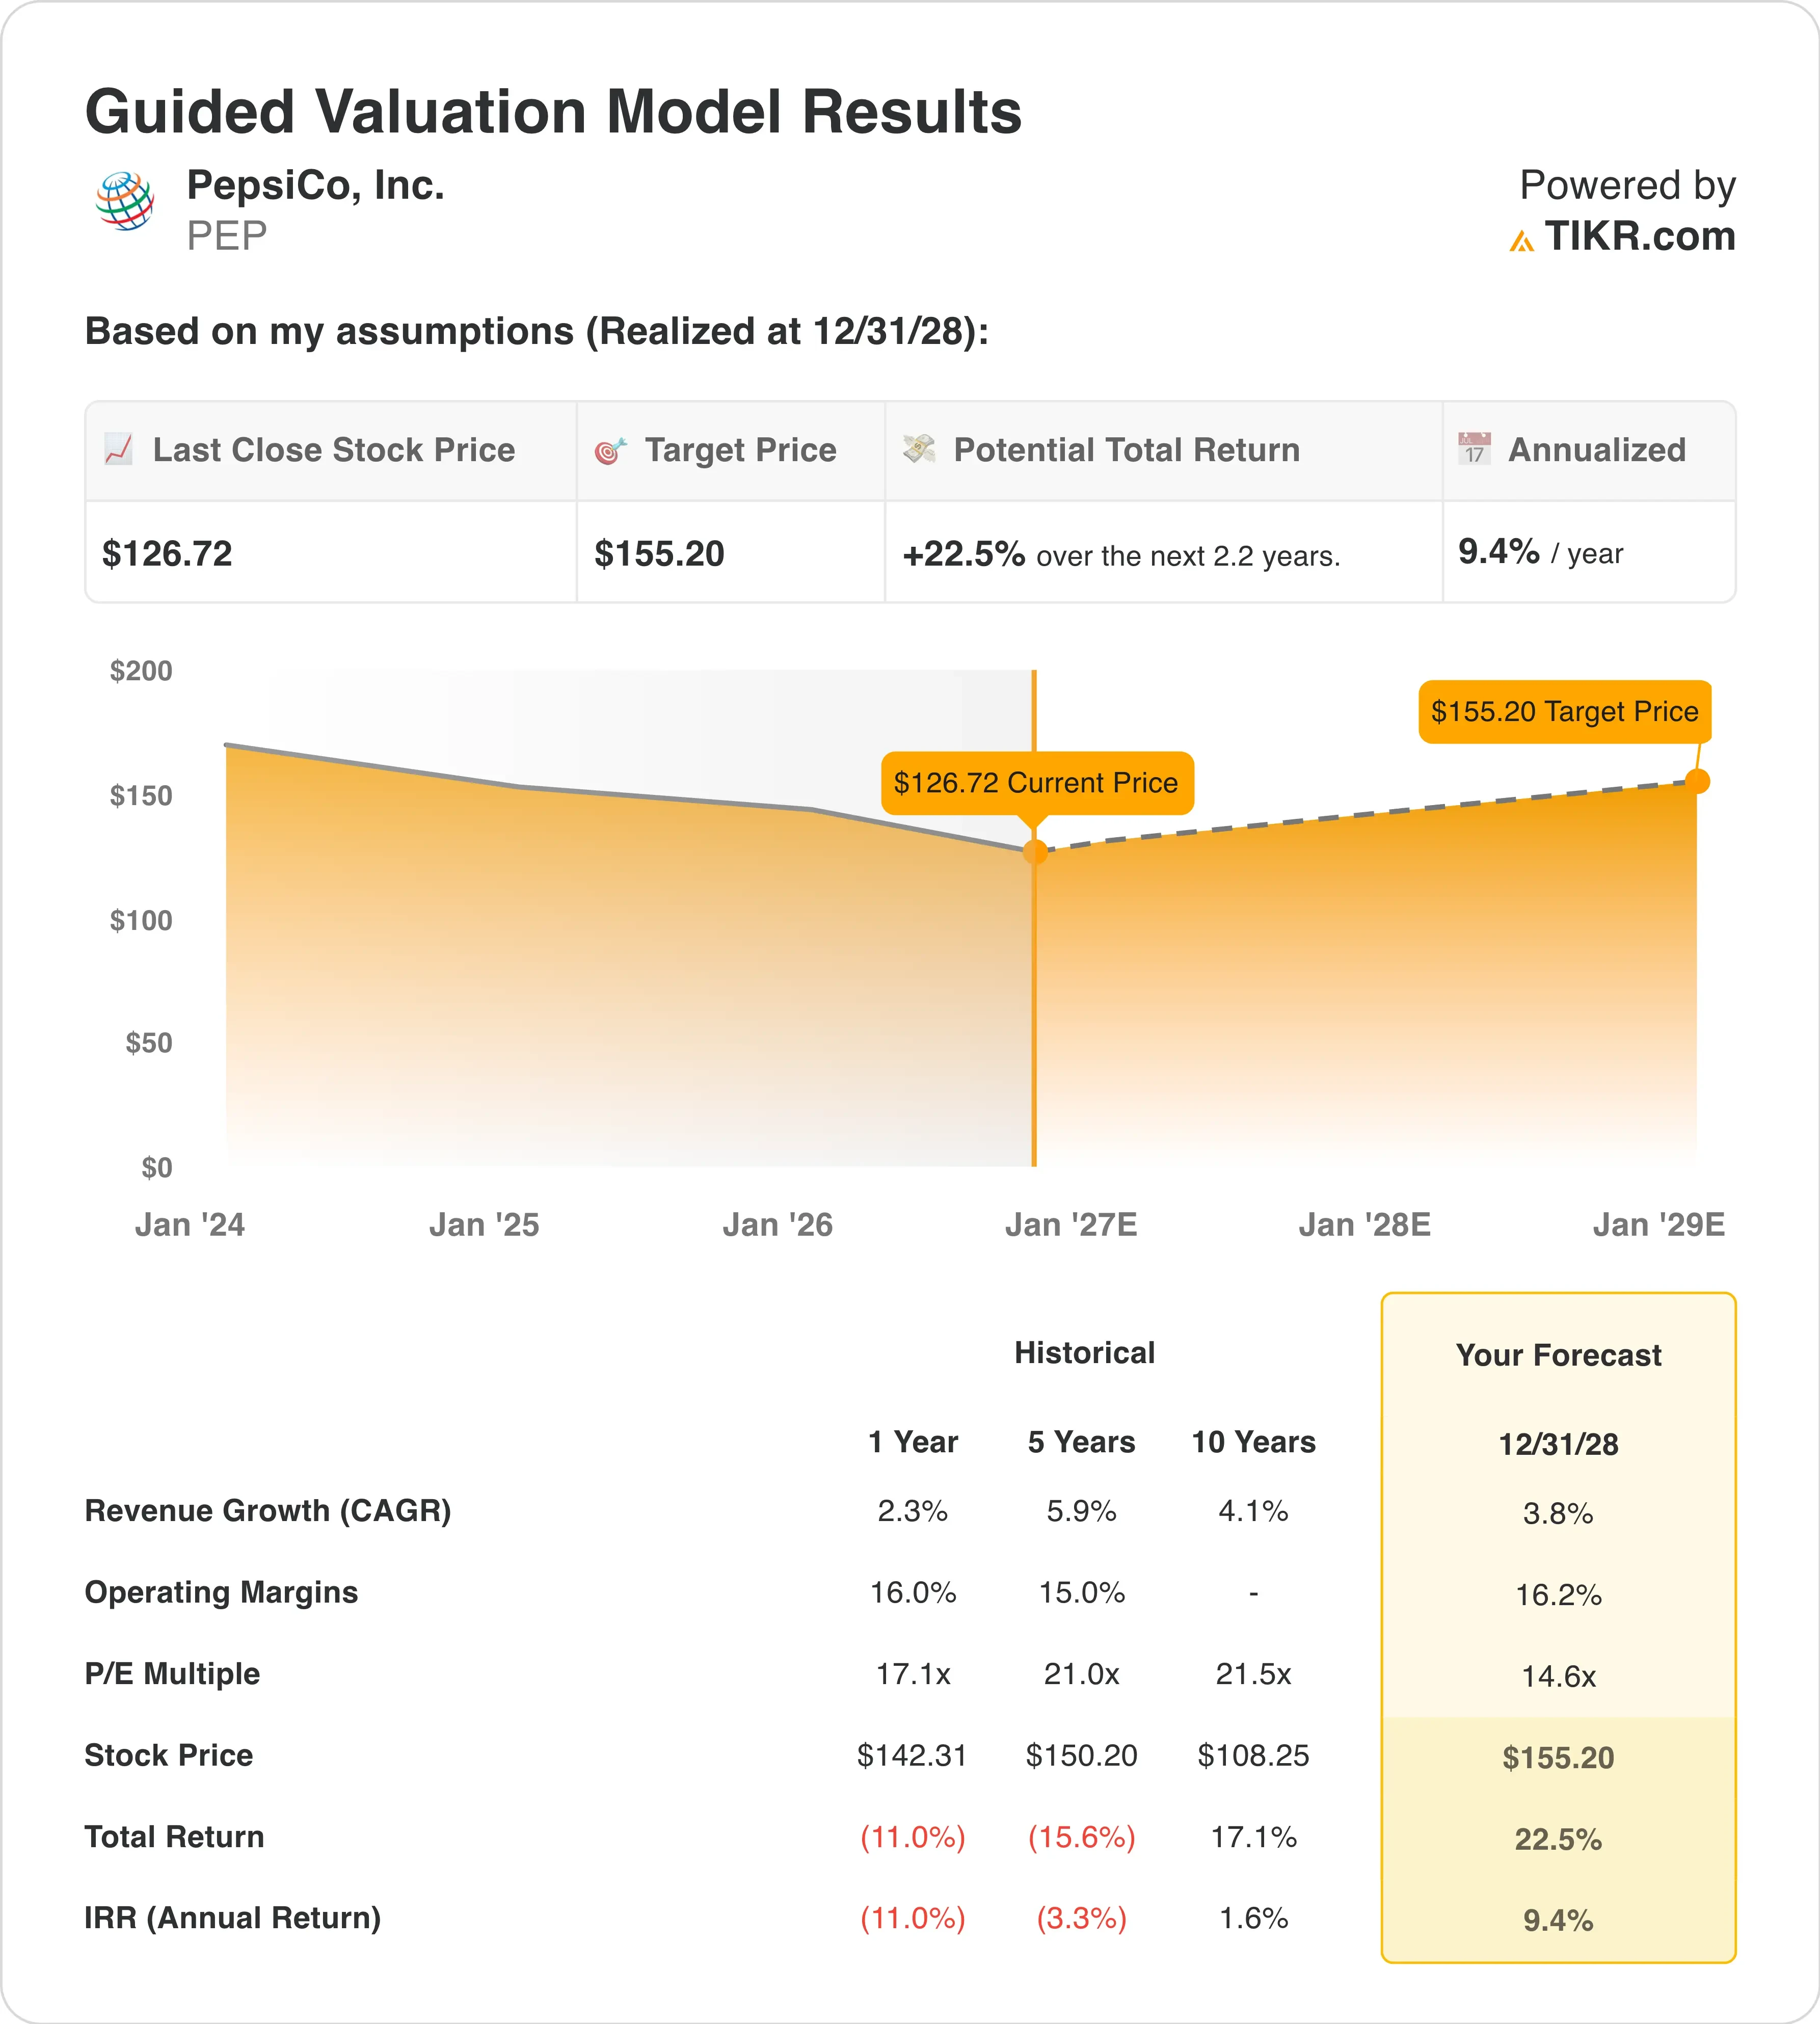
Selon les hypothèses du modèle de valorisation réalisées jusqu'au 31/12/28, l'action est modélisée en utilisant :
- Croissance du chiffre d'affaires (TCAC) : 3,8 %
- Marges opérationnelles : 16,2 %
- Multiple PER de sortie : 14,6x
Sur la base de ces données, le modèle estime un prix cible de 155 $, ce qui implique une hausse totale de 22,5 % par rapport au cours actuel de 127 $ et un rendement annualisé de 9,4 % sur les 2,2 prochaines années.
Un rendement annualisé de 9,4 % rend PepsiCo modérément attractif, juste en dessous de la barre des 10 %. Notamment, le modèle n'a pas besoin d'une réévaluation pour y parvenir. Son multiple PER de sortie de 14,6x correspond au multiple forward actuel. Les rendements proviennent plutôt d'une croissance régulière des bénéfices.

Il s'agit d'une histoire de réinitialisation de la valorisation. PepsiCo a affiché une moyenne de 21,0x les bénéfices sur cinq ans et de 21,5x sur une décennie, mais elle se négocie désormais près de 14,6x. Cette décote intègre des années de volumes faibles. Ainsi, tout signe de reprise pourrait avoir plus d'importance que d'habitude.
Les hypothèses semblent conservatrices. Une croissance du chiffre d'affaires de 3,8 % se situe seulement légèrement au-dessus des 2,3 % publiés par PepsiCo sur l'année écoulée, tandis que des marges de 16,2 % bougent à peine par rapport aux 16,0 % actuels. Le volume est le vrai risque, puisque le volume de PepsiCo Foods North America était stable au T2. C'est ce que les baisses de prix et les nouvelles hausses tentent de rééquilibrer.
Les actionnaires perçoivent également un rendement de dividende de 4,7 % en attendant. Ce rendement est inhabituellement élevé pour PepsiCo parce que le cours de l'action a tellement chuté. Cependant, un taux de distribution de 74,7 % limite les fortes augmentations si les bénéfices stagnent. Comparé au multiple de 25,3x de Coca-Cola, PepsiCo semble bon marché, mais elle est bon marché pour une raison.
Exécutez vous-même les scénarios haussier, de base et baissier pour PepsiCo (Gratuit avec TIKR) >>>
Le décoté de PepsiCo par rapport à Coca-Cola et Mondelez
Coca-Cola (KO) surpasse PepsiCo sur presque tous les indicateurs. Au T2, Coca-Cola a augmenté son chiffre d'affaires organique de 6 % et son volume de cas unitaires de 5 %, contre une croissance organique de 2,4 % pour PepsiCo. La marge opérationnelle de Coca-Cola de 31,8 % est environ le double des 16,0 % de PepsiCo. Cela explique pourquoi Coca-Cola se négocie à 25,3x les bénéfices forward tandis que PepsiCo se situe à 14,6x.
Mondelez International (MDLZ) est la comparaison la plus proche dans les snacks. L'entreprise a augmenté son chiffre d'affaires organique de 2,2 % au T2, presque égalant PepsiCo, et a relevé ses perspectives 2026 à au moins 2 %. Les prix ont ajouté 1,5 point de pourcentage à cette croissance, tandis que le volume n'en a ajouté que 0,7. Les deux entreprises font face au même consommateur de snacks prudent.
L'avantage de PepsiCo est son envergure à travers les snacks et les boissons, Lay’s et Doritos restant des leaders de catégorie. Mais cette largeur signifie aussi une plus grande exposition aux coûts de la pomme de terre, du maïs et de l'huile de cuisson. Mondelez fait face au cacao et au blé, tandis que Coca-Cola s'inquiète surtout des édulcorants et de l'aluminium.
La comparaison montre un marché qui paie pour le momentum. PepsiCo a augmenté son chiffre d'affaires de 5,9 % par an sur cinq ans, donc son ralentissement est récent plutôt que permanent. Si les volumes se redressent, le décoté par rapport à son propre historique pourrait se réduire.
Évaluez si le redressement des volumes de snacks de PepsiCo peut la porter vers 179 $ d'ici 2027 >>>
Quels sont les moteurs de l'action PEP à l'avenir ?
Les résultats du T3 le 8 octobre arrivent en premier. Le trimestre s'est terminé le 5 septembre, donc les nouvelles hausses de prix sur les chips ne seront pas encore visibles. Les investisseurs vérifieront plutôt si les baisses de prix antérieures ont suffisamment stimulé les volumes pour compenser la pression sur les marges. Le ton de la direction concernant les prévisions sera le plus important.
PepsiCo a réaffirmé ses perspectives 2026 en juillet mais a signalé le bas de sa fourchette de BPA. Toute réduction le 8 octobre frapperait probablement le sentiment durement. Une réaffirmation, en revanche, pourrait apaiser les craintes après la dégradation.
À plus long terme, PepsiCo déploie des outils d'IA et d'agriculture régénératrice sur 4,7 millions d'acres dans plus de 60 pays. L'agriculture régénératrice améliore la santé des sols pour protéger les rendements des cultures. Parce que les pommes de terre et le maïs déterminent les coûts des snacks, des récoltes plus stables pourraient réduire la volatilité des prix. Le bénéfice est réel mais lent.
La croissance internationale offre un soutien. PepsiCo prévoit d'investir 1 milliard de dollars en Colombie au cours des cinq prochaines années, et les marges opérationnelles internationales se sont élargies d'un point de pourcentage au T2. À l'avenir, le redressement des snacks aux États-Unis reste le facteur déterminant pour l'action.
Surveillez les estimations de bénéfices de PepsiCo à l'approche du T3 (Gratuit avec TIKR) >>>
Que vaut réellement l'action PepsiCo ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que PepsiCo pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les données pour refléter votre propre vision de l'entreprise. C'est gratuit. Valorisez PEP gratuitement.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !





