

Principales indicateurs pour l'action KO
- Performance de la semaine écoulée : -2,0 %
- Fourchette sur 52 semaines : 66 $ à 92 $
- Prix cible du modèle de valorisation : 92 $
- Potentiel de hausse implicite : 6,8 % sur 2,2 ans
Mesurez le potentiel de hausse restant de Coca-Cola par rapport aux objectifs de Wall Street avec le modèle de valorisation gratuit de TIKR (C'est gratuit) >>>
Inde, infrastructure et un nouveau responsable pour l'Amérique du Nord
L'action de The Coca-Cola Company (KO) a reculé d'environ 2,0 % au cours de la semaine écoulée, clôturant près de 86 $ jeudi. Cette baisse a à peine entamé une année solide, puisque le titre a affiché un rendement total de 30,2 % sur les 12 derniers mois. Les investisseurs ne s'inquiètent pas pour l'entreprise. Ils réfléchissent plutôt à la distance que l'action peut encore parcourir.
L'information la plus intéressante concerne une éventuelle introduction en bourse de Hindustan Coca-Cola Beverages, sa filiale d'embouteillage en Inde. Coca-Cola envisagerait de déposer un dossier pour une IPO en décembre, qui pourrait lever environ 1 milliard de dollars à une valorisation proche de 10 milliards de dollars. Un embouteilleur conditionne et distribue les boissons, tandis que Coca-Cola vend principalement du concentré. Une introduction en bourse donnerait un prix de marché à l'un de ses plus grands marchés de croissance.
Plus près de chez elle, Coca-Cola prévoit d'investir 10 milliards de dollars dans les infrastructures américaines d'ici 2030. Ce chiffre couvre l'ensemble du système, y compris les embouteilleurs indépendants, et finance des sites dans des États comme la Californie, l'Indiana et la Floride. La direction change également. Rob Gehring, qui dirigeait les activités américaines de Monster Energy, prendra la tête de la région Amérique du Nord à partir du 1er décembre.

Tout cela fait suite à un solide deuxième trimestre. Le chiffre d'affaires net a augmenté de 7 % pour atteindre 13,4 milliards de dollars, le volume de cas unitaires a progressé de 5 % et le BPA comparable a grimpé de 11 % à 0,97 $. Le BPA comparable exclut les éléments non récurrents pour montrer le bénéfice sous-jacent. Le PDG Henrique Braun a attribué ces résultats au fait de « rester proche des besoins changeants de nos consommateurs » alors que l'entreprise relevait ses prévisions pour l'année complète. À l'avenir, la trajectoire du titre dépendra de la capacité des bénéfices à rattraper son prix.
Une valeur sûre valorisée près de la perfection
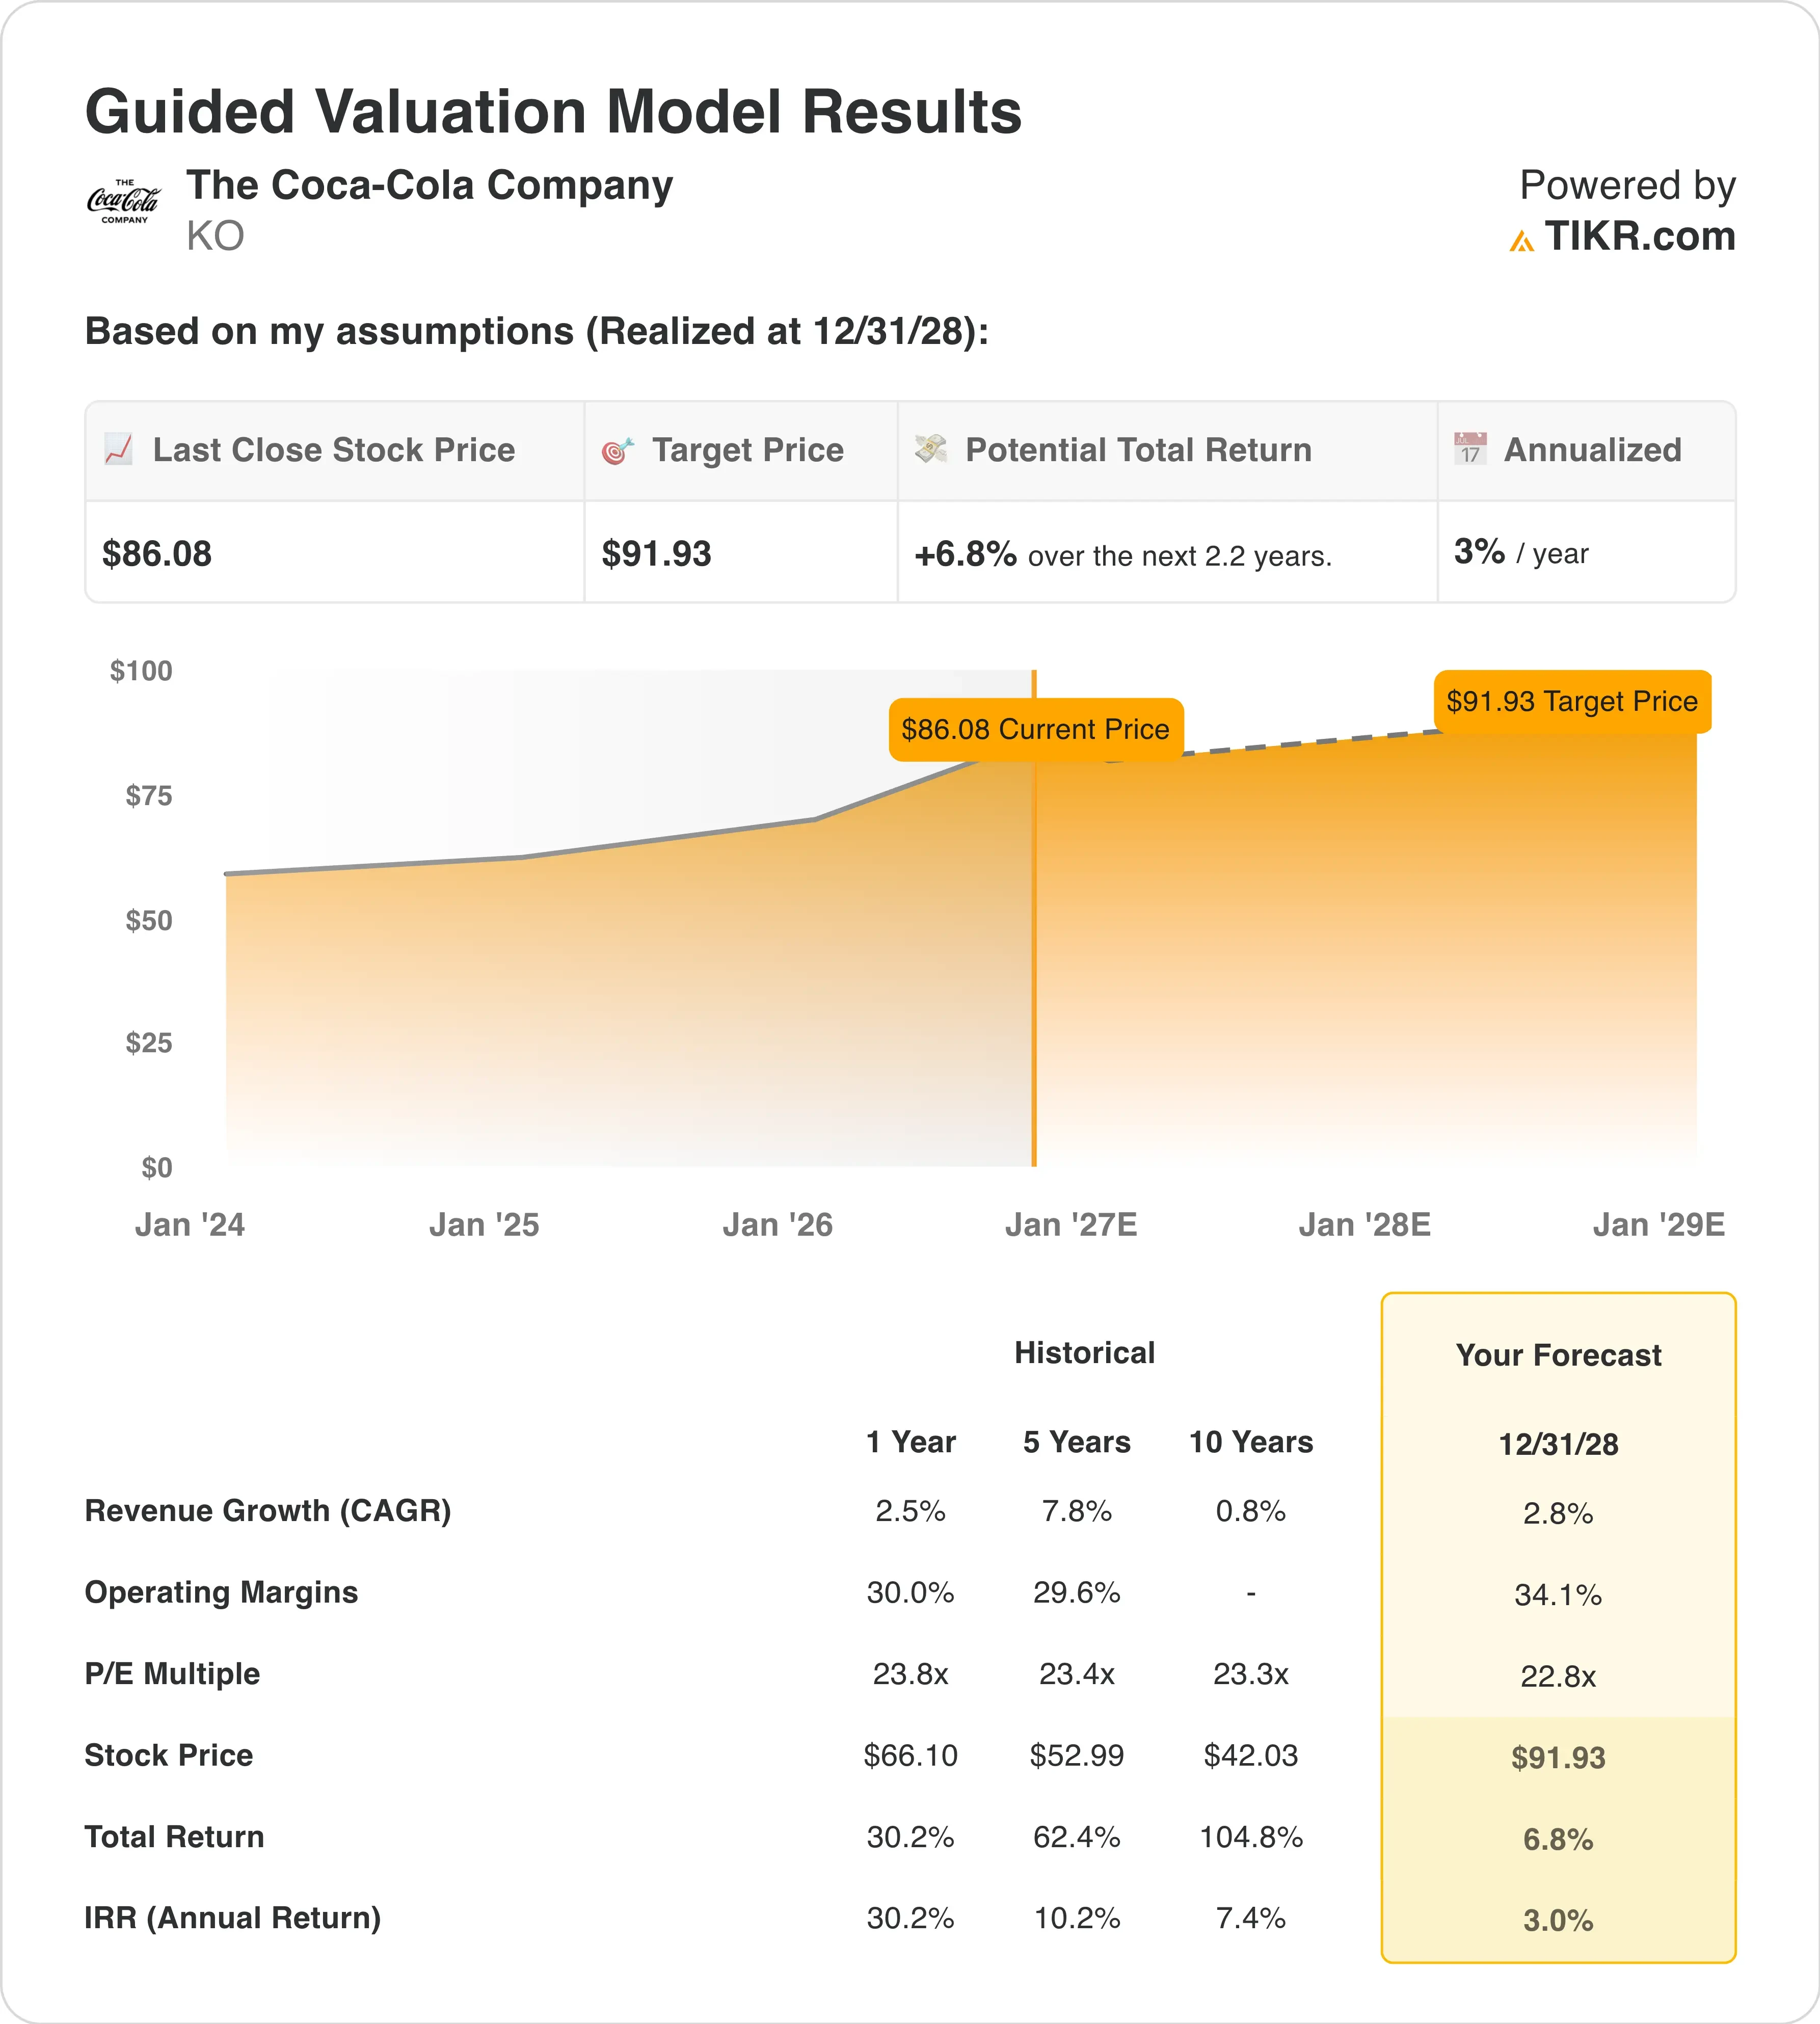
Selon les hypothèses du modèle de valorisation réalisées jusqu'au 31/12/28, le titre est modélisé en utilisant :
- Croissance du chiffre d'affaires (TCAC) : 2,8 %
- Marges opérationnelles : 34,1 %
- Multiple de sortie P/E : 22,8x
Sur la base de ces données, le modèle estime un prix cible de 92 $, ce qui implique une hausse totale de 6,8 % par rapport au cours actuel de 86 $ et un rendement annualisé de 3,0 % sur les 2,2 prochaines années.
Un rendement annualisé de 3,0 % se situe bien en dessous du seuil de 10 % qui rend une action attractive. En termes simples, le marché a déjà intégré la majeure partie des bonnes nouvelles de Coca-Cola. Le titre se négocie près de 25,3x les bénéfices anticipés, au-dessus de sa moyenne quinquennale de 23,4x. Ainsi, le multiple de sortie de 22,8x implique une certaine compression, et cela absorbe la majeure partie de la croissance des bénéfices.
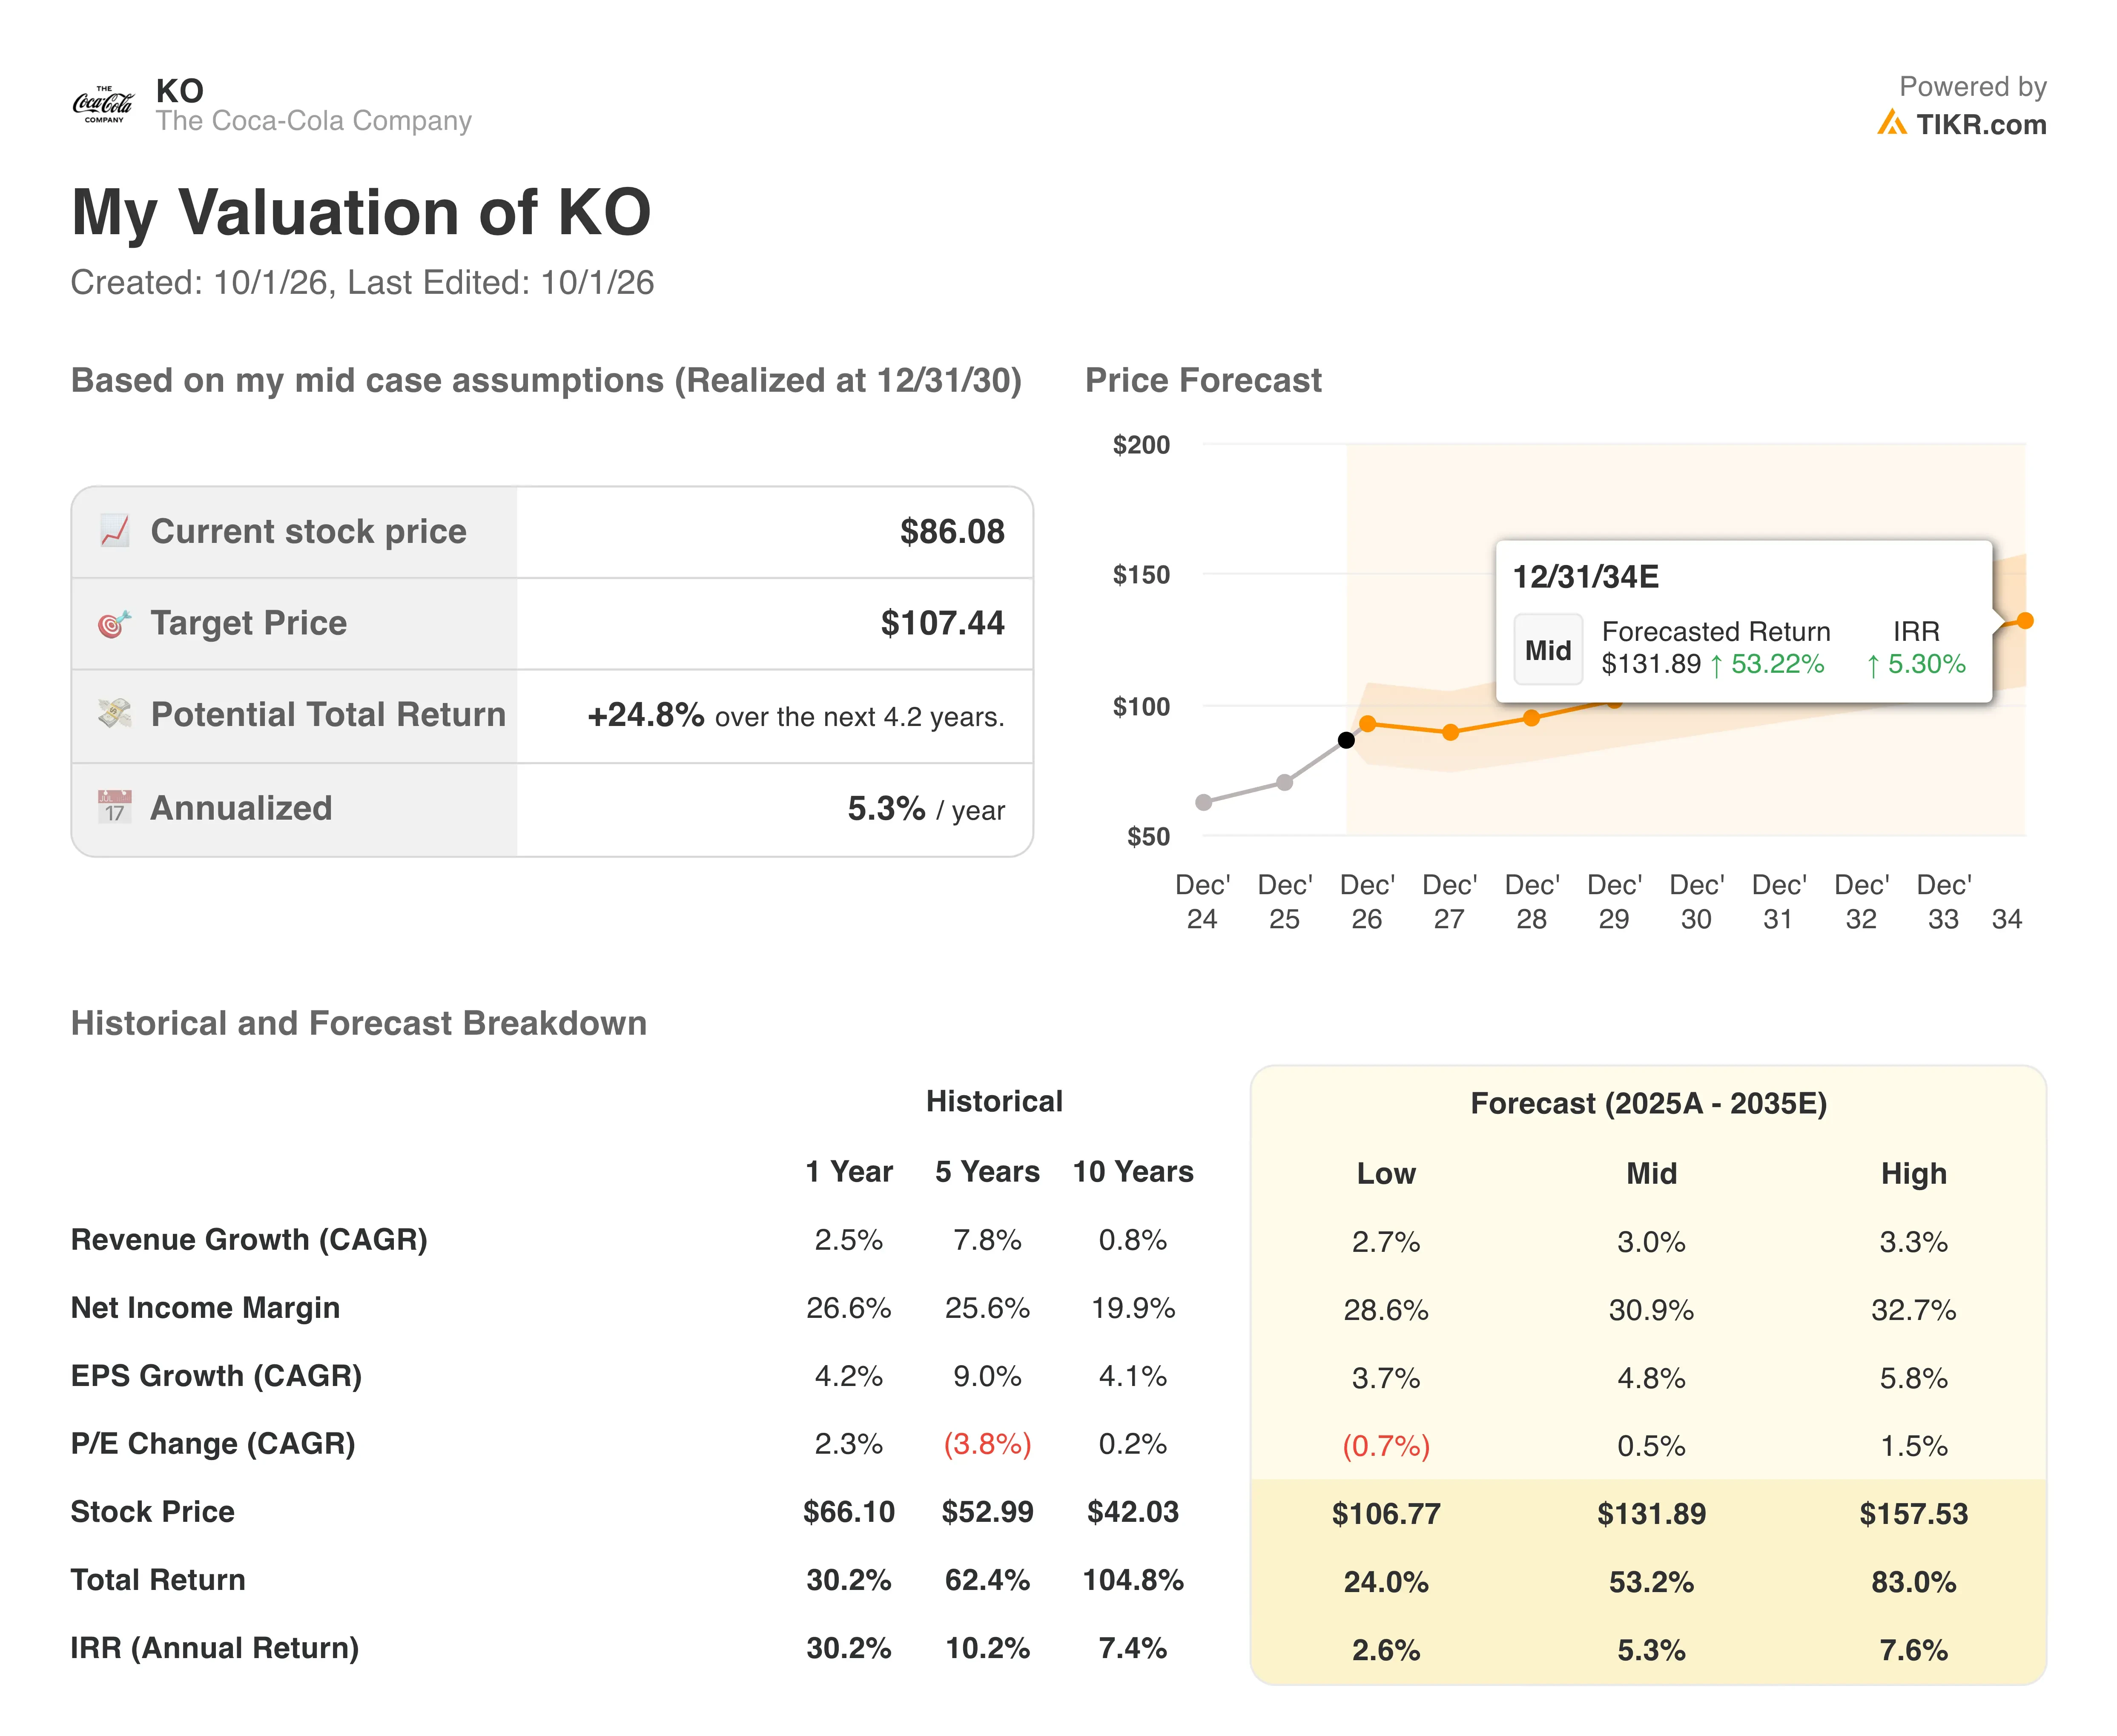
Il s'agit d'une histoire de réévaluation du multiple qui a peut-être atteint son terme. Le gain de 30,2 % sur un an est principalement dû au fait que les investisseurs paient davantage pour chaque dollar de bénéfice. Les bénéfices doivent maintenant faire le gros du travail. C'est plus difficile lorsque les analystes n'attendent qu'une croissance annuelle du chiffre d'affaires de 1,8 % au cours des deux prochaines années.
Les marges semblent toutefois réalistes. La cible de 34,1 % du modèle se compare aux 30,0 % de l'année écoulée, et la marge opérationnelle comparable a déjà atteint 35,6 % au T2. Les ventes d'embouteilleurs en attente, comme ses opérations africaines, réduisent le chiffre d'affaires mais améliorent les marges. Coca-Cola est une histoire de marge et de tarification, pas une fusée du volume.
Par rapport au P/E anticipé de 14,6x de PepsiCo, la prime de Coca-Cola est élevée mais méritée. Son modèle allégé en actifs et son taux de distribution de 77,2 % en font d'abord une histoire de rendement du capital. Néanmoins, une prime aussi large laisse peu de marge de manœuvre si la croissance ralentit.
Testez la valeur de Coca-Cola avec un multiple de sortie plus faible (Gratuit avec TIKR) >>>
Pourquoi Coca-Cola bénéficie d'une prime par rapport à ses rivaux
PepsiCo est la comparaison évidente, et l'écart est important. PepsiCo a augmenté son chiffre d'affaires organique de 2,4 % au T2, tandis que Coca-Cola a progressé de 6 %. La marge opérationnelle de Coca-Cola de 31,8 % sur les douze derniers mois est près du double des 16,0 % de PepsiCo. Son P/E anticipé de 25,3x dépasse également largement les 14,6x de PepsiCo.
La composition des activités explique l'écart. PepsiCo exploite des usines de snacks et des flottes de livraison, tandis que Coca-Cola vend principalement du concentré à des embouteilleurs. Ce modèle allégé en actifs nécessite moins de capitaux et produit des marges plus stables. L'exposition de PepsiCo aux snacks la rend également plus sensible aux coûts des matières premières, c'est pourquoi elle augmente actuellement certains prix de chips.
Mondelez International (MDLZ), le fabricant d'Oreo, offre un benchmark plus large pour les produits de base. Il a affiché une croissance organique de 2,2 % au T2 et prévoit au moins 2 % pour 2026. La croissance de volume de 5 % de Coca-Cola se démarque dans ce contexte morose. Les investisseurs paient cher le produit de base rare qui continue de croître en volume, et pas seulement en prix.
Monster Beverage (MNST) est le rival à surveiller dans les boissons énergisantes. L'embauche de Gehring chez Monster montre à quel point Coca-Cola prend au sérieux les catégories fonctionnelles et énergétiques. Cela compte car les consommateurs continuent de se tourner vers les boissons à faible teneur en sucre et fonctionnelles.
Qu'est-ce qui va faire bouger l'action KO à l'avenir ?
Les résultats du T3, le 27 octobre, sont le prochain point de contrôle. Les investisseurs vérifieront si le volume s'est maintenu après le coup de pouce de la Coupe du Monde. La campagne de la Coupe du Monde de la FIFA a aidé la marque Coca-Cola à augmenter son volume de 5 % au T2. Répéter cela sans tournoi mondial est plus difficile.
L'IPO en Inde pourrait être inscrite au calendrier en décembre. Un dépôt de dossier montrerait comment les investisseurs valorisent la base d'embouteillage de Coca-Cola sur un marché des boissons en pleine croissance. Le calendrier, la taille et la valorisation pourraient encore changer. Coca-Cola ne quitterait pas nécessairement complètement l'activité.
La réglementation en Inde est un point de vigilance. La Cour suprême indienne a fait pression sur l'autorité de régulation des aliments concernant les délais d'étiquetage d'avertissement, tandis que les entreprises s'opposent aux étiquettes rouges. Des étiquettes plus strictes pourraient peser sur la demande de boissons sucrées là-bas. Cela rend la gamme de Coca-Cola à faible teneur en sucre et sans sucre plus importante.
Les rendements du capital ancrent l'histoire. Coca-Cola verse un dividende trimestriel de 53 cents par action, et son taux de distribution se situe près de 77 %. Parallèlement, la vente en attente des activités d'embouteillage en Afrique devrait simplifier l'entreprise. Si les bénéfices continuent de dépasser les ventes, la prime pourrait se maintenir, mais les rendements à partir d'ici semblent modestes.
Quelle est la valeur réelle de l'action Coca-Cola ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Coca-Cola pourrait valoir. Partez des estimations du consensus de Wall Street, ou ajustez les données pour refléter votre propre vision de l'entreprise. C'est gratuit. Valorisez KO gratuitement.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les récentes nouvelles des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !


