


Principales indicateurs pour l'action DIS
- Performance de la semaine passée : -1,2 %
- Fourchette sur 52 semaines : 92 $ à 117 $
- Prix cible du modèle de valorisation : 126 $
- Potentiel de hausse implicite : 19,7 % sur 2,0 ans
Évaluez le potentiel de redressement de Disney avec 5 ans de prévisions d'analystes sur TIKR (C'est gratuit) >>>
Disney réorganise son activité télévisuelle autour du streaming
The Walt Disney Company (DIS) a reculé d'environ 1,2 % au cours de la semaine écoulée, puis a chuté de 3,4 % supplémentaires jeudi pour clôturer près de 101 $. L'action se situe désormais environ 13 % en dessous de son plus haut sur 52 semaines à 117 $. Les ventes reflètent une nervosité quant à l'ampleur de la restructuration de Disney. Les investisseurs pèsent les économies de coûts par rapport aux perturbations qu'elles entraînent.
Disney prévoirait de consolider les divisions d'ABC Entertainment, 20th Television, Hulu Originals et Freeform. Debra O'Connell, qui préside Disney Entertainment Television, dirige cet effort. L'objectif est d'organiser la télévision autour des clients du streaming et des franchises plutôt que des anciennes marques du câble. Des centaines d'emplois pourraient être affectés, bien que le plan ne soit peut-être pas finalisé avant la fin de l'année.
Par ailleurs, Disney a licencié quelques centaines d'employés, principalement dans les RH et la technologie. Il s'agit de la troisième série de réductions d'effectifs sous la direction du PDG Josh D'Amaro cette année, après environ 1 000 en avril. Disney a également augmenté l'abonnement sans publicité Disney+ et Hulu de 2,50 $ à 21,49 $ par mois. Des prix plus élevés augmentent le revenu par abonné mais accroissent le risque de résiliations.
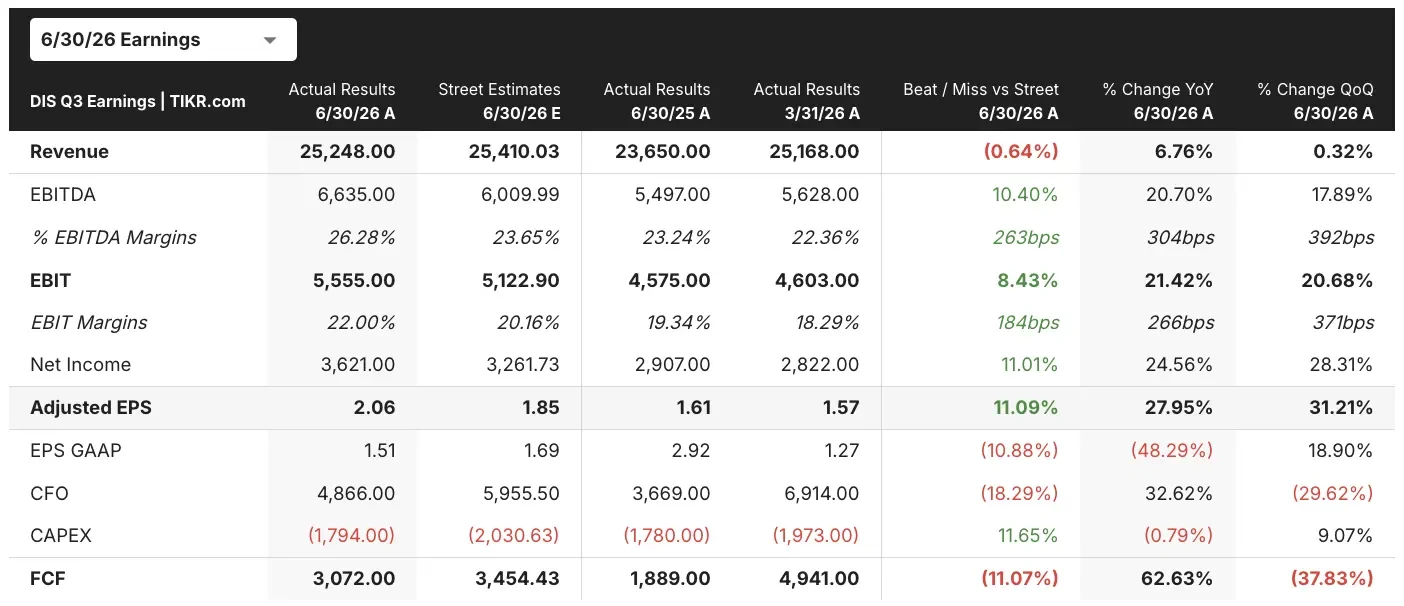
Cette pression contraste avec un solide troisième trimestre fiscal. Le BPA ajusté de 2,06 $ a dépassé l'estimation de 1,86 $, et le résultat opérationnel du streaming a plus que doublé pour atteindre 712 millions de dollars. Lors de la conférence téléphonique sur les résultats, D'Amaro a déclaré : "C'était un excellent trimestre pour nous." À l'avenir, les investisseurs veulent la preuve que la restructuration peut améliorer les marges sans affaiblir le moteur de contenu de Disney.
DIS est-elle toujours sous-évaluée ?
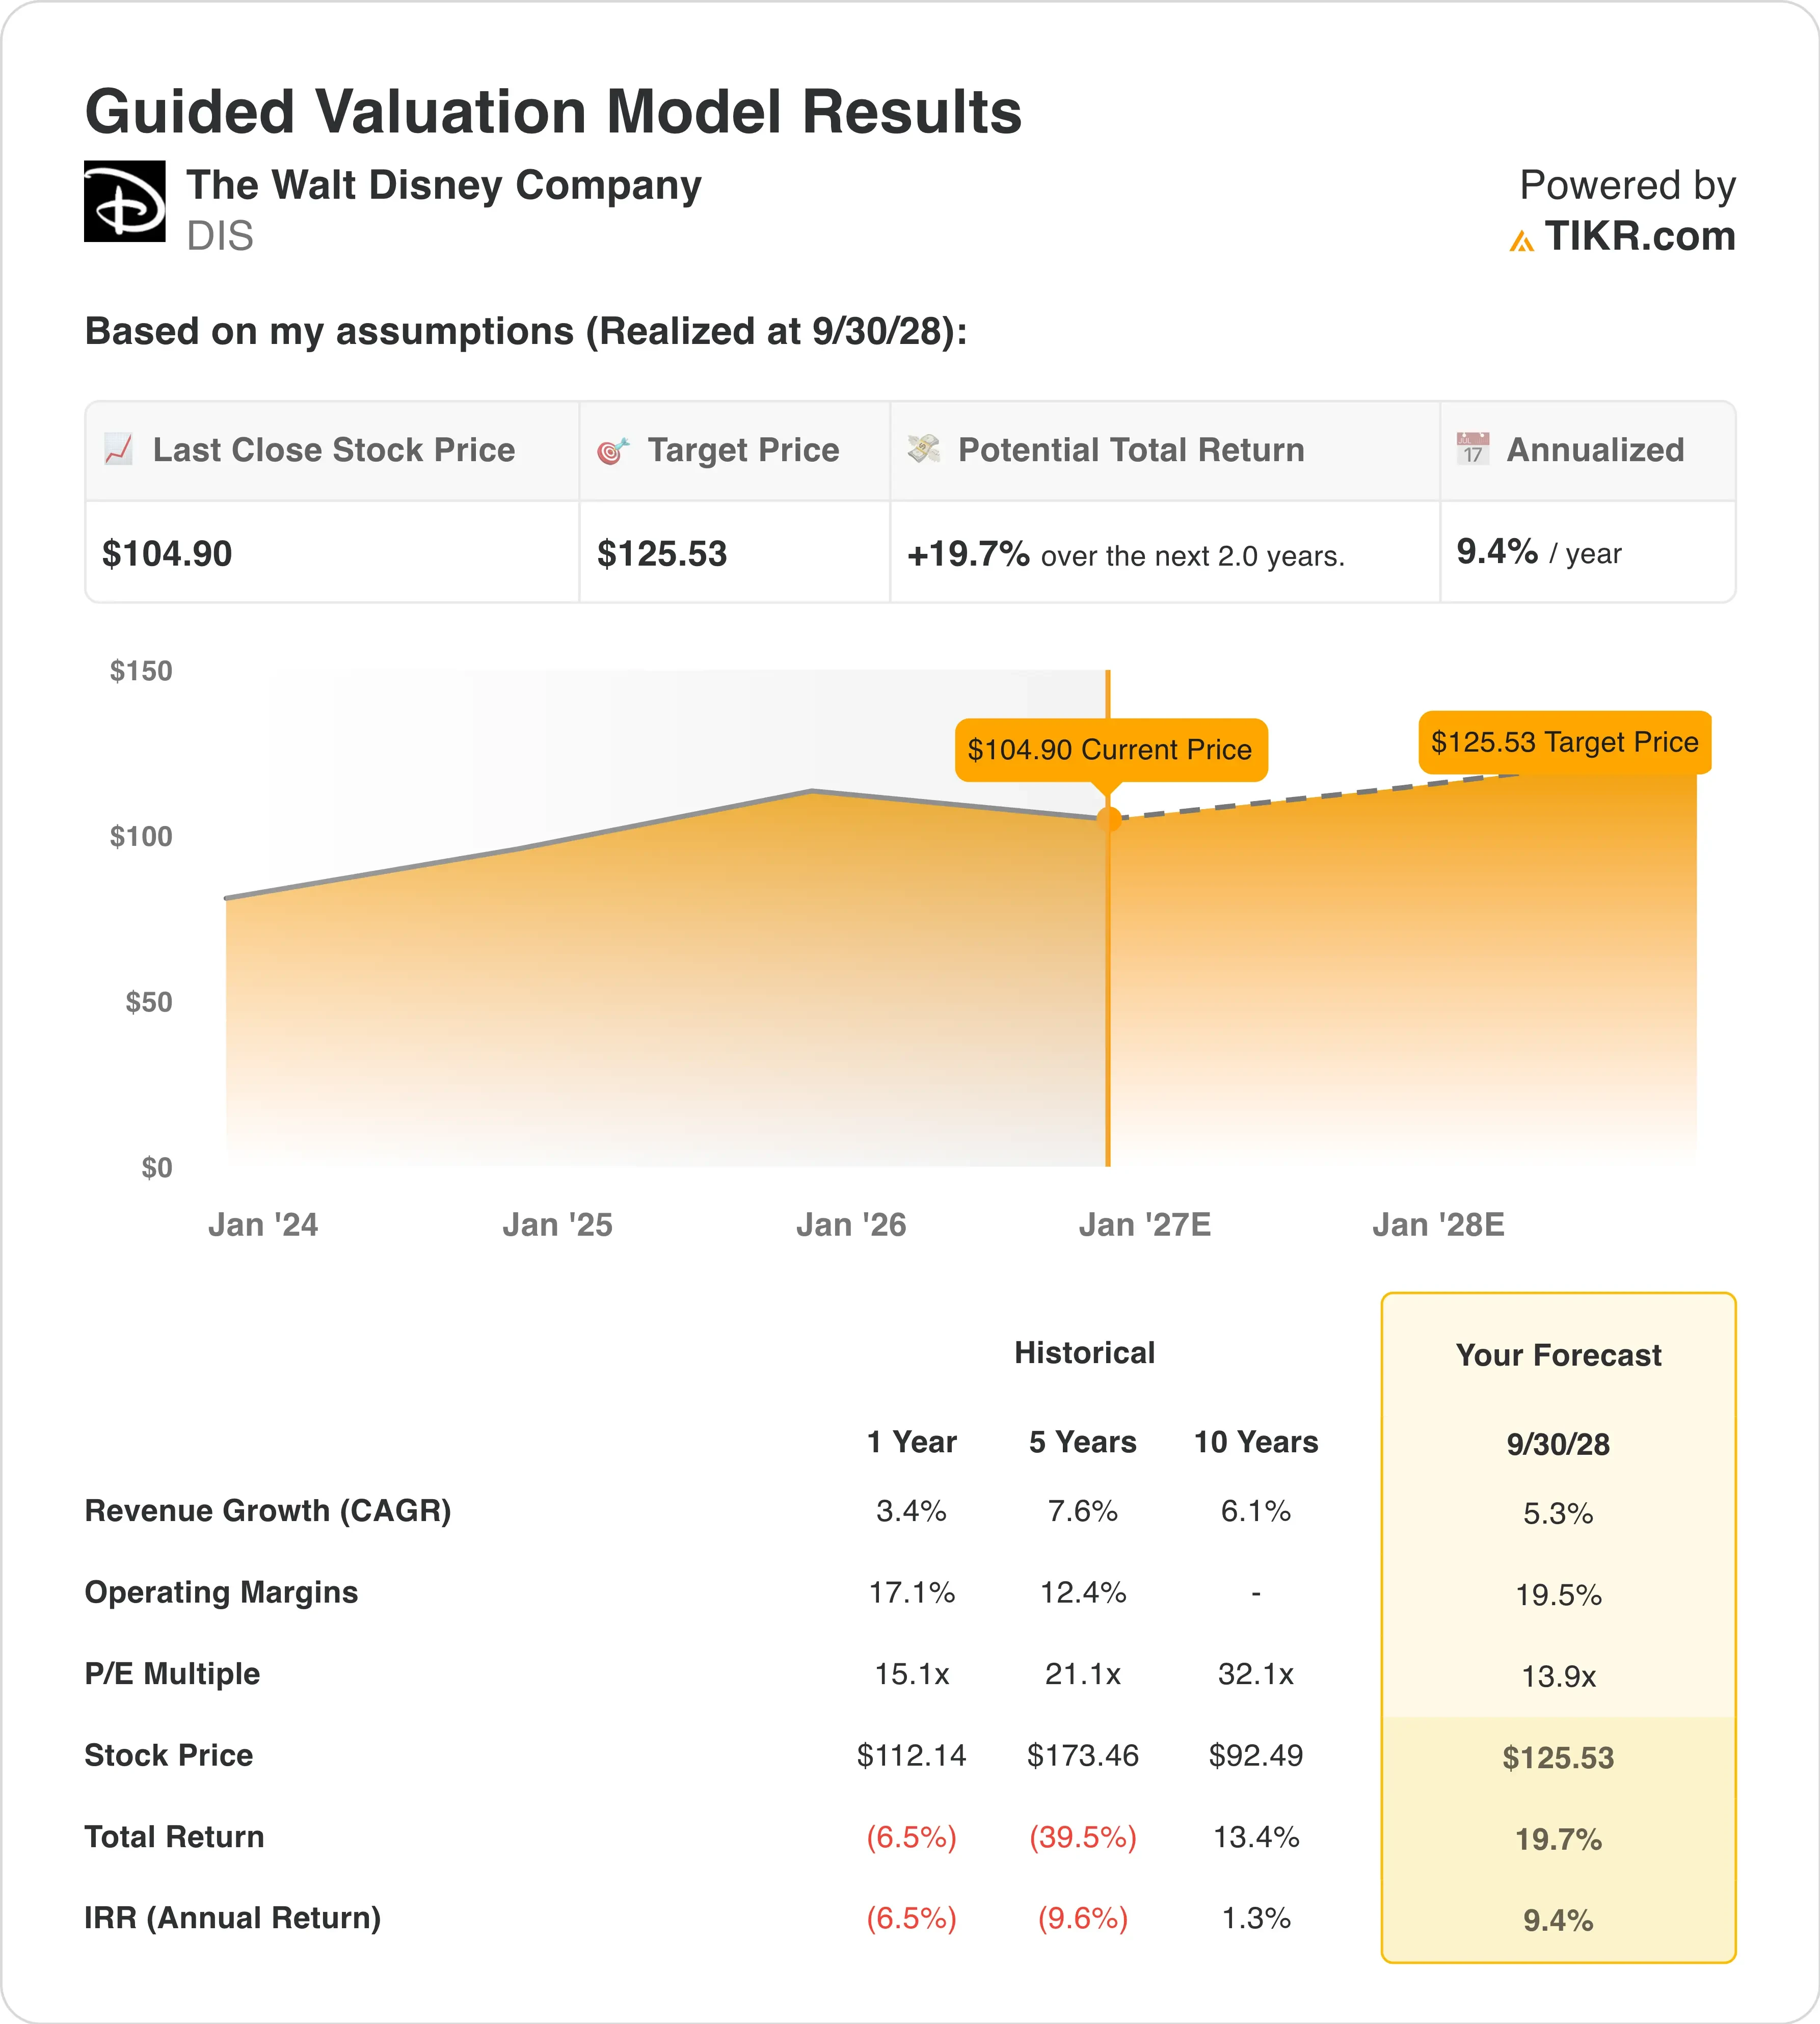
Selon les hypothèses du modèle de valorisation réalisées jusqu'au 30/09/28, l'action est modélisée en utilisant :
- Croissance du chiffre d'affaires (TCAC) : 5,3 %
- Marges opérationnelles : 19,5 %
- Multiple de sortie P/E : 13,9x
Sur la base de ces données, le modèle estime un prix cible de 126 $, ce qui implique une hausse totale de 19,7 % par rapport au cours actuel de 105 $ et un rendement annualisé de 9,4 % sur les 2,0 prochaines années.
Un rendement annuel de 9,4 % place Disney dans un territoire modérément attractif, juste en dessous du seuil de 10 %. Le modèle n'est pas exagéré. Son multiple de sortie P/E de 13,9x correspond au multiple forward actuel. Ainsi, la hausse dépend de la croissance des bénéfices plutôt que d'une réévaluation.
Il s'agit d'une histoire de redressement des marges. Le modèle prévoit des marges opérationnelles de 19,5 %, contre 17,1 % sur l'année écoulée et 12,4 % sur cinq ans. Le streaming est le moteur de cette ascension car l'activité vidéo par abonnement de Disney a réalisé une marge de 13 % au T3 après des années de pertes. Pendant ce temps, Experiences, son unité des parcs et des croisières, a affiché des marges d'environ 30 % sur neuf mois.
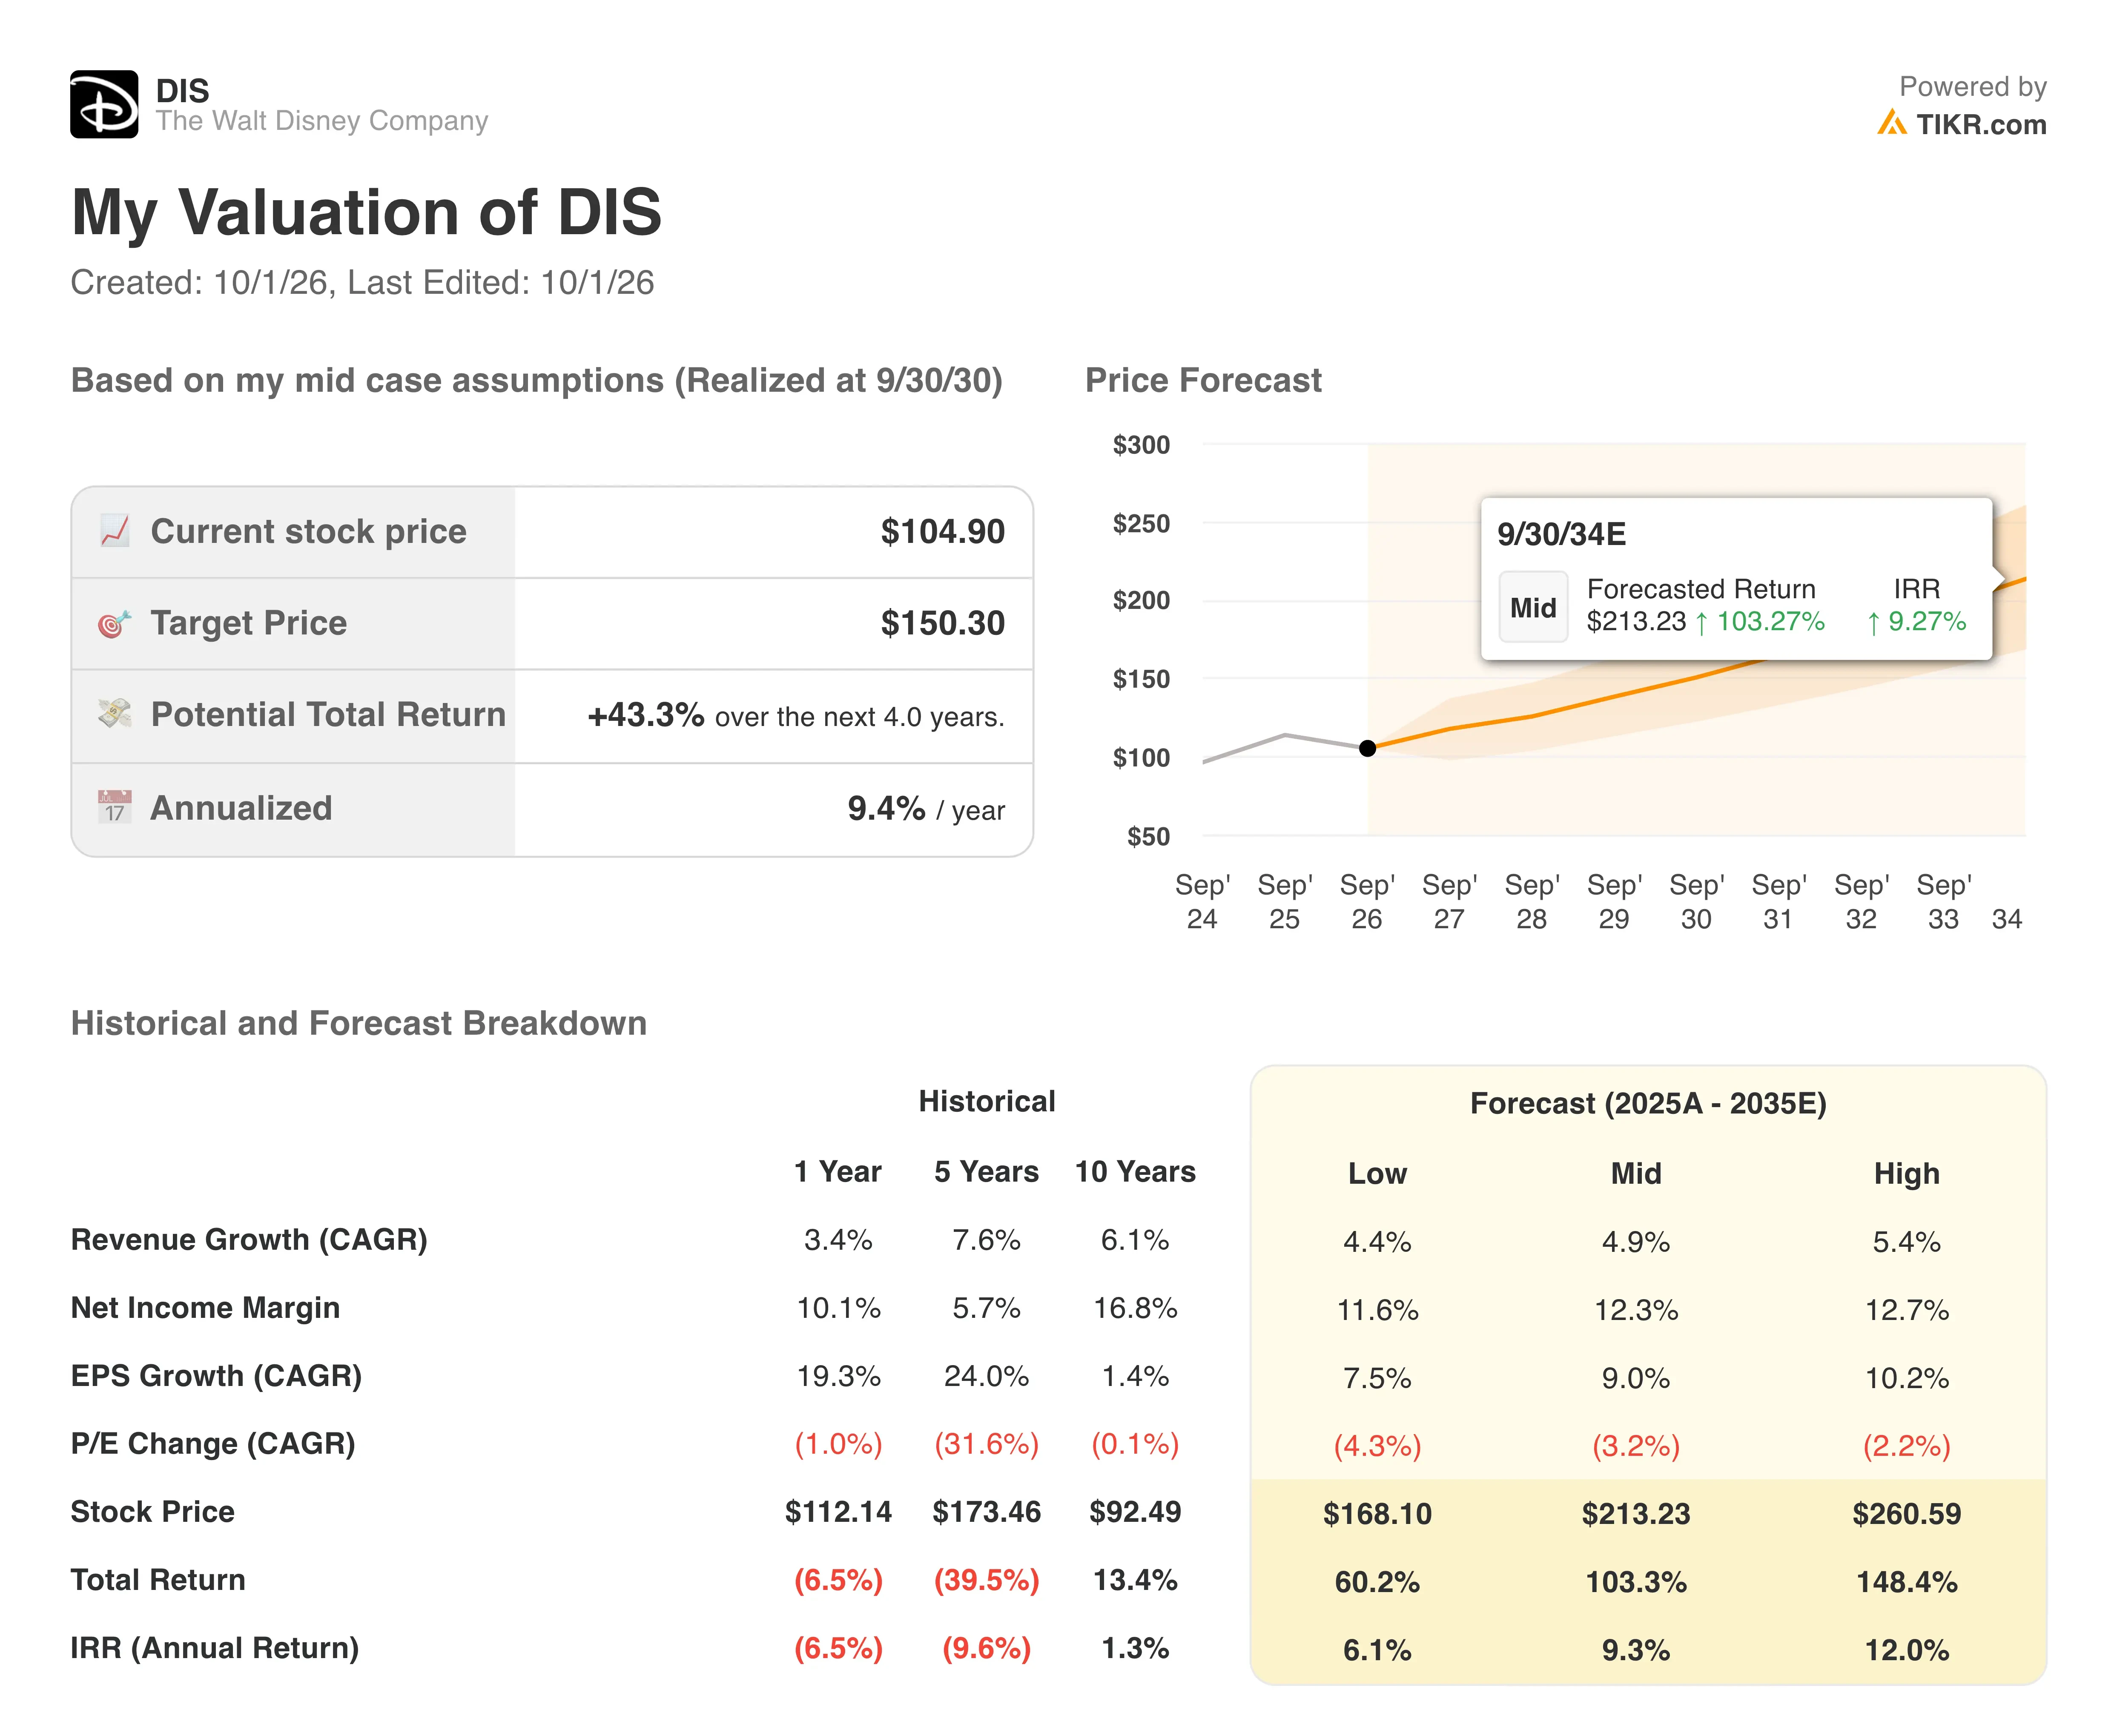
La valorisation semble faible par rapport au passé de Disney. Les actions ont affiché un P/E moyen de 21,1x sur cinq ans et de 32,1x sur une décennie. Ces multiples plus anciens sont intervenus lorsque les bénéfices de la télévision par câble semblaient sûrs. Le multiple actuel de 13,9x reflète des doutes sur ce déclin, que la restructuration vise à contrer.
Une croissance du chiffre d'affaires de 5,3 % est inférieure au rythme de 7,6 % sur cinq ans, ce qui maintient le modèle ancré. Netflix réalise des marges de streaming bien plus élevées, donc une partie de la décote de Disney reflète cet écart. Si les marges du streaming continuent d'augmenter, cette décote pourrait se réduire.
Modélisez le redressement des marges de Disney selon vos propres hypothèses (Gratuit avec TIKR) >>>
Comment Disney se compare-t-il à Netflix et Comcast ?
Netflix (NFLX) reste la référence en matière de streaming. Son chiffre d'affaires du T2 a augmenté de 13 % pour atteindre 12,6 milliards de dollars, et sa marge opérationnelle a atteint 33,4 %. Netflix vise également une marge opérationnelle de 31,5 % pour 2026. La marge de streaming de 13 % de Disney montre le chemin qu'il lui reste à parcourir.
L'avantage de Disney réside en dehors de l'écran. Son résultat opérationnel total par segment a augmenté de 21 % au troisième trimestre fiscal tandis que le chiffre d'affaires de la société a progressé de 7 %. Experiences a enregistré un chiffre d'affaires et un résultat opérationnel records au troisième trimestre fiscal. Aucun pure player du streaming ne peut transformer un film à succès en attractions de parc, croisières et produits dérivés.
Comcast (CMCSA) offre la comparaison la plus claire en matière de parcs. Son unité NBCUniversal a déclaré que la fréquentation des parcs d'Orlando avait diminué au cours du trimestre, citant un sentiment des consommateurs plus faible et des coûts de voyage plus élevés. Disney, en revanche, a publié des résultats records pour Experiences sur la même période. Cet écart suggère que les personnages de Disney attirent les visiteurs même dans une économie plus faible.
La valorisation reflète ce compromis. Disney se négocie à 13,9x les bénéfices forward et 9,3x l'EV/EBITDA forward, avec une dette nette proche de 1,8x l'EBITDA. Les investisseurs paient toujours une prime pour la croissance pure de Netflix, tandis que la décote de Disney reflète son exposition à la télévision traditionnelle.
Qu'est-ce qui motive l'action DIS à l'avenir ?
Les résultats du quatrième trimestre fiscal arriveront à la mi-novembre, Disney prévoyant environ 4,9 milliards de dollars de résultat opérationnel total par segment. Ce chiffre inclut une 53e semaine supplémentaire, qui ajoute une semaine de résultats à l'année. Disney a également réitéré une croissance du BPA ajusté d'environ 12 % pour l'exercice 2026, hors cette semaine supplémentaire. Atteindre ces deux objectifs montrerait que la restructuration ne perturbe pas les bénéfices.
Les rachats d'actions apportent un soutien. Disney a relevé son objectif de rachat pour l'exercice 2026 à au moins 9 milliards de dollars, contre 8 milliards précédemment. Les rachats réduisent le nombre d'actions en circulation, de sorte que chaque action restante possède une plus grande part des bénéfices. À environ 13,9x les bénéfices, les rachats vont plus loin qu'ils ne le feraient à un multiple premium.
La direction s'attend à une croissance à deux chiffres du BPA ajusté en 2027, hors la 53e semaine. Les produits de consommation passeront également dans le segment Entertainment à partir du premier trimestre fiscal 2027. Ce mouvement lie davantage les produits dérivés aux studios qui créent les personnages.
De nouveaux dirigeants sont également en place, notamment Karandeep Anand en tant que directeur de la technologie et Adam Smith supervisant le direct-to-consumer. Leur mission est de faire de Disney+ le hub numérique décrit par D'Amaro. Si les hausses de prix tiennent sans augmenter les résiliations, les marges du streaming pourraient combler davantage l'écart avec Netflix.
Quelle est la valeur réelle de l'action Walt Disney ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Walt Disney pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les données pour refléter votre propre vision de l'entreprise. C'est gratuit. Valorisez DIS gratuitement.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les dernières nouvelles des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !





