


Points clés
- Pari sur les paiements : Circle a accepté d'acquérir la plateforme de paiements transfrontaliers Tazapay pour 400 millions de dollars en actions de catégorie A, ajoutant une infrastructure de paiement locale dans plus de 100 marchés et un volume de paiement annualisé revendiqué de plus de 25 milliards de dollars.
- Dépendance aux revenus : Circle a déclaré 701 millions de dollars de revenus totaux et de revenus de réserve au T2, mais 668 millions de dollars provenaient des revenus de réserve. Les autres revenus étaient de 34 millions de dollars, montrant que les revenus des paiements et des abonnements restent modestes aujourd'hui.
- Trésorerie : TIKR montre 517,43 millions de dollars de trésorerie générée par les opérations au T2 contre 1,03 million de dollars de dépenses d'investissement. C'est encourageant, mais un trimestre n'établit pas un rythme récurrent de flux de trésorerie disponible pour un émetteur de stablecoin adossé à des réserves.
- Prix de l'exécution : CRCL se négociait à 68,45x les bénéfices normalisés sur les douze prochains mois le 11 septembre, en dessous de sa moyenne sur un an de 86,71x, mais toujours une valorisation qui exige des preuves que les nouveaux réseaux de paiement peuvent devenir une source de revenus rentable.
Tazapay Offre un Réseau de Paiements, Pas des Bénéfices Immédiats
Circle Internet Group (CRCL) a construit son récit pour le marché public autour d'une promesse simple : l'USDC peut devenir une infrastructure fondamentale pour la finance mondiale. Son projet d'acquisition de Tazapay, basée à Singapour, est une tentative concrète de rendre cette promesse plus commerciale.
L'opération entièrement en actions, évaluée à 400 millions de dollars et dont la clôture est prévue en 2027 sous réserve des conditions habituelles et de l'approbation, apporterait à Circle une entreprise qui accepte, détient, convertit et paie des fonds via des réseaux locaux dans plus de 100 marchés. Tazapay décrit sa propre plateforme comme un moyen pour les entreprises d'accéder à ces marchés sans construire d'intégrations locales séparées.
L'intérêt pour Circle est clair. Tazapay a déclaré un volume de paiement annualisé de plus de 25 milliards de dollars, plus de 60 partenaires bancaires et fintech, et environ 60 % de son volume de transactions utilisant des stablecoins. Pour Circle, c'est potentiellement un canal de distribution où l'USDC n'est pas seulement détenu ou échangé, mais utilisé pour régler des paiements transfrontaliers.
Cela correspond également à la divulgation de la direction au T2 selon laquelle son Circle Payments Network, ou CPN, avait atteint 14,7 milliards de dollars de volume de transactions annualisé sur les 30 derniers jours, avec 175 institutions financières inscrites. Le communiqué du T2 de Circle fournit les chiffres, mais ni le volume du CPN ni celui de Tazapay ne doivent être interprétés comme des revenus pour Circle.
La distinction importante est le taux de prélèvement. Une plateforme de paiements peut déplacer des sommes importantes tout en ne conservant qu'une petite commission, et Circle n'a pas divulgué les revenus, les marges ou les coûts d'intégration que les opérations acquises contribueront après la clôture. La date de clôture en 2027 signifie également que les investisseurs ne peuvent pas supposer que le volume annoncé affectera les résultats à court terme. La logique stratégique est tangible, mais la récompense financière reste une question d'exécution.
Les Revenus de Réserve de Circle Internet Group Font Toujours L'essentiel du Travail Financier
Les derniers résultats de Circle montrent pourquoi l'opération Tazapay est importante. Au T2, la société a généré 668 millions de dollars de revenus de réserve et seulement 34 millions de dollars d'autres revenus, que la direction a déclarés être tirés par la croissance des abonnements et des services. Les revenus totaux et les revenus de réserve ont augmenté de 7 % en glissement annuel pour atteindre 701 millions de dollars, tandis que l'USDC en circulation a augmenté de 19 % pour atteindre 73,3 milliards de dollars à la fin du trimestre.
L'écart reflète une baisse de 66 points de base du taux de rendement des réserves, qui a partiellement compensé la croissance de la circulation moyenne de l'USDC.

Le graphique des revenus trimestriels de l'action CRCL illustre également cette sensibilité. Il est passé de 634,27 millions de dollars au T2 2025 à 667,73 millions de dollars au T2 2026, mais reste inférieur aux 733,40 millions de dollars enregistrés au T4 2025.
Le chiffre de 667,73 millions de dollars est cohérent avec le chiffre de 668 millions de dollars de revenus de réserve rapporté séparément par la société, plutôt qu'avec le total plus large de 701 millions de dollars qui inclut les autres revenus. Cette définition est importante lors de la comparaison du graphique avec le communiqué des résultats.
Ce n'est pas la preuve que l'activité s'affaiblit. La circulation de l'USDC, le volume des transactions sur la blockchain, la participation au CPN et les intégrations institutionnelles étaient tous en expansion dans le communiqué du T2. Mais cela montre que les revenus déclarés de Circle sont encore étroitement liés à la taille des réserves en USDC et aux rendements en vigueur.
Un réseau de paiements plus large pourrait diversifier ce modèle avec le temps, mais la société n'a pas encore montré que les revenus des transactions et de l'infrastructure peuvent compenser un contexte de taux d'intérêt moins favorable.
Une Forte Génération de Trésorerie au T2 Mérite une Lecture Prudente
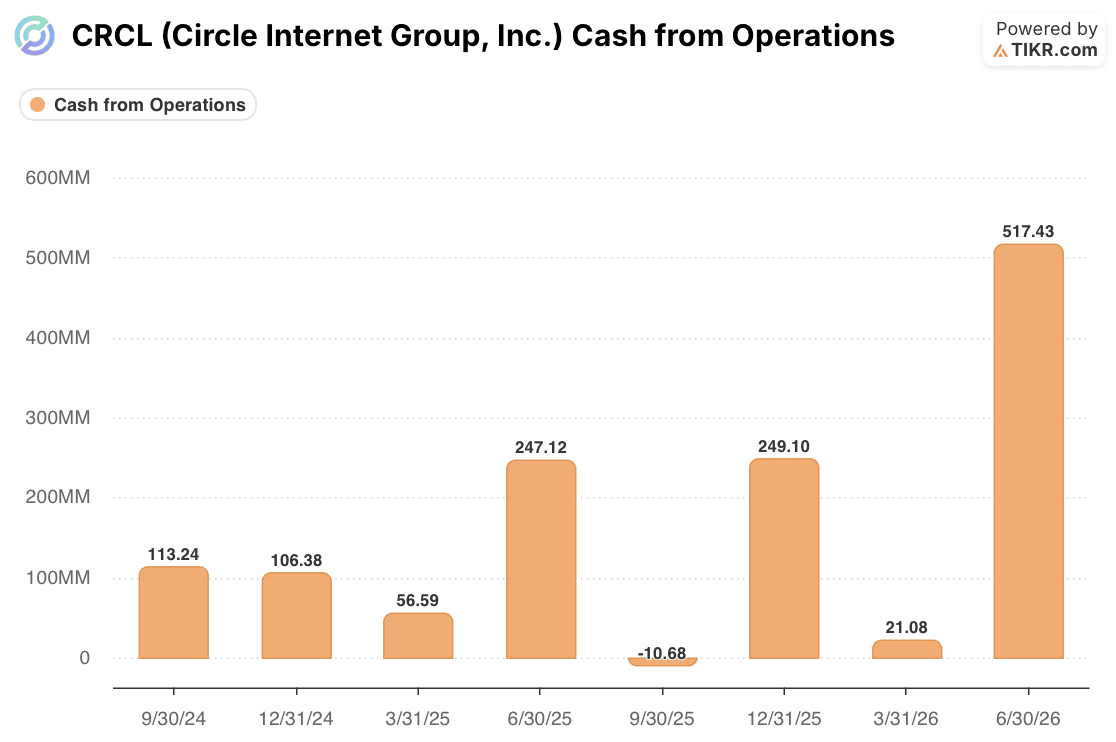
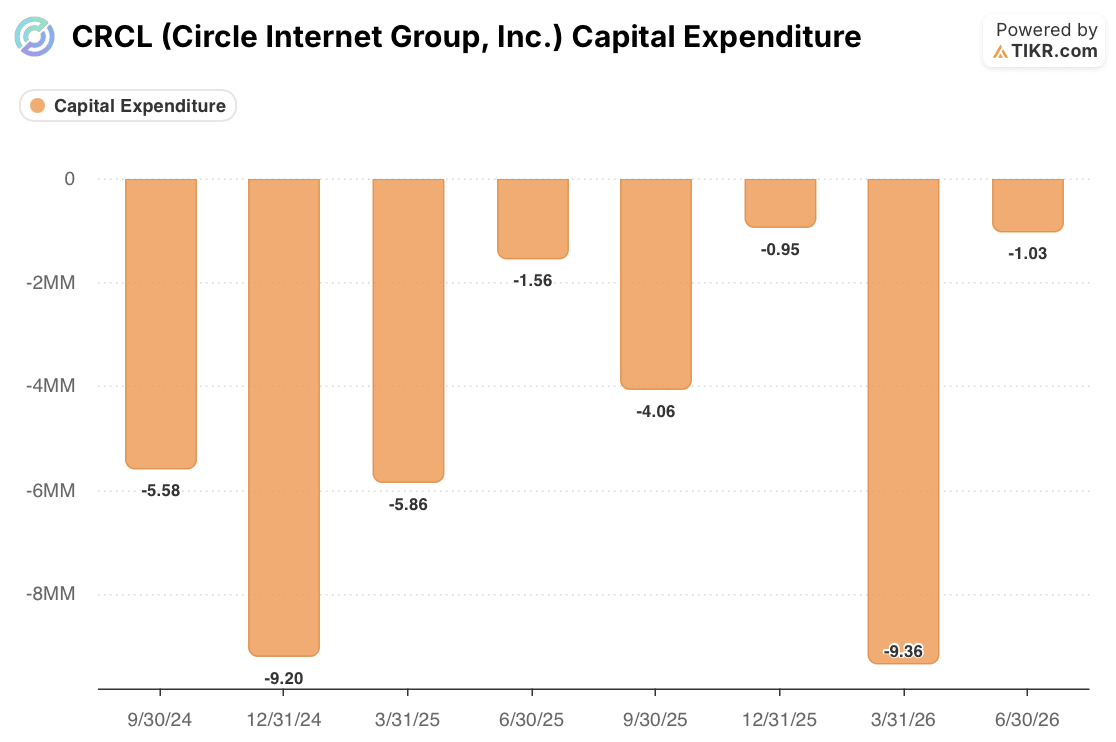
Les données de flux de trésorerie donnent un certain soutien au récit d'expansion. TIKR montre une trésorerie générée par les opérations de 517,43 millions de dollars au T2, nettement supérieure aux 21,08 millions de dollars du T1, tandis que les dépenses d'investissement n'étaient que de 1,03 million de dollars. Un simple calcul de la trésorerie générée par les opérations moins les dépenses d'investissement donne environ 516,4 millions de dollars pour le trimestre.
Cela soutient la capacité de Circle à financer le développement de produits, la conformité et les travaux d'intégration sans l'intensité capitalistique d'un réseau de paiements physique.
Cependant, les investisseurs doivent résister à l'idée d'annualiser ce chiffre. La trésorerie opérationnelle de Circle peut être affectée par le calendrier des actifs liés aux réserves, des paiements de distribution et d'autres mouvements de fonds de roulement. Le contraste entre le T1 et le T2 est précisément la raison pour laquelle plusieurs trimestres de confirmation sont nécessaires.
Le signal plus durable serait une génération récurrente de trésorerie parallèlement à une part croissante des revenus provenant de services qui ne dépendent pas des rendements des réserves.
Cette mise en garde aide également à expliquer la structure entièrement en actions. Circle préserve sa trésorerie tout en utilisant ses capitaux propres pour acquérir un réseau de paiements internationaux déjà construit. Cela peut être un choix sensé pour une opération axée sur la portée stratégique, mais cela rend la valeur créée pour les actionnaires existants dépendante de l'intégration, de l'économie des transactions et de la conversion finale en revenus, plutôt que du seul volume de paiements initial.


