


Points clés
- Atlassian est passé de 203,09 $ en juin 2025 à 68,25 $ fin mars 2026 alors que les craintes liées au "vibe coding" s'emparaient des actions du secteur logiciel, et ce, bien qu'aucun analyste sell-side n'ait maintenu une recommandation "Vendre" ou "Underperform" pendant toute la période de baisse.
- Les résultats du quatrième trimestre fiscal, avec un chiffre d'affaires cloud en hausse de 31 % en glissement annuel et des obligations de performance restantes en hausse de 44 %, ainsi qu'un rallye sectoriel de monétisation de l'IA déclenché par Snowflake et Salesforce, ont aidé l'action à grimper à 179,70 $ au 11 septembre, soit près du triple de son plus bas de 2026.
- L'objectif de prix moyen du Street est passé d'une prime de 247,5 % par rapport au cours de l'action en mars à seulement 109,2 % aujourd'hui, mais le multiple EV/chiffre d'affaires forward d'Atlassian de 6,08x reste inférieur à sa propre moyenne sur deux ans de 8,43x.
- Les prévisions de la direction pour l'exercice 2027 tablent sur un ralentissement de la croissance de l'ARR (revenu annuel récurrent) des abonnements à 18 % contre 23 %, un écart sur lequel les analystes ont insisté lors de trois appels distincts sans obtenir de réponse pleinement définitive.
La baisse d'Atlassian que Wall Street n'a jamais dégradée
Atlassian (TEAM) cotait à 203,09 $ le 30 juin 2025. Au 31 mars 2026, elle clôturait à 68,25 $, une chute des deux tiers. La cause immédiate était la peur plus large du "vibe coding" qui a saisi le secteur du logiciel d'entreprise fin 2025 et début 2026, la crainte que les agents de codage IA et les outils autonomes permettent aux entreprises de construire leurs propres remplacements pour des plateformes comme Jira et Confluence, éliminant ainsi complètement les acteurs en place.
Reuters Breaking views décrivait comment les investisseurs ont traité le secteur comme s'il faisait face à une menace existentielle pendant une grande partie de l'année. La peur s'est approfondie à la mi-juillet lorsque IBM a averti que les dépenses des clients se détournaient des logiciels vers les puces, les serveurs et le stockage plus rapidement que prévu, un choc qui a entraîné ServiceNow, Atlassian et Adobe à la baisse aux côtés de la propre chute de 25 % d'IBM en une journée.

Ce qui rend cette baisse notable, c'est que la couverture sell-side n'a jamais reflété la panique. Les données Street Targets de TIKR montrent qu'Atlassian a maintenu 19 à 21 recommandations "Acheter" et cinq à huit "Conserver" chaque trimestre de mi-2025 jusqu'au creux, avec zéro "Underperform" ou "Vendre" enregistrés à aucun moment. Les analystes ont maintenu leur objectif moyen près de 140 $ à 169 $ alors même que l'action se situait près de 68 $ à 78 $, impliquant une hausse potentielle de 180 % à 247 % que le marché n'achetait tout simplement pas. L'évolution du cours était un appel sur le sentiment que les analystes n'ont pas fait.
Le trimestre qui a retourné le récit d'Atlassian
Le retournement a commencé avec les propres chiffres d'Atlassian. Le chiffre d'affaires du quatrième trimestre fiscal, publié le 6 août, a augmenté de 28 % en glissement annuel pour atteindre 1,77 milliard de dollars, avec un chiffre d'affaires cloud en hausse de 31 %, marquant le cinquième trimestre consécutif d'accélération du cloud selon les analystes lors de l'intervention de la société chez KeyBanc, une tendance que le CFO James Chuong a confirmée plus tard lors de la conférence TMT de Citi, citant une croissance du cloud passant de 26 % à 31 % sur les quatre trimestres précédents.
Les obligations de performance restantes, une mesure des revenus futurs contractés, ont bondi de 44 % pour atteindre 4,82 milliards de dollars. Le résultat net GAAP est passé à 139,08 millions de dollars contre une perte de 98,4 millions de dollars le trimestre précédent. La traction auprès des entreprises s'est également démarquée : la cohorte de clients dépensant plus de 3 millions de dollars par an a augmenté de 50 % en glissement annuel pour atteindre 164 comptes, et la cohorte de plus de 5 millions de dollars a augmenté de 70 % pour atteindre 69 comptes.
Les métriques d'adoption de l'IA ont étayé le cadre de la direction selon lequel l'intelligence artificielle est un facteur favorable plutôt qu'une menace. Rovo, l'assistant IA de l'entreprise, a atteint plus de 80 % des entreprises du Fortune 500, et les appels du protocole Model Context Protocol vers le Teamwork Graph d'Atlassian ont augmenté de 400 % en glissement trimestriel.
Les résultats sont tombés quelques jours avant que le succès dû à l'IA de Snowflake ne fasse grimper cette action de 25 % et ne tire les pairs du secteur logiciel vers le haut, et quelques semaines après que l'annonce de Claudeforce par Salesforce ait généré sa meilleure performance quotidienne en six ans. Atlassian a surfé sur la même vague, multipliant presque par trois son plus bas de mars pour clôturer à 179,70 $ le 11 septembre.
L'écart de sentiment sur l'action TEAM est presque comblé, pas son multiple
La hausse a fait l'essentiel du travail pour combler l'écart entre le prix et les objectifs de Wall Street. Les données montrent que l'objectif moyen du Street se négociait avec une prime de 247,5 % par rapport au prix d'Atlassian le 31 mars et de 180,4 % le 30 juin. Au 11 septembre, avec un objectif moyen de 196,23 $ contre une clôture à 179,70 $, cette prime s'était réduite à 109,2 %, proche de l'écart le plus faible sur les cinq trimestres. Le sentiment et le prix ont effectivement convergé.
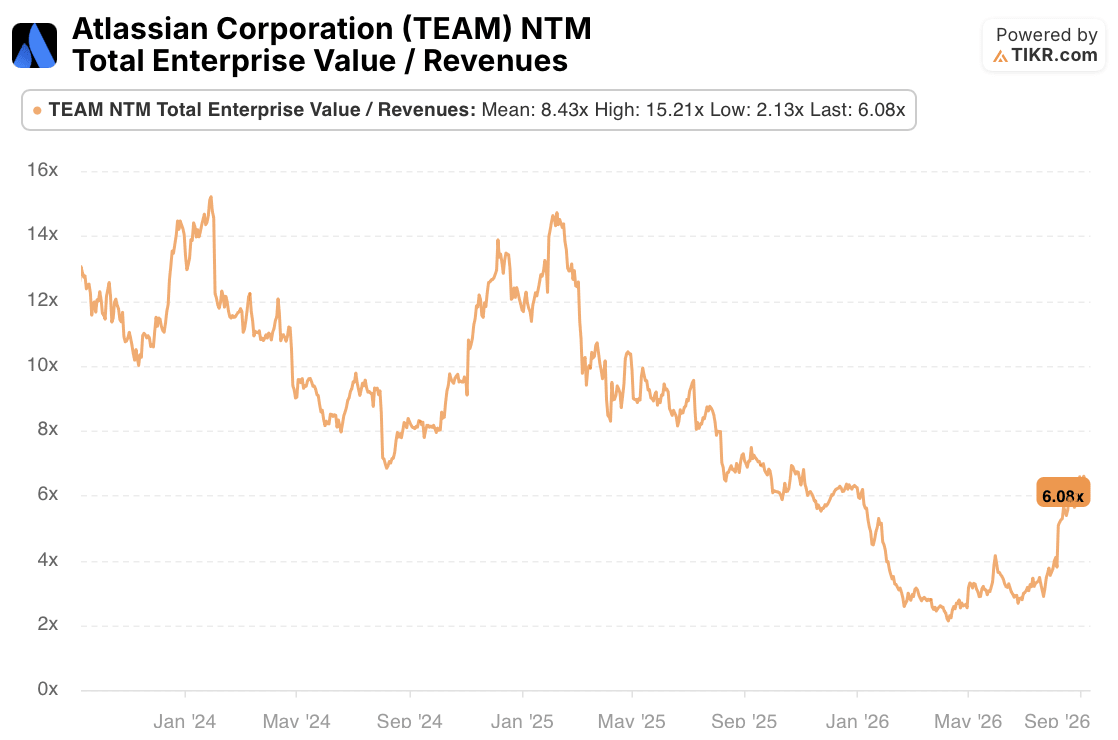
La valorisation raconte une histoire plus mitigée. Le multiple forward valeur d'entreprise sur chiffre d'affaires d'Atlassian se situe à 6,08x. C'est en dessous de la moyenne propre de l'action sur deux ans de 8,43x, et bien en deçà de la fourchette de 11x à 15x qu'elle affichait en 2024 et début 2025, bien qu'il soit également loin au-dessus du creux d'environ 2x qu'elle a touché pendant le pire de la vente de 2026.
En d'autres termes, l'action s'est reprixée en grande partie depuis le pessimisme de niveau crise, mais pas complètement jusqu'au niveau où le marché valorisait la croissance d'Atlassian avant que la peur du "vibe coding" ne s'installe. Que cet écart restant se comble davantage, ou que 6,08x s'avère être la nouvelle normale, dépend moins du sentiment que du fait que les propres chiffres de croissance d'Atlassian continuent de justifier un multiple élevé, ce qui est là où les propres prévisions de l'entreprise deviennent la question centrale.
Pourquoi la prévision d'ARR des abonnements d'Atlassian est le chiffre qui compte le plus
C'est dans ces prévisions que les scénarios haussier et baissier divergent réellement. Le cadre propre d'Atlassian pour l'exercice 2027 prévoit une croissance de l'ARR (revenu annuel récurrent) des abonnements, la métrique que la direction a introduite cette année pour normaliser sa transition vers le cloud, de 18 % en glissement annuel, contre 23 % en 2026. Cela se situe maladroitement à côté d'une croissance des obligations de performance restantes de 44 % et d'une rétention nette des revenus cloud supérieure à 120 %.
Les analystes lors de la conférence téléphonique sur les résultats d'Atlassian, chez KeyBanc, et à nouveau chez Citi ont tous soulevé la même question, et la réponse de la direction a été constante : environ un point de la croissance de l'exercice 2026 provenait de l'acquisition de DX qui sera absorbée en base de comparaison, le comportement d'achat trimestriel est déformé à mesure que l'entreprise développe une force de vente entreprise qui ne compte encore que 400 commerciaux avec quota, et la direction choisit la prudence compte tenu des incertitudes macroéconomiques et de politique fiscale.
Cette explication est plausible et cohérente avec une entreprise qui a dépassé et relevé ses prévisions lors de transitions précédentes, y compris l'effet d'avancement qu'elle a signalé entre ses troisième et quatrième trimestres fiscaux cette année. Mais elle reste non prouvée, et c'est le chiffre spécifique que le multiple actuel doit continuer à valider. Si la croissance de l'ARR des abonnements se rapproche davantage de 23 % que de 18 % au cours des deux prochains trimestres, l'argument en faveur d'une nouvelle expansion du multiple vers la propre moyenne sur deux ans d'Atlassian se renforce.
Si elle se stabilise plus près de 18 %, le multiple forward de l'action peut déjà refléter un prix juste pour cette trajectoire. Les prochains points de contrôle à surveiller sont la publication du premier trimestre fiscal d'Atlassian, prévue entre 1,705 et 1,715 milliard de dollars de chiffre d'affaires, et décembre, lorsque l'entreprise commencera à appliquer pour la première fois des limites de consommation sur les crédits Rovo, un premier indicateur pour savoir si sa monétisation de l'IA peut tenir une fois que la marge de manœuvre des crédits gratuits se réduit.
Devriez-vous investir dans Atlassian Corporation ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre exactement à cette question.
Ouvrez l'action TEAM et vous verrez des années d'historique financier, ce que les analystes de Wall Street attendent en termes de chiffre d'affaires et de bénéfices pour les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les objectifs de prix sont en hausse ou en baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre TEAM aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Accédez aux outils professionnels pour analyser l'action TEAM gratuitement sur TIKR →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour pouvoir suivre les capitaux intelligents.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez plus de 100 000 actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


