Points clés
- Realty Income offre un rendement de 6,1 % et Amcor de 6,3 %, donc 10 000 $ investis dans l'une ou l'autre rapportent un peu plus de 600 $ par an aujourd'hui.
- Realty Income a distribué 75 % de son AFFO (flux de trésorerie opérationnel ajusté) au cours de l'exercice 2025, tandis que les dividendes d'Amcor ont utilisé 97 % de sa trésorerie disponible (free cash flow) sur les douze mois clos le 30 juin 2026.
- Le directeur financier d'Amcor s'attend à récupérer plus de 500 millions de dollars en trésorerie au cours des 12 prochains mois, principalement grâce au fonds de roulement immobilisé par le conflit au Moyen-Orient.
- Realty Income se négocie à 12 fois son AFFO anticipé, en dessous de sa moyenne quinquennale de 15 fois.
Amcor (AMCR) a déclaré un dividende trimestriel de 65,0 cents par action le 12 août, contre 63,75 cents un an plus tôt, après ajustement pour son regroupement d'actions de 1 pour 5 en janvier. Cela représente un rendement de 6,3 %.
Realty Income (O) paie un peu moins, à 6,1 %, mais augmente son dividende beaucoup plus souvent. Le 8 septembre, elle a annoncé sa 136e augmentation depuis son introduction en bourse en 1994.
Alors, laquelle est la meilleure action à dividende à haut rendement ?
| Métrique | Realty Income (O) | Amcor (AMCR) |
|---|---|---|
| Rendement du dividende | 6,1% | 6,3% |
| Dividende annuel | 3,26 $ (payé mensuellement) | 2,60 $ (payé trimestriellement) |
| Croissance du dividende, 5 ans | 2,9 % par an (exercice 2020–2025) | 2,1 % par an (exercice 2020–2025) |
| Couverture | Ratio de distribution AFFO : 75 % (exercice 2025) | Ratio de distribution trésorerie/dividendes : 97 % (TTM au 30 juin 2026) |
| Dette nette/EBITDA | 5,74x | 3,63x |
| Couverture des intérêts | 2,35x | 3,13x |
| Évaluation | 12,1x cours/AFFO anticipé | 10,1x PER anticipé |
Realty Income continue d'augmenter ses dividendes
Realty Income a augmenté son dividende pendant plus de 31 années consécutives. Sa trésorerie a augmenté plus vite que sa distribution. Les dividendes sont passés de 2,39 $ par action au cours de l'exercice 2016 à 3,22 $ au cours de l'exercice 2025, tandis que l'AFFO est passé de 2,88 $ par action à 4,28 $.

Cela a fait passer son ratio de distribution AFFO de 83,0 % au cours de l'exercice 2016 à un niveau bien couvert de 75,2 % au cours de l'exercice 2025.
L'activité continue de croître. L'AFFO a augmenté de 3,8 % pour atteindre 1,09 $ par action au deuxième trimestre 2026 par rapport à l'année précédente, et la direction a relevé ses prévisions d'AFFO pour 2026 à 4,44–4,45 $ par action.
Le principal risque est la dette. La dette nette représente 5,74 fois l'EBITDA et l'EBIT ne couvre les intérêts que 2,35 fois, donc la croissance dépend encore des marchés de capitaux.
Amcor digère encore Berry
La marge de sécurité d'Amcor a évolué dans l'autre sens. Avec Berry désormais intégrée, le chiffre d'affaires net a augmenté de 57 % pour atteindre 23,5 milliards de dollars au cours de l'exercice 2026 (année au 30 juin) et le BPA ajusté a augmenté de 13 % pour atteindre 4,02 $ par action. Les synergies issues de l'acquisition ont atteint 285 millions de dollars pour l'année, dépassant l'objectif initial.
Cependant, la trésorerie disponible n'a pas suivi le rythme du dividende.
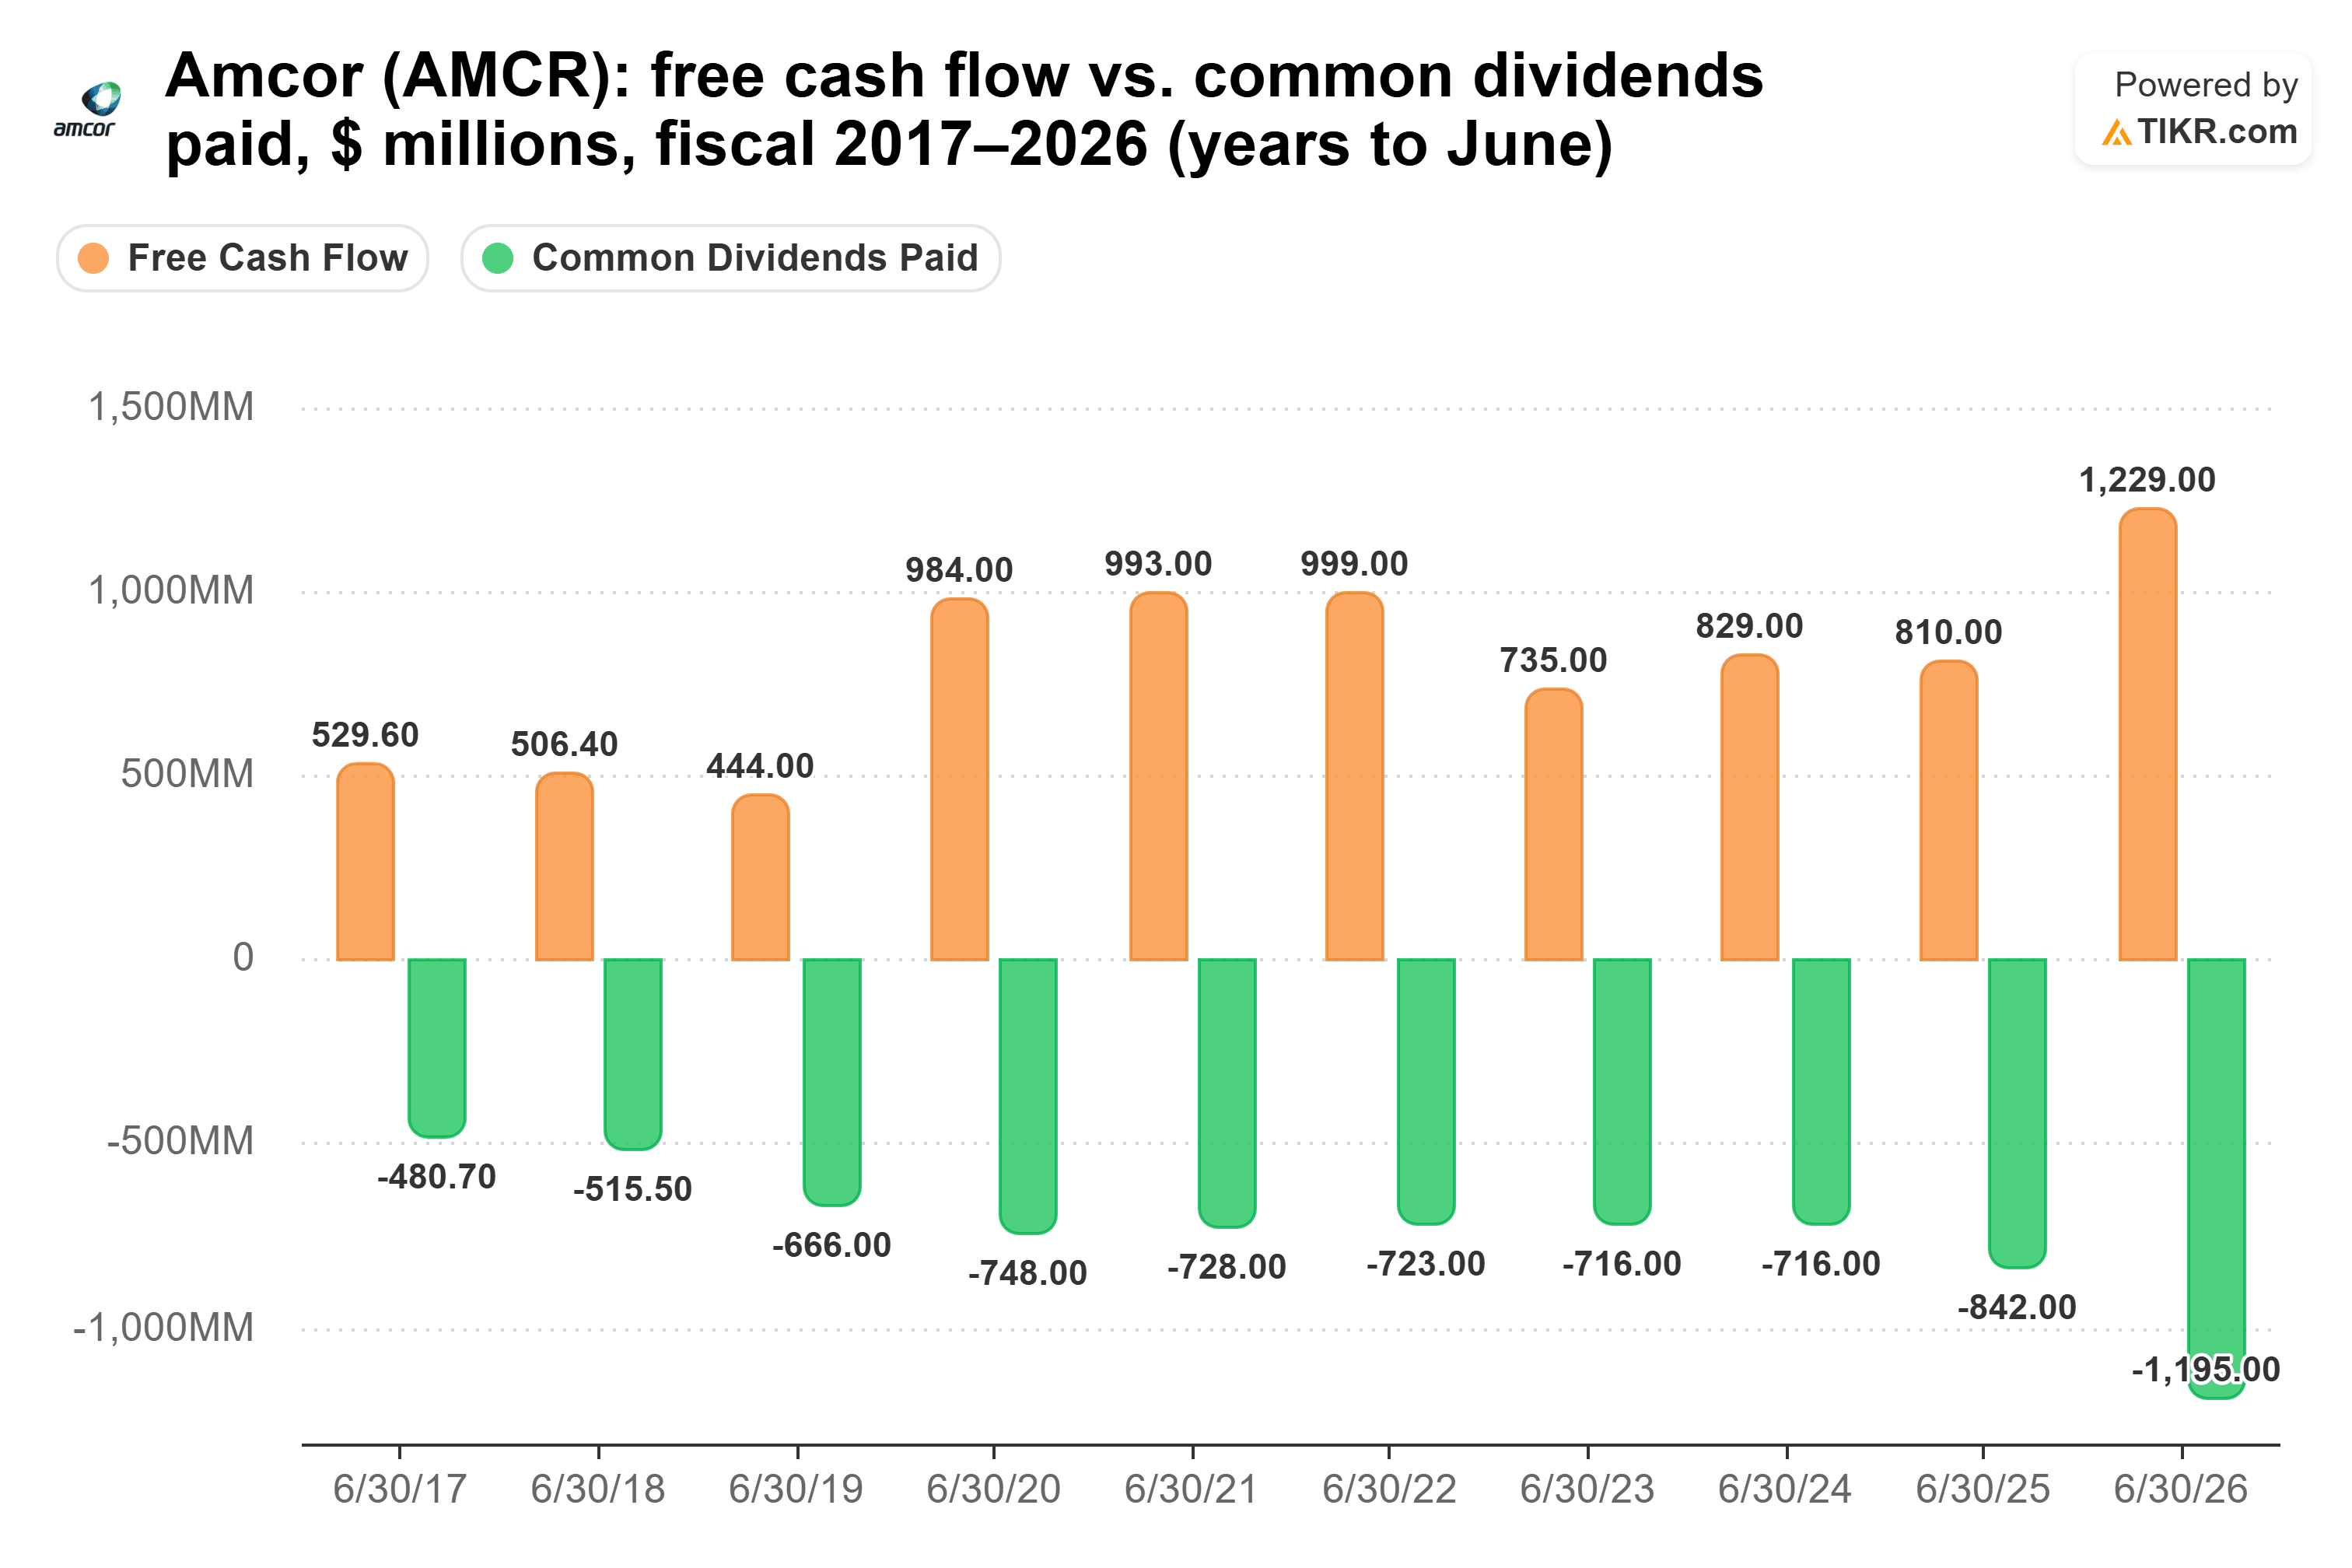
Son ratio de distribution trésorerie/dividendes est passé de 72,4 % au cours de l'exercice 2022 à 104,0 % au cours de l'exercice 2025, lorsque 842 millions de dollars de dividendes ont dépassé les 810 millions de dollars de trésorerie disponible. Au cours de l'exercice 2026, la trésorerie disponible a bondi à 1,23 milliard de dollars. Mais les dividendes versés ont augmenté à 1,20 milliard de dollars, un niveau risqué de 97 %.
Une partie de cette pression est temporaire. La direction indique que le conflit au Moyen-Orient a immobilisé 500 millions de dollars de fonds de roulement. Le directeur financier Stephen Scherger a déclaré qu'Amcor visait à récupérer plus de 500 millions de dollars en trésorerie au cours des 12 prochains mois.
Les principaux risques sont la dette et les coûts. Amcor avait 12,9 milliards de dollars de dette nette au 30 juin 2026 et prévoit un levier de 3,5x à 3,6x à la fin de l'année. Elle gère également ce que le PDG Peter Konieczny a appelé une « inflation sans précédent des coûts des intrants ».
Alors, quel dividende l'emporte ?
Je choisirais Realty Income. Son dividende a utilisé 75 % de l'AFFO au cours de l'exercice 2025, contre 97 % de la trésorerie disponible pour Amcor sur les douze mois clos le 30 juin 2026. Il a également augmenté plus vite : 2,9 % par an de l'exercice 2020 à l'exercice 2025, contre 2,1 % pour Amcor.
Amcor paie effectivement plus aujourd'hui : 630 $ par an sur 10 000 $, contre 610 $ pour Realty Income. Mais au taux de croissance quinquennal de chaque entreprise, les revenus de Realty Income dépasseraient ceux d'Amcor dans environ quatre ans. À la dixième année, ces 10 000 $ rapporteraient environ 790 $ par an, soit un rendement de 7,9 % sur votre capital initial, contre environ 759 $ pour Amcor.
Et vous ne payez pas de prime pour le dividende mieux couvert.

À 12,1 fois l'AFFO anticipé, Realty Income se situe bien en dessous de sa moyenne quinquennale de 14,7 fois.
Cela ne signifie pas que le dividende d'Amcor est en danger. Les synergies de Berry dépassent les prévisions, et la direction prévoit un levier d'environ 3x d'ici fin 2027. Amcor obtient également de meilleurs résultats que Realty Income sur le ratio dette nette/EBITDA et la couverture des intérêts. C'est simplement que Realty Income dispose aujourd'hui d'une plus grande marge de manœuvre sous son dividende, en plus de plus de 31 années d'augmentations à son actif.
Bien sûr, la récupération de trésorerie d'Amcor pourrait changer la donne. Si elle récupère ces 500 millions de dollars et plus au cours de l'année prochaine, sa marge de sécurité paraîtrait beaucoup plus saine. Le premier aperçu viendra avec son rapport pour les six mois clos le 31 décembre 2026.
Alors, quelle est la valeur réelle de l'action Realty Income ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que Realty Income pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez Realty Income gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !