Puntos clave
- La acción de UPS subió un 6% hoy después de que los ingresos del tercer trimestre crecieran un 6,7% hasta $22.900 millones y la empresa elevara sus previsiones para 2026.
- La reducción de los envíos de Amazon de bajo margen está impulsando el beneficio: el ingreso por paquete en EE.UU. aumentó un 6,1% aunque el volumen diario cayó un 3%.
- La previsión de flujo de caja libre aumentó a aproximadamente $6.100 millones, lo que ahora cubre los aproximadamente $5.400 millones que UPS planea pagar en dividendos este año.
- Incluso después del salto, el PER forward de UPS se sitúa muy por debajo de su promedio de cinco años.
United Parcel Service (UPS) subió un 6% hoy después de superar las estimaciones del tercer trimestre y elevar sus previsiones para 2026. Lo hizo manejando menos paquetes.
¿Cómo? "Estamos desmintiendo la antigua creencia de que todos los paquetes eran iguales y de que el volumen soluciona todos los problemas", dijo la directora ejecutiva Carol Tomé a Reuters.
TIKR hace seguimiento de 29 analistas sobre United Parcel Service. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre United Parcel Service, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de United Parcel Service
Menos cajas, más beneficio
Los ingresos del tercer trimestre aumentaron un 6,7% hasta $22.900 millones, por encima de los $22.280 millones que esperaban los analistas. El BPA ajustado de $1,69 superó el consenso de $1,62. (Fue de $1,74 hace un año, pero eso incluía $0,30 de una ganancia única por venta y arrendamiento posterior).
La verdadera historia es el negocio en EE.UU. UPS terminó de reducir sus entregas para Amazon (AMZN) en el segundo trimestre, y el volumen diario promedio nacional cayó un 3% respecto al año anterior. Aun así, los ingresos nacionales crecieron un 4,5% gracias a un salto del 6,1% en el ingreso por paquete, que superó un aumento del 5,5% en el costo por paquete. El beneficio operativo ajustado nacional subió un 14% hasta $1.030 millones.
El ingreso por paquete internacional aumentó aún más rápido, un 15%.
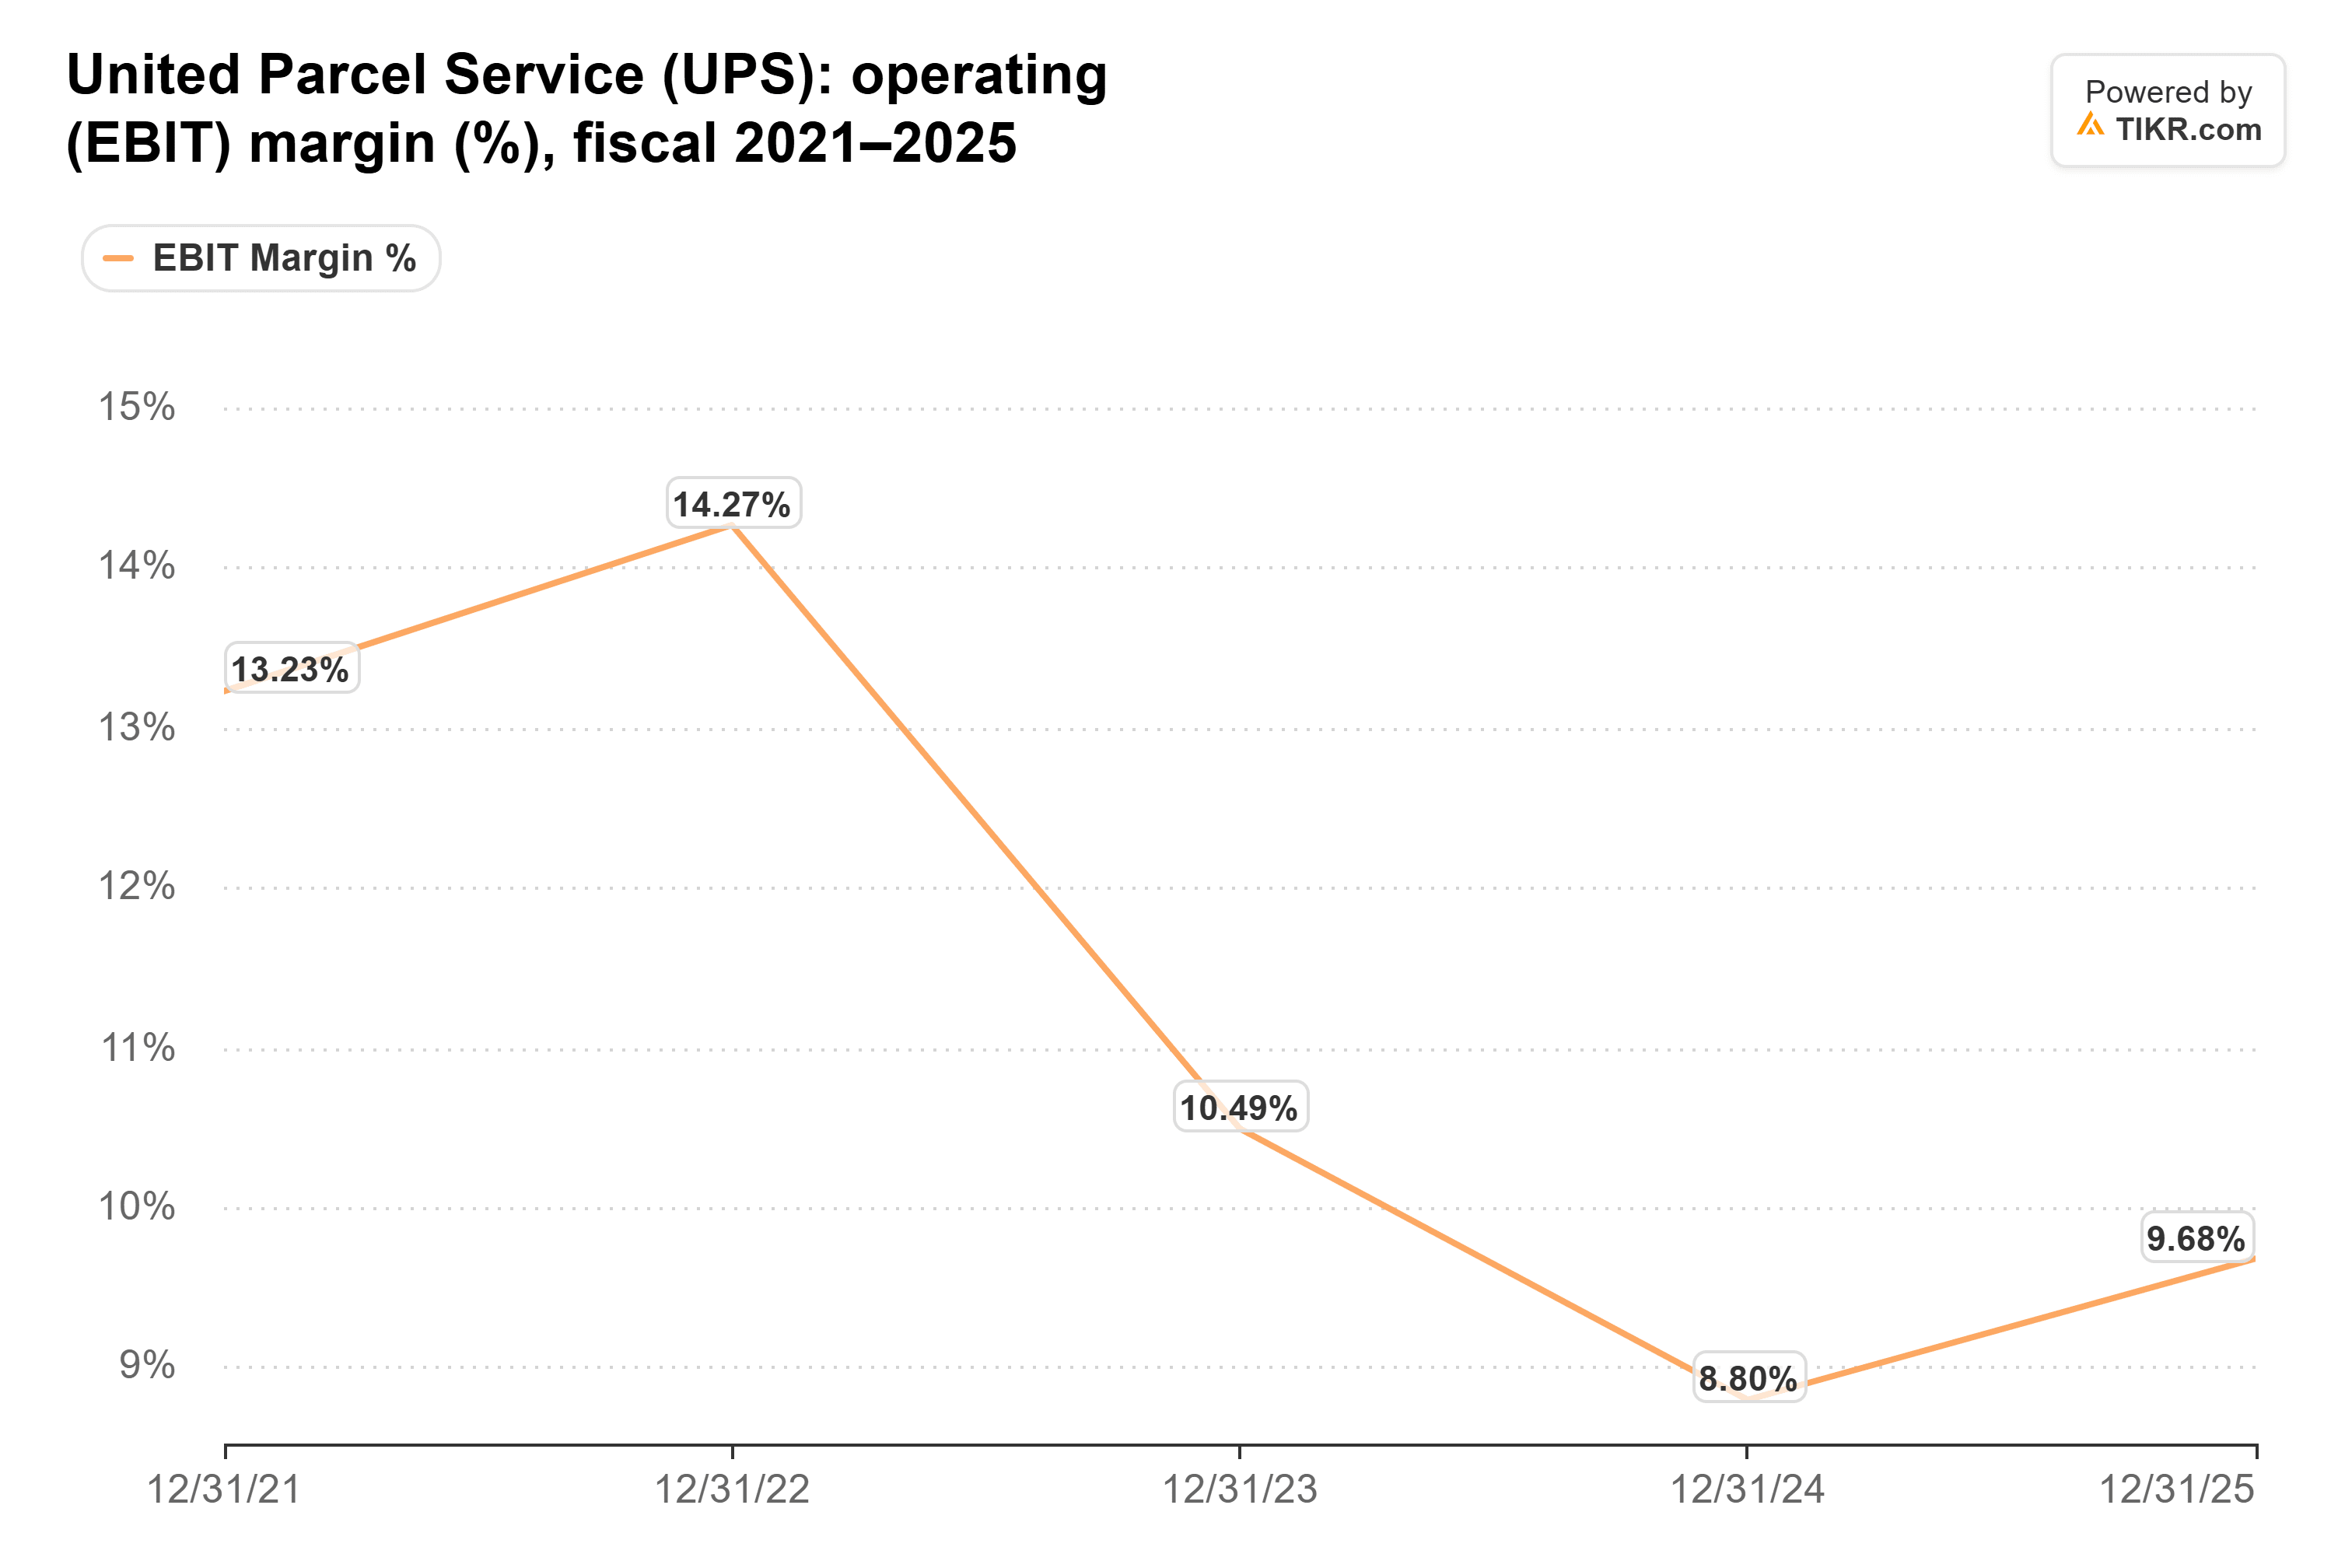
UPS lo necesita, ya que su margen operativo cayó del 14,3% en 2022 al 9,7% el año pasado.
Unas previsiones elevadas, de nuevo
UPS ahora espera unos $92.600 millones de ingresos este año, frente a los $91.200 millones anteriores. También espera unos $8.750 millones de beneficio operativo ajustado y un BPA ajustado de aproximadamente $7,28, frente a $7,22. Y planea lograrlo con menos paquetes navideños: se prevé que el volumen diario total caiga un 1,3% en el cuarto trimestre.
Los analistas ya esperaban que los beneficios crecieran a partir de aquí, hasta $8,06 por acción en 2027 y $8,70 en 2028.
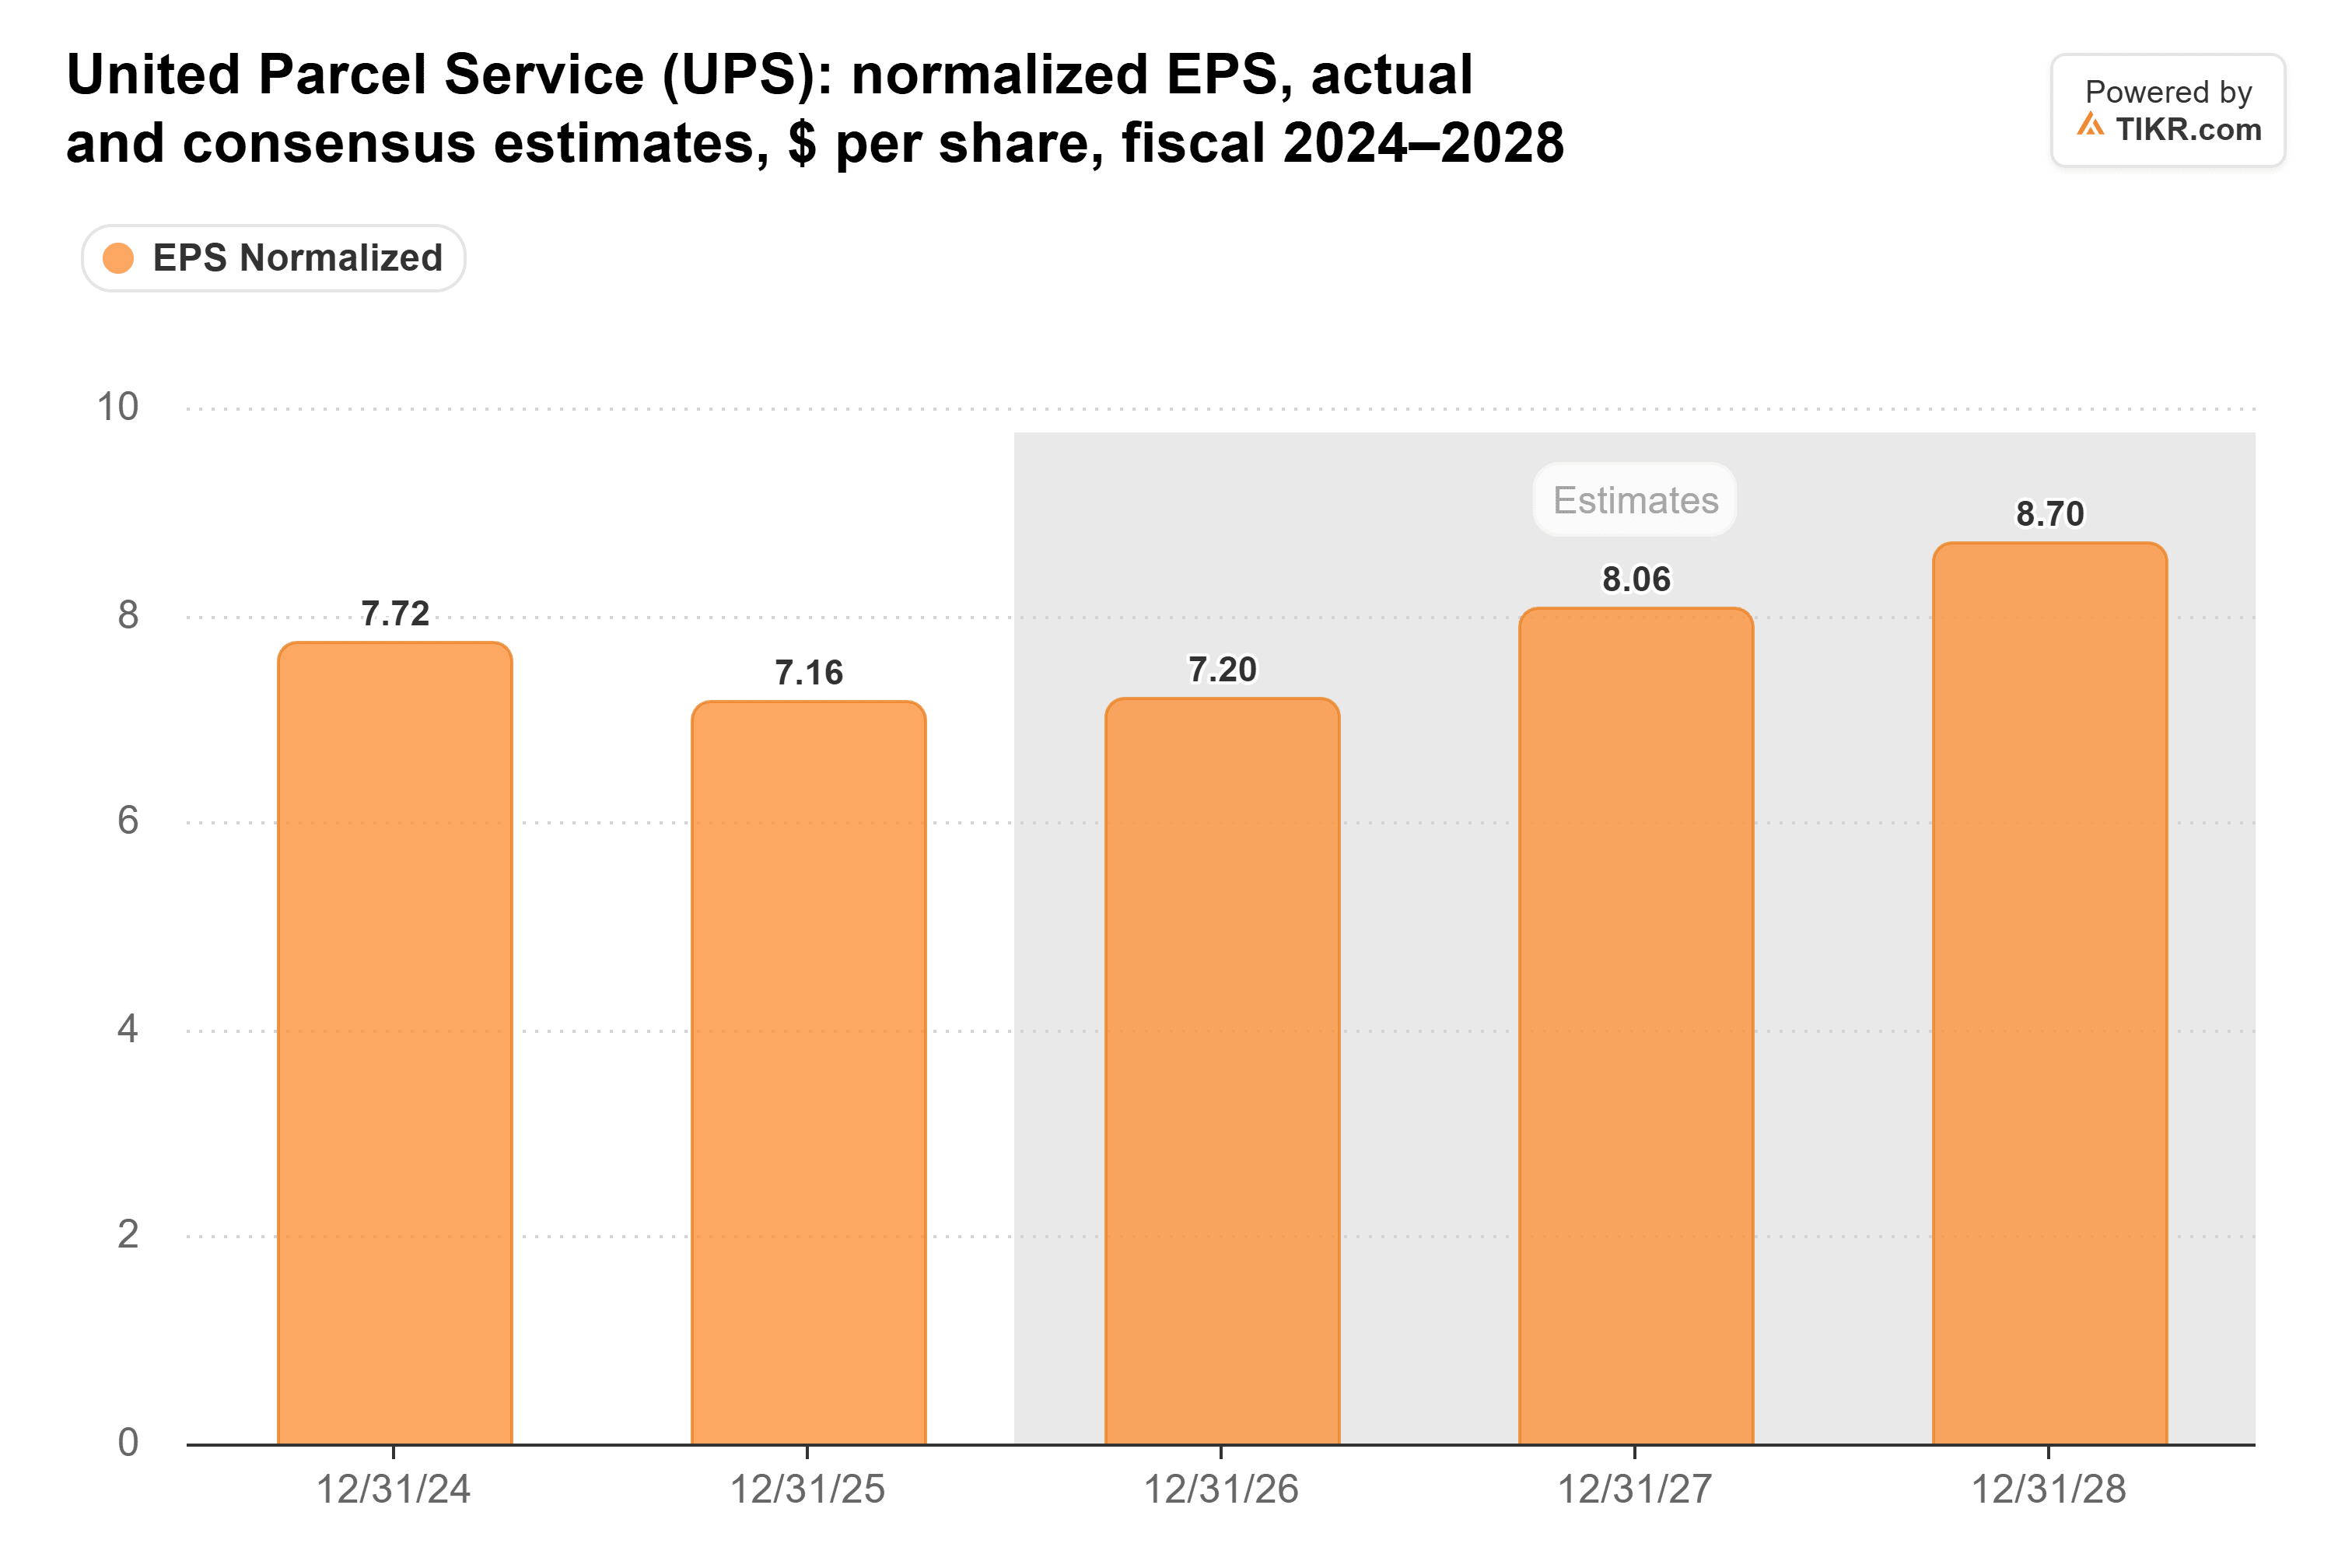
Las nuevas previsiones están por encima de sus $7,20 para este año, por lo que esas estimaciones parecen más propensas a subir que a bajar.
La previsión de flujo de caja libre también subió, a aproximadamente $6.100 millones desde $5.500 millones. Esa es una buena noticia para un dividendo que recientemente consumió el 99% del flujo de caja libre. UPS planea pagar alrededor de $5.400 millones este año, por lo que el nuevo objetivo lo cubre, aunque sin mucho margen.
Sigue barata
Antes del salto de hoy, UPS cotizaba a 12,9 veces los beneficios forward, muy por debajo de su promedio de 15,2 veces en los últimos cinco años.
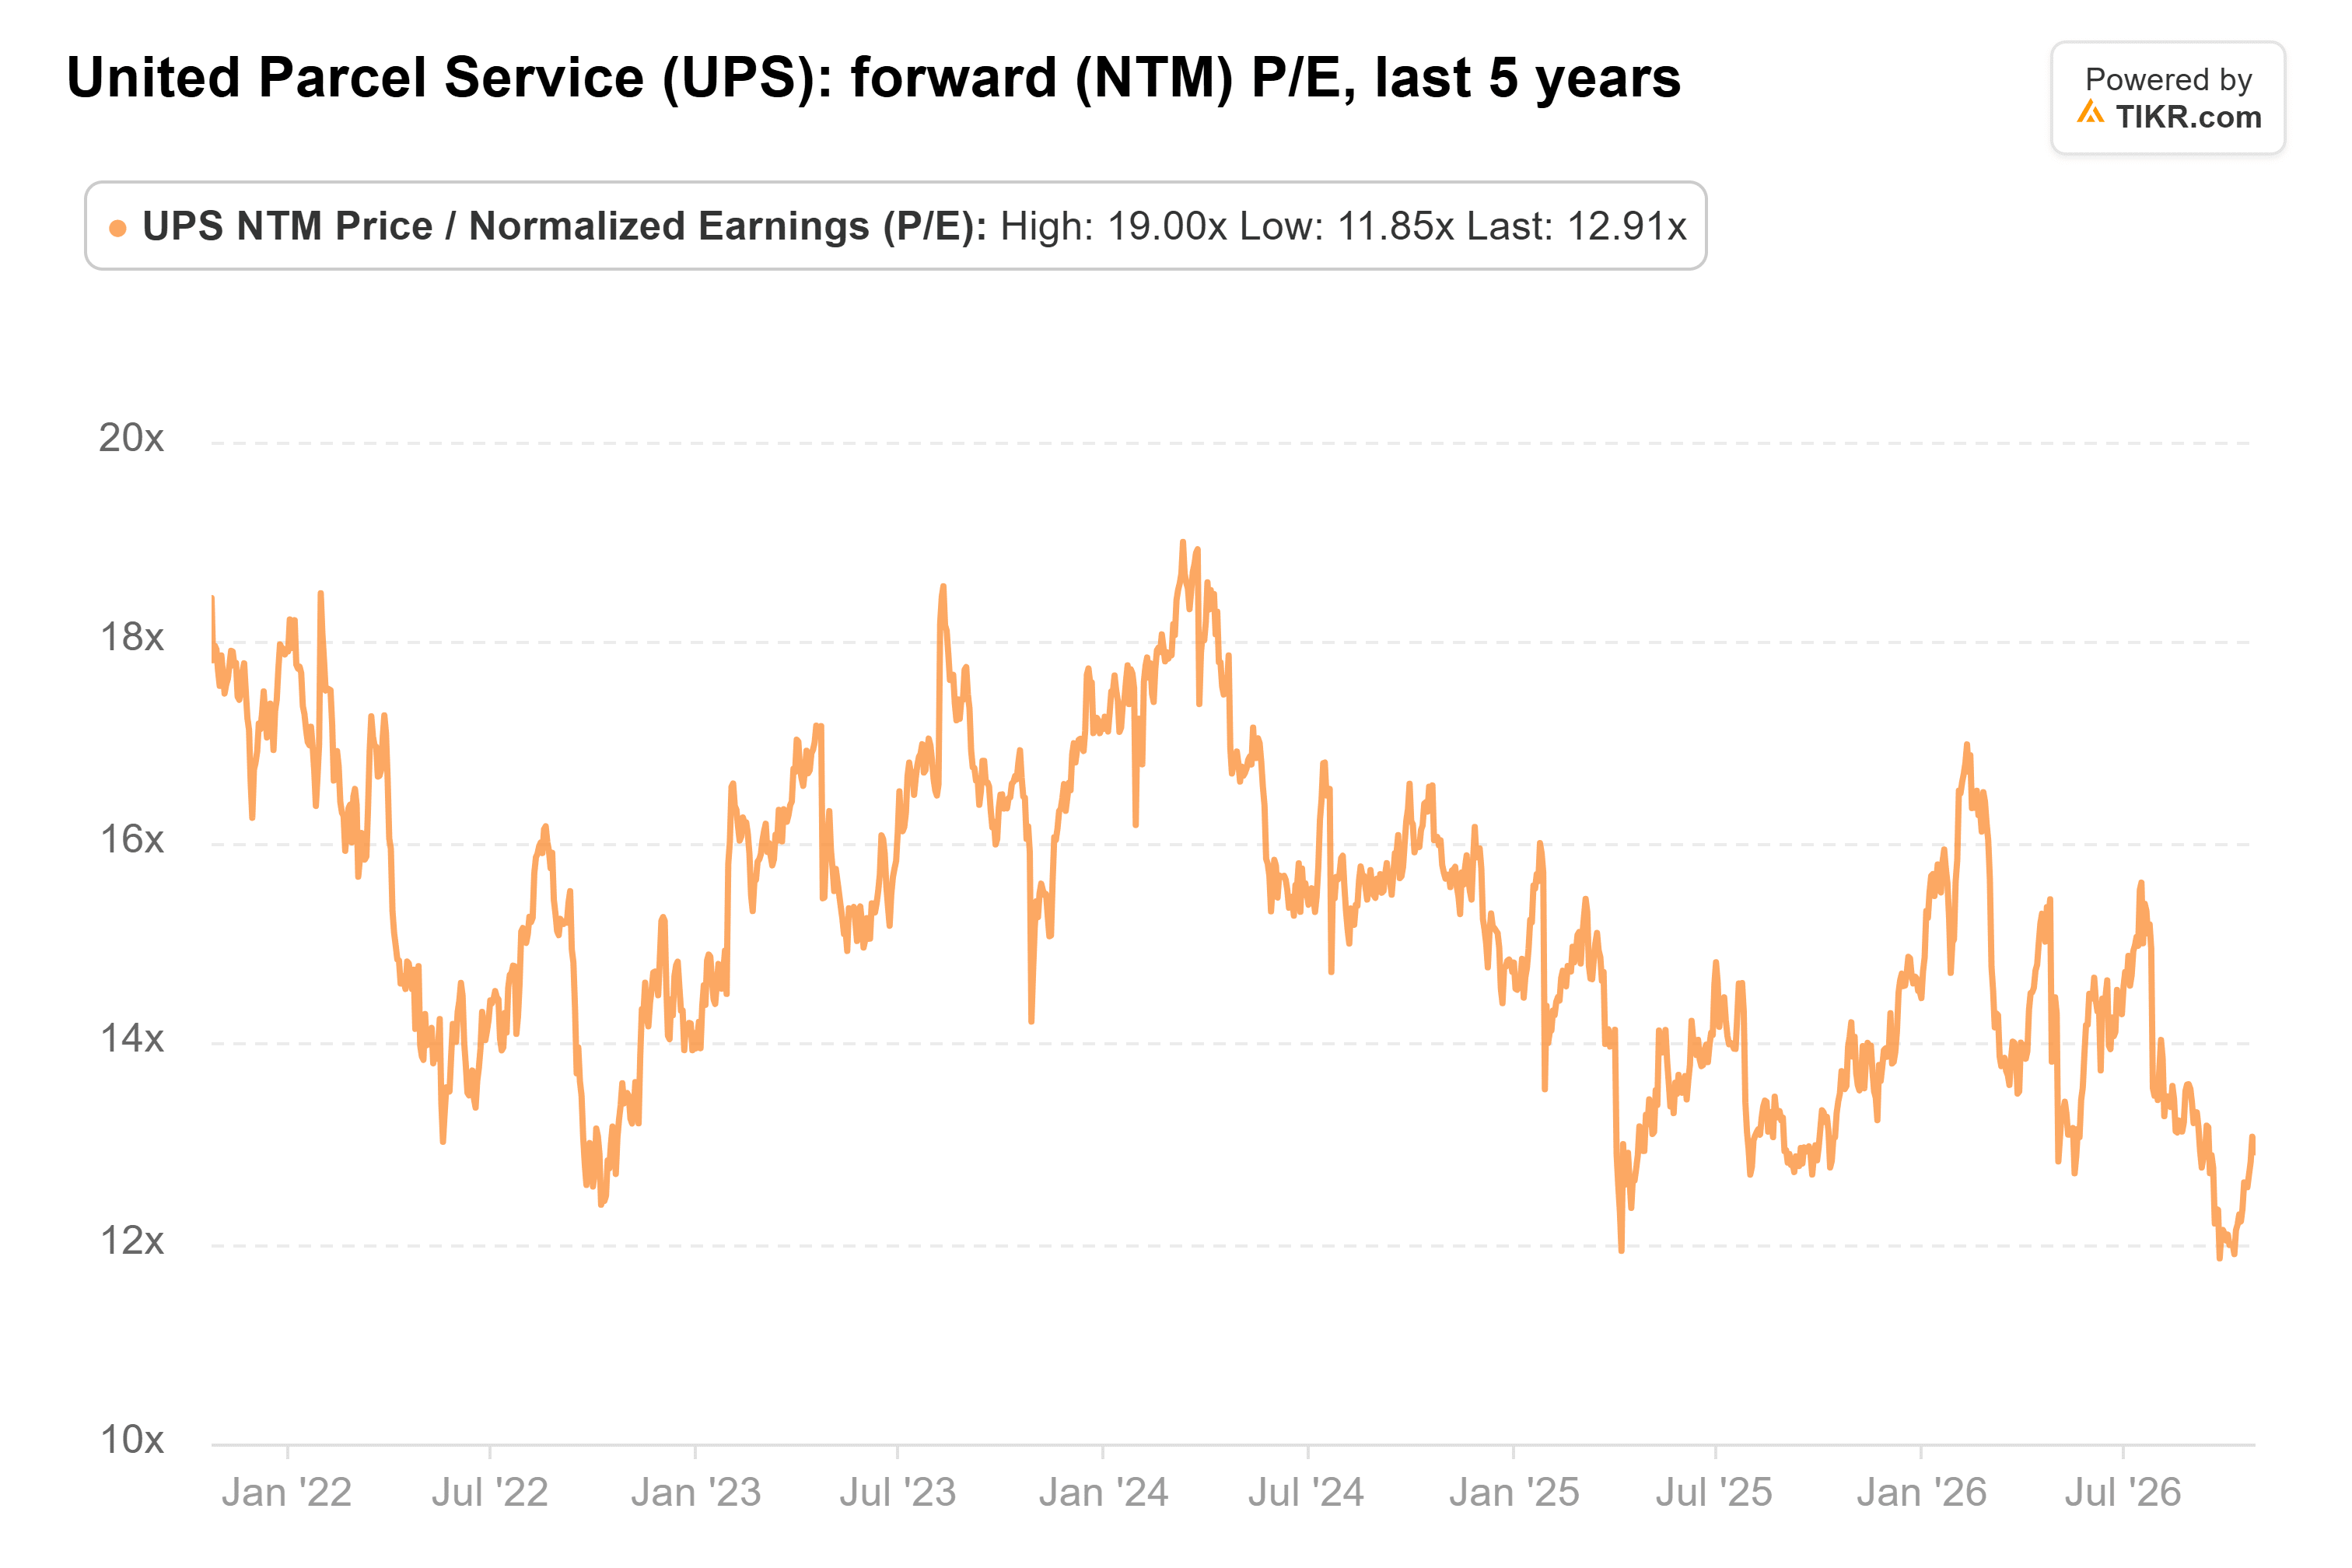
Incluso después del movimiento, está más cerca de 14 veces.
Mi opinión: el plan de Tomé de menos paquetes pero mejor pagados está funcionando, y a este múltiplo el mercado todavía no está pagando mucho por ello. Por supuesto, el trimestre navideño es la próxima prueba, con el volumen cayendo, y el programa de reducción de costos Efficiency Reimagined de UPS no termina hasta finales de 2027. Los resultados del cuarto trimestre se publicarán a principios del próximo año.
Entonces, ¿cuánto vale realmente la acción de UPS?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer UPS. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los datos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!