

Puntos clave
- En el podcast All-In, el ex zar de IA de la Casa Blanca, David Sacks, dijo que CoreWeave no puede quebrar. Al mismo tiempo, sus swaps de incumplimiento crediticio (CDS) implicaban una probabilidad de incumplimiento de aproximadamente el 55% en cinco años.
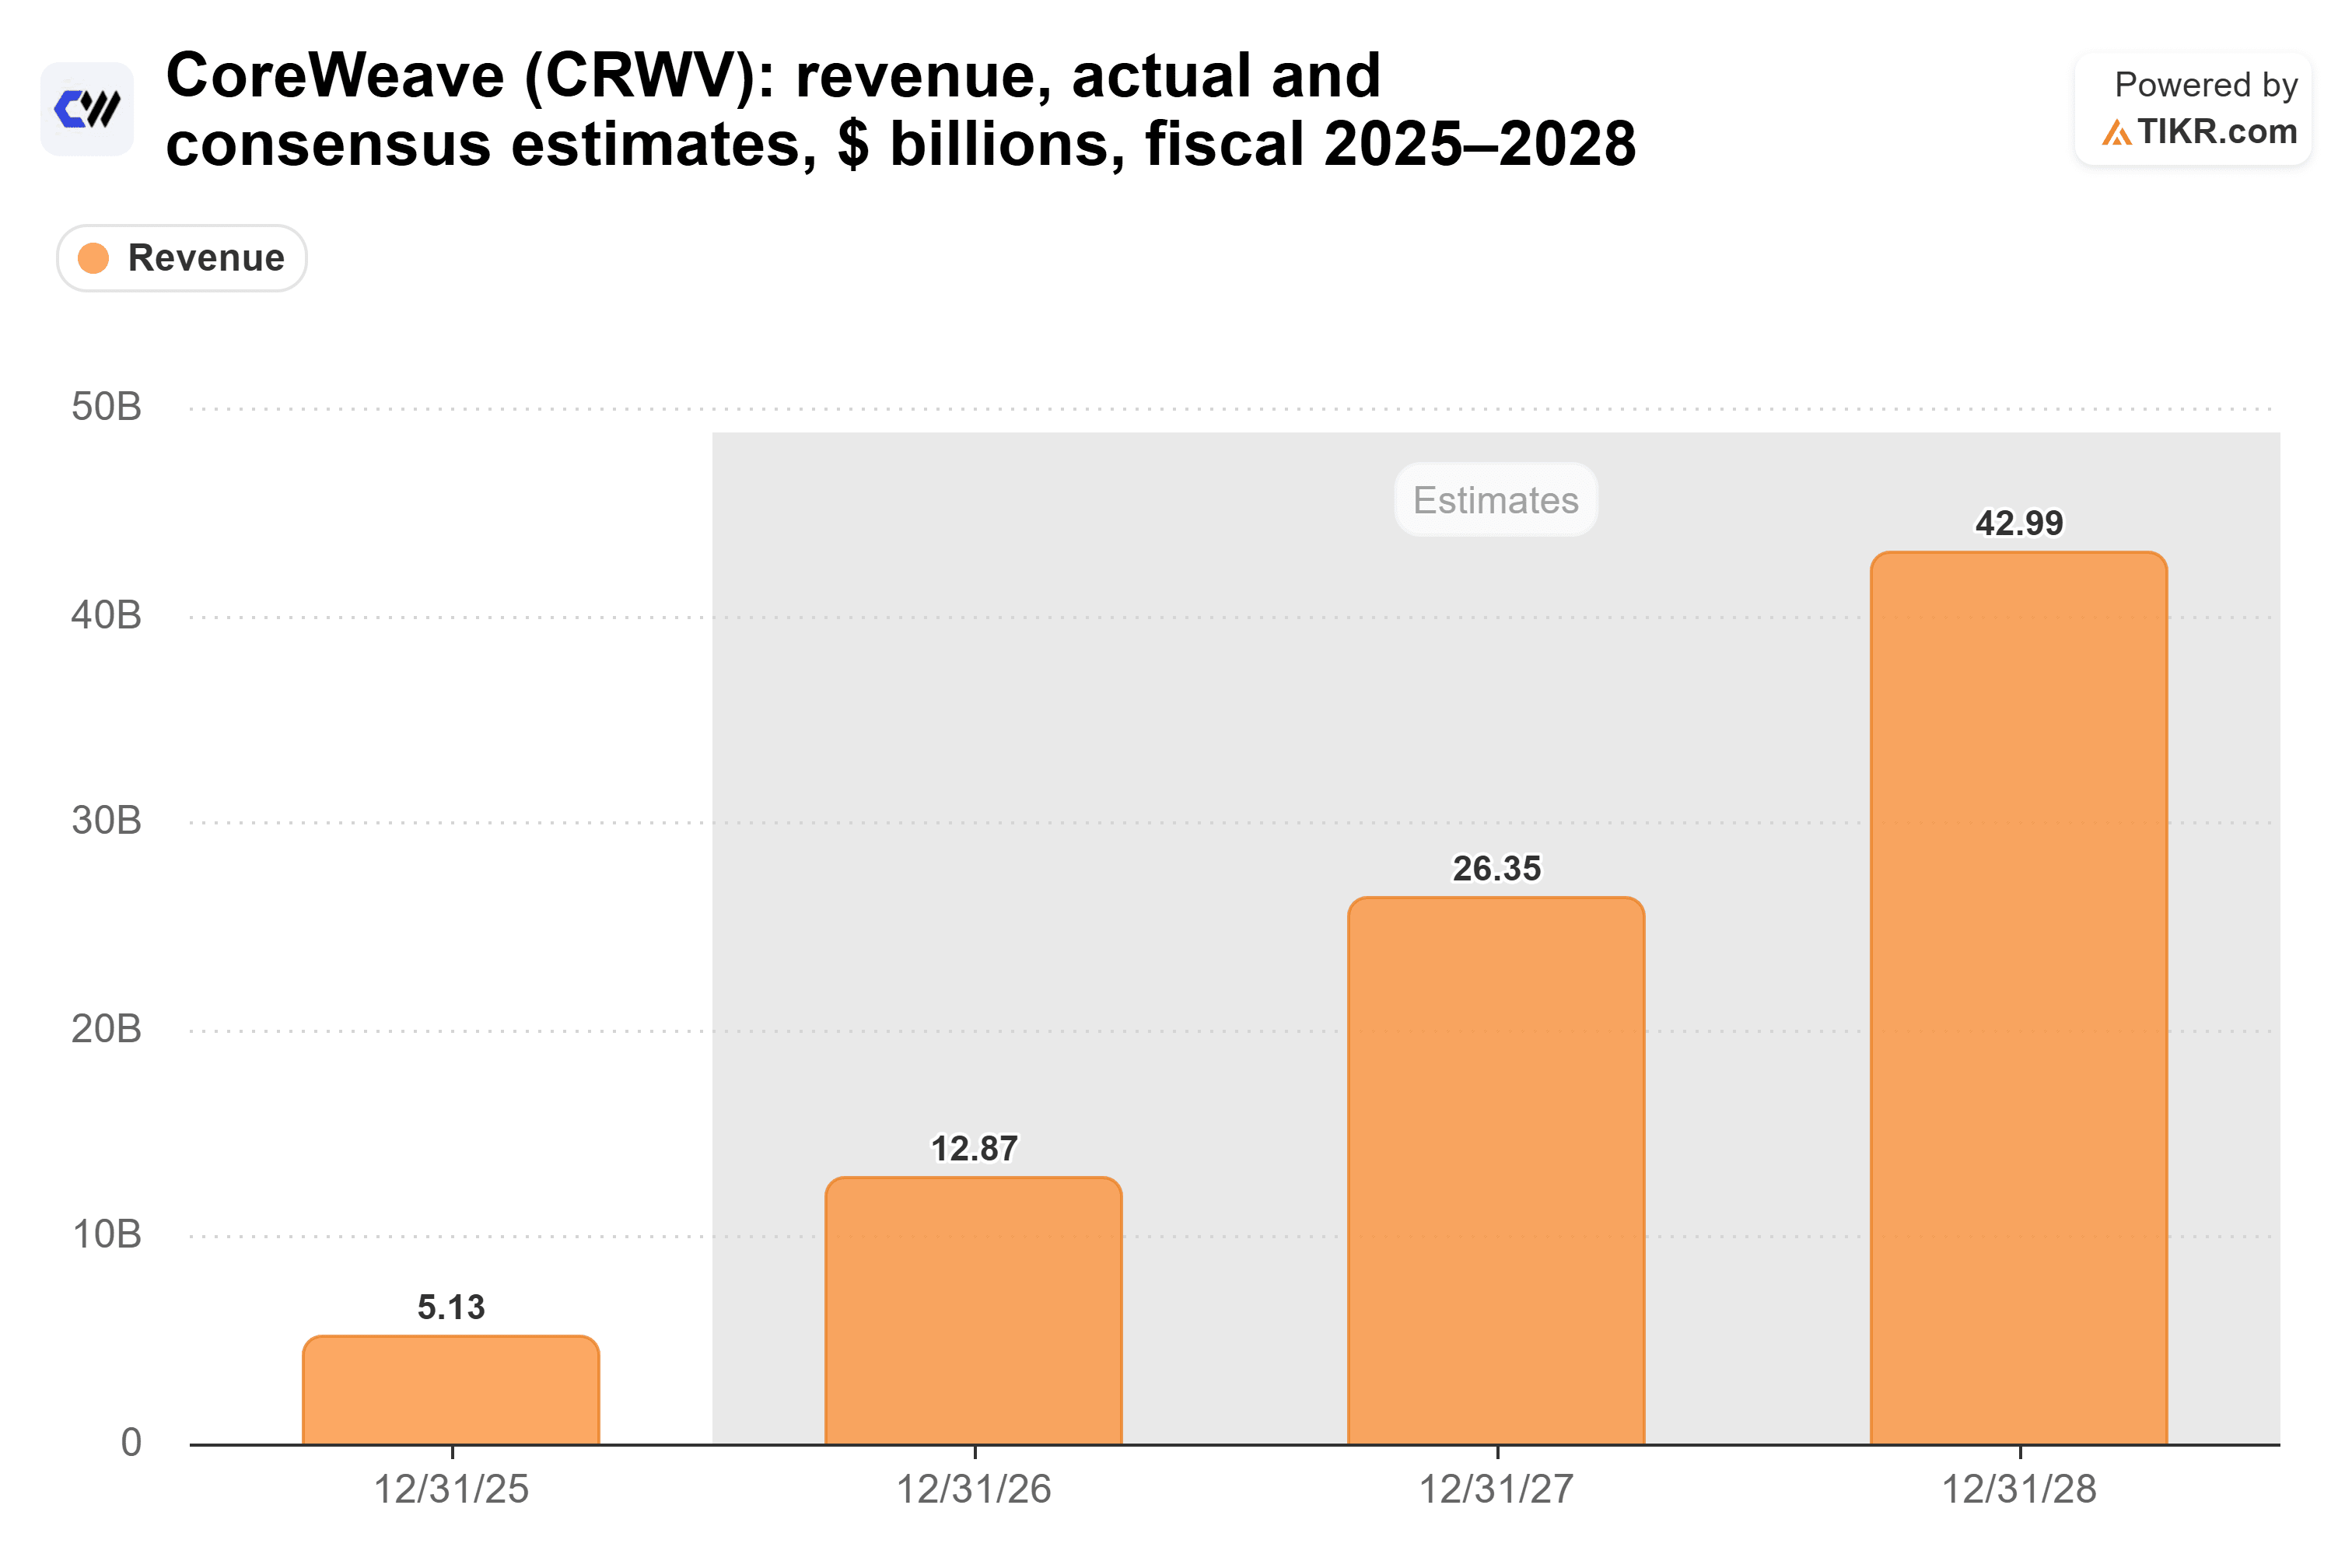
- La demanda de CoreWeave se mantiene: los analistas esperan que los ingresos aumenten de $5.13 mil millones en 2025 a $43.0 mil millones en 2028.
- El riesgo está en la financiación. La deuda total alcanzó los $29.8 mil millones a finales de 2025, y Jim Chanos sitúa el rendimiento del capital antes de impuestos de la empresa en un 9%, mientras que sus bonos no garantizados rinden alrededor de un 15%.
- JPMorgan estima que CoreWeave podría necesitar capital externo hasta 2030, por lo que es probable que los accionistas paguen el crecimiento a través de dilución y deuda costosa. Los resultados del tercer trimestre en noviembre son el próximo punto de referencia.
Cuando la acción de CoreWeave (CRWV) cayó más de un 25% la semana pasada por el estrés en sus bonos, los presentadores del podcast All-In mostraron una apuesta en Polymarket: una probabilidad del 23% de que CoreWeave anuncie quiebra para finales de 2028.
El coanfitrión David Sacks, el primer zar de IA de Trump (dejó el cargo en marzo), calificó la apuesta de tonta:
"CoreWeave no puede quebrar".
Su razón es la forma en que CoreWeave paga su expansión. Cada centro de datos se encuentra en su propio vehículo a nivel de activo. Así que, según Sacks, si uno sale mal, ese vehículo entra en administración judicial y sus GPU se venden, y la empresa continúa.
Y él no ve que la demanda se agote. La capacidad de cómputo es difícil de construir, y las comunidades locales no se apresuran a aprobar nuevos centros de datos. Así que, en sus palabras, "hay una escasez forzada".
Esa es una afirmación audaz cuando el mercado de crédito estaba cotizando lo contrario.
En el mismo episodio, el coanfitrión Chamath Palihapitiya señaló los swaps de incumplimiento crediticio (CDS) de CoreWeave, que se dispararon a unos 953 puntos básicos la semana pasada. Su conclusión: "lo que esa matemática implica es aproximadamente un 55% de probabilidad de un incumplimiento. Así que es un volado, si incumplen o no".
Desde entonces, Goldman Sachs actualizó la acción a Compra desde Neutral el lunes y elevó su precio objetivo a $139 desde $106. JPMorgan calificó el negocio como sólido.
TIKR sigue a 41 analistas en CoreWeave. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones Compra, Mantener y Vender sobre CoreWeave, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversionistas usan TIKR para investigar acciones como esta. Ver las Calificaciones de los Analistas de CoreWeave
El lado de la demanda se verifica
También en el episodio, el cofundador de Andreessen Horowitz, Ben Horowitz, puso fecha a la escasez. Dijo que el CEO de Amazon, Andy Jassy, le dijo que la capacidad está agotada "más allá de 2028".
El libro de pedidos de CoreWeave respalda eso. Terminó el segundo trimestre con un backlog de ingresos de aproximadamente $104 mil millones en compromisos firmados con clientes.
Y los analistas esperan que los ingresos crezcan más de ocho veces en tres años, de $5.13 mil millones en 2025 a $43.0 mil millones en 2028.
Si el caso alcista solo necesitara demanda, sería fácil.
Pagar por ello es la parte difícil
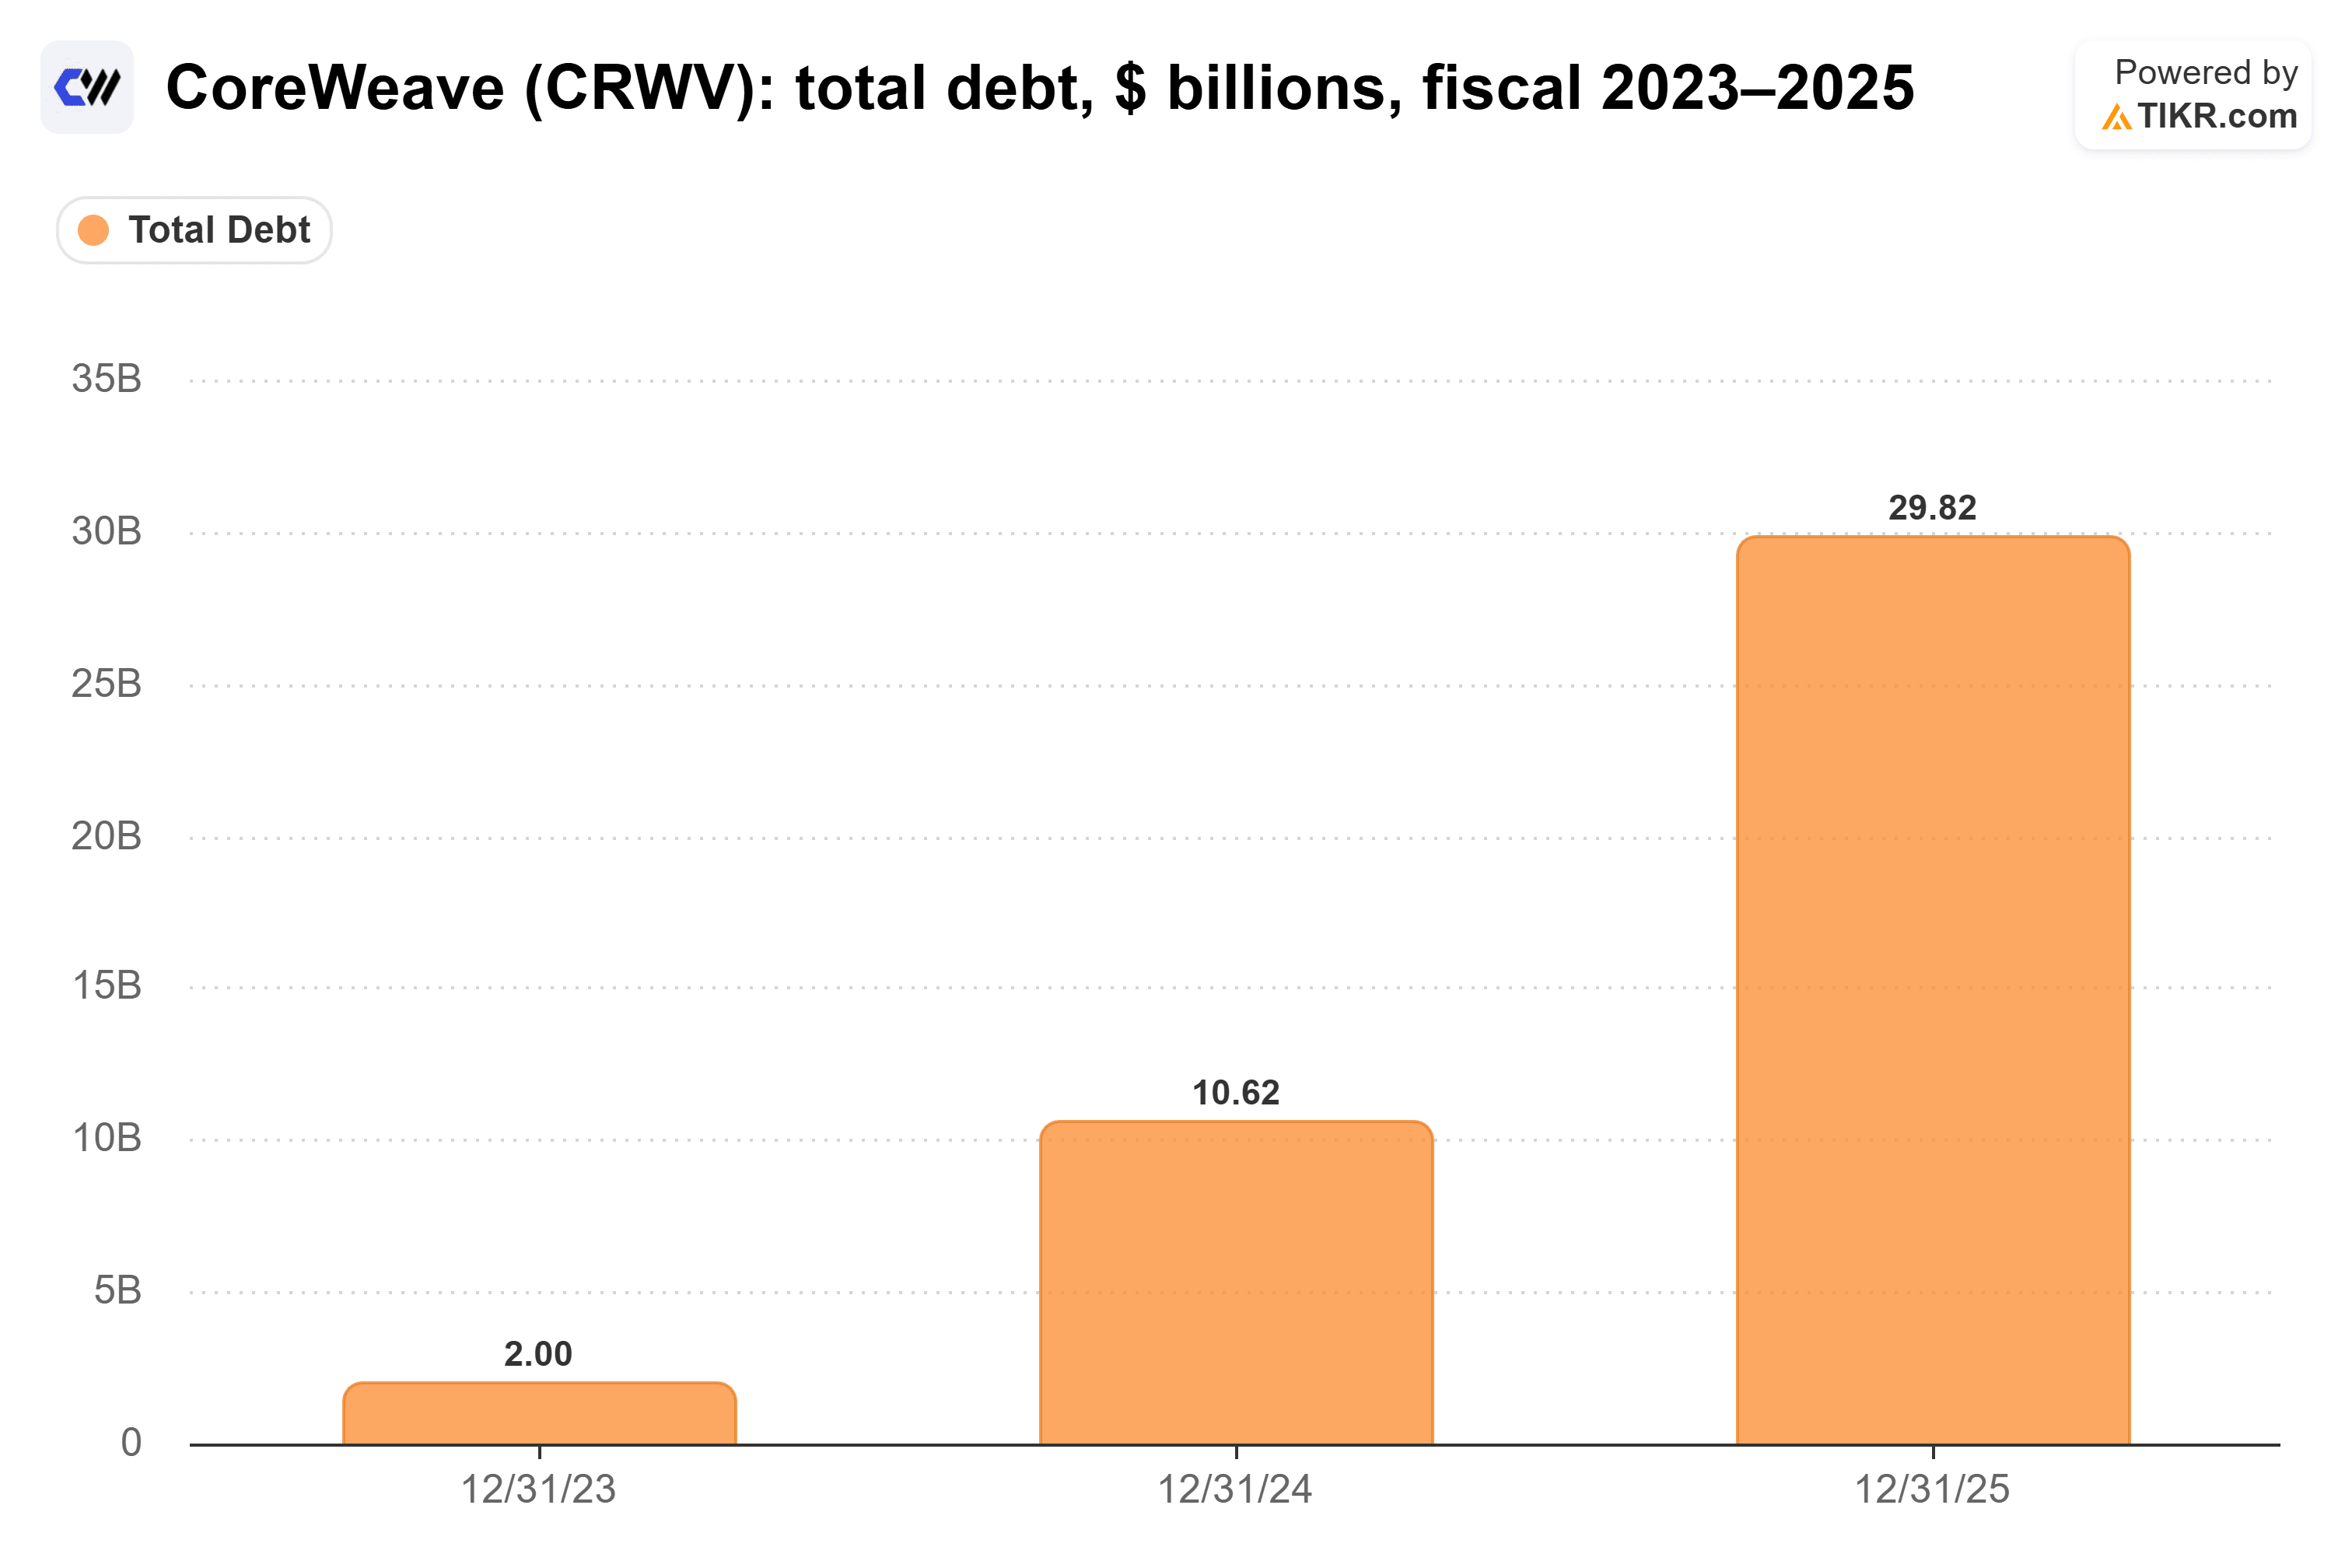
Para satisfacer esa demanda, CoreWeave se ha endeudado fuertemente. Su deuda total pasó de $2.00 mil millones a finales de 2023 a $29.8 mil millones a finales de 2025, casi 15 veces en dos años.
Ese endeudamiento también se ha vuelto más caro. Los pagarés no garantizados de CoreWeave se emitieron con un cupón del 9.625% y han cotizado con rendimientos alrededor del 15% este mes. Los pagarés que ya ha vendido mantienen su cupón, pero el 15% es aproximadamente lo que el mercado le cobraría por nueva deuda no garantizada.
Un rendimiento del 9% sobre dinero al 15%
El vendedor en corto Jim Chanos cree que la demanda total puede no cubrir ese costo. Se basa en un modelo de la cuenta de X Uncovered Alpha, que estima que cada $1 de gastos de capital (capex) genera aproximadamente $0.30 de ingresos anuales. A partir de ahí, Chanos sitúa el rendimiento del capital antes de impuestos de CoreWeave en un 9%, asumiendo que las GPU generan ingresos durante 10 años.
Esa es una vida generosa para una GPU (el propio caso base del modelo usa seis años). Y un rendimiento del 9% queda muy por debajo del dinero al 15%.
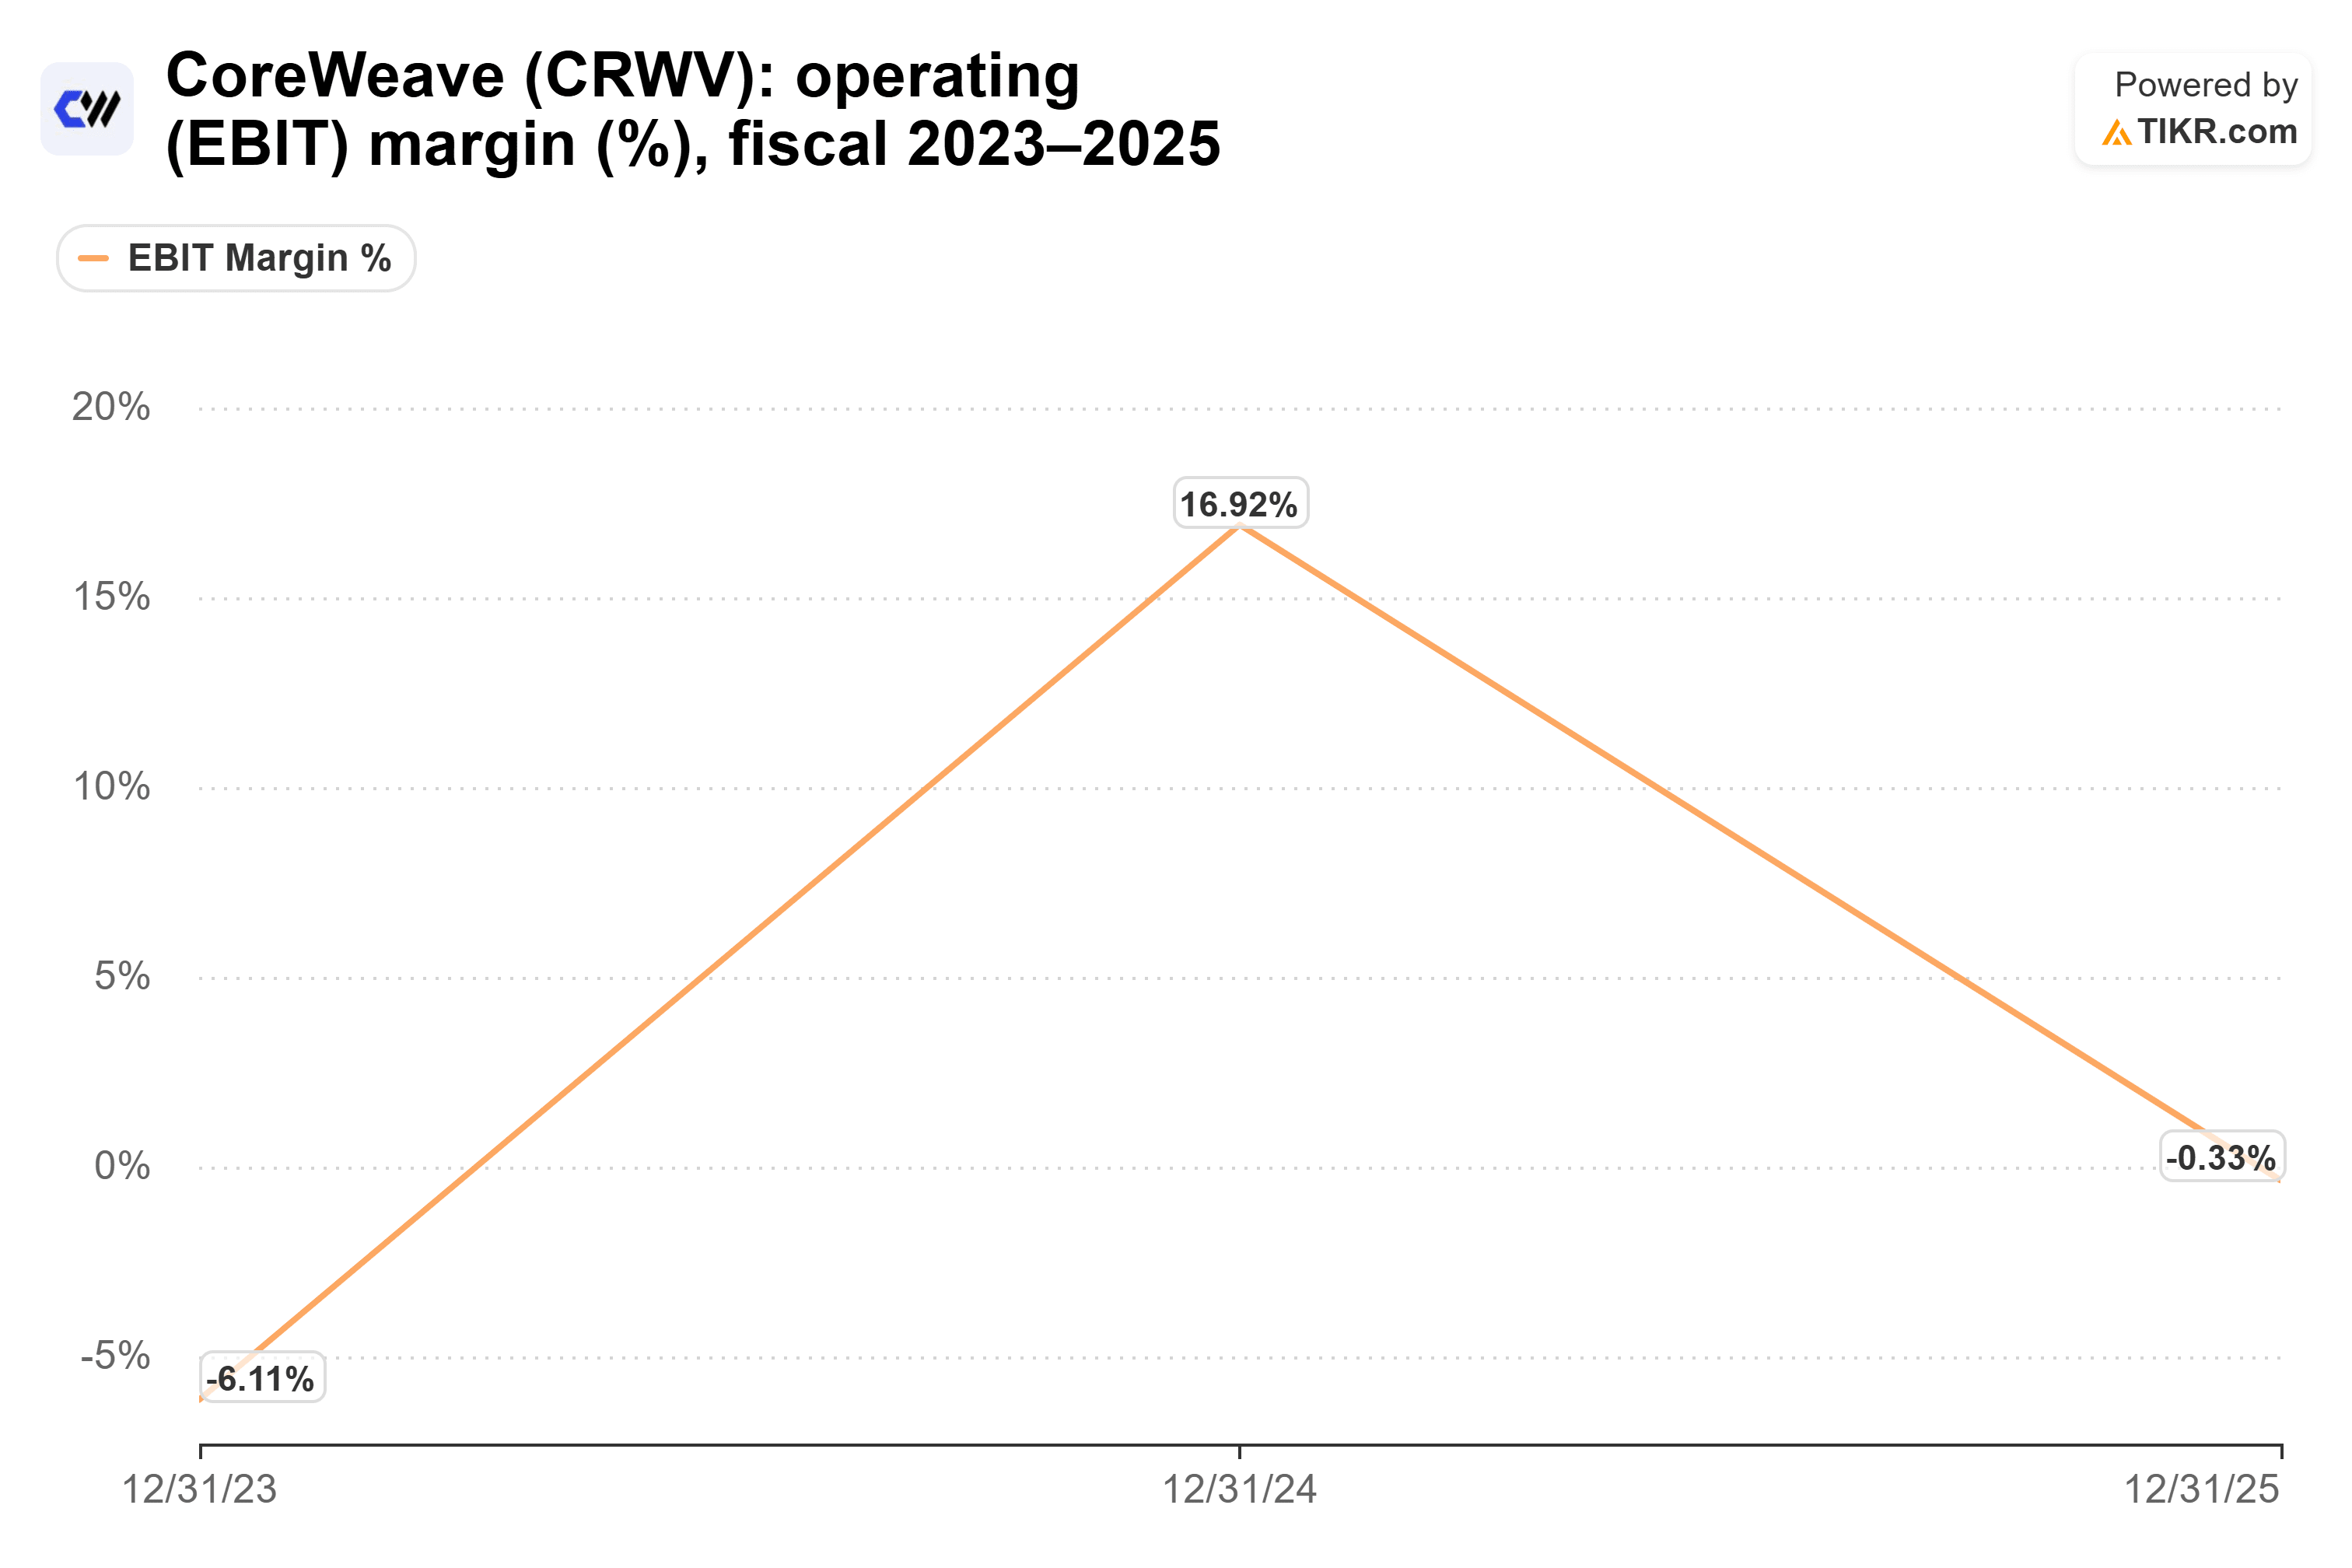
Los resultados reportados de CoreWeave parecen aún más ajustados. Su margen operativo pasó del 16.9% en 2024 a apenas por debajo del punto de equilibrio en 2025.
Los analistas de JPMorgan calculan la matemática de manera diferente. Estiman que un contrato típico de cinco años genera un rendimiento sin apalancamiento en el rango medio de los dos dígitos (mid-teens). Eso está por encima del costo de capital combinado del 9% al 11% que estiman para CoreWeave. El rendimiento del 15% solo se aplica a los pagarés no garantizados, y en el caso conservador del banco, aproximadamente el 80% del capex de un proyecto se paga con deuda a nivel de activo.
La supervivencia es una barrera baja
Entonces, ¿puede CoreWeave quebrar? Si se unen la financiación proyecto por proyecto que describió Sacks, un backlog de $104 mil millones y la matemática de contratos de JPMorgan, un colapso a nivel de empresa me parece improbable.
Pero JPMorgan también estima que CoreWeave podría no generar suficiente efectivo de sus operaciones existentes para financiar su expansión hasta 2030. Hasta entonces, la brecha debe llenarse con más deuda o más acciones.
Mi opinión: Sacks tiene razón sobre la demanda, y es muy probable que CoreWeave salga adelante. Pero los accionistas pagarán la expansión a través de dilución y financiación costosa, al menos hasta que las GPU muestren lo que pueden ganar después de que terminen sus primeros contratos.
Por supuesto, los resultados del tercer trimestre en noviembre mostrarán con mayor claridad si los ingresos están manteniendo el ritmo de esa creciente pila de deuda.
Entonces, ¿cuánto vale realmente la acción de CoreWeave?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer CoreWeave. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!





