Puntos Clave
- Jefferies elevó su precio objetivo para Spotify a $620 desde $600 y calificó a la plataforma como altamente defendible frente a la IA, mientras que la acción ha caído un 8,5% en 2026.
- Los márgenes son la mejor prueba de esa afirmación, porque un negocio que está perdiendo terreno frente a la IA no debería poder seguir subiendo precios y retener más de cada euro.
- Spotify dio previsiones de un margen bruto del 32,9% y 670 millones de euros de ingreso operativo para el tercer trimestre, después del 33,4% y 655 millones en el segundo.
- A aproximadamente 35 veces las ganancias futuras, la acción se abarata rápidamente si los márgenes siguen subiendo, aunque un recuento de suscriptores débil o una perspectiva del Q4 aún podrían eclipsar un fuerte dato de margen.
La acción de Spotify (SPOT) ha caído un 8,5% en 2026 (hasta el cierre del martes), ya que los inversores se preocupan por lo que la IA podría hacerle a un negocio de suscripción musical.
Jefferies cree que el mercado está equivocado, y Spotify tendrá su oportunidad de mostrar qué lado tiene razón cuando reporte los resultados del tercer trimestre antes de la apertura del jueves 22 de octubre.
En qué está apostando Jefferies
El martes, Jefferies mantuvo su calificación de Compra y elevó su precio objetivo a $620 desde $600, aproximadamente un 18% por encima del cierre del martes. El analista James Heaney calificó la plataforma de Spotify como "altamente defendible frente a los temores de desintermediación por IA".
Sus razones: las expectativas están contenidas, espera que el crecimiento de los gastos operativos alcance su punto máximo este trimestre, y ve que la publicidad mejora a medida que las ventas programáticas se convierten en una parte más grande del negocio. (La publicidad podría usar la ayuda: los ingresos por publicidad solo crecieron un 1% en el segundo trimestre). También espera aumentos de precios en EE. UU. y el Reino Unido en los próximos seis a doce meses.
Luego está el ángulo de la IA. Jefferies ve un posible anuncio de lanzamiento más adelante este año para un producto de remezcla impulsado por IA vinculado a la asociación de Spotify con Warner Music Group. Pero su caso base no incluye ingresos por IA en absoluto, por lo que ninguno de esos $620 depende de que la IA dé frutos.
TIKR rastrea a 40 analistas sobre Spotify. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Spotify, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Spotify
El poder de fijación de precios se manifiesta en los márgenes
Si la IA realmente estuviera alejando a los oyentes de Spotify, los precios es donde lo verías primero. Las personas que tienen un lugar mejor al que ir no siguen pagando más.
Los suscriptores de Spotify siguen pagando más. En el segundo trimestre, los ingresos Premium crecieron un 15% hasta los 4.330 millones de euros, gracias a un 9% más de suscriptores y un 7% más de ingresos por usuario.
Esos aumentos de precios han ampliado el margen bruto, del 25,0% en 2022 al 32,0% en 2025…

…y alcanzó el 33,4% en el segundo trimestre de 2026, 193 puntos básicos más que el año anterior.
Las ganancias también están llegando a la línea de fondo. El margen operativo pasó de -5,6% en 2022 a 12,8% en 2025:
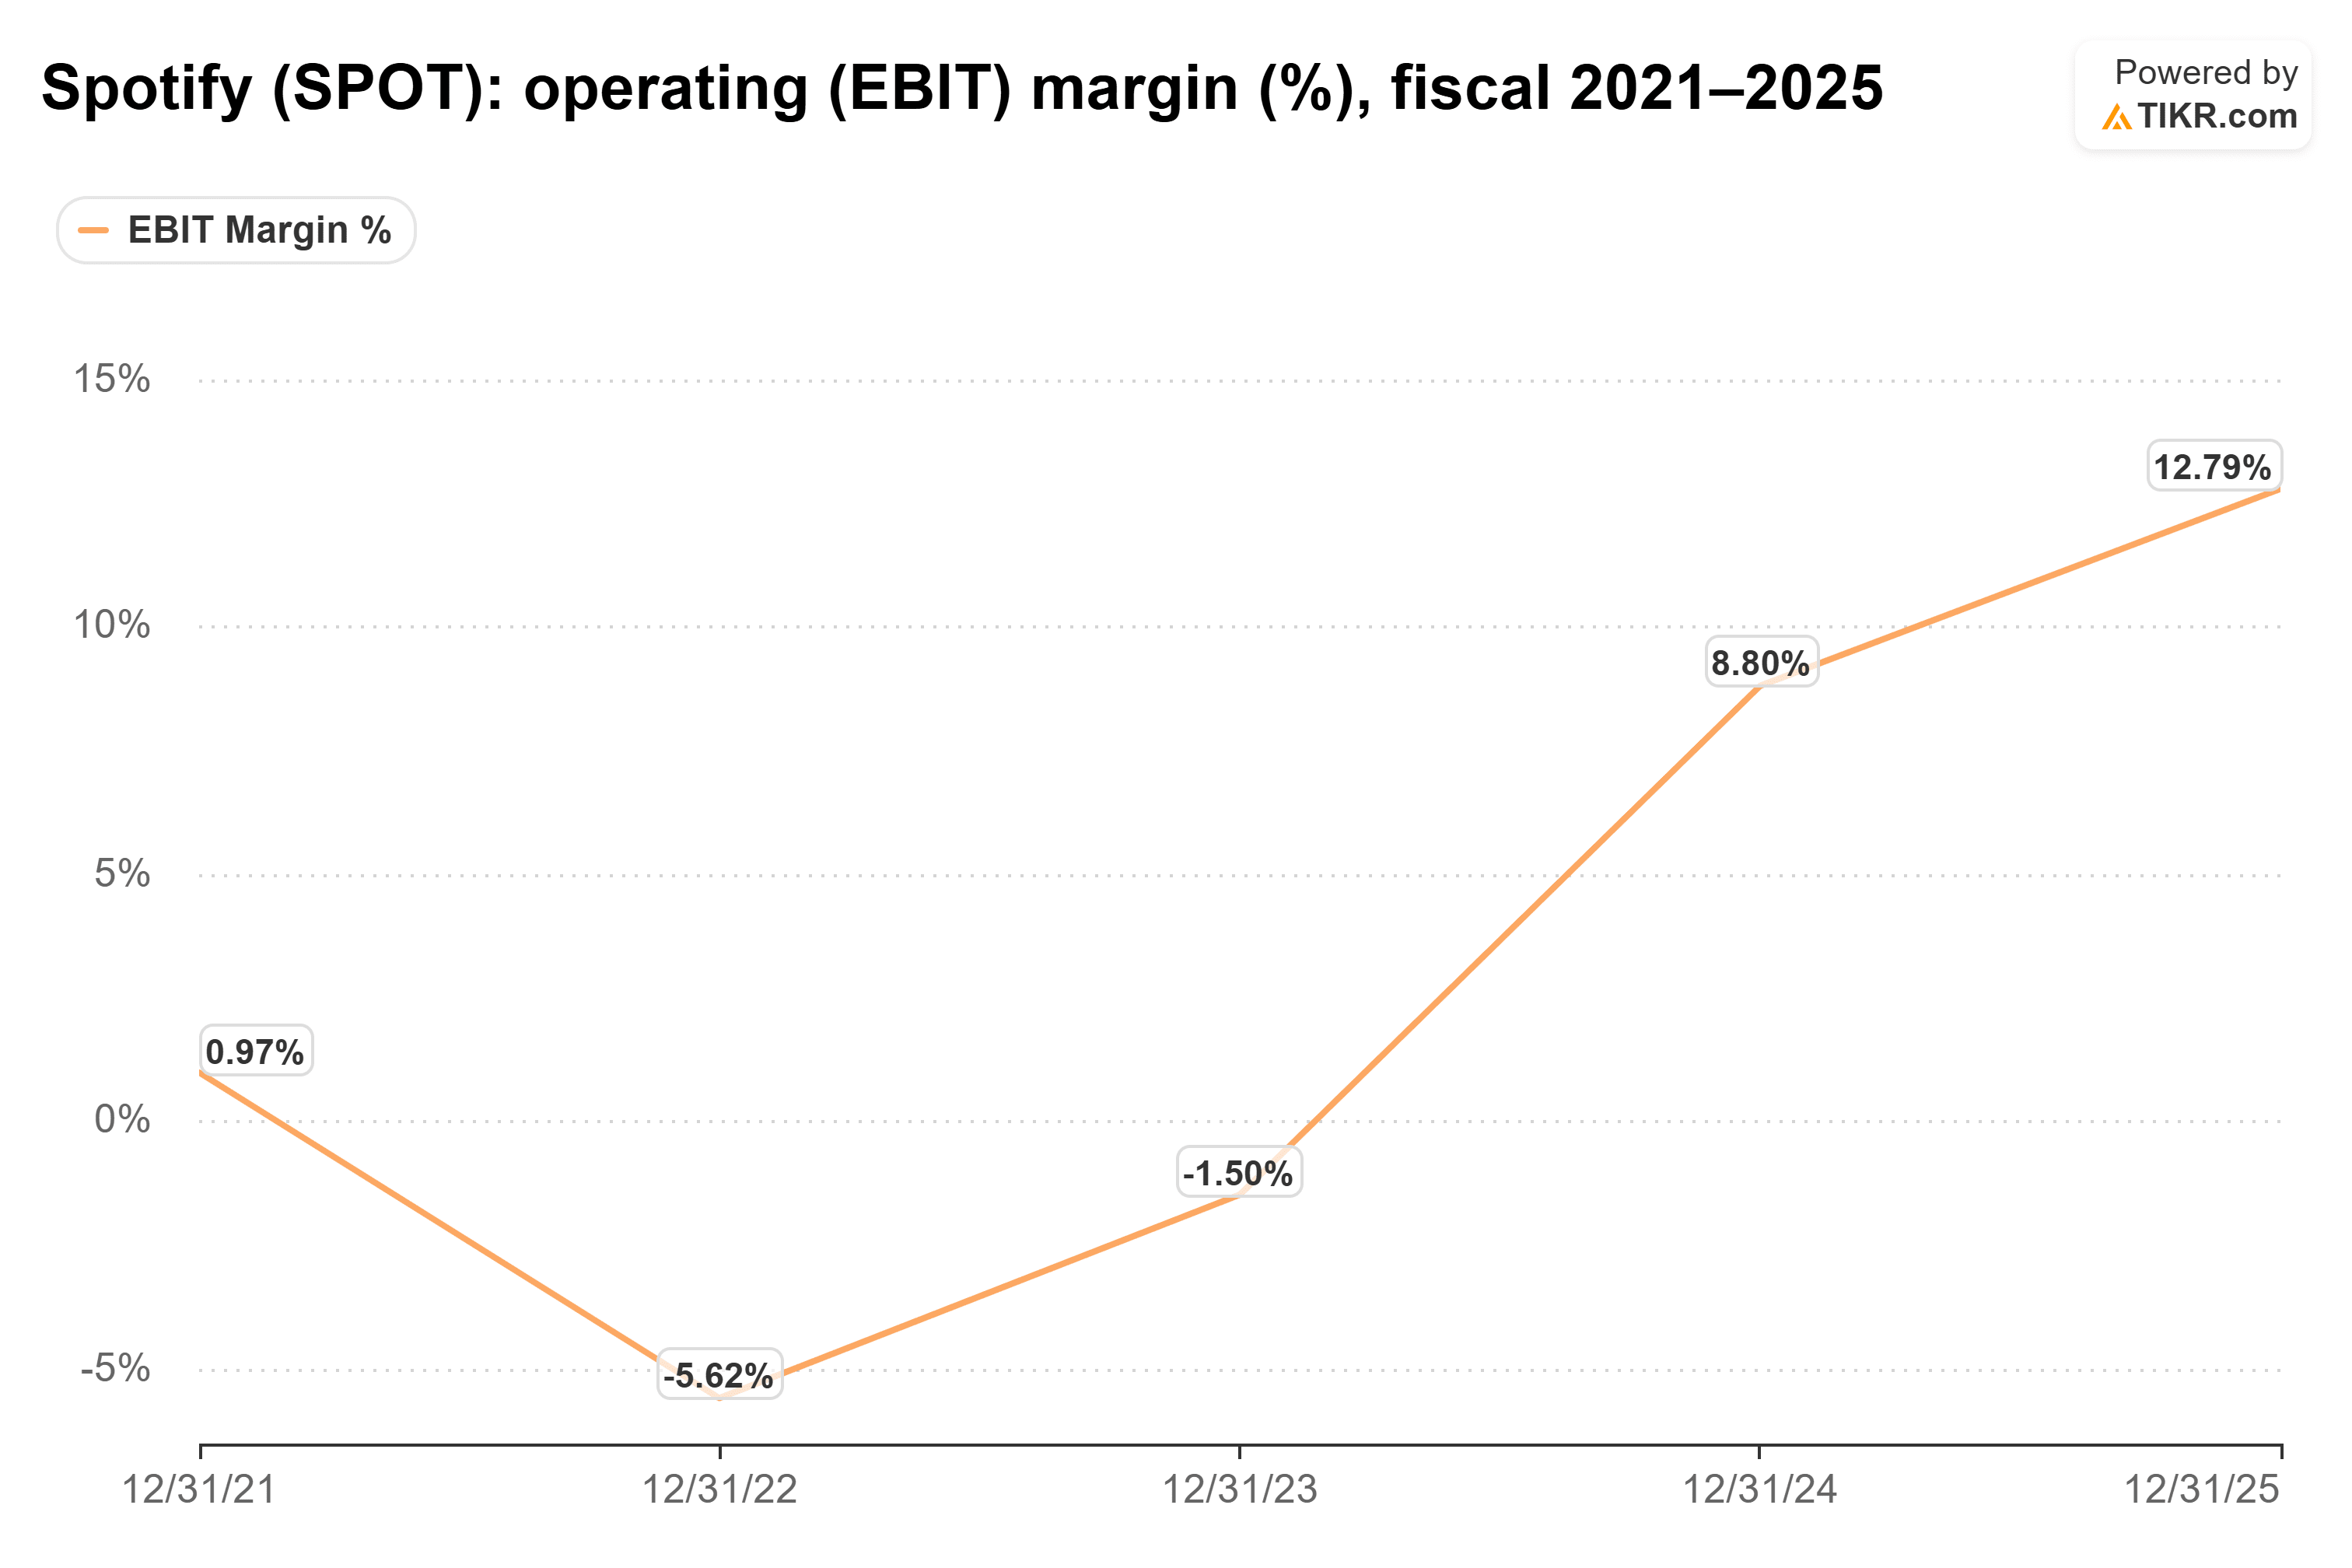
Fue del 13,7% en el segundo trimestre, con 655 millones de euros de ingreso operativo. En los doce meses hasta junio, el flujo de caja libre ascendió a 3.300 millones de euros, frente a los 2.900 millones de euros de 2025.
La vara para el jueves
Spotify dio previsiones de un margen bruto del 32,9% para el tercer trimestre, junto con 670 millones de euros de ingreso operativo sobre unos 5.000 millones de euros de ingresos, lo que da aproximadamente un margen operativo del 13,4%.
Eso es un paso atrás respecto al segundo trimestre. Jefferies lo atribuye a factores estacionales y a un cargo regulatorio que históricamente ha restado entre 30 y 40 puntos básicos al margen, y espera que los inversores busquen alrededor del 33,1%. La perspectiva del cuarto trimestre importa tanto: Jefferies recortó su propio pronóstico de margen bruto del Q4 a aproximadamente el 33,7% desde el 34,3%, ya que 2026 ha sido un año de inversión.
Sin embargo, Spotify no siempre cotiza en función de sus márgenes. En agosto, el margen bruto superó las previsiones y la acción aún cayó un 3,4% después de un resultado decepcionante. Por lo tanto, un recuento de suscriptores por debajo de la guía de 305 millones, o una perspectiva cautelosa para el Q4, podrían pesar más que un buen dato de margen.
Una brecha de valoración, si los márgenes se mantienen
Spotify cotiza a aproximadamente 35 veces las ganancias futuras. Los analistas esperan que las ganancias por acción de 2026 crezcan alrededor de un 16%, un poco más rápido que los ingresos. Cada punto extra de margen impulsa el crecimiento de las ganancias aún más por delante del crecimiento de los ingresos, y eso reduce rápidamente el múltiplo.
La dirección también ha puesto dinero detrás de la acción: Spotify agregó $1.500 millones a su recompra de acciones de cara al informe.
Mi opinión: los márgenes de Spotify han hecho todo lo que deberían hacer los márgenes de una plataforma defendible, y a 35 veces las ganancias futuras, la acción está valorada como si eso estuviera a punto de detenerse. Si el margen del jueves se mantiene en o por encima de las previsiones y la perspectiva del Q4 lo mantiene subiendo, el miedo a la IA es una brecha de valoración, y los $620 de Jefferies parecen razonables.
Por supuesto, los aumentos de precios en EE. UU. y el Reino Unido que Jefferies espera aún no se han anunciado, y son los que mantienen esta historia de márgenes avanzando hacia 2027.
Entonces, ¿cuánto vale realmente la acción de Spotify?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Spotify. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!