


Puntos Clave
- La acción de Snap ha caído un 36% en lo que va del año, ya que una disminución de usuarios en el cuarto trimestre, unas previsiones débiles para el primer trimestre y una creciente presión regulatoria sobre la seguridad de los adolescentes enterraron un retorno al crecimiento de ingresos de dos dígitos.
- Los ingresos del segundo trimestre aumentaron un 19% interanual hasta los 1.600 millones de dólares, con un EBITDA ajustado de 250 millones de dólares.
- Los analistas mantienen 8 recomendaciones de compra, 3 de superar al mercado, 28 de mantener, 2 de bajo rendimiento y 1 de venta, y su precio objetivo medio de 7 dólares se sitúa un 42% por encima del cierre a 5 dólares.
- El modelo de caso medio de TIKR valora la acción de Snap en 8 dólares para diciembre de 2030, lo que implica un rendimiento total del 57%.
Por qué la acción de Snap ha caído un 36% en 2026 a pesar de un negocio más sólido

La acción de Snap (SNAP) ha perdido un 36% desde principios de enero, cerrando a 5 dólares el 28 de septiembre tras terminar 2025 a 8 dólares. La mayor parte de ese daño se produjo en febrero. El negocio ha mejorado desde entonces, pero la acción no.
La caída comenzó con el informe del cuarto trimestre de Snap el 4 de febrero. Los usuarios activos diarios (DAU) globales cayeron a 474 millones desde 477 millones, y los DAU de Norteamérica bajaron a 94 millones debido a que la prohibición australiana para menores de 16 años obligó a eliminar cuentas. La dirección guió entonces los ingresos del primer trimestre entre 1.500 y 1.530 millones de dólares, por debajo del consenso, y la acción se hundió a unos 5 dólares en cuestión de semanas.
Los números operativos han mejorado desde entonces. Los ingresos del segundo trimestre aumentaron un 19% hasta los 1.600 millones de dólares, el EBITDA ajustado subió 208 millones de dólares interanuales hasta los 250 millones de dólares, y el flujo de caja libre de los últimos 12 meses alcanzó los 706 millones de dólares. La publicación del 3 de agosto elevó la acción hacia los 6 dólares, pero perdió la mayor parte de esa ganancia a finales de septiembre.
La regulación explica por qué. El 26 de agosto, Meta acordó pagar hasta 18.000 millones de dólares para resolver las demandas estatales por daños a adolescentes, y 5.000 millones de dólares de esa suma dependen de que Snap, TikTok y YouTube adopten límites diarios de una hora por aplicación y bloqueos nocturnos de 10 p.m. a 7 a.m. El Fiscal General de California, Rob Bonta, dijo que su oficina ya estaba hablando con Snap, y el Gobernador Gavin Newsom firmó una ley el 10 de septiembre que prohíbe a los menores de 16 años los feeds de desplazamiento infinito y la reproducción automática algorítmica.
El CFO Doug Hott señaló esa exposición en la conferencia del segundo trimestre, advirtiendo que el escrutinio relacionado con los jóvenes y varios juicios en EE.UU. programados para más adelante este año "podrían resultar en cambios significativos en nuestros productos y prácticas comerciales, mayores requisitos de cumplimiento y costos legales, mayores pagos por sentencias y acuerdos judiciales e impactos negativos en el crecimiento y la participación de los usuarios". Los DAU de Norteamérica ya bajaron a 92 millones en el segundo trimestre. Así que los inversores están valorando la advertencia de Hott, no el flujo de caja.
La acción de Snap ahora cotiza en función de su techo regulatorio en lugar de su poder de generación de beneficios, y esa brecha es donde reside el potencial alcista.
Los analistas recortan los objetivos de la acción de Snap un 25%, pero aún ven un 42% de potencial alcista
La acción de Snap tiene 8 recomendaciones de compra, 3 de superar al mercado, 28 de mantener, 2 de bajo rendimiento y 1 de venta, y el precio objetivo medio de 7 dólares se sitúa un 42% por encima del cierre a 5 dólares. Por separado, 35 analistas publican un precio objetivo.
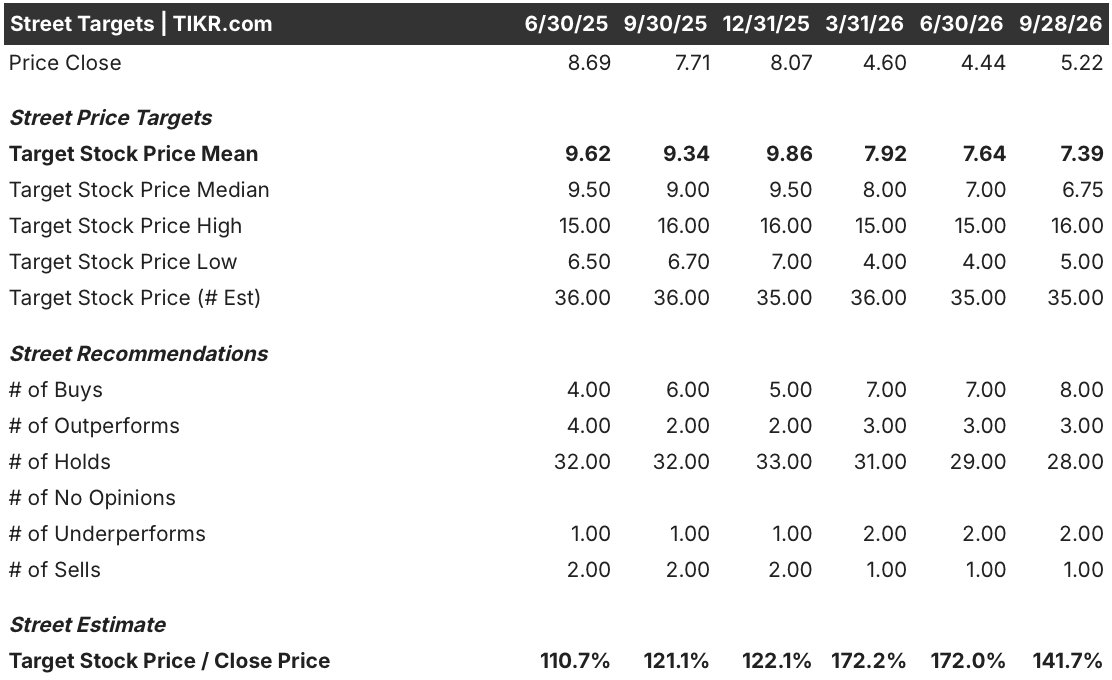
La media ha bajado desde los 10 dólares a finales de 2025, un recorte del 25% que aún está por detrás de la caída del 36% de la acción. Las recomendaciones de mantener se redujeron de 33 a 28 en el mismo período, mientras que las de compra aumentaron de 5 a 8, por lo que los analistas están valorando el riesgo regulatorio y al mismo tiempo se están entusiasmando con la recuperación.
TIKR valora la acción de Snap en 8 dólares, una ganancia del 57% para 2030
El modelo de caso medio de TIKR valora Snap en 8 dólares para diciembre de 2030, lo que implica un rendimiento total del 57% desde el precio actual de 5 dólares, o un 11% anualizado durante 4,3 años.

Ese ritmo anualizado supera los rendimientos típicos de un solo dígito alto de las acciones de internet de gran capitalización, una prima que refleja la exposición legal abierta de Snap.
El modelo se sitúa por encima de la media de Wall Street de 7 dólares porque la venta masiva de febrero valoró las pérdidas de usuarios que el segundo trimestre revirtió, con los DAU globales subiendo a 493 millones y el flujo de caja libre financiando ahora las recompras de acciones. Las normas de seguridad para adolescentes costarán a Snap algo de participación, pero una acción a 5 dólares ya descuenta más de ese daño del que muestra el flujo de caja.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!


