Puntos clave
- Michael Burry comparó a Oracle con WorldCom durante el fin de semana, diciendo que la estrategia de IA intensiva en capital de Oracle está canibalizando su flujo de caja y márgenes, abiertamente y sin fraude.
- Los mercados de crédito están empezando a valorar a Oracle como un riesgo real: Sus bonos están rindiendo más del 8%.
- Una rebaja a grado especulativo (junk) podría sacar aproximadamente $120 mil millones de los bonos de Oracle de los índices de grado de inversión.
Michael Burry (famoso por The Big Short) pasó el fin de semana comparando Oracle (ORCL) con uno de los colapsos corporativos más infames de la historia.
Comenzó cuando un usuario de X, @castlewoodcb, respondió a Burry diciendo que Oracle "tiene niveles extensos de deuda, mucha de la cual no aparece en su balance".
¿La respuesta de Burry el domingo?
"Sí, Oracle adquirió Cerner, WorldCom adquirió MCI. Oracle está permitiendo que una estrategia intensiva en capital canibalice su flujo de caja y márgenes, muy parecido a lo que hizo WorldCom. Oracle no está cometiendo fraude. Lo está haciendo a la vista de todos y la gente no lo está analizando correctamente".
A la vista de todos. Esa es la parte que debería hacer que los accionistas de Oracle se pongan alerta.
(Para los más jóvenes: WorldCom fue el gigante de las telecomunicaciones que colapsó en 2002 en medio de un enorme escándalo contable. Burry explícitamente no está acusando a Oracle de eso. Su acusación es que el gasto en sí mismo se está comiendo el negocio).
El mercado de bonos ya está preocupado
Burry no está solo aquí. El mercado de crédito parece estar de acuerdo con él.
Los bonos a largo plazo de Oracle ahora rinden más del 8%, y sus swaps de incumplimiento crediticio a cinco años se han disparado a más de 220 puntos básicos, desde alrededor de 30 hace un año.
Eso es más de 7 veces el precio en un año(!).
Scott Galloway hizo el mismo punto en el episodio del lunes de su podcast Prof G Markets. El aviso de fuerza mayor de Oracle se apoya en lo que esencialmente es una cláusula de "acto de Dios", y como dijo Galloway, "lo que realmente están diciendo es que el Dios son los mercados de crédito".
Su veredicto: "Esto no es un evento existencial. Esto es el mercado diciendo, te has pasado de la raya".
Oracle todavía tiene grado de inversión por ahora, pero una rebaja a grado especulativo (junk) podría forzar a miles de millones de dólares de sus bonos a salir de los índices de grado de inversión. (Muchos fondos de bonos solo pueden mantener deuda de grado de inversión, por lo que una rebaja puede significar ventas forzadas).
Y Burry tuvo un recordatorio para cualquiera que piense que eso no puede pasar rápido: "En 2002, WorldCom pasó de grado de inversión a la bancarrota de la noche a la mañana".
Todo está en los informes
El punto de Burry es que no necesitas ir a la caza de un escándalo. Solo mira el gasto…
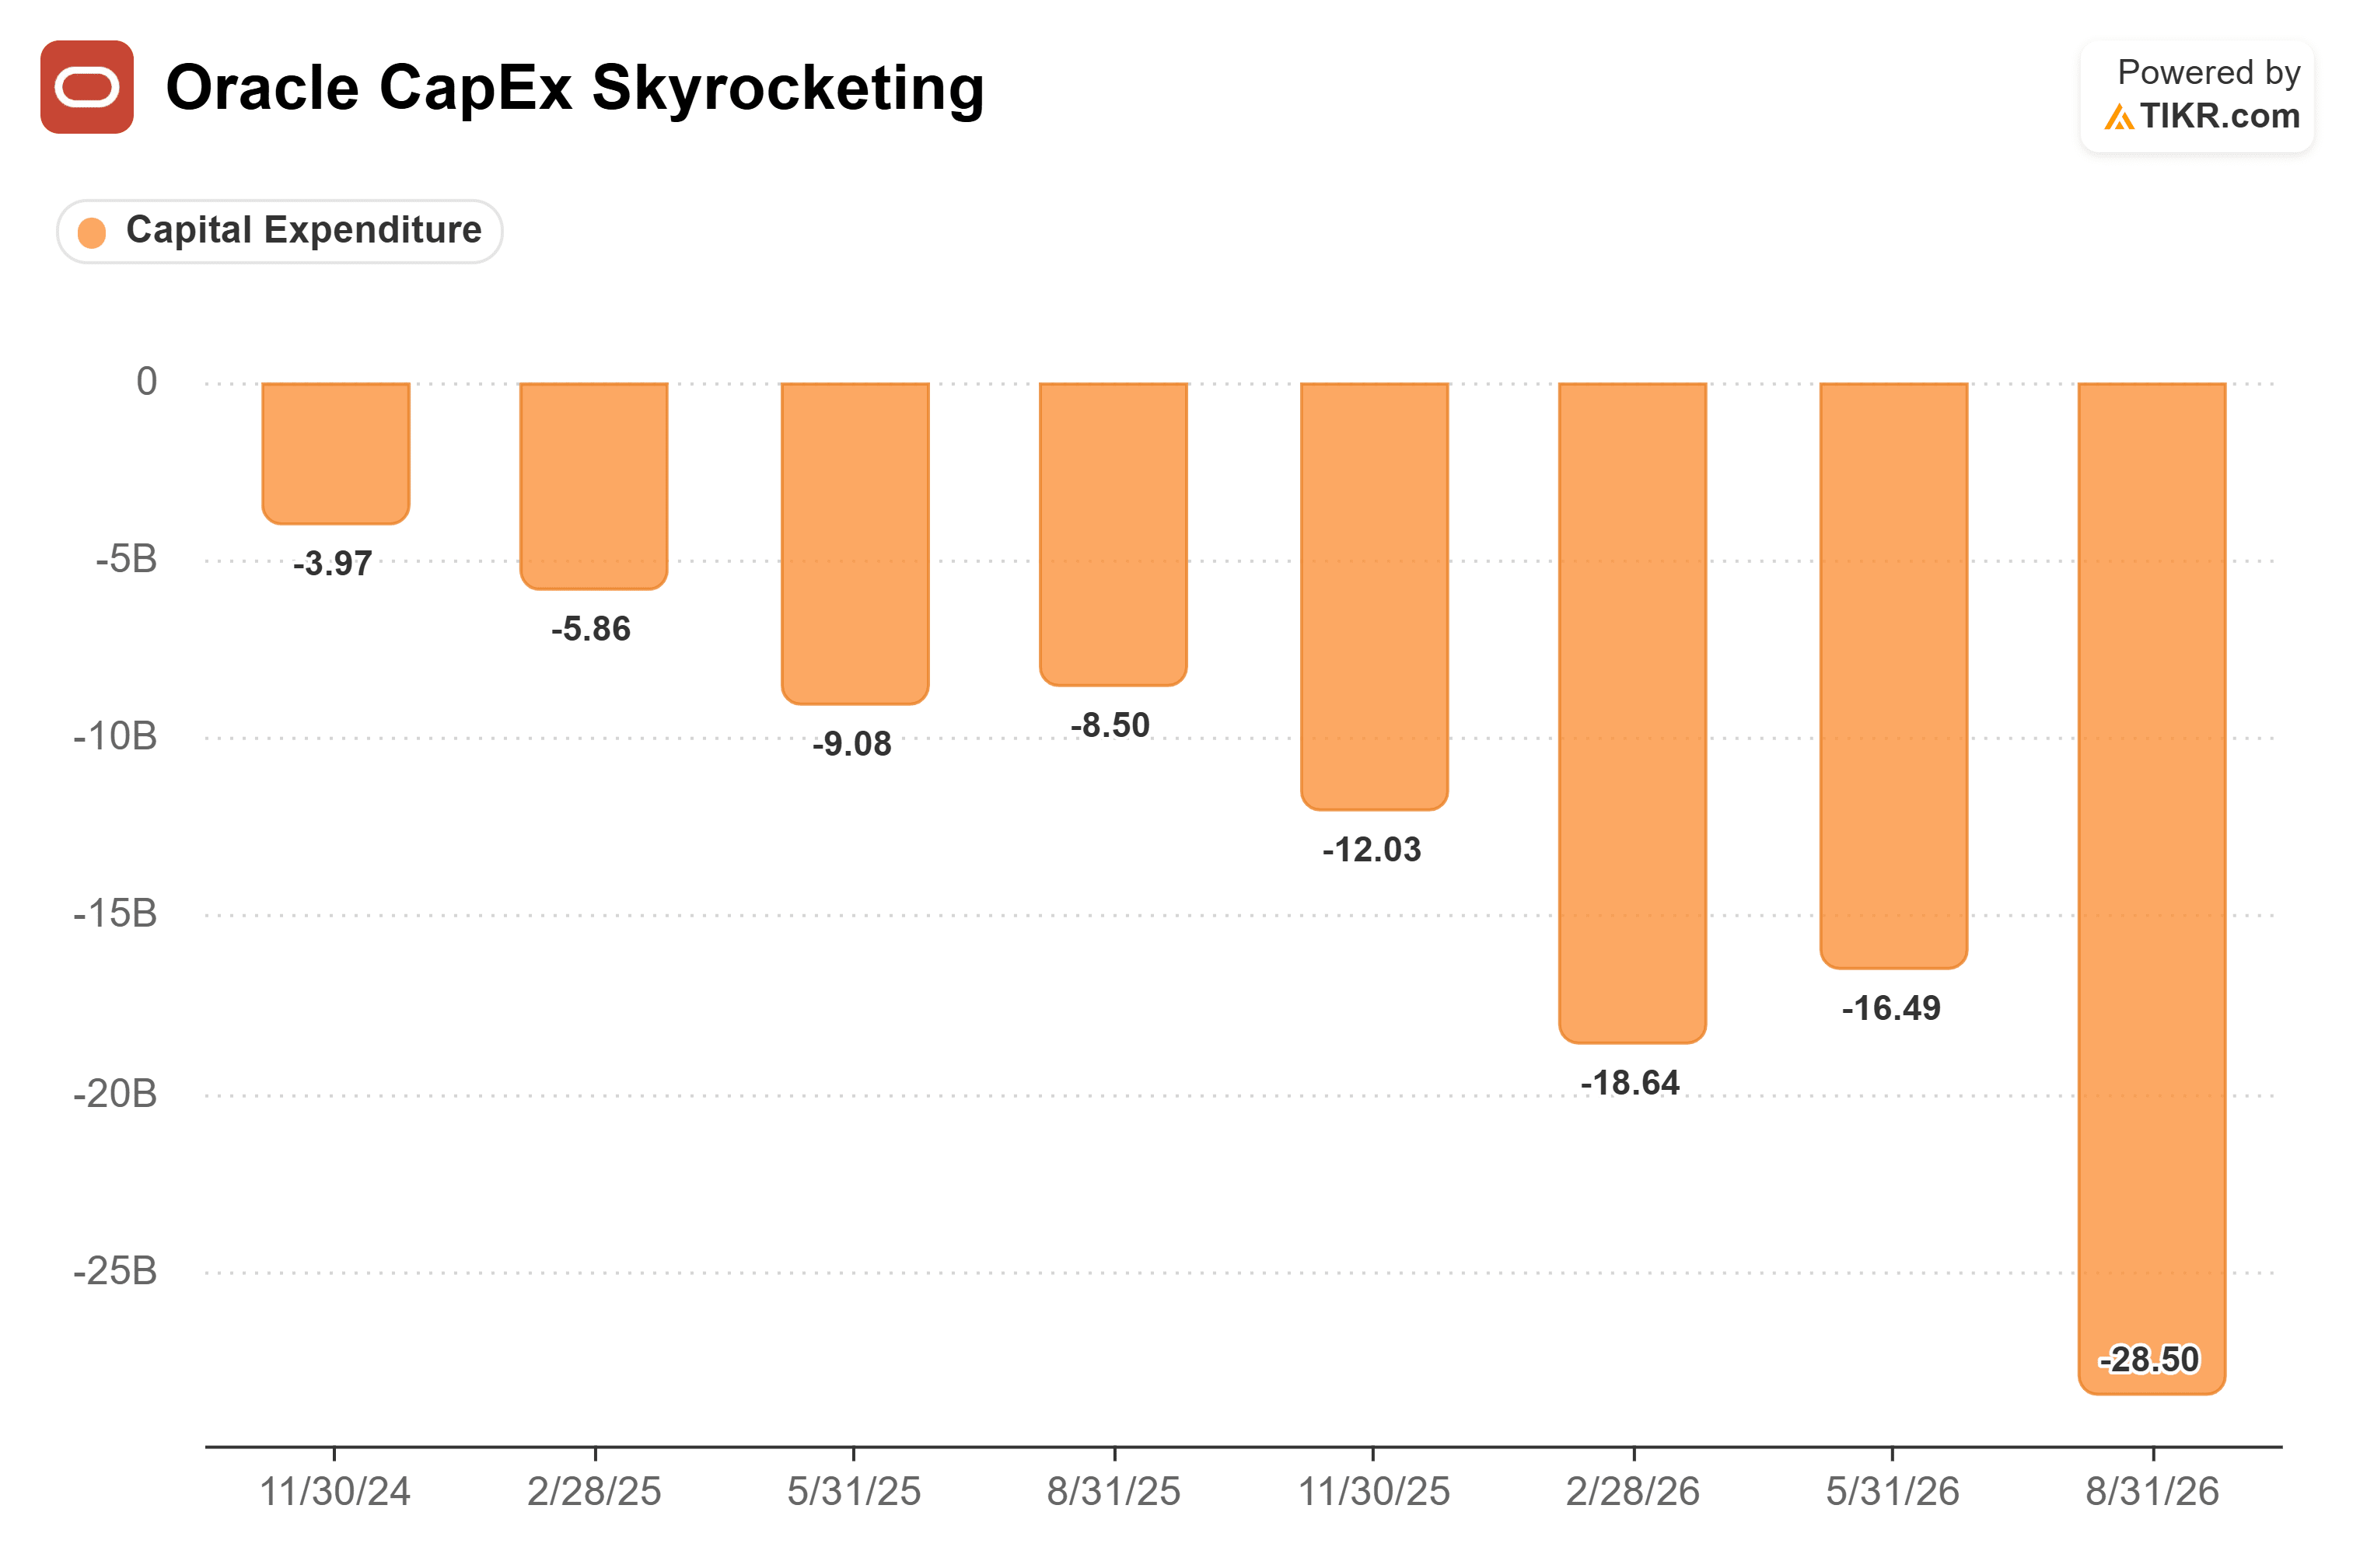
…y cómo Oracle lo ha pagado, con una mezcla de deuda y arrendamientos de capital:
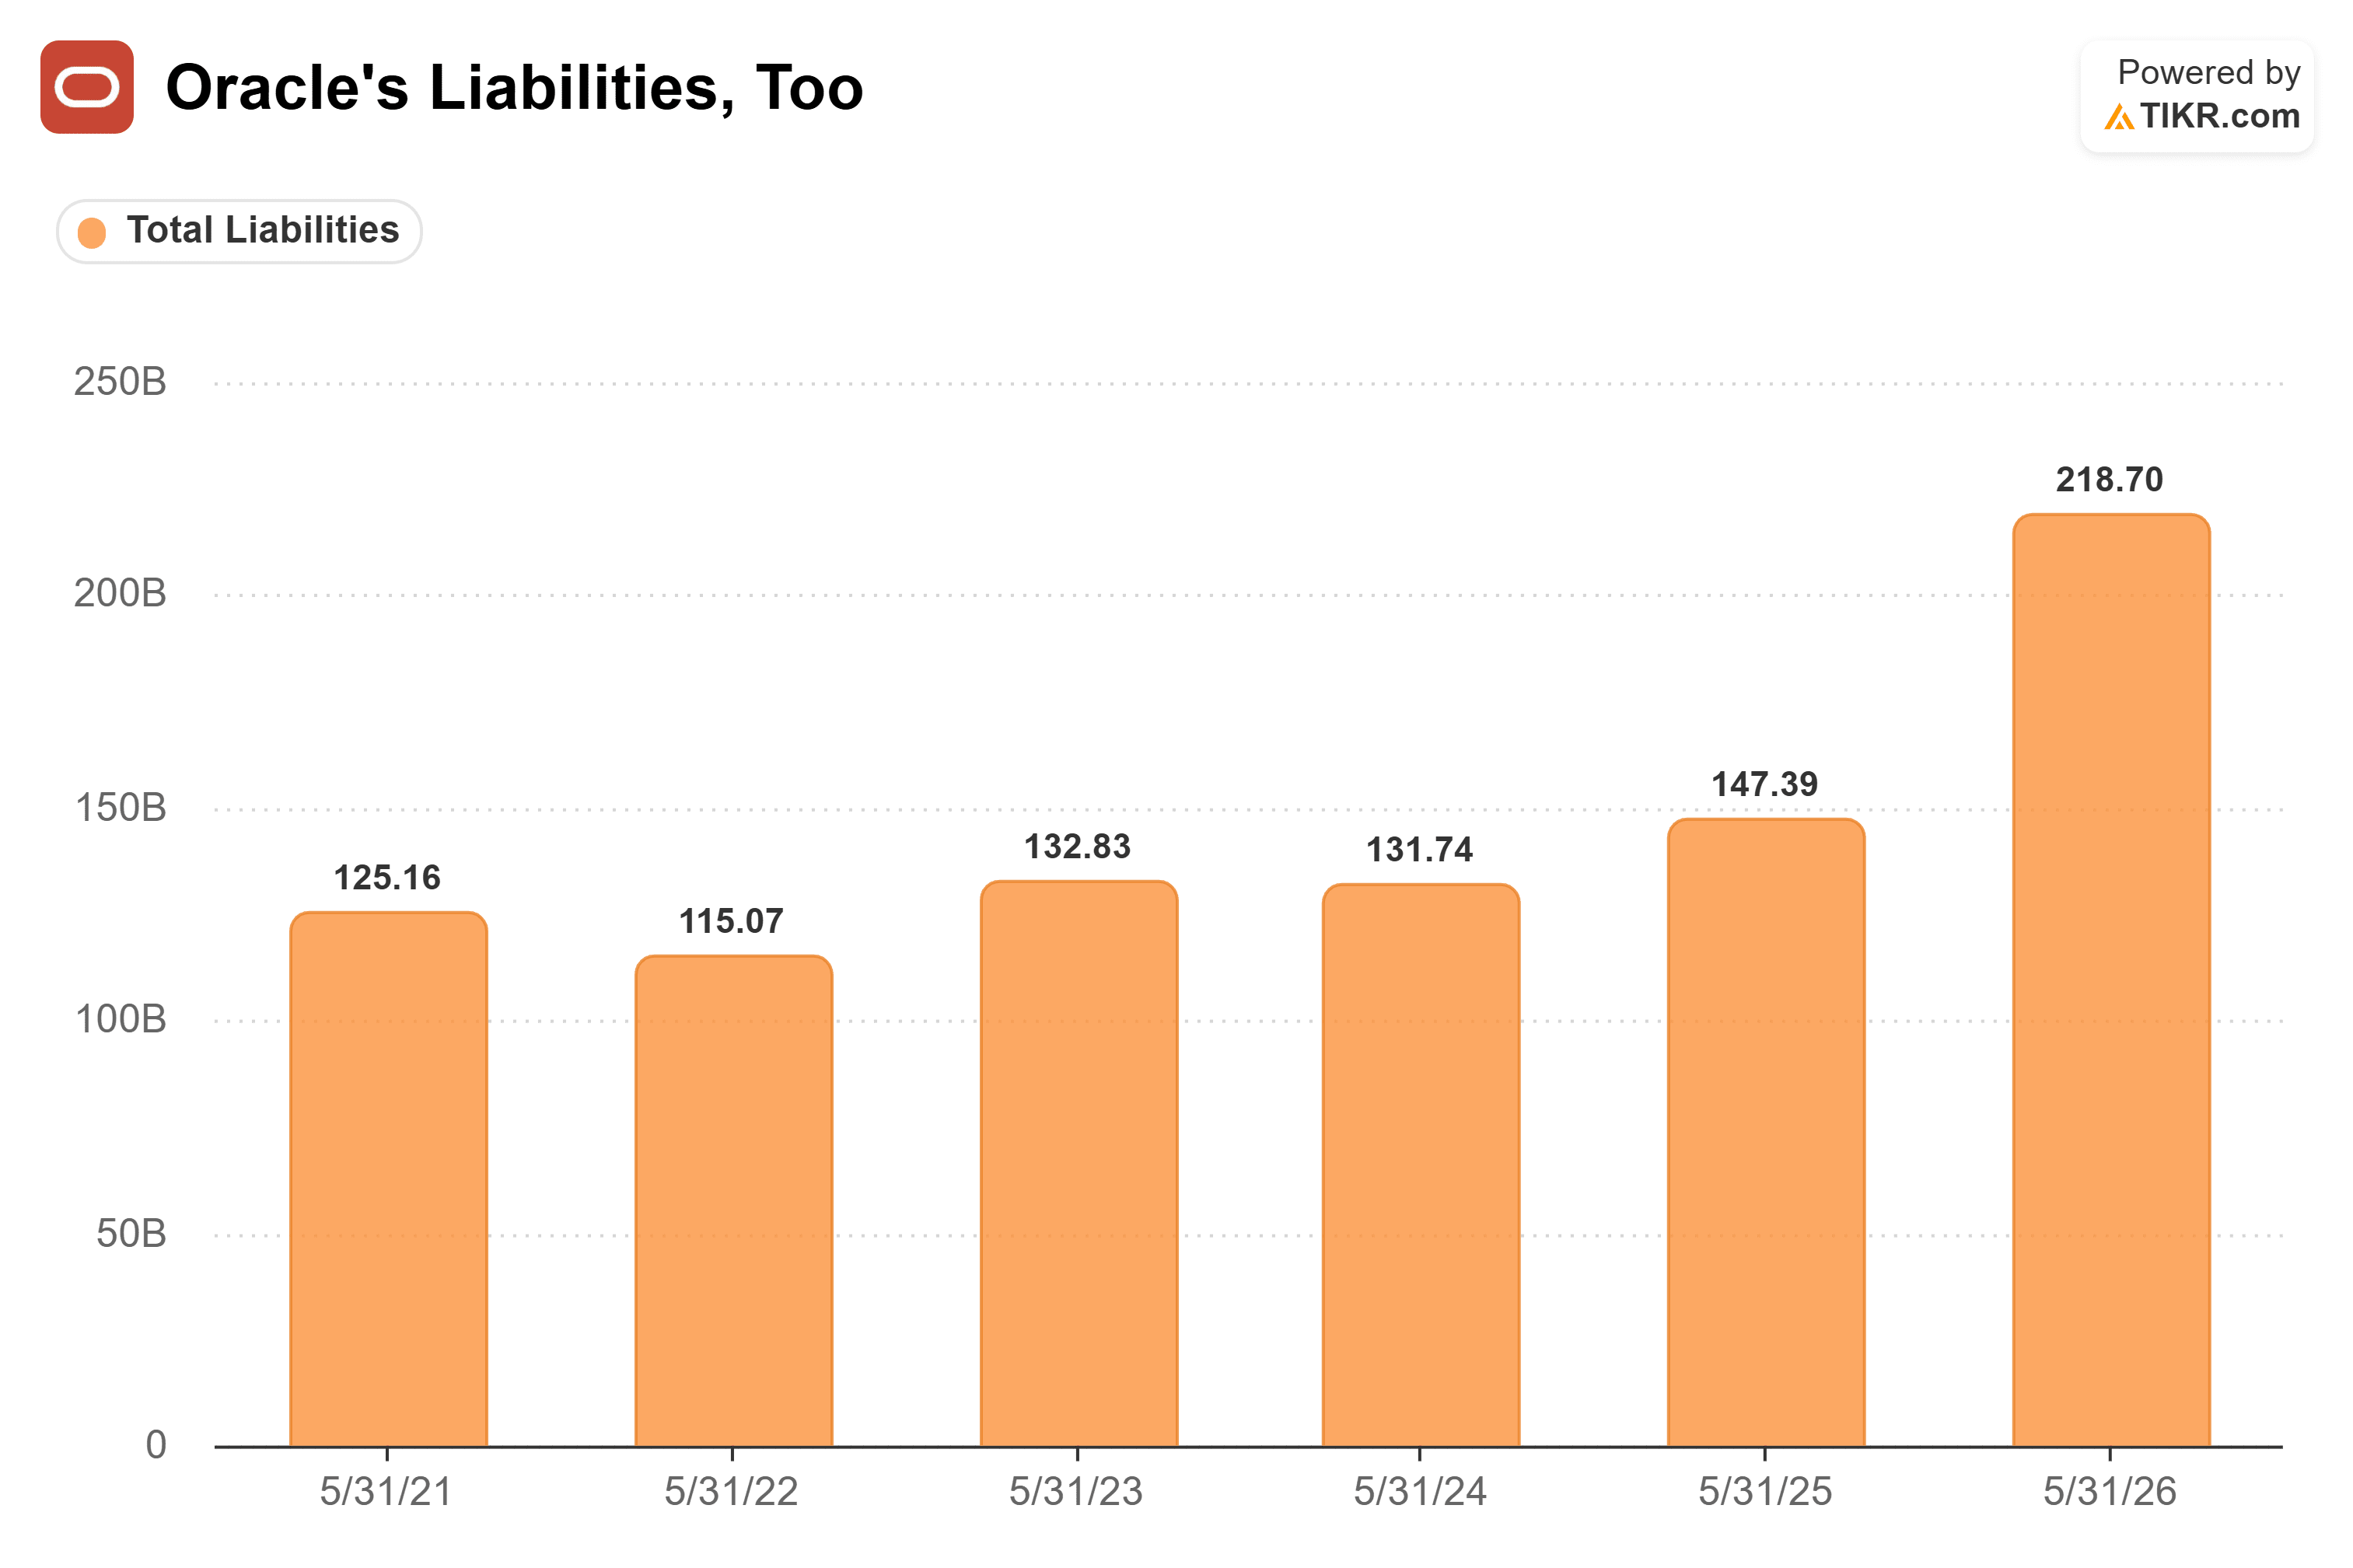
Eso es mucho apalancamiento.
Pero, ¿no es Oracle barata?
Aquí está la objeción obvia, y es justa:
A diferencia de WorldCom, los clientes de Oracle pagan por adelantado por capacidad que escasea. Y la acción cotiza a aproximadamente 16 veces las ganancias futuras, con ingresos y ganancias creciendo a buen ritmo. Eso no suena como una empresa en problemas.
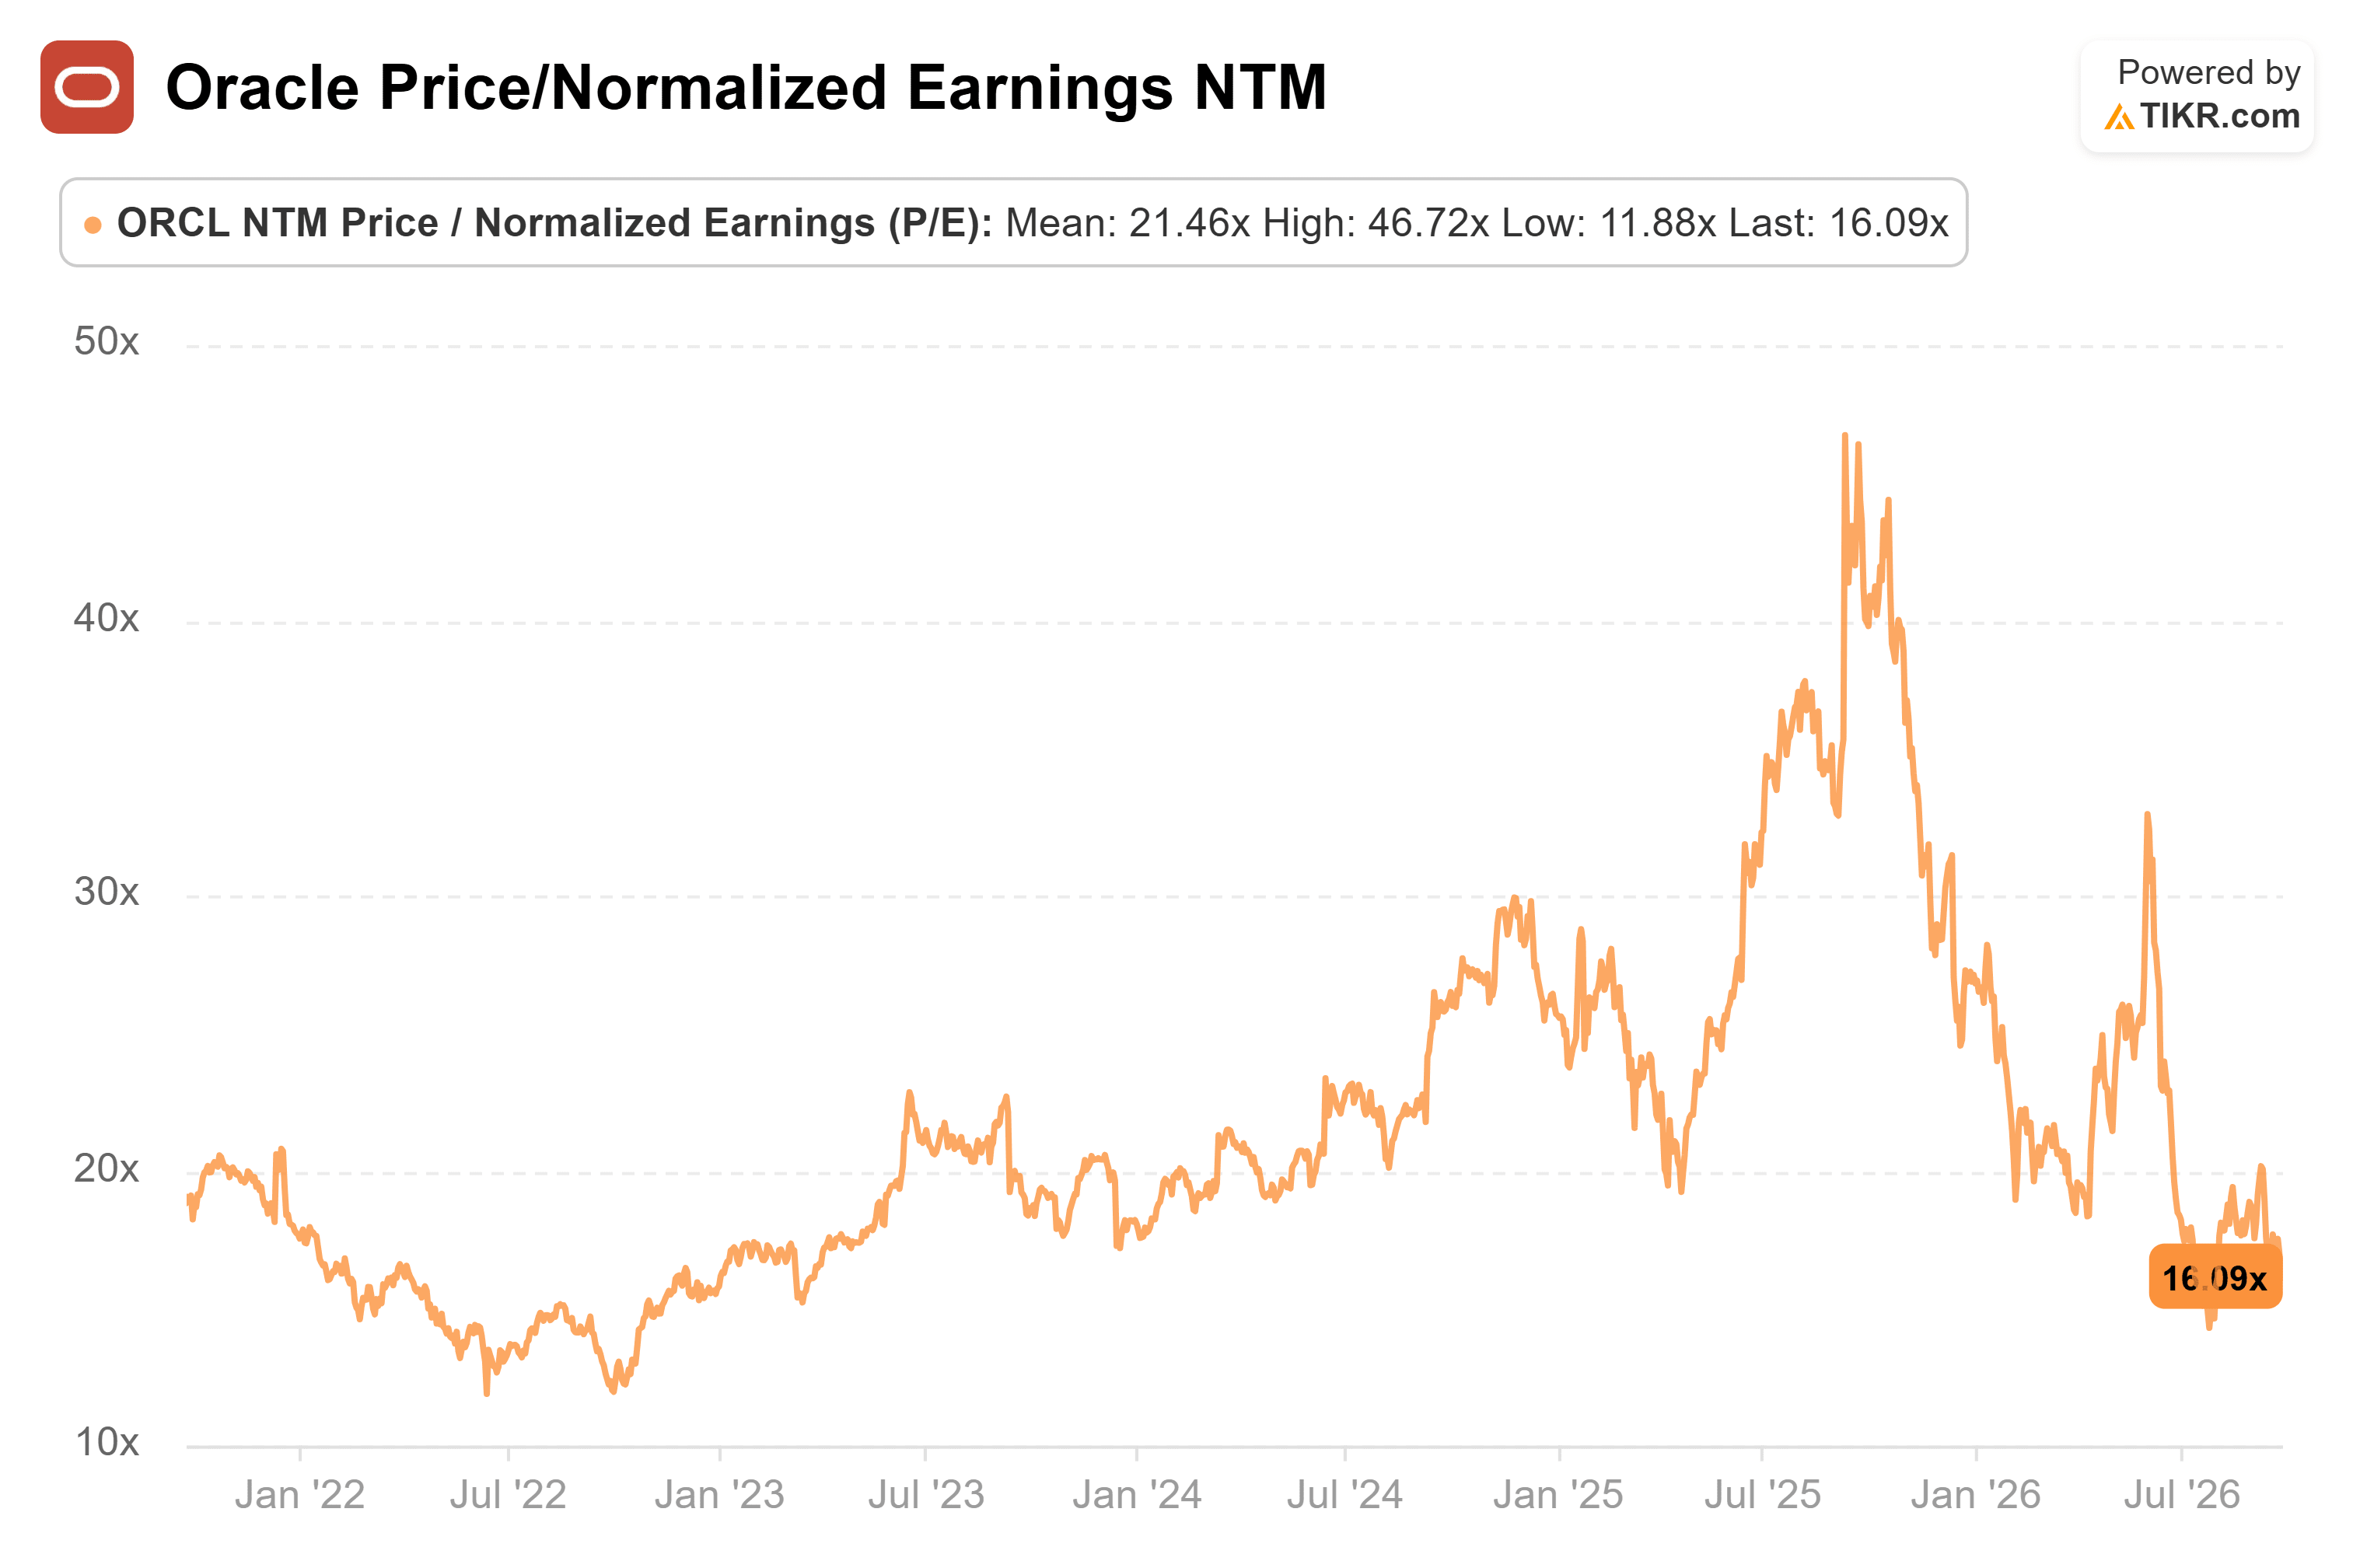
Por supuesto, en su núcleo, el problema aquí es realmente más sobre el momento que sobre cualquier otra cosa. Galloway señaló la expansión de la burbuja punto com. El dinero se amontonó en empresas de fibra como Global Crossing, y esas empresas quebraron o perdieron el 90% de su valor, aunque internet resultó estar bien. "Simplemente fue temprano".
No soy muy bueno prediciendo el futuro – creo que cualquiera que afirme "saber" cómo irán las cosas está profundamente equivocado.
Pero en cuanto a mí, estoy viendo muchos riesgos empezando a acumularse. Cada vez que el mercado de bonos se pone nervioso, tomo nota – porque esa es mucha gente inteligente que generalmente no quiero en el otro lado de una operación que estoy haciendo. Así que, personalmente, me mantengo alejado de esta.
Por supuesto, ¡la prima de riesgo es lo que te pagan por tomar decisiones difíciles! Simplemente no estoy seguro de que esta esté correctamente valorada.
Entonces, ¿cuánto vale realmente la acción de Oracle?
Eso depende mucho de si confías en el mercado de valores o en el mercado de bonos en este momento. (Para el caso alcista, consulta este análisis reciente de TIKR).
Personalmente, prefiero usar la herramienta de modelado propietaria de TIKR.com, que requiere solo tres entradas, para obtener un modelo financiero completo de lo que la acción podría valer en tres años.
Es simple, directa y robusta – usando datos de calidad institucional… y también es gratuita.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!