Puntos Clave
- Microsoft redujo su guía de capex para el año calendario 2026 de aproximadamente $190 mil millones a aproximadamente $175 mil millones en julio, pero la dirección dijo que las expectativas de gasto no han cambiado y la caída se debe a cómo se contabilizan los futuros arrendamientos de centros de datos.
- El capex se disparó aproximadamente un 80% a $115.95 mil millones en el año fiscal 2026 mientras que el efectivo de operaciones aumentó aproximadamente un 34% a $182.94 mil millones, por lo que el flujo de caja libre calculado cayó de $71.61 mil millones a $66.99 mil millones.
- La relación Capitalización de Mercado / Flujo de Caja Libre de Microsoft para los próximos doce meses (NTM) se sitúa en 116.92x frente a un promedio de 42.44x, a pesar de que la acción solo ha subido aproximadamente un 7% este año.
La guía de capex de Microsoft cayó unos $15 mil millones sin recortar ni un dólar de gasto. Sigue el flujo de caja de Microsoft en TIKR gratis →
El Recorte de $15 Mil Millones en el Capex de Microsoft Trasladó el Gasto en Lugar de Reducirlo
En la conferencia de resultados del Q4 2026, Amy Hood dedicó un breve espacio a lo que sonaba como una cuestión contable de mantenimiento. A partir del año fiscal 2027, Microsoft extendería la vida útil estimada de sus centros de datos y edificios de oficinas de 15 a 25 años.
La consecuencia llegó unas frases después. Más arrendamientos futuros de centros de datos se tratarán como arrendamientos operativos en lugar de arrendamientos financieros, y Microsoft incluye los arrendamientos financieros en los gastos de capital (capex) pero no los arrendamientos operativos. "Fuera de este impacto en la vida útil, nuestras expectativas de inversión en capex para el año calendario 2026 permanecen sin cambios", dijo Hood. La guía bajó de aproximadamente $190 mil millones en abril a aproximadamente $175 mil millones. El gasto no lo hizo.
El costo tiene que aterrizar en algún lado, y los pagos de arrendamientos operativos pasan por el flujo de caja de operaciones. La propia Hood lo señaló al describir el Q4, donde el efectivo de operaciones aumentó un 30% a $55.4 mil millones, "parcialmente compensado por un aumento en los pagos de arrendamientos operativos". El flujo de caja libre cayó un 23% a $19.6 mil millones.

El patrón del año completo es más marcado. El capex pasó de $44.48 mil millones en el año fiscal 2024 a $115.95 mil millones en el año fiscal 2026, y su participación en el flujo de caja de operaciones aumentó del 38% al 63%. El flujo de caja libre calculado cayó de $74.07 mil millones a $66.99 mil millones en ese período, incluso cuando el flujo de caja de operaciones aumentó de $118.55 mil millones a $182.94 mil millones. La depreciación y amortización, en $39.00 mil millones, ha crecido mucho más lentamente que el gasto detrás de ella, y vidas útiles más largas estirarán aún más esa brecha.
La dirección calificó el beneficio para el ingreso operativo del año fiscal 2027 como mínimo. El efecto mayor está en cómo se lee el capex.
El capex de Microsoft aumentó aproximadamente un 80% en el año fiscal 2026 mientras que el flujo de caja libre cayó. Compara el capex y el flujo de caja de operaciones de Microsoft en TIKR gratis →
El Múltiplo del Flujo de Caja Libre de Microsoft Ahora Sostiene la Apuesta
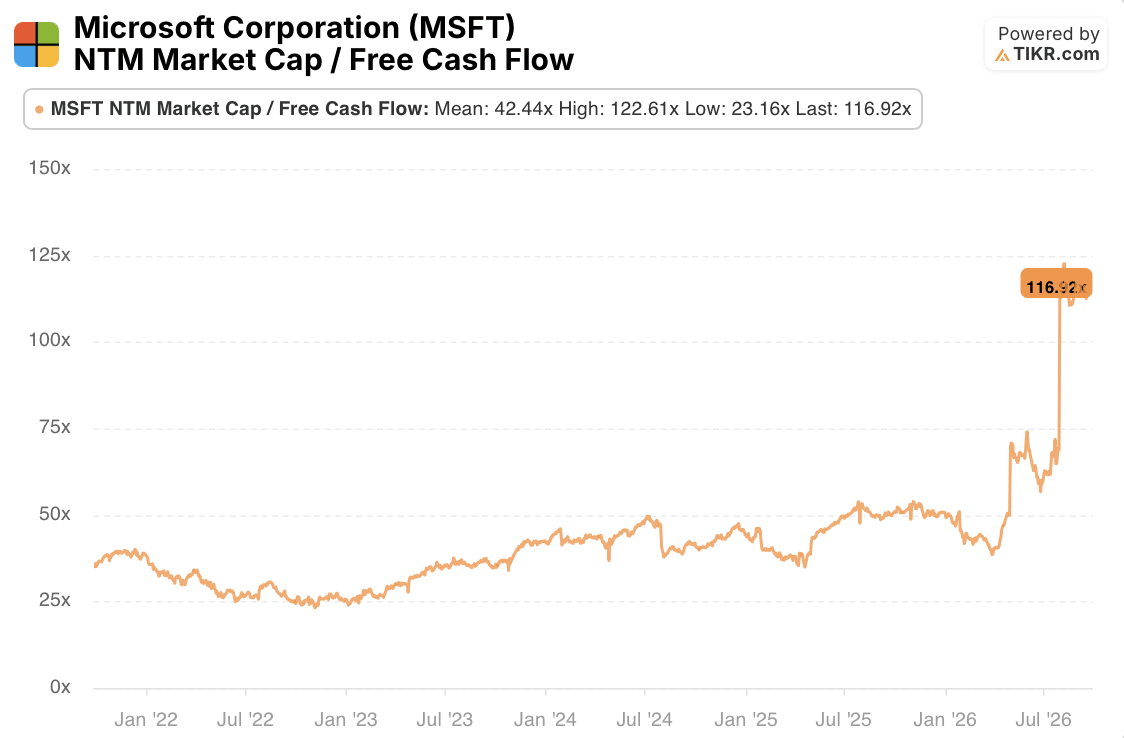
El mercado se ha dado cuenta. La relación Capitalización de Mercado / Flujo de Caja Libre para los próximos doce meses (NTM) de TIKR para Microsoft se sitúa en 116.92x, frente a una media de 42.44x, un mínimo de 23.16x y un máximo de 122.61x.
La acción no se duplicó para llegar allí. Reuters la situó con un aumento aproximado del 7% año a la fecha a fines de septiembre, por lo que el salto parece ser el denominador reduciéndose, lo que significa que las expectativas de flujo de caja libre a futuro están cayendo. Esa es una inferencia, ya que el gráfico muestra el múltiplo y no las estimaciones detrás de él.
La demanda no es la preocupación. Azure creció un 43% y se guía a un crecimiento de aproximadamente un 45% el próximo trimestre, la obligación de desempeño restante comercial alcanzó los $678 mil millones, y Hood dijo en la misma llamada que "la demanda de los clientes continúa superando la capacidad disponible". La pregunta abierta es cuánto efectivo consume esa capacidad en el camino. El propio lenguaje de la dirección es modesto: espera "mantenerse con flujo de caja libre positivo" en el año fiscal 2027, con el capex creciendo y el gasto del Q1 "superior a $50 mil millones".
La evidencia respalda un juicio estrecho. El crecimiento de Microsoft es real, pero la guía más baja embellece el panorama de efectivo, y a 116.92x el mercado está pagando por una recuperación del flujo de caja libre que la dirección solo ha prometido que se mantendrá por encima de cero. El riesgo principal es una repetición del año fiscal 2026, cuando el capex creció aproximadamente un 80% frente a aproximadamente un 34% para el flujo de caja de operaciones, y las estimaciones de flujo de caja libre a futuro siguen deslizándose.
El informe del primer trimestre fiscal es la próxima prueba, y el primero en llevar el nuevo tratamiento de arrendamientos. Un flujo de caja libre por encima de los $19.6 mil millones del Q4 sugeriría que la presión se está estabilizando. Por debajo sugeriría que los pagos de arrendamientos y un capex más pesado están absorbiendo el efectivo de operaciones más rápido de lo que crece. El Q4 es un punto de referencia, no un objetivo de la empresa.
El informe del Q1 de Microsoft mostrará cómo los arrendamientos y el capex impactan el flujo de caja libre. Monitorea el flujo de caja trimestral de Microsoft en TIKR gratis →
Descargo de Responsabilidad:
Por favor, tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!