


Puntos Clave
- Barclays mejoró la calificación de Tesla a Sobreponderado el lunes, elevó su precio objetivo a $450 desde $370, y señaló que una fusión con SpaceX es una parte clave del caso alcista.
- Scott Galloway argumenta que la fusión sería un rescate en el que los accionistas de Tesla ganan y los de SpaceX pagan.
- Las ganancias normalizadas por acción de Tesla cayeron de $3.12 en 2023 a $1.66 en 2025, mientras que su P/E forward se sitúa muy por encima de su promedio de tres años.
- El acuerdo solo favorecería a los accionistas de SpaceX si Robotaxi y Optimus comienzan a generar ganancias, y los primeros términos de la fusión mostrarán cuánto ceden los accionistas de SpaceX.
Las acciones de Tesla (TSLA) subieron [6%] el lunes después de que Barclays mejorara la calificación de la acción debido a un acuerdo que aún no se ha concretado: una fusión con SpaceX (SPCX).
Elon Musk dijo en la llamada de resultados de SpaceX la semana pasada que ambas compañías han formado comités especiales para discutir una fusión. El analista de Barclays, Dan Levy, ahora trata el acuerdo como efectivamente cerrado y lo llamó "una parte clave del caso alcista de Tesla". Cambió la calificación de Tesla a Sobreponderado desde Ponderación Igual, elevó su precio objetivo a $450 desde $370, y espera "alguna prima para la acción de TSLA" cuando lleguen los términos.
En el episodio del lunes de Prof G Markets, el presentador Scott Galloway vio el acuerdo de manera diferente. Como él lo expresó, "en este momento, Tesla es el paciente y SpaceX es el donante de órganos".
Él cree que los accionistas de Tesla son los ganadores. Intercambiarían acciones de una compañía automotriz en contracción por una participación en Starlink e IA, y los accionistas de SpaceX pagarían por ello.
Duro. Pero los números en su mayoría lo respaldan.
TIKR sigue a 44 analistas sobre Tesla. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Tesla, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversionistas usan TIKR para investigar acciones como esta. Ver las Calificaciones de los Analistas de Tesla
El negocio automotriz no está sosteniendo la acción
Las ganancias normalizadas por acción de Tesla casi se han reducido a la mitad en dos años, y los analistas no esperan que vuelvan a superar el nivel de 2023 hasta 2028.
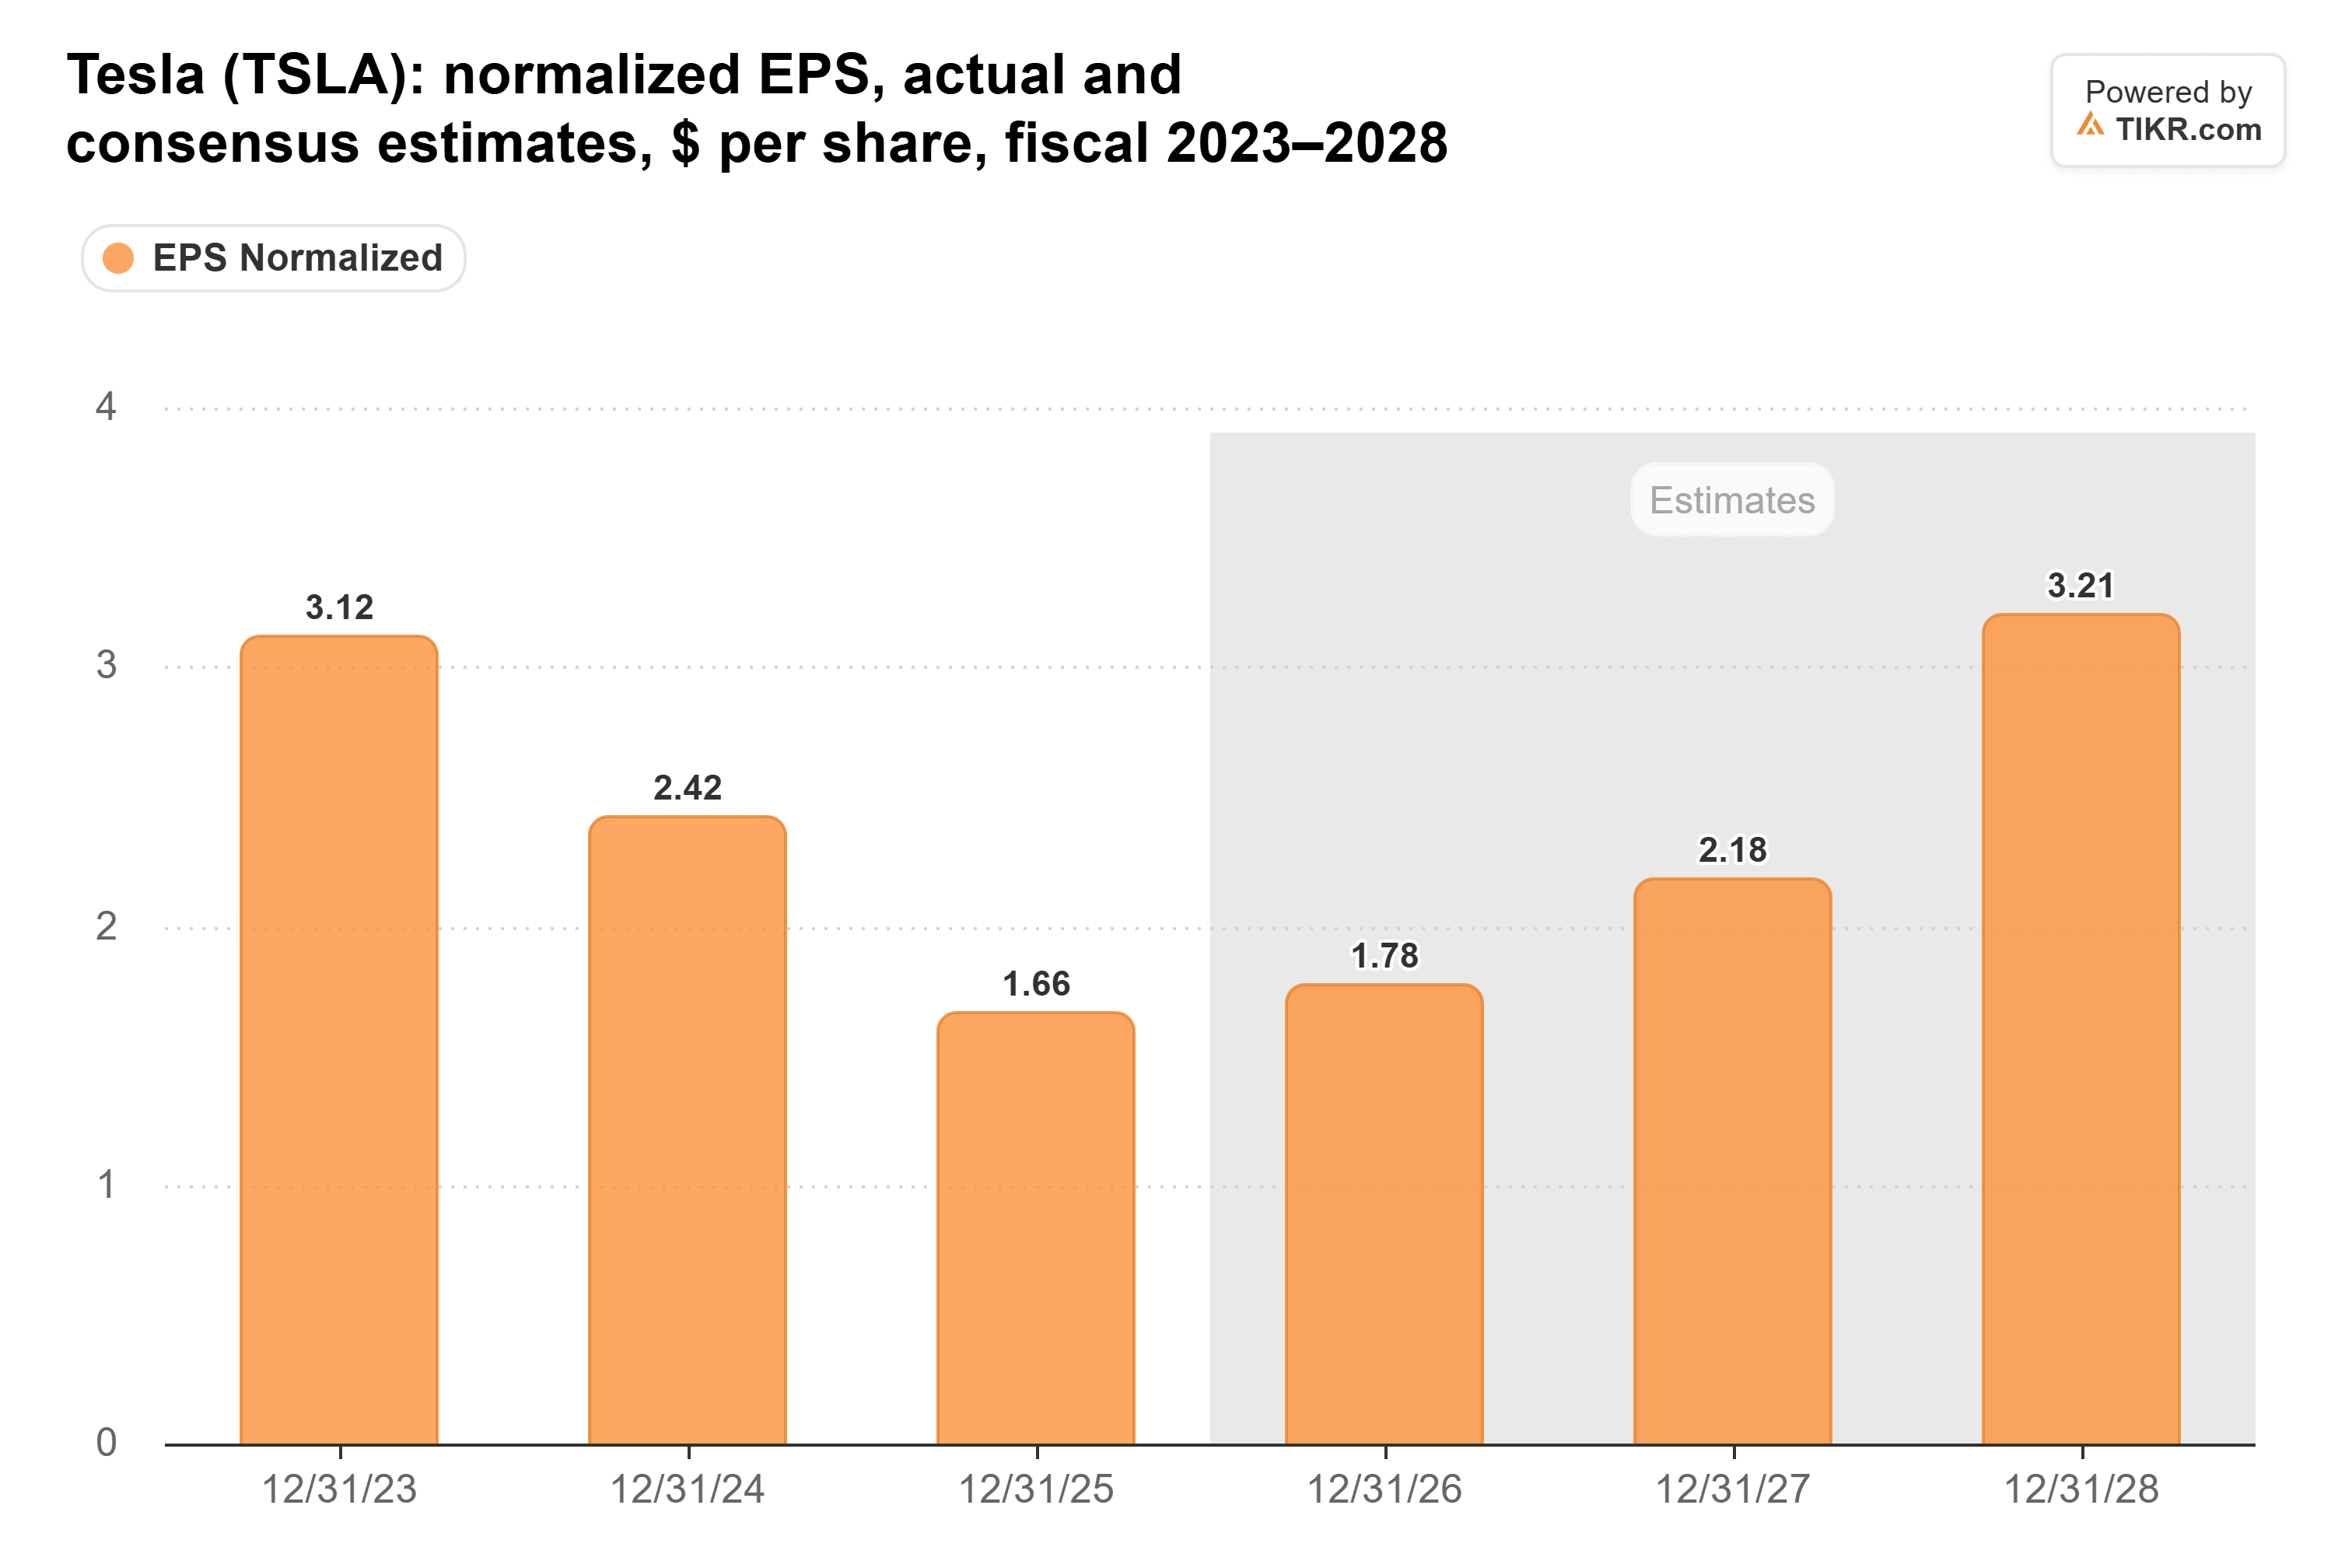
Queda muy poca ganancia. El margen operativo GAAP de Tesla fue del 2.6% en el tercer trimestre, frente al 5.8% del año anterior, ya que el gasto en I+D aumentó un 69%.
Sin embargo, la acción cotizaba a aproximadamente 175 veces las ganancias forward al cierre del viernes, muy por encima de su promedio de tres años de 135x.
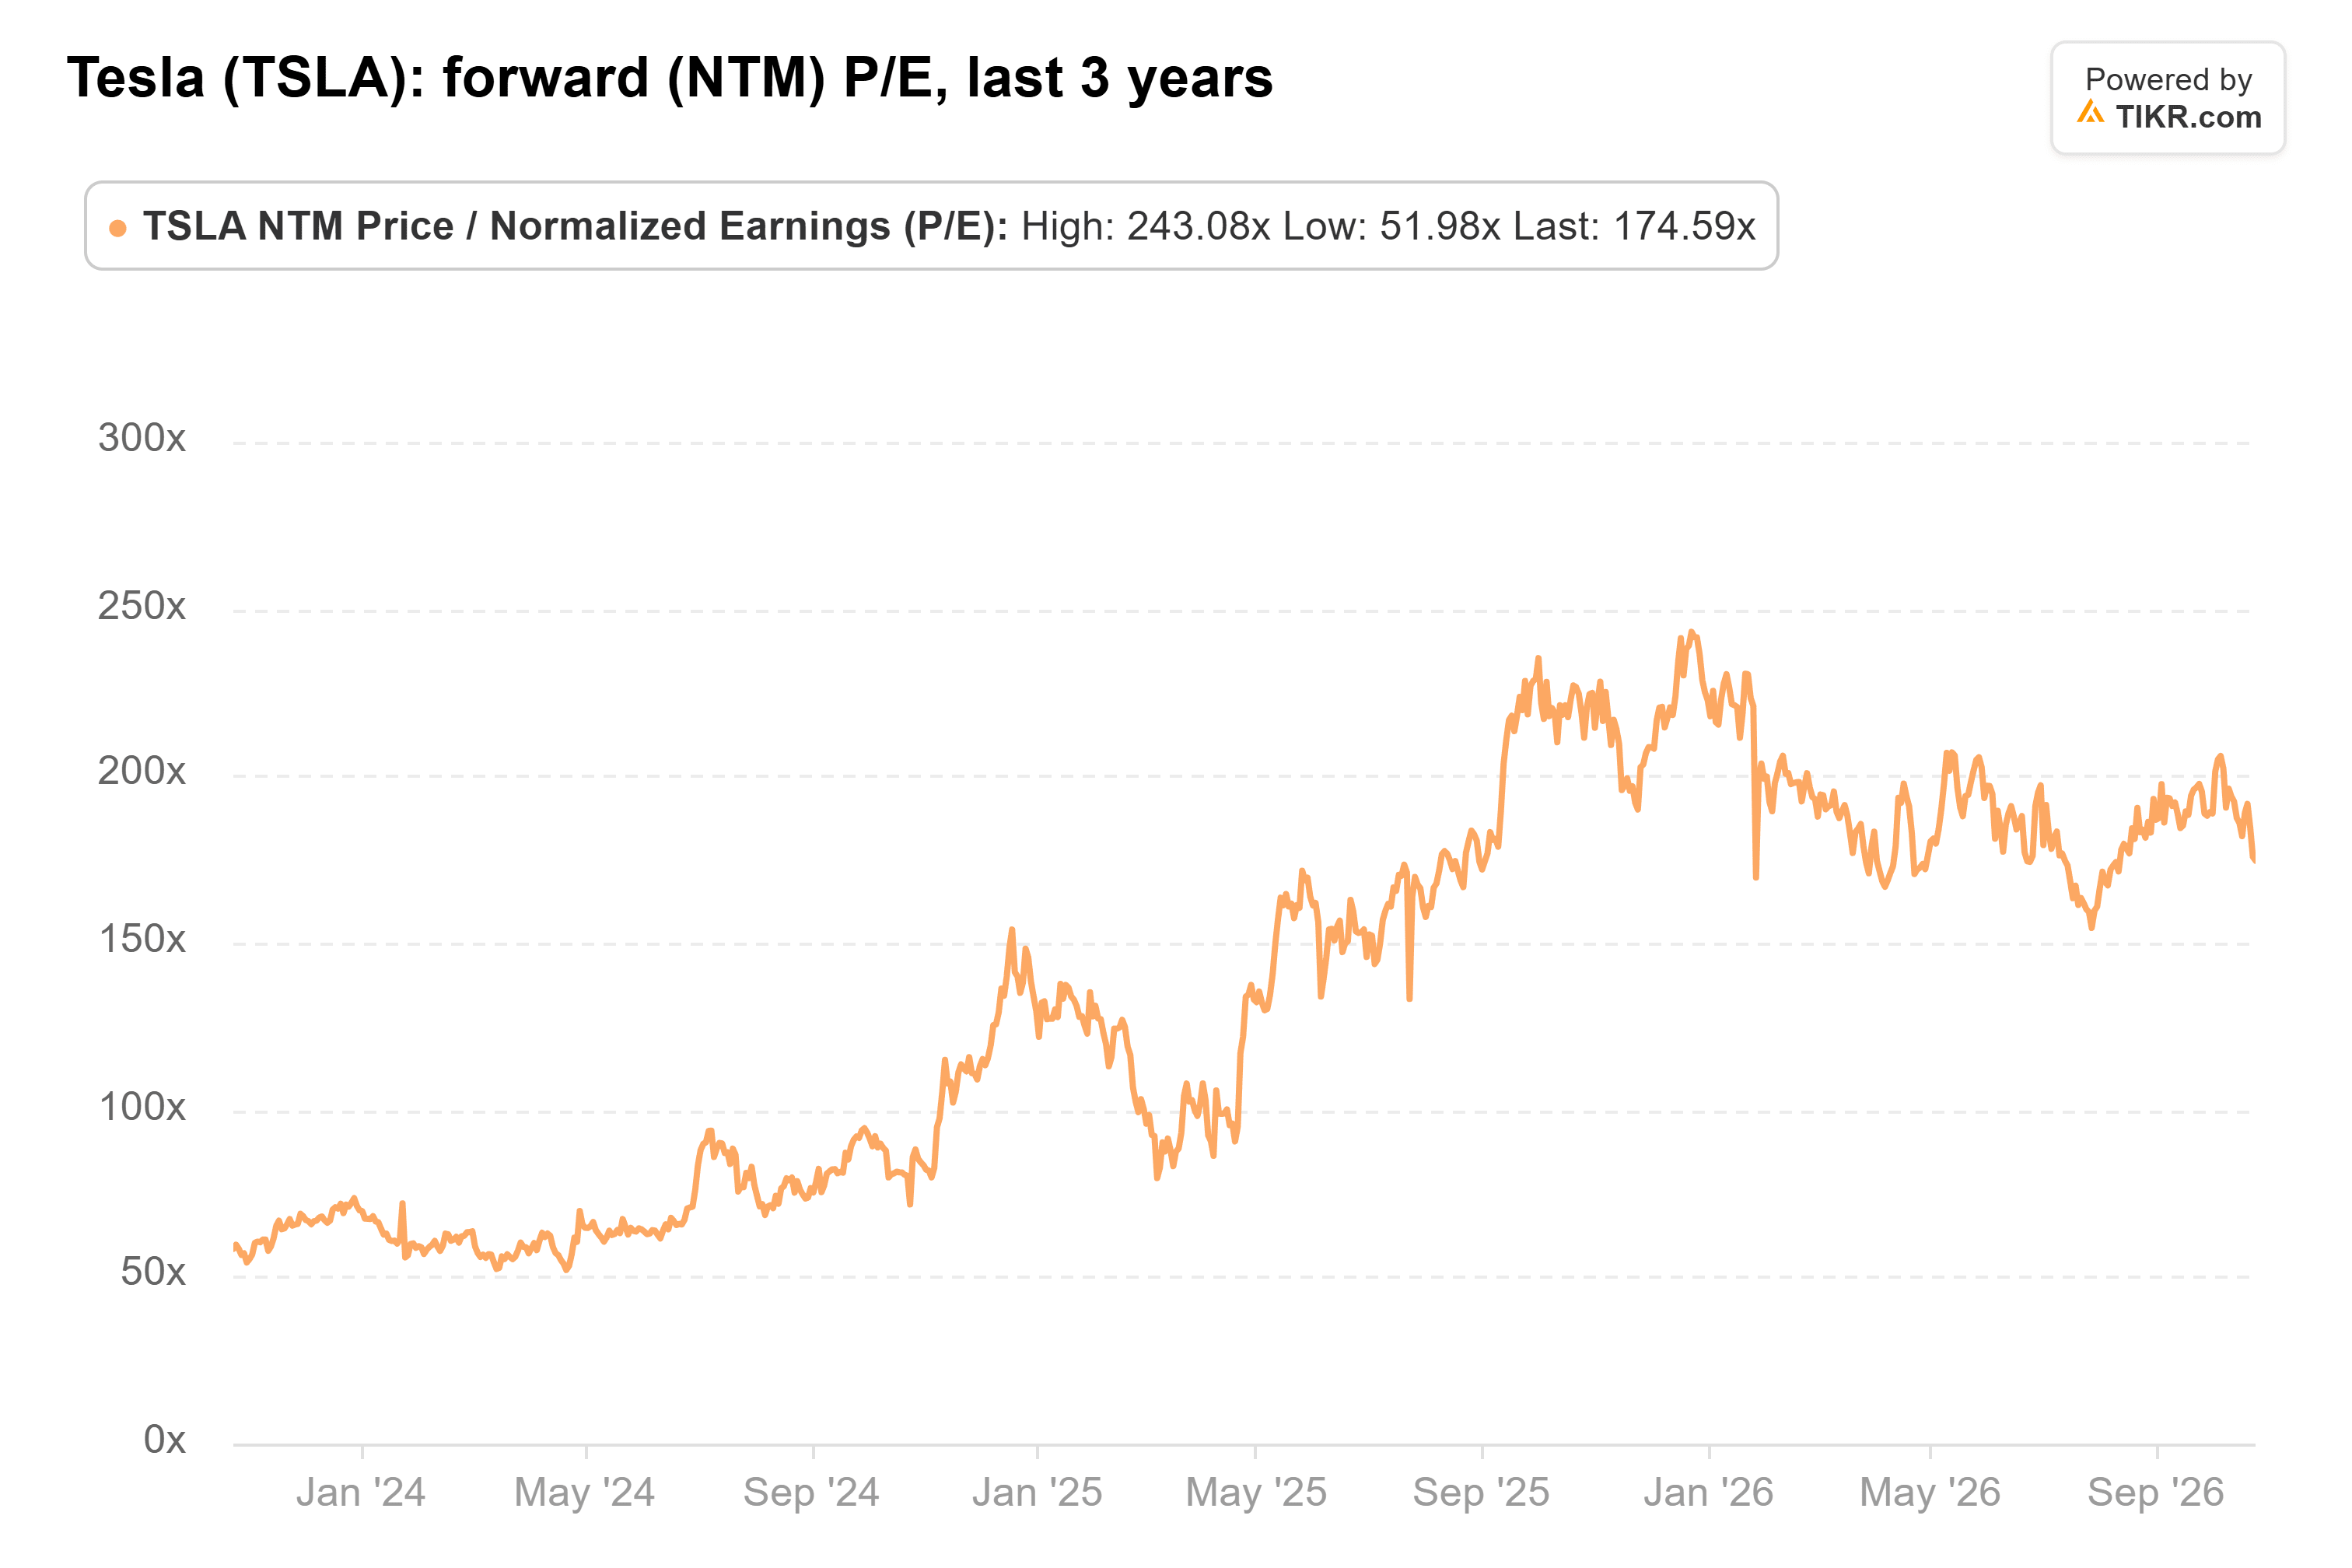
(Y eso fue antes del salto del lunes).
Esa prima descansa en Robotaxi, Optimus y, cada vez más, la fusión. Barclays más o menos lo dijo: Levy espera que el acuerdo agregue potencial alcista a través de una prima de adquisición y limite el riesgo a la baja, ya que es poco probable que los inversionistas vendan la acción en corto antes de un anuncio.
Los accionistas de SpaceX pagarían por el trasplante
El coanfitrión de Galloway, Ed Elson, puso números al intercambio: "Tesla cotiza a 14 veces ventas. SpaceX cotiza a 87 veces ventas". Él llama a la fusión "lavado de múltiplos": el negocio automotriz en desaceleración de Tesla se integra en la historia más grande de SpaceX.
SpaceX también se ha ganado su múltiplo más rico. Sus ingresos del tercer trimestre aumentaron un 161% a $14.6 mil millones.
Tesla parece la ganga en ventas, pero con un margen operativo del 2.6%, muy poco de esos ingresos se convierte en ganancia. En ganancias forward, SpaceX cotiza a aproximadamente 52x, frente a los 175x de Tesla.
Entonces, en un acuerdo totalmente accionario, los accionistas de SpaceX entregarían acciones valoradas a 52x ganancias por una compañía valorada a 175x... más cualquier prima en la que acuerden los comités. JPMorgan espera una prima del 30% al 35% en un acuerdo totalmente accionario liderado por SpaceX.
Esa prima es el órgano, y los accionistas de SpaceX son los que lo dan.
Robotaxi podría revertir el trasplante
Si Robotaxi y Optimus dan frutos, el acuerdo se ve muy diferente: los accionistas de SpaceX obtendrían esos negocios a un precio establecido mientras Tesla ganaba $1.66 por acción.
Hay señales tempranas. Las millas acumuladas de Robotaxi sin supervisión se multiplicaron por ocho en el tercer trimestre, a casi 2 millones, y Barclays dice que ha visto "una marcada inflexión en las millas conducidas por Robotaxi" en las últimas semanas. El banco también espera que el negocio automotriz de Tesla crezca este año después de dos años de caídas. En la llamada de resultados del tercer trimestre de Tesla, Musk dijo que los ingresos de Robotaxi deberían ser notables para el segundo trimestre de 2027.
Pero los plazos de autonomía de Musk tienden a deslizarse. En enero, esperaba viajes sin conductor en "docenas de ciudades importantes" para fines de 2026. En octubre, la gerencia citó seis. Y los analistas tampoco cuentan con las ganancias de Robotaxi todavía: su estimación de EPS para 2028 de $3.21 apenas supera los $3.12 de 2023.
Galloway tiene el diagnóstico correcto
Mi opinión: con los números de hoy, Galloway tiene razón, y los accionistas de Tesla salen ganando. Si fuera propietario de SpaceX, querría una prima pequeña y los ingresos de Robotaxi en los resultados de Tesla antes de dar el visto bueno. Y con Musk poseyendo aproximadamente el 82% del poder de voto de SpaceX, según Barclays, los otros accionistas de SpaceX no tendrán mucha voz.
Por supuesto, aún no hay términos. Del lado de Tesla, un acuerdo necesita la mayoría de todas las acciones en circulación, una barrera que Barclays llamó un "obstáculo alto" y que el propio Musk reconoció en la llamada de SpaceX. Los primeros términos que divulguen los comités especiales mostrarán cuánto terminan cediendo los accionistas de SpaceX.
Entonces, ¿cuánto vale realmente la acción de Tesla?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Tesla. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la compañía o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!



