


Puntos Clave
- Michael Burry dijo que la advertencia de Ken Griffin de que los precios de alquiler de GPUs caerían "en picada" si la oferta superara la demanda es "obvia para cualquiera con una neurona funcional".
- El mecanismo es real: en la última desaceleración de Nvidia, en el año fiscal 2023, su margen bruto cayó al 56.9% desde el 64.9%.
- Un exceso de oferta afectaría las ventas de Nvidia y AMD, pero CoreWeave lo sentiría primero: su margen operativo fue de -0.3% en 2025.
- Los precios de alquiler aún apuntan a escasez, mientras que el consenso proyecta que los ingresos de Nvidia se tripliquen en dos años fiscales, hasta $692 mil millones.
Michael Burry no cree que la advertencia de Ken Griffin sobre los precios de las GPUs requiera mucha discusión.
El lunes, el inversor más conocido por apostar contra el mercado inmobiliario antes de 2008 respondió en X a una publicación que resumía el argumento bajista de Griffin sobre los chips de IA. Su respuesta fue de una línea: "Esto es obvio para la mayoría con una neurona funcional".
El momento es delicado. Nvidia (NVDA) cayó alrededor de un 4% en la venta masiva de acciones de IA del jueves pasado, y las mayores empresas de la nube actualizan sus planes de gasto esta semana.
Griffin presentó su argumento la semana pasada en Bloomberg Talks. El CEO de Citadel recordó la expansión de telecomunicaciones del año 2000: "Construimos más fibra de la que teníamos demanda, y el precio de las telecomunicaciones simplemente se desplomó".
Él ve el mismo riesgo para los chips de IA: "si llegamos a un punto donde el suministro de GPUs supera la demanda de GPUs, el precio marginal realmente caerá en picada".
Una vez que una GPU está instalada, alquilarla por otra hora le cuesta muy poco a su propietario. Así que, en un exceso de oferta, los propietarios recortan precios para mantener sus chips ocupados. Griffin dijo que eso "realmente trastoca todas las suposiciones de inversión con las que la gente trabaja hoy". Un exceso de oferta llegaría a Nvidia y Advanced Micro Devices (AMD) a través de los pedidos de sus clientes, y golpearía directamente a CoreWeave (CRWV), ya que el alquiler de GPUs es su fuente de ingresos.
Burry tiene razón. Nvidia ya ha pasado por una versión de esto.
TIKR sigue a 62 analistas sobre Nvidia. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Nvidia, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Nvidia
La última desaceleración de Nvidia muestra lo rápido que caen los precios
El margen bruto es la medida más clara de lo que vale la escasez para Nvidia. La última vez que sus ventas se estancaron, en el año fiscal 2023 (el año terminado en enero de 2023), los ingresos se mantuvieron planos en $27.0 mil millones y el margen bruto cayó al 56.9% desde el 64.9%.
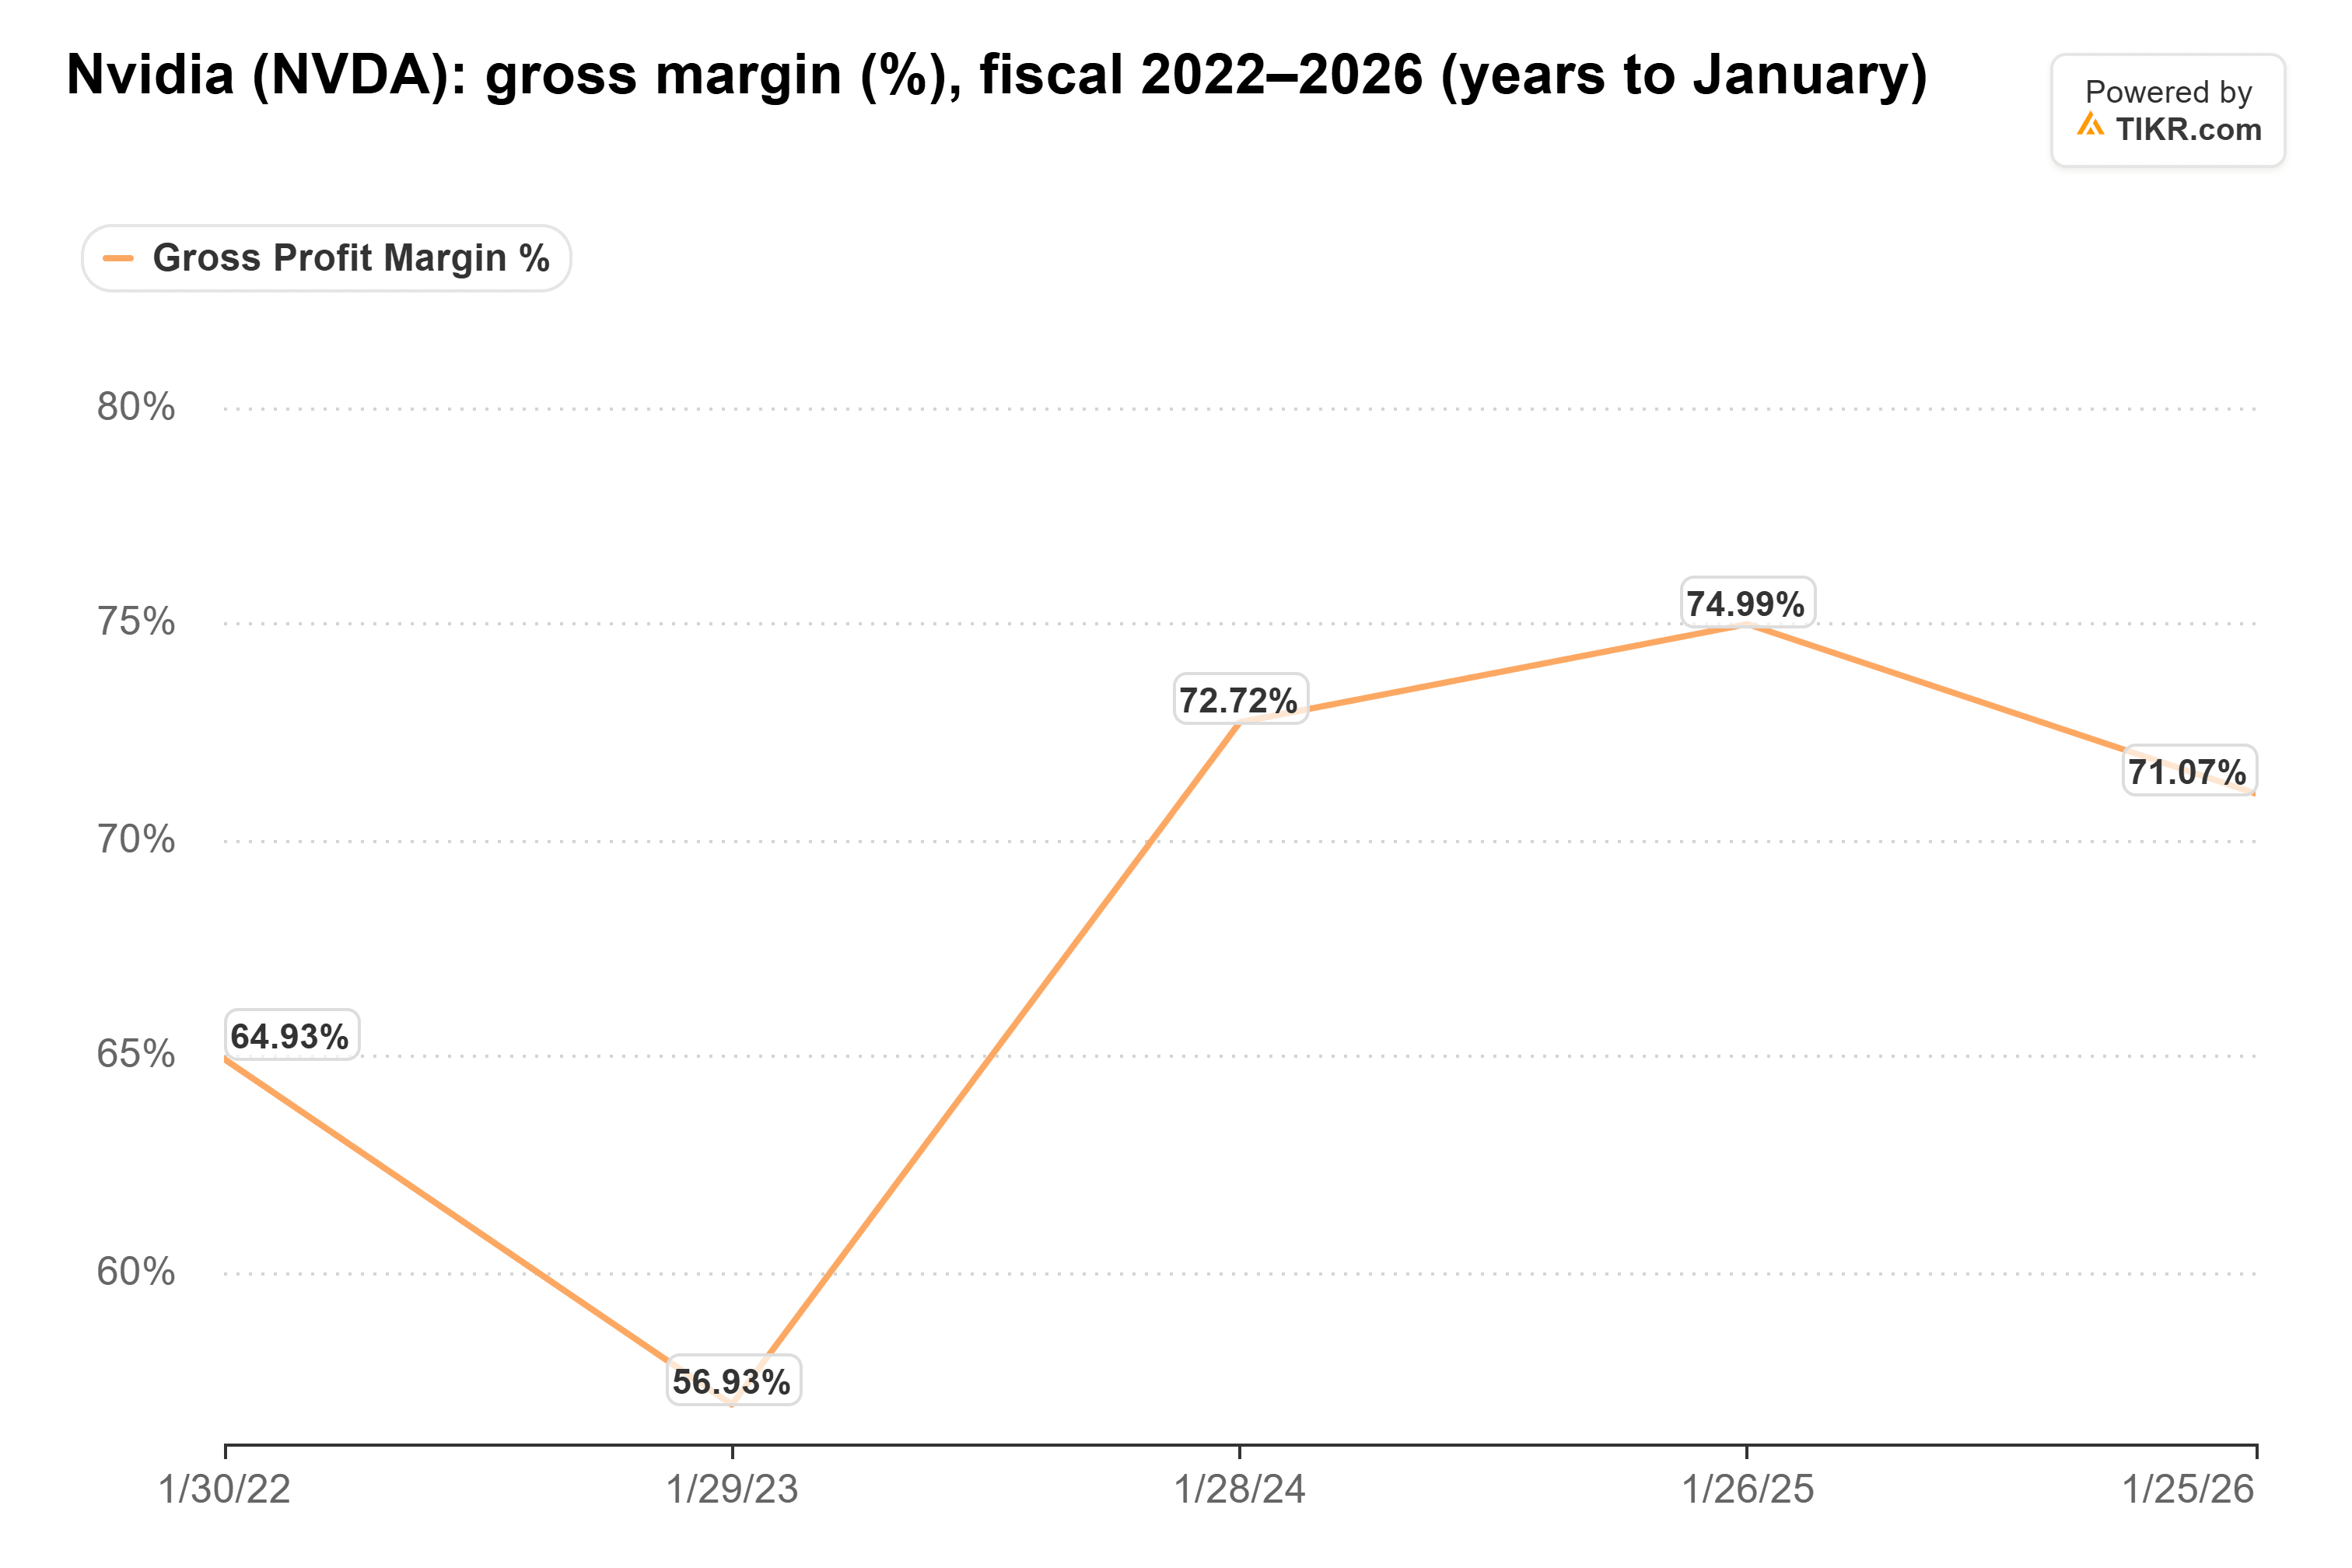
Se ha mantenido por encima del 70% desde entonces, y en el trimestre terminado en julio de 2026 fue del 75.0%.
Las estimaciones de Wall Street asumen que la escasez continúa. El consenso proyecta que los ingresos de Nvidia se tripliquen en dos años, desde $216 mil millones en el año fiscal 2026 hasta $692 mil millones en el año que termina en enero de 2028, y luego $903 mil millones al año siguiente.
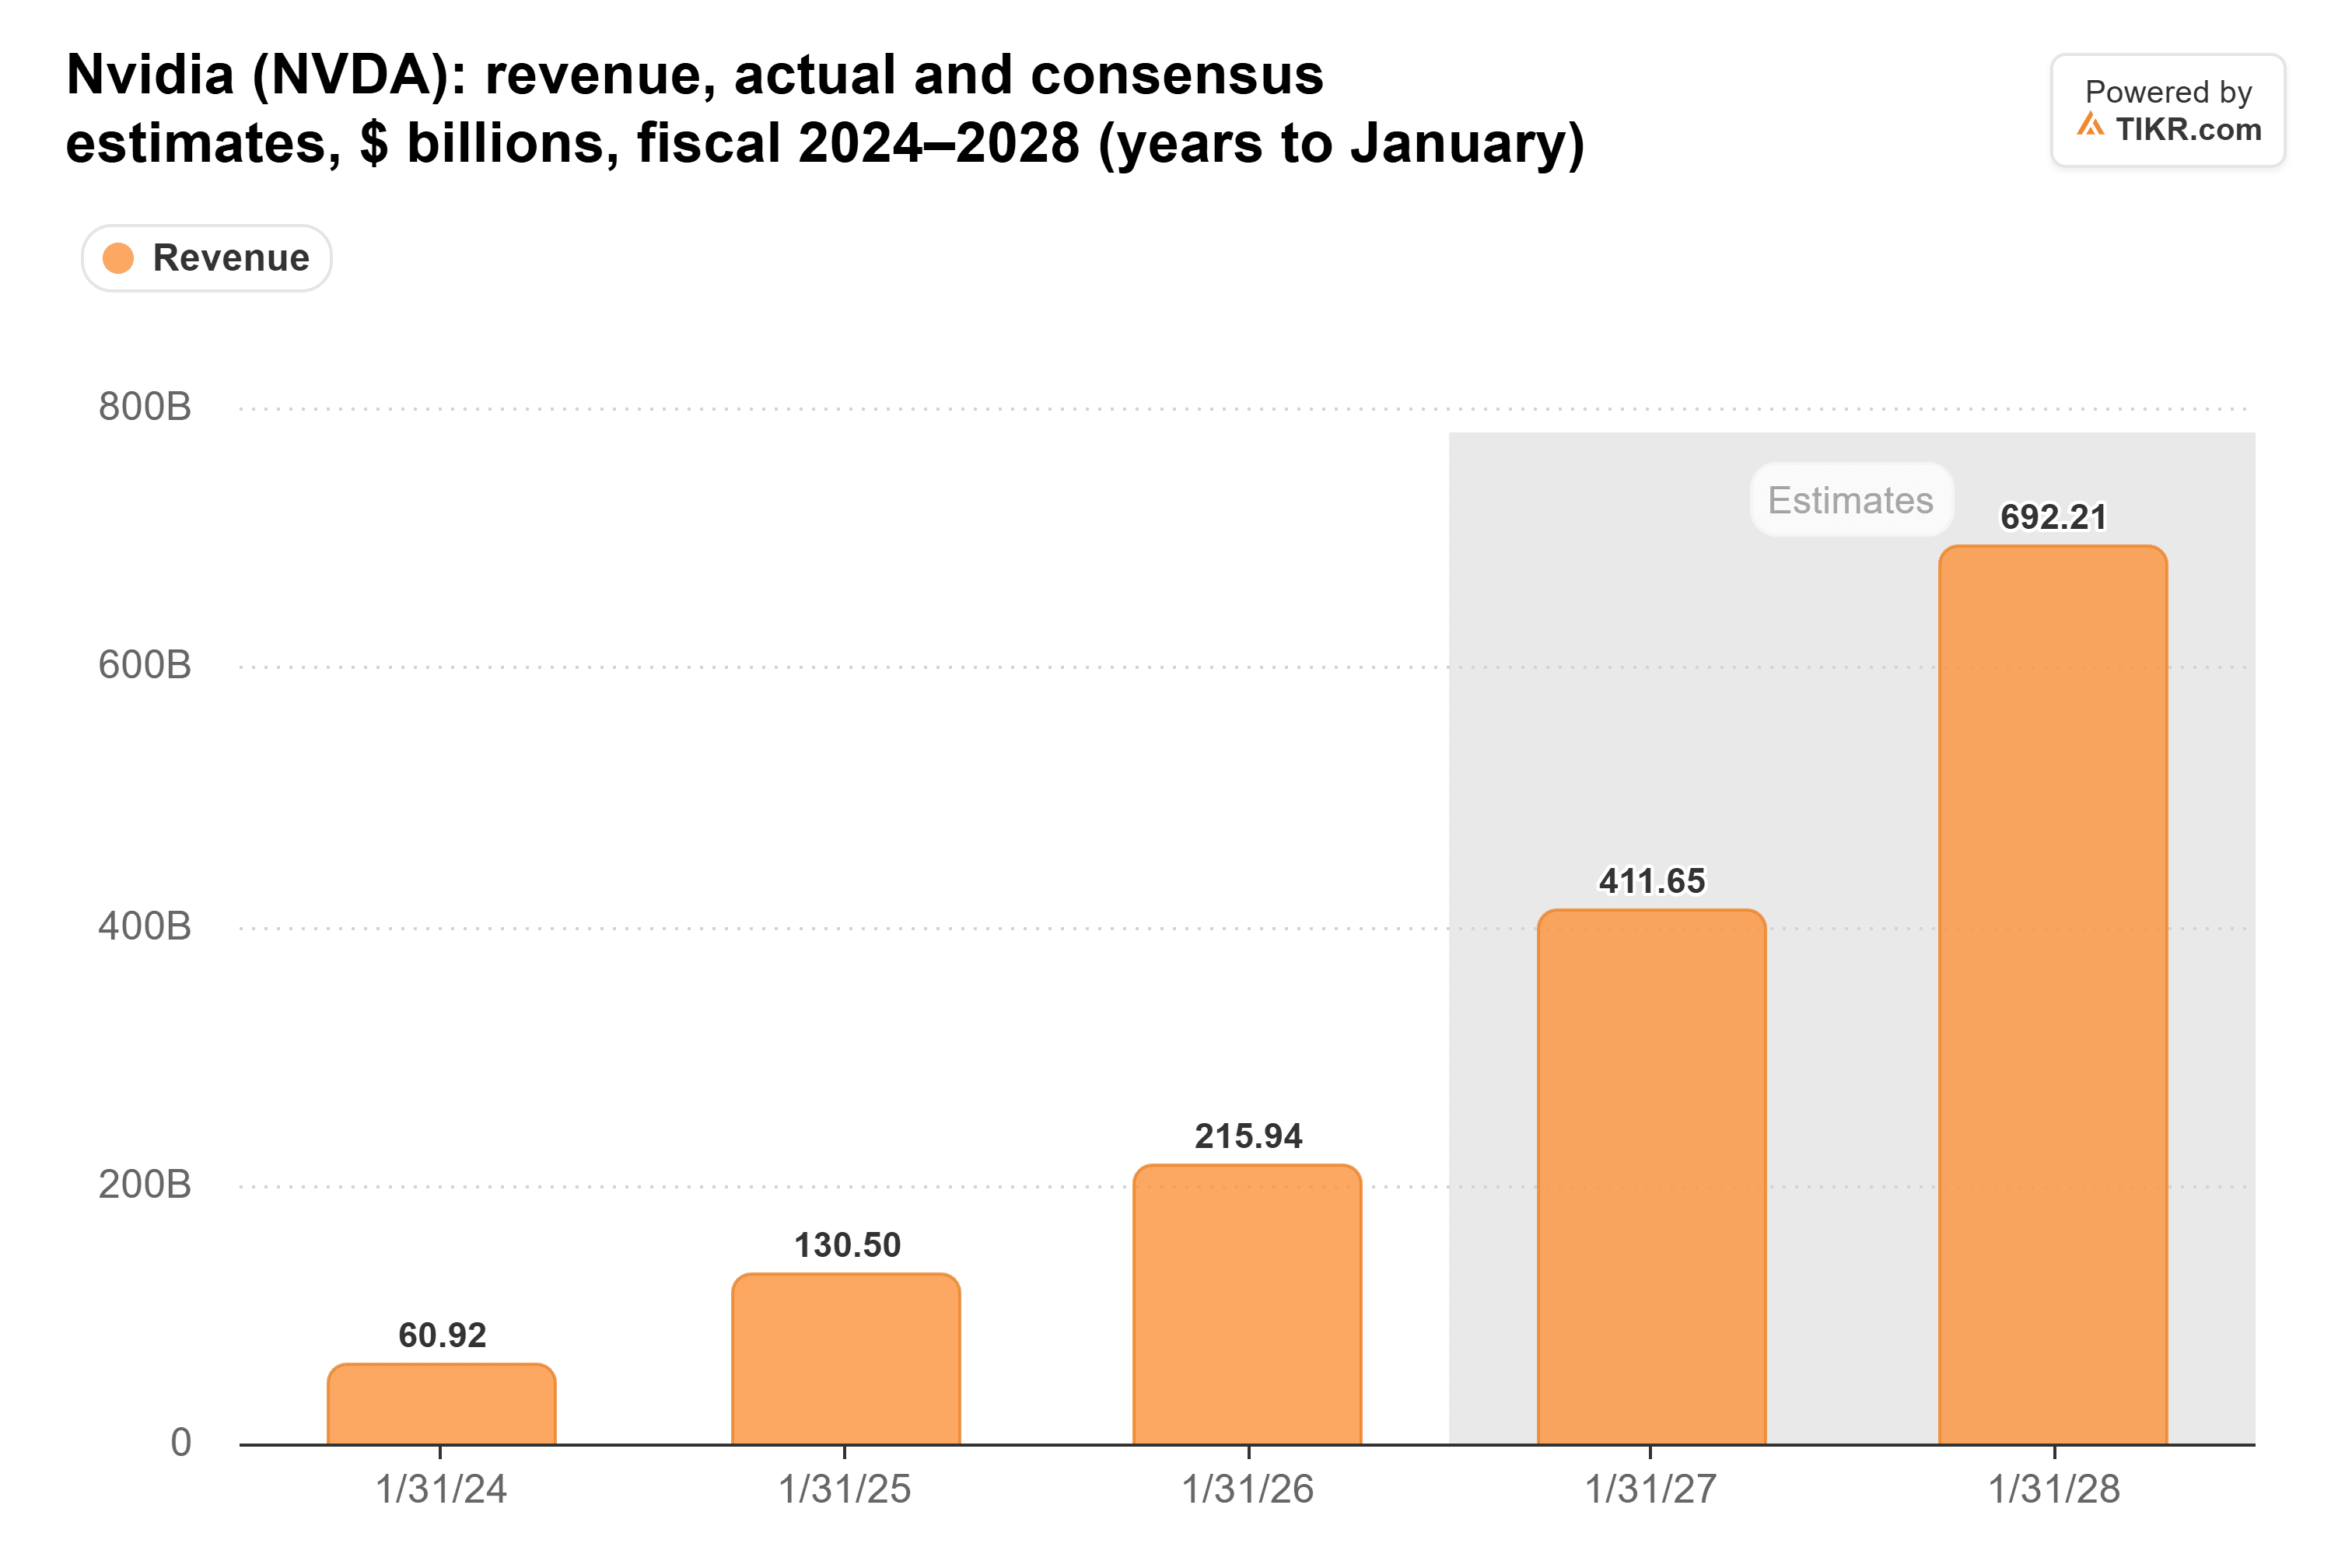
La publicación de Burry no da a los analistas una nueva razón para recortar esos números. La caída de los precios de alquiler sí lo haría, porque los compradores dejan de pedir chips que no pueden alquilar con ganancias.
Cada precio aún dice escasez
Por ahora, los precios de alquiler van en la dirección contraria. Social Capital señaló en X que alquilar una H100 cuesta un 45% más que en diciembre. Eso a pesar de que el chip salió a la venta en 2022, con dos generaciones más nuevas lanzadas desde entonces.
Chamath Palihapitiya de Social Capital dio la razón: "La energía es la limitante".
Los chips que no pueden obtener energía no pueden crear un exceso de oferta. Así que nadie puede poner fecha aún al desplome de Griffin.
CoreWeave tiene el menor margen de error
Si los precios cambian, el primer lugar donde se mostraría es en los márgenes de las empresas que alquilan los chips. El margen operativo de CoreWeave pasó del 16.9% en 2024 a ligeramente negativo en 2025.
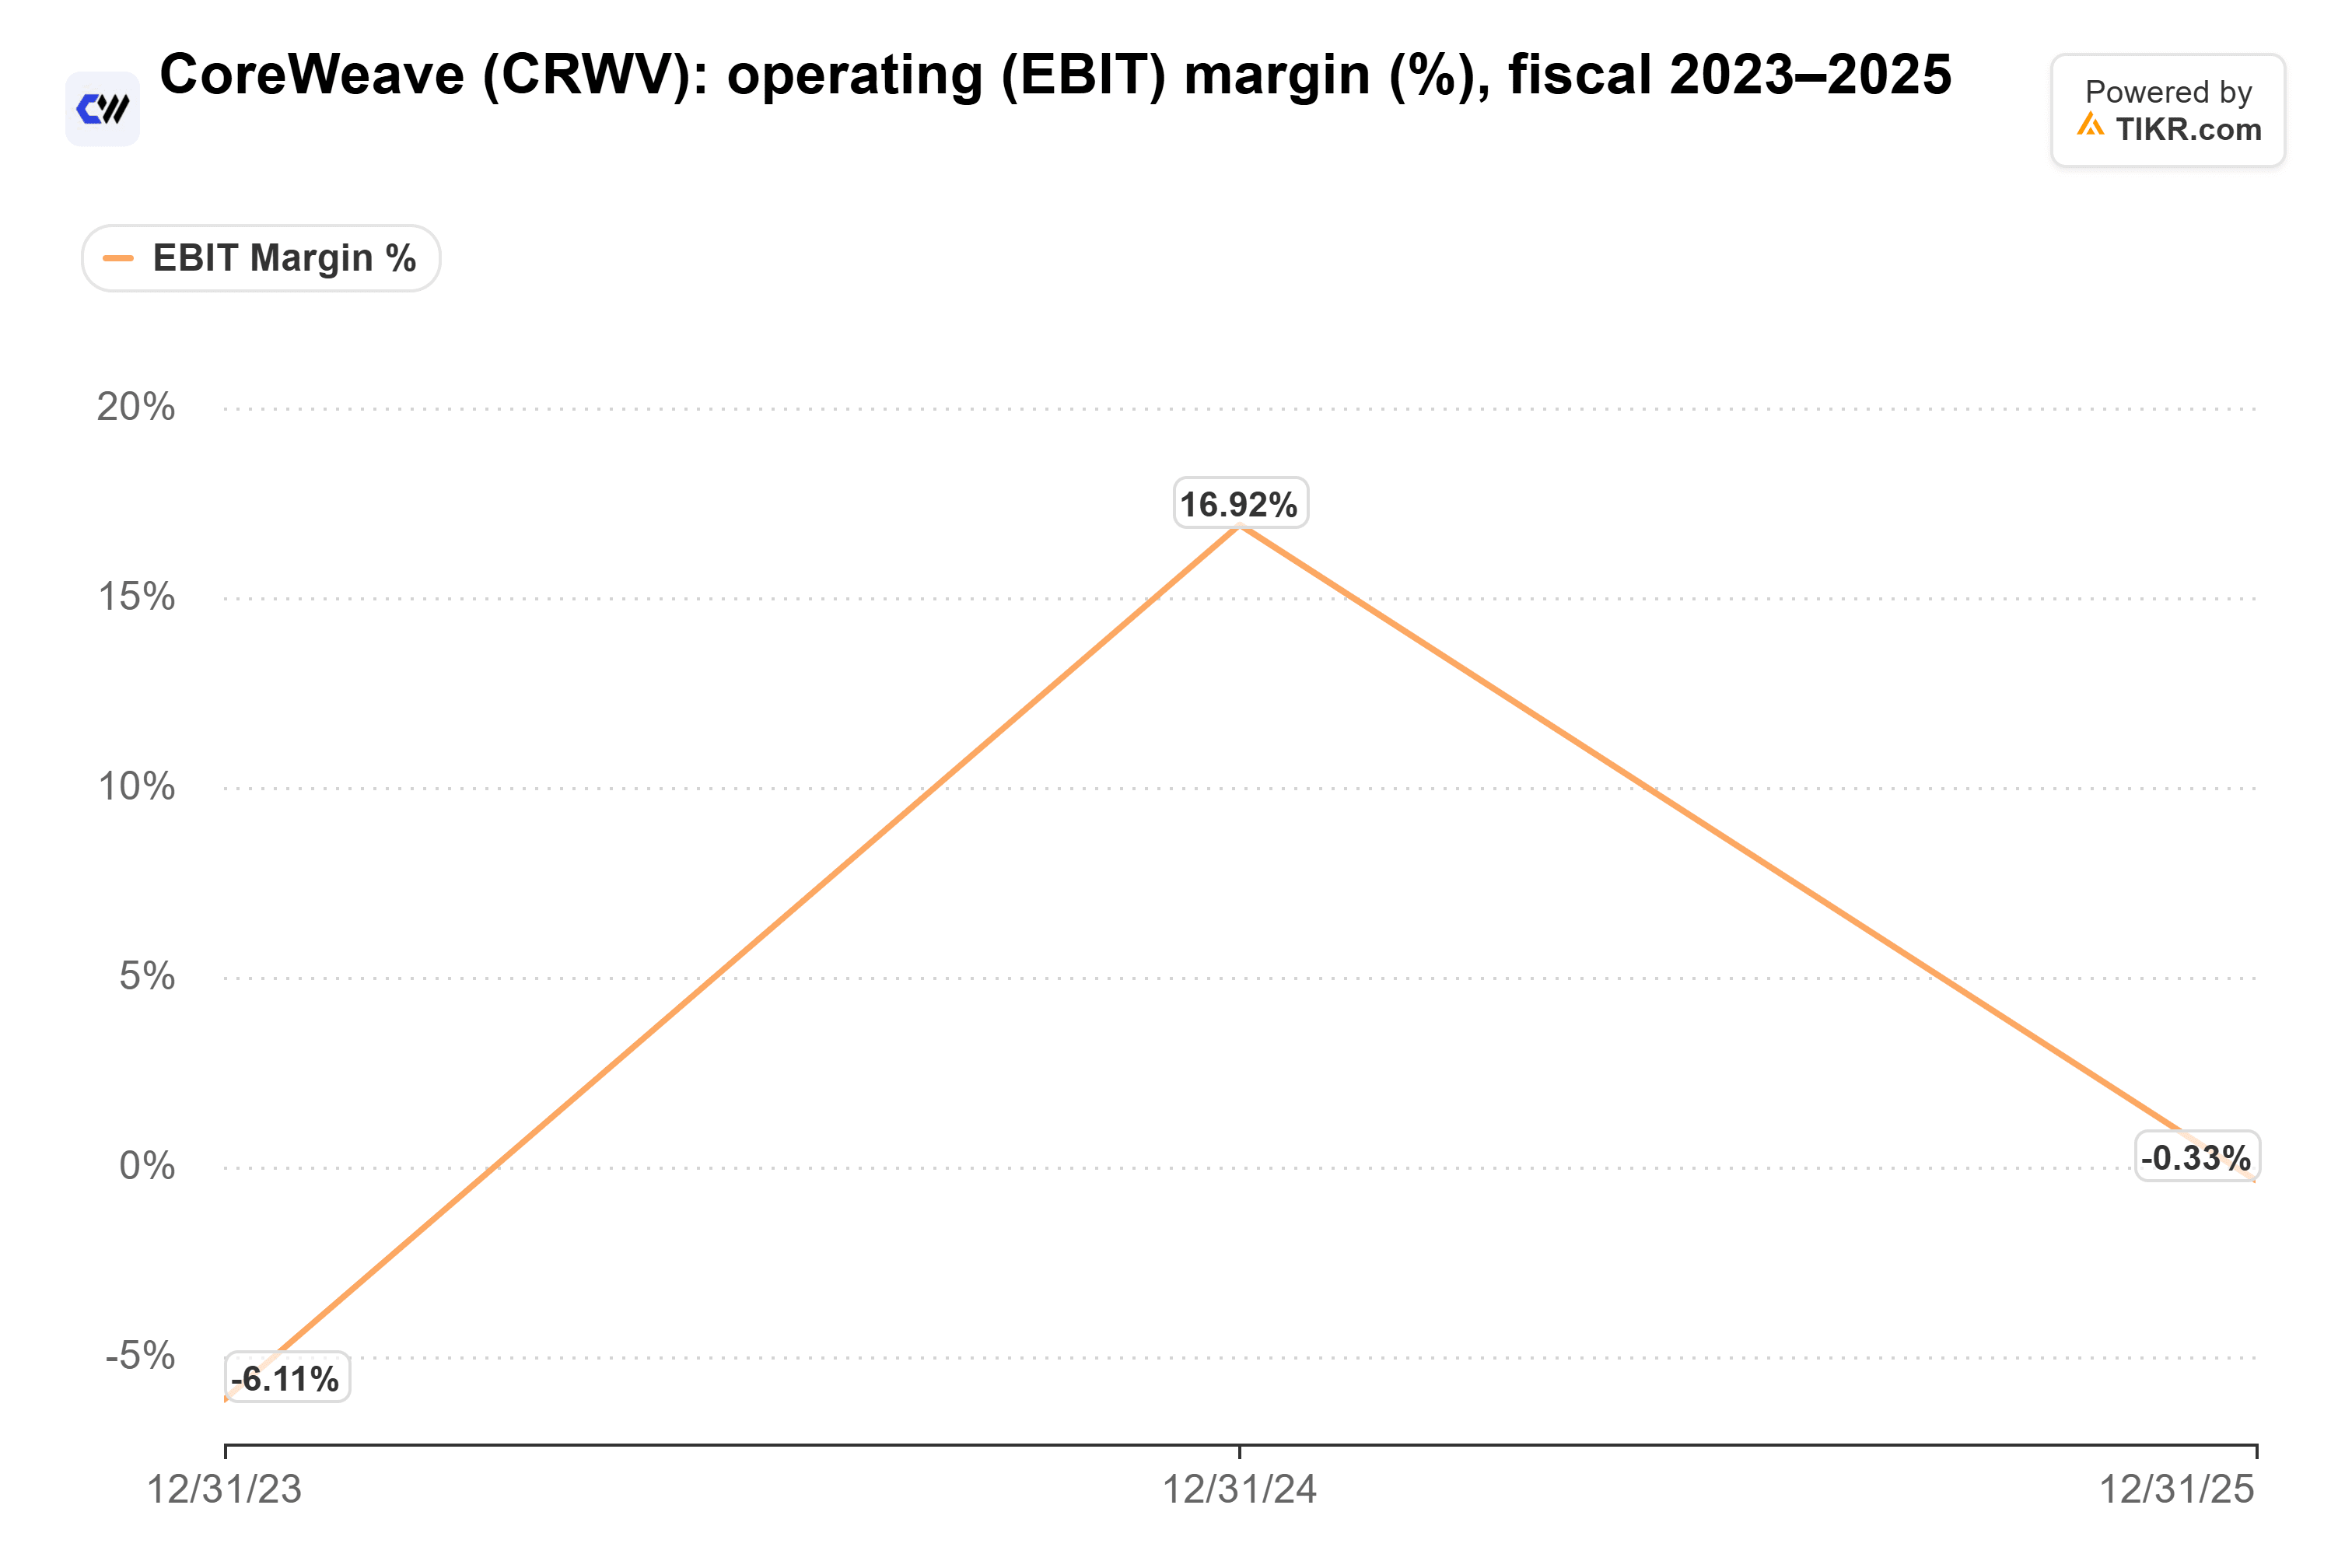
Y eso fue antes del aumento del 45% en el precio de la H100 desde diciembre.
Jon Gray, Presidente y COO de Blackstone, cuya firma ha hecho financiamiento de chips con CoreWeave, dijo a Bloomberg Talks que el negocio principal de las neoclouds es "bastante bueno". La trampa, en sus palabras: "tienes que entregar esa capacidad de cómputo". Hacer eso requiere deuda, capital, centros de datos y energía. La presentadora Dani Burger señaló que los rendimientos de parte de la deuda de CoreWeave han alcanzado el 15%.
Un arrendador que no puede cubrir sus costos deja de pedir chips. Esa es la demanda a la que venden Nvidia y AMD.
El riesgo es real, y comienza con los arrendadores
Burry tiene razón en que el mecanismo de Griffin es "obvio". El año fiscal 2023 de Nvidia muestra lo rápido que se rompen los precios una vez que la oferta alcanza a la demanda. Y cada trimestre, más del mercado depende de que la escasez continúe: la deuda de CoreWeave, el gasto de los hiperescaladores y las estimaciones que proyectan que los ingresos de Nvidia se tripliquen.
Mi opinión: el exceso de oferta no está aquí, y los límites de energía dificultan ver uno pronto. Pero CoreWeave tiene el menor margen de error si ocurre, y las estimaciones de Nvidia no dejan espacio para uno en absoluto.
Por supuesto, las actualizaciones de gasto de los hiperescaladores llegan primero esta semana, y luego Nvidia reporta el 17 de noviembre. Cualquier señal de que los mayores compradores están desacelerándose haría mucho más fácil fechar el escenario de Griffin.
Entonces, ¿cuánto vale realmente la acción de Nvidia?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Nvidia. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer, y felices inversiones!



