


Conclusiones clave
- El CEO de Microsoft, Satya Nadella, dijo en el podcast 20VC que la mayoría del uso de tokens de IA será de uso commodity, y que Copilot ya funciona con muchos modelos más baratos.
- Los modelos más baratos protegen los márgenes de Microsoft a medida que crece el uso de la IA, porque la empresa obtiene la mayor parte de su beneficio de las aplicaciones donde se gastan los tokens.
- El margen bruto cayó del 69,8% en el año fiscal 2024 al 67,9% en el año fiscal 2026, mientras que el gasto de capital aumentó a $116 mil millones, y los precios de commodity podrían dificultar la recuperación de esa inversión.
- El informe del 28 de octubre mostrará si el margen bruto de Microsoft Cloud se mantiene cerca del 65%, como indicó la dirección.
Microsoft (MSFT) El CEO Satya Nadella tiene una predicción contundente sobre hacia dónde se dirige el uso de la IA, y son malas noticias para cualquiera que cuente con precios máximos para los modelos de frontera.
En un nuevo episodio del podcast 20VC, Nadella dijo "siempre habrá un mercado para la frontera". Pero:
"Creo que predominantemente el uso de tokens será de uso commodity".
Cuando le preguntaron si eso significa código abierto, dijo que podrían ser modelos de peso abierto o cerrados baratos, porque "habrá mucha competencia de precios". Luego señaló su propio producto. Dentro de Copilot, dijo, "usamos muchos modelos cerrados más baratos".
Esa es una declaración importante viniendo del socio de larga data de OpenAI.
TIKR hace seguimiento de 57 analistas sobre Microsoft. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Microsoft, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas de Microsoft
Los tokens baratos son buenos para Copilot
El segmento de Productividad y Procesos Comerciales de Microsoft, hogar de Office y Microsoft 365, generó el 54,0% del ingreso operativo de la empresa en el año fiscal 2026 (el año hasta junio). Cada respuesta de Copilot le cuesta a Microsoft capacidad de cómputo. Así que cuanto más barato sea el modelo detrás de él, más del precio de cada suscripción se queda Microsoft.
Y ese costo se ha estado notando. El margen bruto de Microsoft ha caído durante dos años consecutivos, del 69,8% en el año fiscal 2024 al 67,9% en el año fiscal 2026.
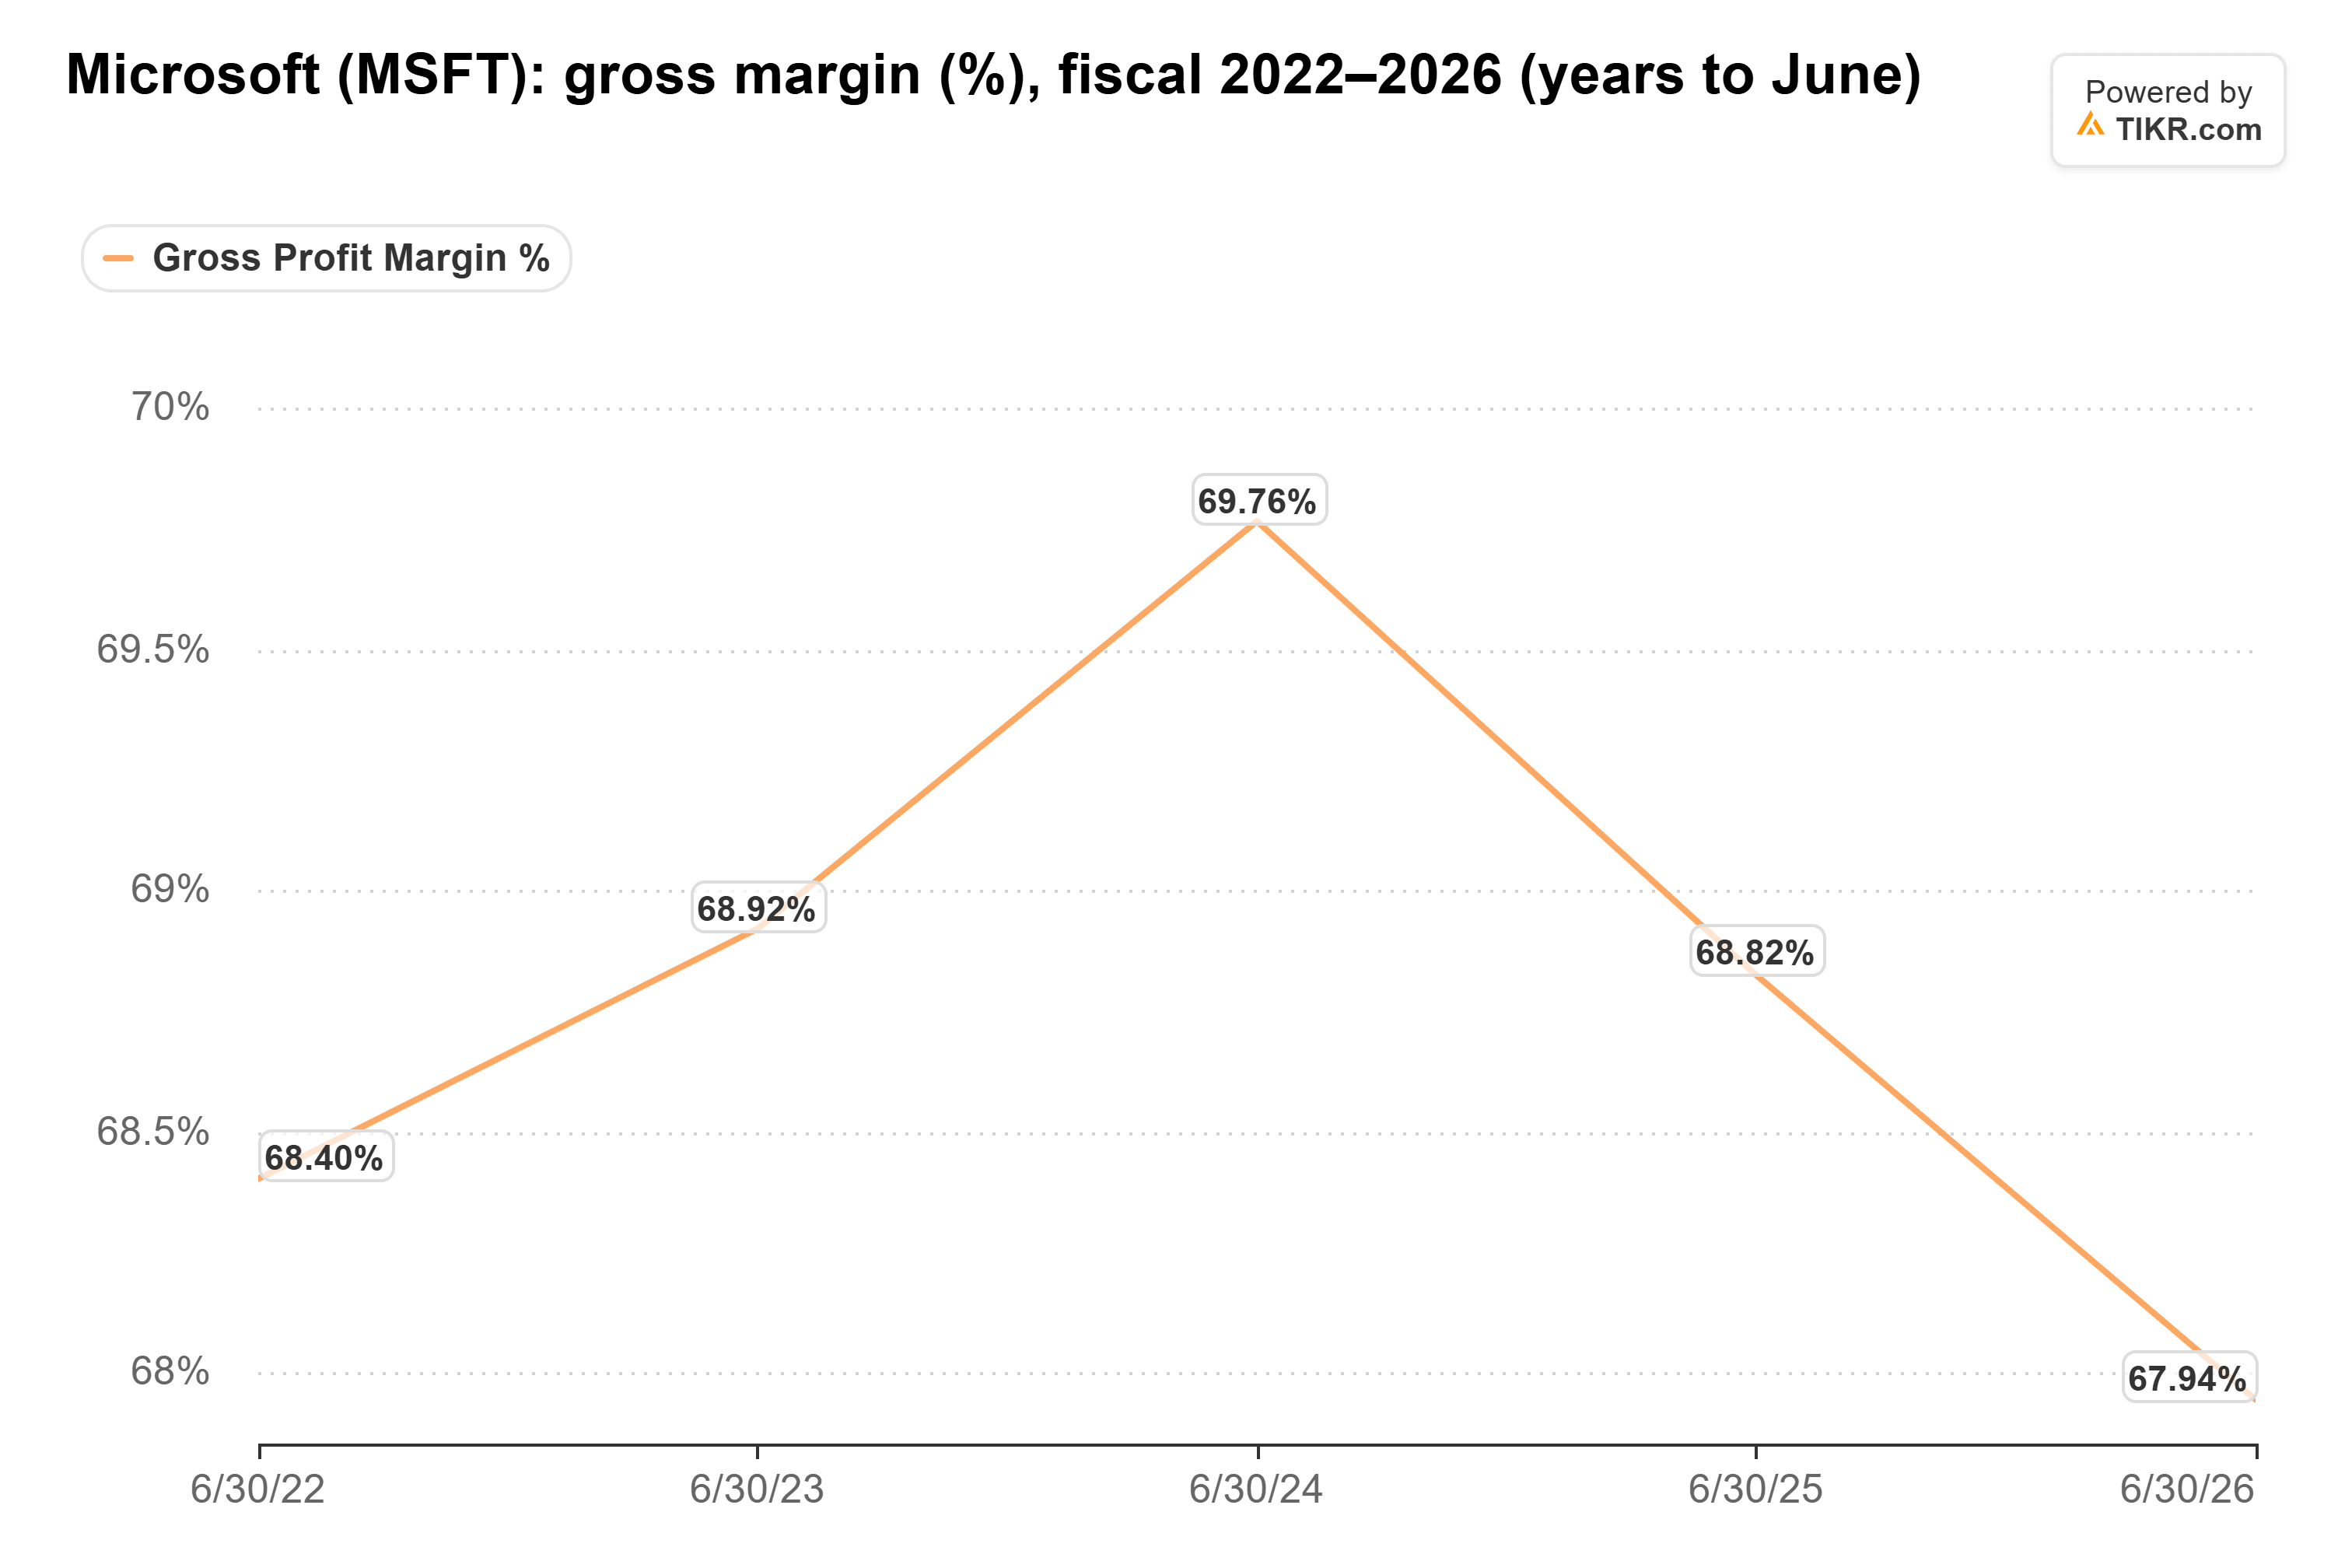
Todavía está cayendo también. El margen bruto de Microsoft Cloud cayó del 68% en el trimestre de septiembre de 2025 al 65% en el trimestre de junio de 2026.
Los modelos más baratos son la solución de Microsoft. En su llamada de resultados del cuarto trimestre fiscal, la dirección dijo que sus propios modelos MAI redujeron los costos de GPU en un 89% en una función de Dynamics 365 y hasta en un 84% en PowerPoint. Nadella tampoco planea regalar esos modelos. Los llamó "pesos con licencia" y dijo que quiere construir "un negocio de software simple y directo".
Además, Microsoft ha mantenido un control sobre todo lo demás. Los gastos operativos aumentaron un 7% en el año fiscal 2026 mientras que los ingresos aumentaron un 18%, por lo que el margen operativo subió al 46,8% desde el 45,6% incluso cuando el margen bruto cayó.
Azure también vende los tokens
Por supuesto, Microsoft también vende tokens. Azure alquila la potencia de cómputo en la que se ejecutan, y Nadella ve ese mercado cada vez más concurrido: "cada día te despiertas y dices, guau, hay más competencia en cada capa de la pila". Mencionó el silicio y los sistemas que lo ejecutan, junto con los modelos y las aplicaciones.
Los tokens commodity significan precios de commodity para esa capacidad, y Microsoft ha gastado mucho para construirla. El gasto de capital aumentó de $23,9 mil millones en el año fiscal 2022 a $116 mil millones en el año fiscal 2026.
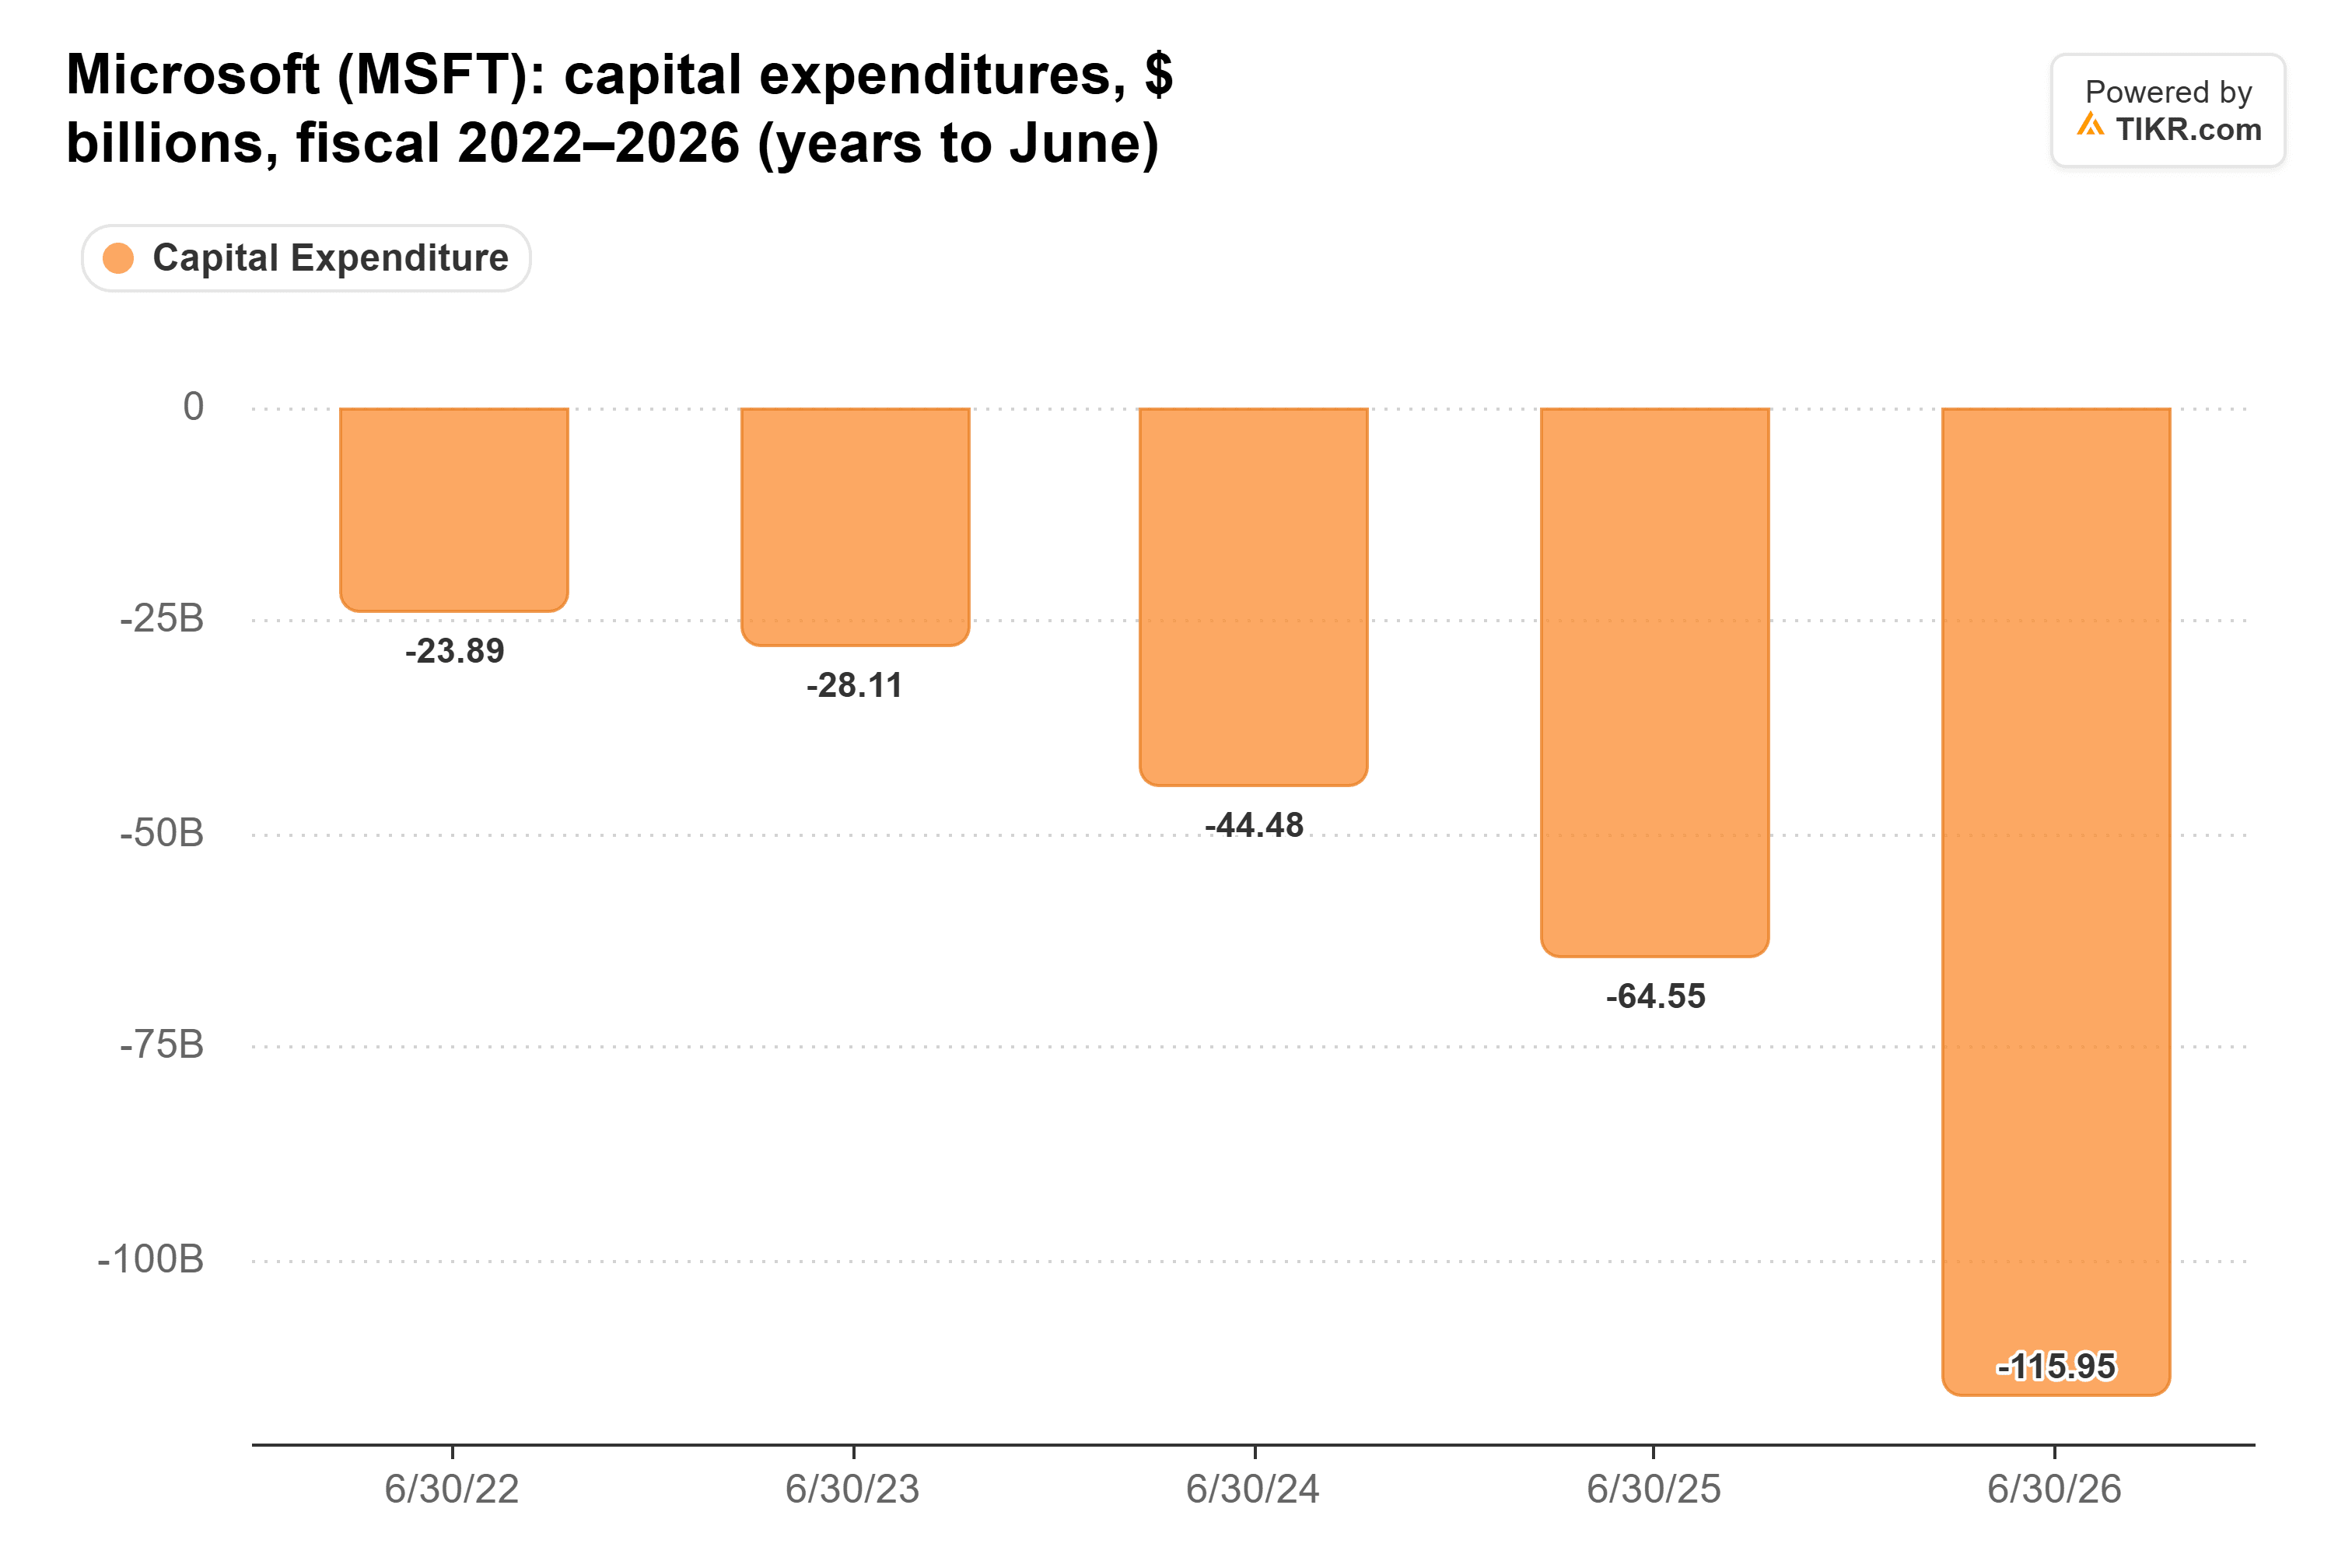
Y los analistas esperan $193,7 mil millones en el año fiscal 2027. Si el precio de un token sigue cayendo, cada uno de esos dólares tiene que trabajar más duro para justificar su inversión.
Los contratos suavizan el golpe. Las obligaciones de desempeño restantes comerciales de Microsoft alcanzaron los $678 mil millones al 30 de junio de 2026, un aumento del 84%, y del 25% excluyendo a OpenAI. OpenAI constituía aproximadamente el 45% de ese backlog al final de 2025, por lo que la estrategia de Copilot también importa aquí. Las propias aplicaciones de Microsoft pueden ganar dinero sin depender de los modelos más caros de OpenAI.
Microsoft sale ganando si Nadella tiene razón
Mi opinión: Microsoft está del lado correcto de la IA barata. Posee las aplicaciones donde se gastan la mayoría de los tokens, por lo que la caída de los precios debería traducirse en mejores márgenes en Copilot. Mientras tanto, su backlog le da a Azure años de demanda contratada mientras los precios se estabilizan.
El capex es la parte que yo vigilaría. Microsoft reporta los resultados del primer trimestre fiscal el 28 de octubre, y la dirección indicó que el margen bruto de Microsoft Cloud se mantendría aproximadamente estable en el 65%. Si se mantiene, esa es la primera señal de que los modelos más baratos están haciendo su trabajo. Si vuelve a caer, los precios de Azure pueden estar cayendo más rápido que los costos de Copilot.
Entonces, ¿cuánto vale realmente la acción de Microsoft?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Microsoft. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!




