Estadísticas Clave para la Acción de ROKU
- Rendimiento de las últimas 2 semanas: -2.9%
- Rango de 52 semanas: $79 a $160
- Precio objetivo del modelo de valoración: $170
- Potencial de subida implícito: 11.5% en 2.2 años
Evalúa cuánto vale Roku sin Fox usando 5 años de previsiones consensuadas (Es gratis) >>>
La Oferta de Fox Ahora Establece el Techo para Roku
Las acciones de Roku (ROKU) cayeron un 2.9% en las últimas 2 semanas y ahora cotizan cerca de $153. La plataforma de streaming casi se ha duplicado desde su mínimo de 52 semanas de $79. Sin embargo, la acción ahora se mueve más por su venta pendiente a Fox Corporation que por sus resultados. En resumen, los inversores la tratan como una apuesta de fusión.
Los tenedores de Roku recibirían $96 en efectivo más 0.9693 acciones de Fox por cada acción de Roku. Este paquete tenía un valor inicial de aproximadamente $160 por acción. En septiembre, el Departamento de Justicia emitió una segunda solicitud, una demanda formal de más datos en una revisión antimonopolio. Esto extiende el cronograma, aunque Fox aún espera cerrar en el primer semestre de 2027.
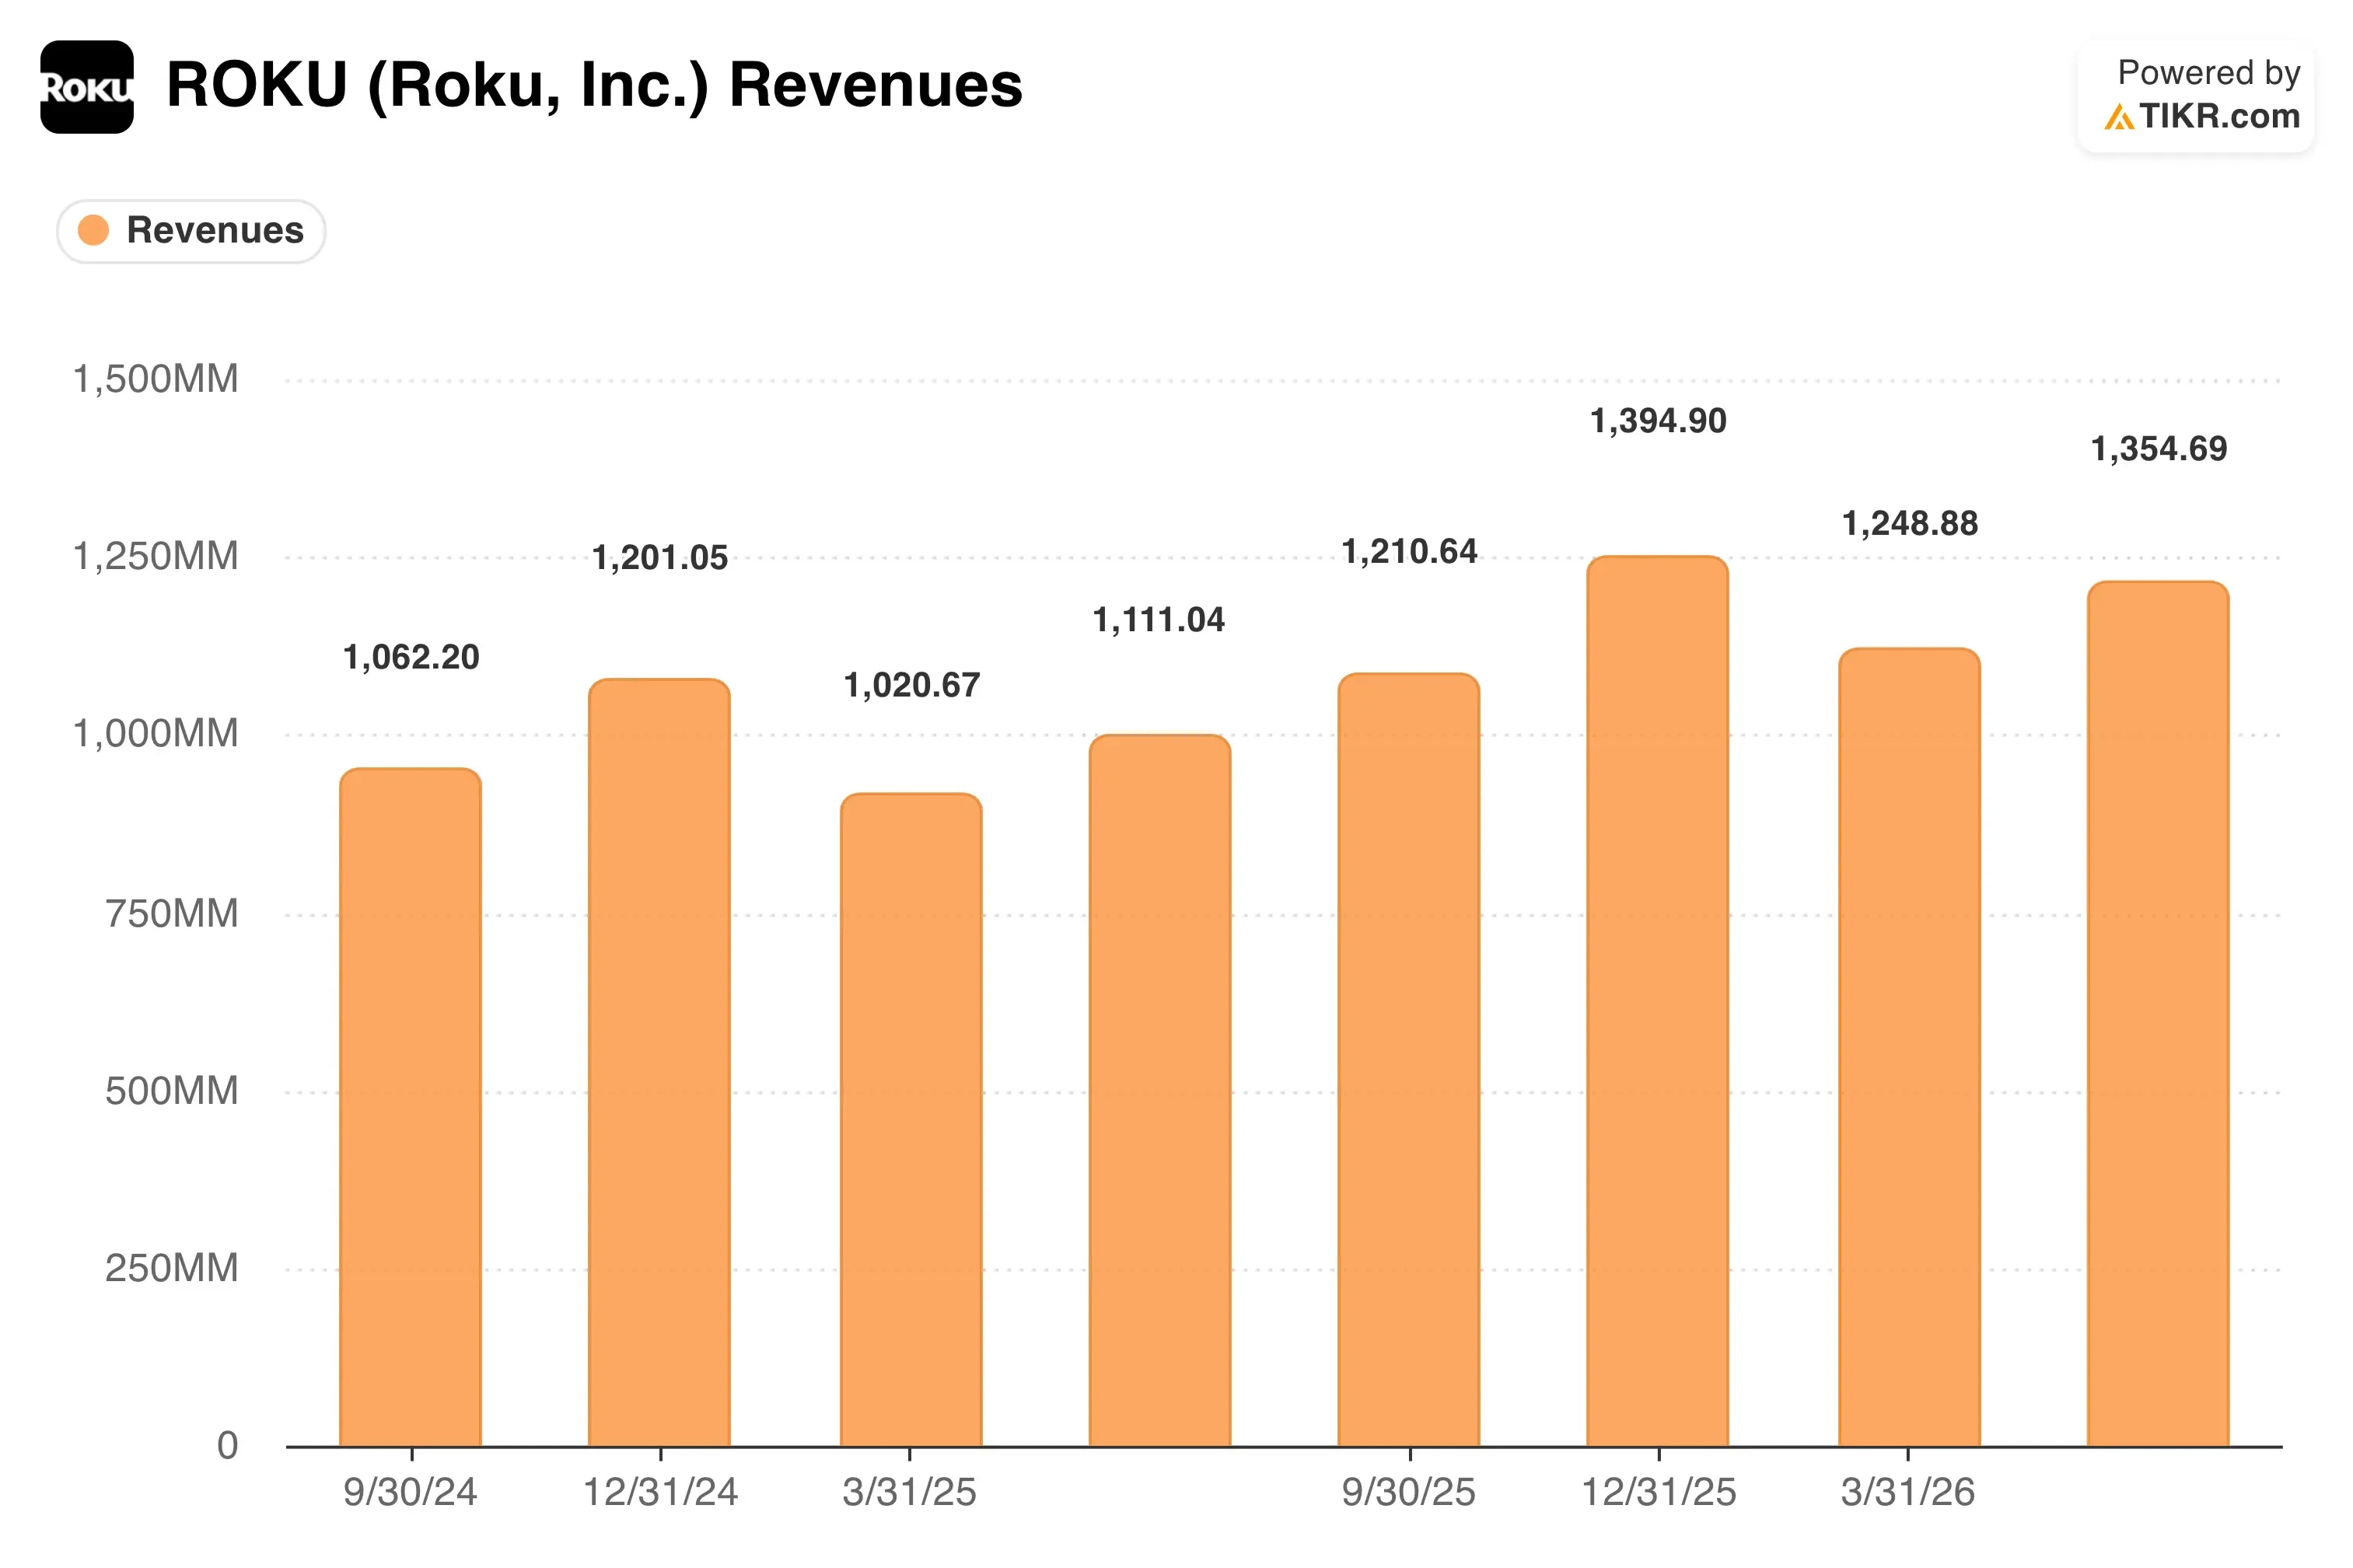
Mientras tanto, el negocio operativo sigue rindiendo. Los ingresos del segundo trimestre aumentaron un 22% a $1.35 mil millones, mientras que los ingresos de la plataforma por anuncios y suscripciones saltaron un 25% a $1.22 mil millones. El ingreso neto alcanzó $164 millones frente a $10.5 millones un año antes. Debido al acuerdo, Roku omitió su conferencia de resultados y dejó de dar previsiones.
La dirección expuso su caso en la carta a los accionistas del segundo trimestre. El CEO Anthony Wood y el CFO Dan Jedda calificaron el acuerdo como "una oportunidad extraordinaria para acelerar nuestra visión". Los accionistas votan sobre la fusión el 14 de octubre. Si la acción de ROKU se mantiene cerca de $153, el mercado está descontando un riesgo moderado de que el acuerdo se retrase o cambie.
Un Múltiplo Elevado Deja a Roku Poco Margen de Subida
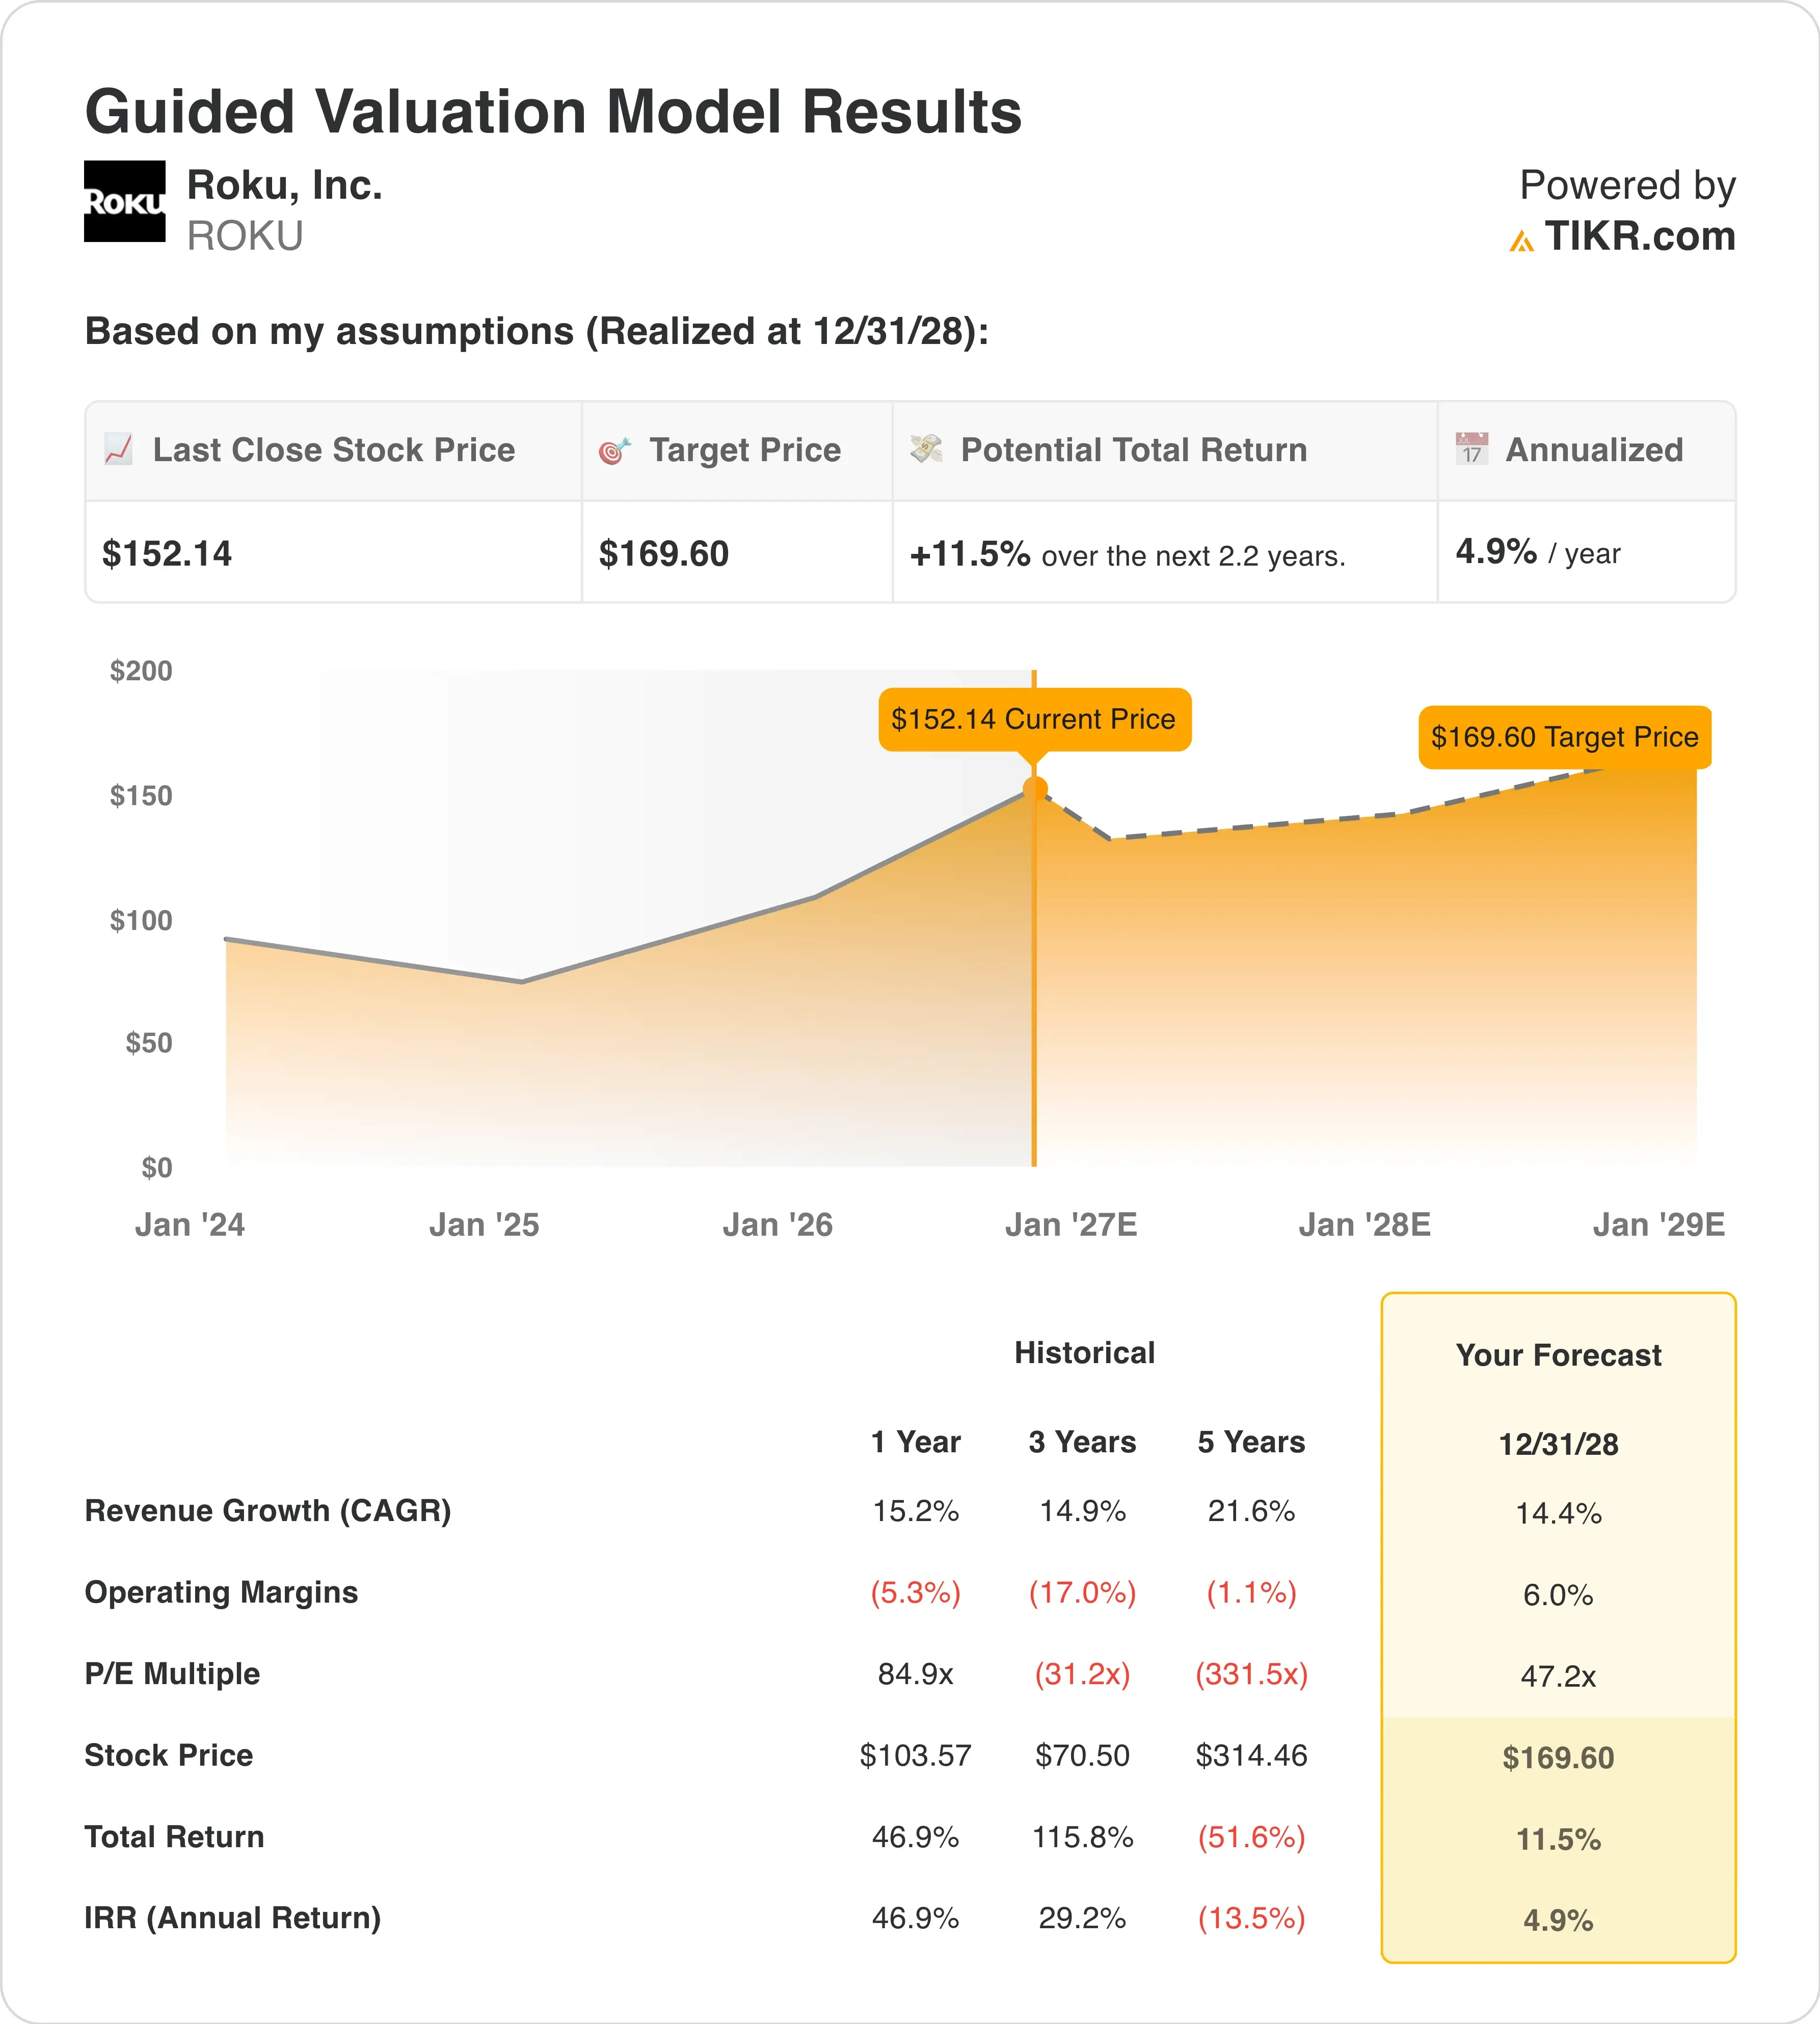
Bajo los supuestos del modelo de valoración realizados hasta el 31/12/28, la acción se modela utilizando:
- Crecimiento de Ingresos (CAGR): 14.4%
- Márgenes Operativos: 6.0%
- Múltiplo P/E de Salida: 47.2x
Con base en estos insumos, el modelo estima un precio objetivo de $170. Esto implica un rendimiento total del 11.5% desde el precio de la acción de $152 y un rendimiento anualizado del 4.9% en 2.2 años.
Un rendimiento así se sitúa por debajo del nivel del 5% que señala un potencial de subida limitado. Por lo tanto, Roku parece plenamente valorado de forma independiente tras su gran subida. La acción ya cotiza por encima de 47 veces las ganancias esperadas para el próximo año. En lugar de asumir una expansión, el modelo simplemente mantiene ese múltiplo constante.
Los supuestos de ingresos parecen razonables. El modelo utiliza un crecimiento anual del 14.4%, cercano al ritmo del 14.9% de Roku en los últimos 3 años. Los ingresos de la plataforma impulsan ese crecimiento porque los anuncios y las suscripciones tienen márgenes más altos que los dispositivos. Roku también dijo que su pantalla de inicio rediseñada mejoró la retención de hogares en EE. UU.
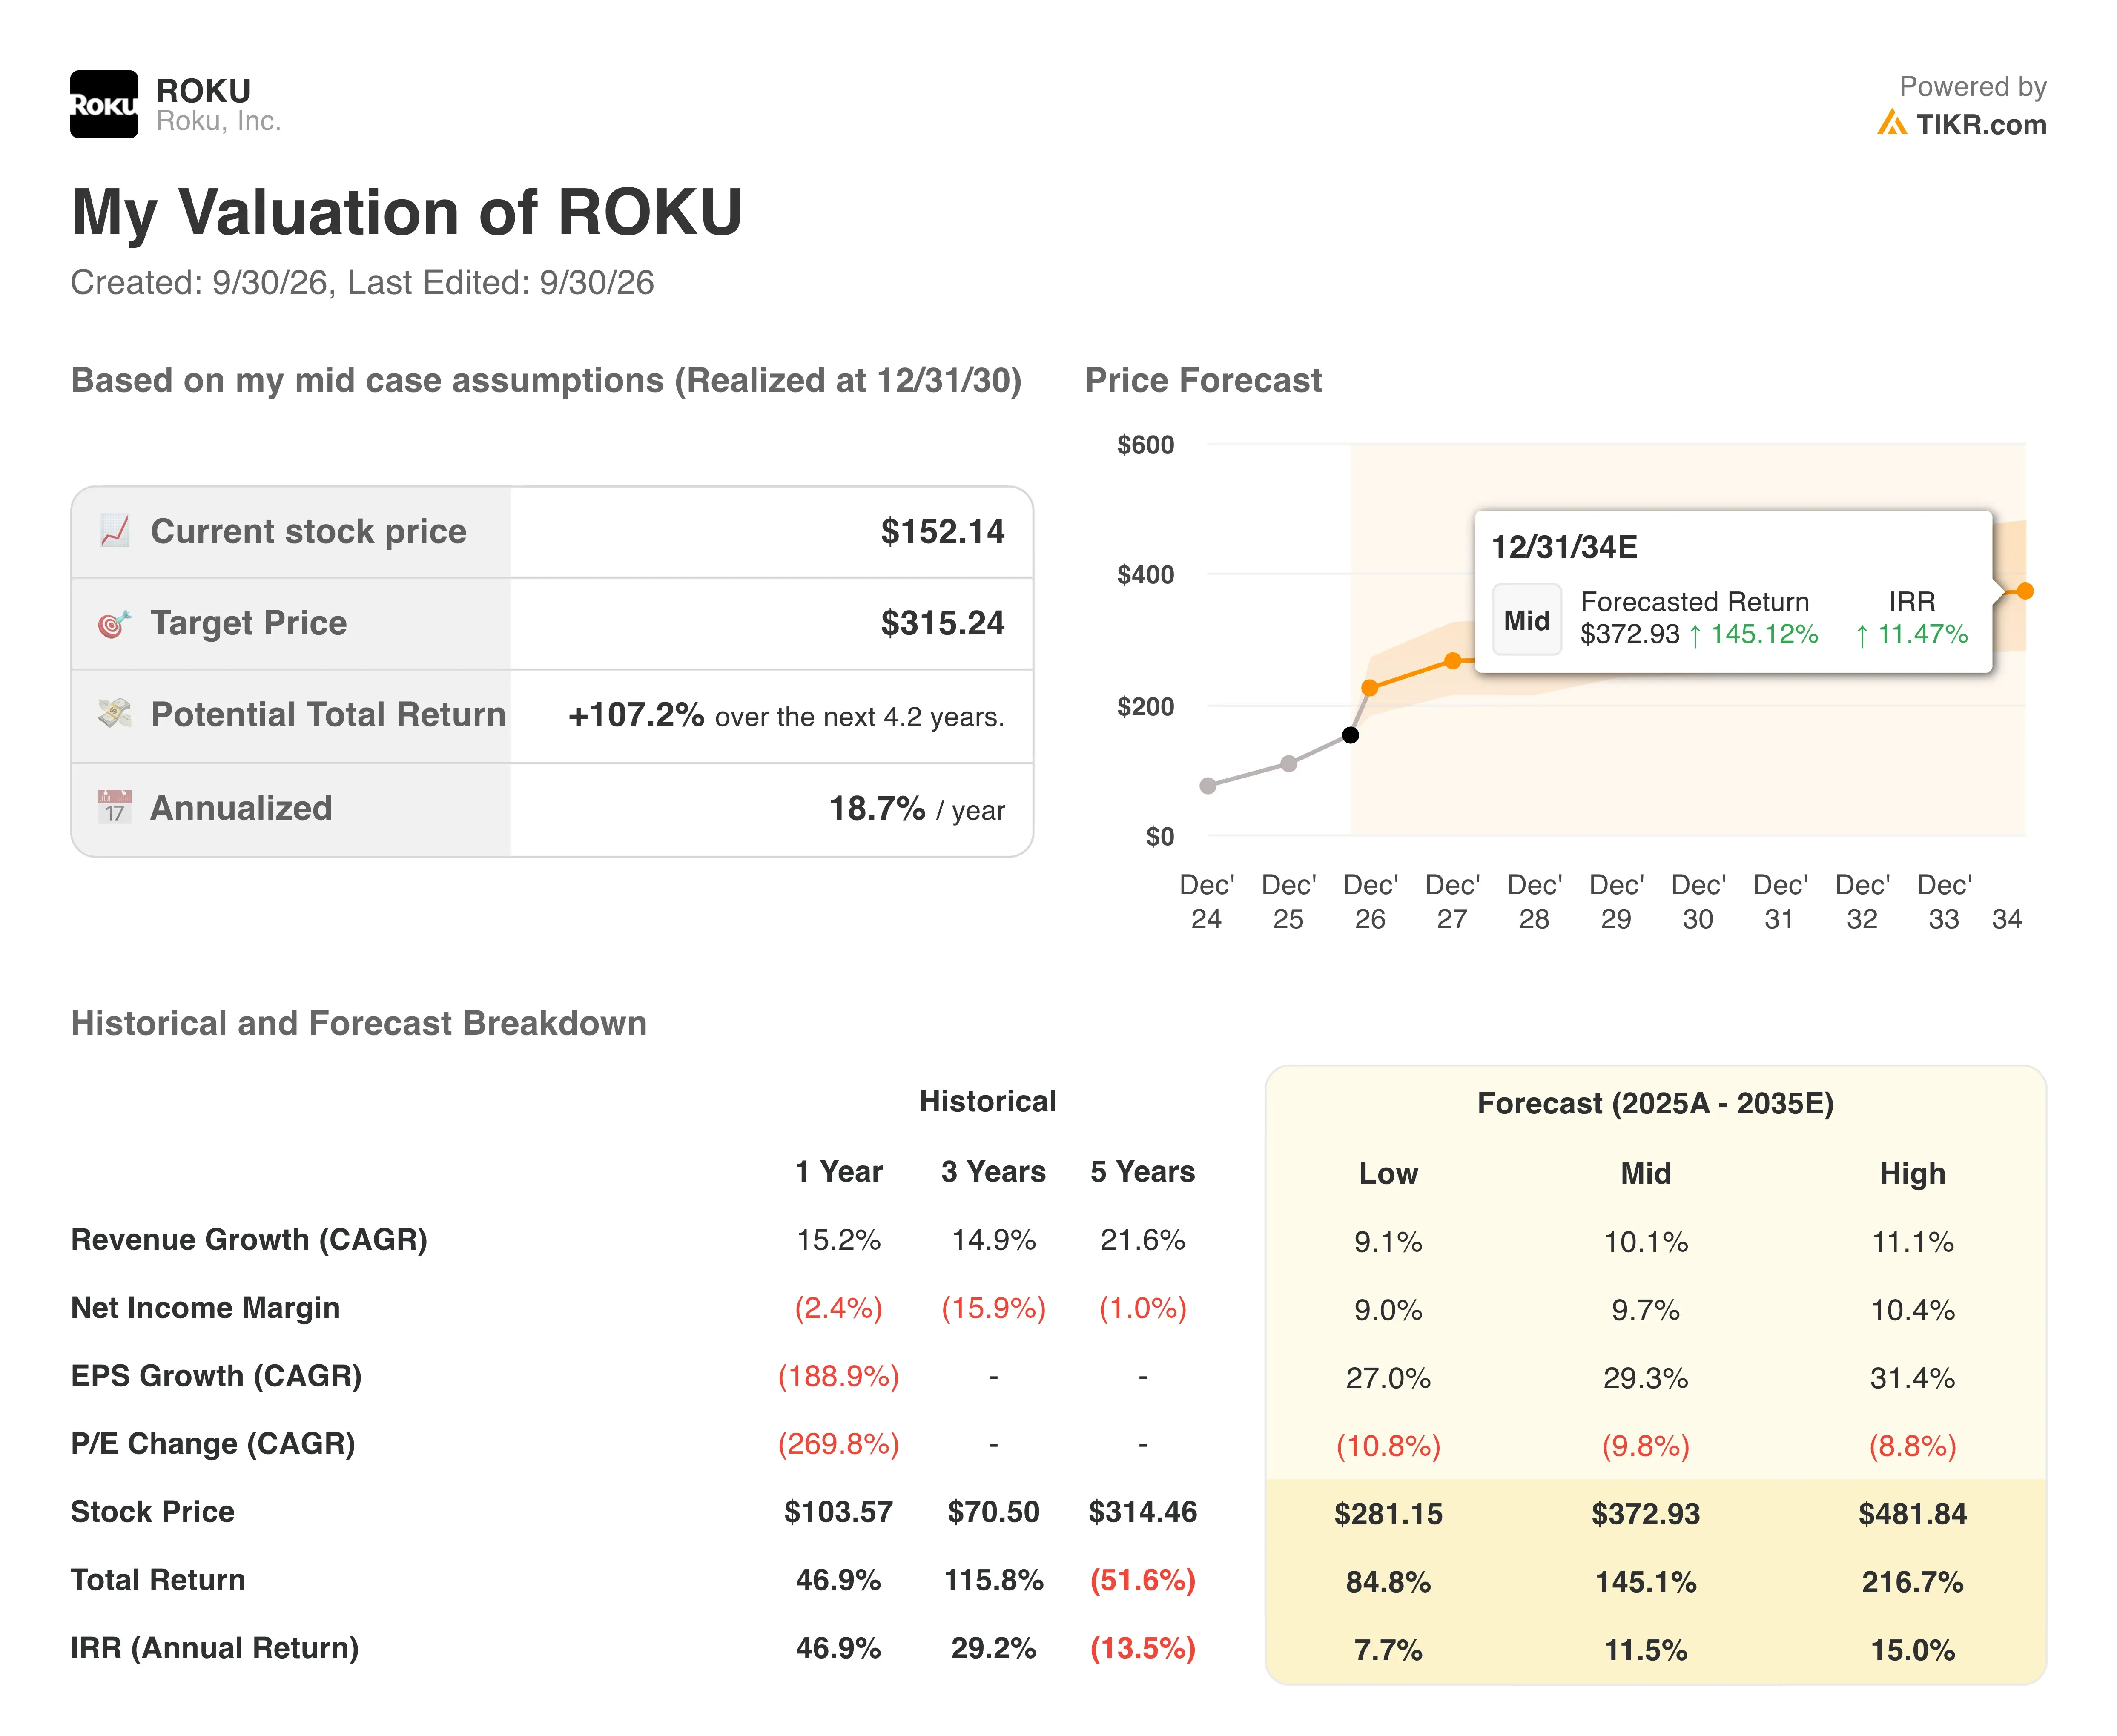
Los márgenes cuentan una historia de recuperación. El margen operativo de Roku promedió un -17.0% en 3 años pero se volvió positivo en 5.8% en los últimos 12 meses. El modelo requiere un 6.0% para 2028, solo un pequeño paso adelante. Antes del acuerdo, Roku apuntaba a $1 mil millones en flujo de caja libre para 2028, lo que sugiere más potencial alcista.
Roku también tiene un múltiplo de ganancias más rico que sus rivales más grandes Amazon (AMZN) y Alphabet (GOOGL). Mientras tanto, el valor del acuerdo limita cuánto pueden subir las acciones antes del cierre. El objetivo promedio de Wall Street de $162 se sitúa apenas por encima del precio actual. Esa brecha estrecha muestra cuán firmemente la oferta de Fox ancla las expectativas.
Roku Iguala a las Grandes Tecnológicas en Crecimiento Publicitario
Amazon (AMZN) es el rival más duro de Roku, gracias a los dispositivos Fire TV y los anuncios de Prime Video. Los ingresos publicitarios de Amazon crecieron un 26% a $19.8 mil millones en el segundo trimestre. En el mismo trimestre, los ingresos publicitarios de Roku aumentaron un 25% a $673 millones. Así que el jugador más pequeño está manteniendo el ritmo de crecimiento de un gigante.
Alphabet (GOOGL) compite a través de Google TV y YouTube. Los ingresos publicitarios de YouTube crecieron un 13% a aproximadamente $11.1 mil millones en el segundo trimestre. Roku casi duplicó esa tasa de crecimiento, ayudado por las visualizaciones de los playoffs de la NBA y la Copa del Mundo. Las horas de transmisión en Roku también aumentaron un 7% a 37.9 mil millones.
Las suscripciones dan a Roku otra palanca. Los ingresos por suscripción subieron un 26% a $548 millones, ya que Roku vende acceso a docenas de servicios de streaming. Ese modelo le da a Roku una parte sin pagar por la mayor parte del contenido. Roku se comercializa como una plataforma abierta y amigable con los socios, y Fox se ha comprometido a mantenerla así.
La escala sigue siendo la principal brecha. Roku llega a más de 100 millones de hogares de streaming, incluida más de la mitad de los hogares con banda ancha en EE. UU. Sin embargo, su valor de mercado de $22.6 mil millones es minúsculo comparado con sus rivales tecnológicos. El contenido deportivo de Fox y el servicio Tubi añadirían el inventario premium que los anunciantes quieren.
¿Qué Impulsa la Acción de ROKU de Aquí en Adelante?
La revisión del DOJ es ahora el evento principal. Roku y Fox deben cumplir sustancialmente con la segunda solicitud antes de que se reinicie el período de espera. Hasta ahora, los reguladores no han anunciado un desafío o ninguna venta de activos requerida. Pero cualquier indicio de remedios podría ampliar la brecha entre el precio de Roku y la oferta.
El precio de las acciones de Fox también importa. La parte en efectivo de $96 es fija, mientras que el resto se mueve con la acción de Fox. Si las acciones de Fox suben, el acuerdo vale más para los tenedores de Roku. Por el contrario, una venta masiva de Fox arrastraría a Roku a la baja incluso si su negocio sigue creciendo.
Los accionistas votan en una reunión especial el 14 de octubre. Los resultados del tercer trimestre siguen alrededor del 3 de noviembre, probablemente sin previsiones ni conferencia nuevamente. Cifras sólidas principalmente tranquilizarían a los inversores sobre el riesgo a la baja si el acuerdo fracasa.
Las tendencias de la industria respaldan el caso independiente. Una investigación de Roku encontró que los usuarios diarios de streaming en Canadá pasan casi 80 horas al año eligiendo qué ver. Esa fricción hace que la pantalla de inicio y las herramientas de búsqueda de Roku sean más valiosas para los anunciantes. De cara al futuro, esas fortalezas le dan a Roku un respaldo sólido si los reguladores bloquean el acuerdo con Fox.
Ejecuta los casos alcista, base y bajista de Roku en menos de 60 segundos (Gratis con TIKR) >>>
¿Cuánto vale realmente la acción de Roku?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunos supuestos en el modelo de valoración de TIKR y mira cuánto podría valer Roku. Comienza desde las estimaciones consensuadas de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis de usar. Valora ROKU gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna acción mencionada. ¡Gracias por leer y felices inversiones!