


Las acciones de Netflix (NFLX) cayeron aproximadamente un 6% en la negociación extrabursátil del martes 20 de octubre, después de que la plataforma de streaming recortara su pronóstico de publicidad para 2026 y ofreciera unas previsiones de beneficio para el cuarto trimestre por debajo de las estimaciones de Wall Street. La acción había cerrado la sesión regular en $68.69.
Netflix atribuyó la mayor parte de su superación de las expectativas de beneficio del tercer trimestre al momento de registro de los gastos, y su pronóstico para el cuarto trimestre incluye un cargo único por despidos. Estos dos elementos pesan sobre la perspectiva de beneficios, pero se mantuvo el objetivo de margen para el año completo. El cambio más importante es en el crecimiento: Netflix recortó su pronóstico de ingresos por publicidad para 2026 en $300 millones, aproximadamente un 0.6% de los ingresos esperados este año, y las acciones perdieron aproximadamente $17 mil millones en valor de mercado tras el informe.
El negocio publicitario de Netflix va con retraso
Netflix espera ahora unos $2.7 mil millones en ingresos por publicidad para 2026, frente a los aproximadamente $3 mil millones previstos anteriormente, y culpó a un lanzamiento más lento de algunos productos publicitarios. Ese objetivo de $3 mil millones era el núcleo de la tesis de inversión en la acción a principios de este año. El co-CEO Greg Peters dijo que Netflix había establecido "grandes objetivos de crecimiento para nuestro negocio publicitario este año", y que la publicidad aún crece más del 80% en 2026.
El margen operativo del tercer trimestre alcanzó el 34.6% frente a un pronóstico del 33.2%, y Netflix dijo que la superación se debió principalmente al momento de los gastos. El pronóstico de margen para el cuarto trimestre del 26.0% también incluye unos 120 puntos básicos (aproximadamente $161 millones) de costes por los despidos. Ambos factores ayudan a explicar por qué Netflix pronosticó un ingreso neto del cuarto trimestre de $2.79 mil millones, por debajo de los $3.07 mil millones que esperaban los analistas, según Reuters, aunque Netflix no especificó cuánto contribuye cada uno a esa diferencia. El objetivo de margen operativo para el año completo se mantuvo en el 31.5%, incluyendo unos 30 puntos básicos por los despidos.
El problema de crecimiento de Netflix es el más importante
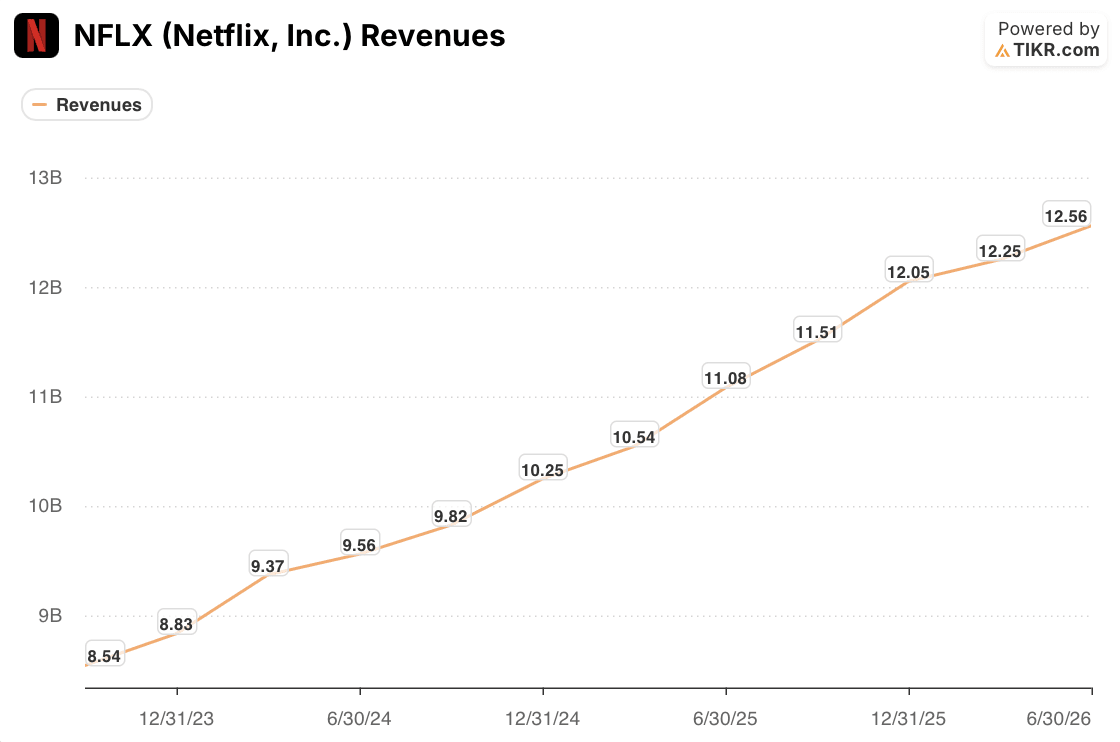
El crecimiento de los ingresos se ha desacelerado cada trimestre este año: 16.2% en el primer trimestre, 13.4% en el segundo y 11.8% en el tercero, lo que Reuters calificó como el ritmo más lento en casi tres años. El pronóstico para el cuarto trimestre de $13.44 mil millones supone un crecimiento del 11.5%.
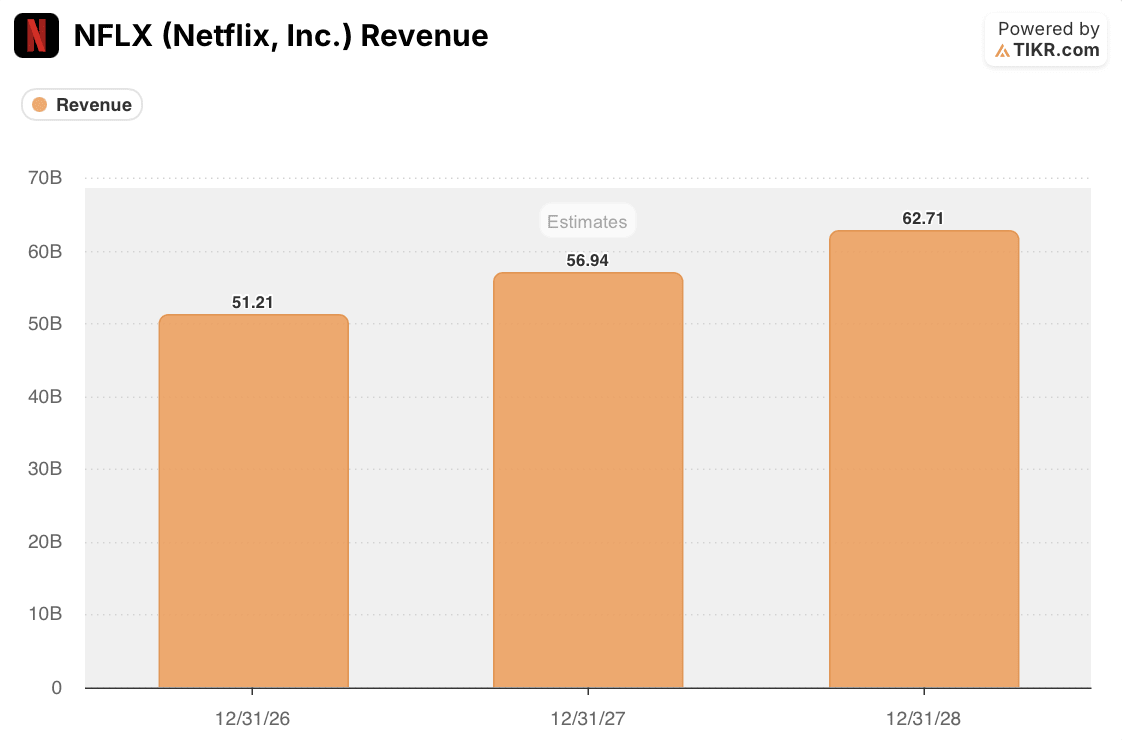
El mercado aún no se ha puesto al día. Su estimación de ingresos para 2026 de $51.21 mil millones aún se sitúa por encima del nuevo pronóstico de Netflix de $51.1 mil millones, y proyecta un crecimiento del 11.2% para 2027 y del 10.1% para 2028.
TIKR sigue a 52 analistas sobre Netflix. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Netflix, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta.
Ver las calificaciones de los analistas sobre Netflix
Lo que ya descuenta el múltiplo de 19.8x de Netflix
Netflix cotiza a 19.8 veces los beneficios futuros, frente a un promedio de cinco años de 32.6x. La única vez que cotizó mucho más bajo fue en 2022, cuando el múltiplo tocó fondo en 15.5x.
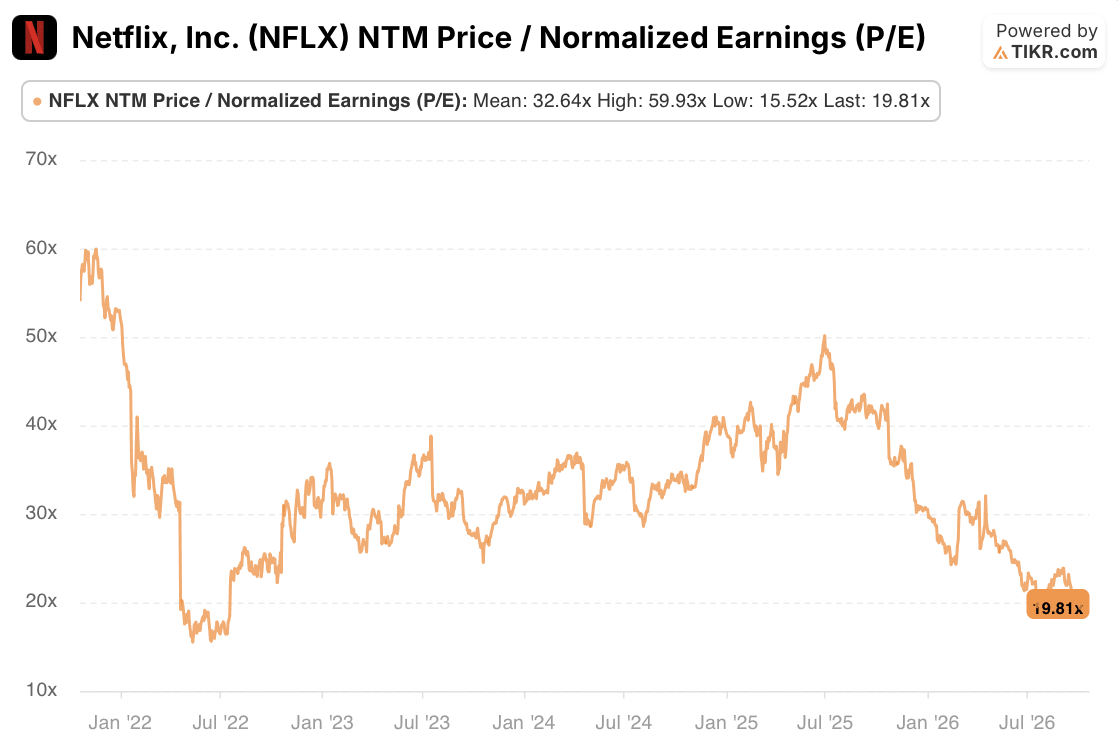
Ese descuento ya incorpora mucho más que un objetivo publicitario incumplido. La historia del flujo de caja también se mantiene: Netflix recortó su pronóstico de flujo de caja libre para 2026 a $12.0 mil millones desde $12.5 mil millones, vinculado al cierre de una operación inmobiliaria en el cuarto trimestre, y recompró 63.9 millones de acciones por $4.8 mil millones en el tercer trimestre, su mayor trimestre de recompra registrado. Eso supone un precio promedio de aproximadamente $75 por acción, por encima del precio al que cerró la acción el martes.
Cuánto vale la acción de Netflix a 20x
Aproximadamente $91 para finales de 2028, incluso con un crecimiento que se desacelera aún más. Establecí el crecimiento de ingresos en un 10% anual hasta 2029, por debajo del 11.2% del mercado para 2027, porque los retrasos en publicidad argumentan en contra de dar a Netflix el beneficio de la duda. Puse los márgenes operativos en 33%, entre el pronóstico de este año del 31.5% y el 34.6% del tercer trimestre, ya que los despidos dan a la gerencia margen para seguir expandiéndose. Y mantuve el múltiplo de salida en 20x, aproximadamente donde se encuentra ahora.

Eso da un objetivo de $91.38, una ganancia del 33% desde $68.69, o un 13.9% anual. El modelo parte del cierre del martes, por lo que comprar después de la caída extrabursátil mejora esos rendimientos.
Conclusión
La venta masiva ya descuenta un problema de crecimiento mayor que cualquier cosa en las previsiones. Mi modelo apunta a aproximadamente un 14% anual con un crecimiento del 10%, por debajo de lo que espera el mercado, pero solo si el múltiplo se mantiene cerca de 20x. Manteniendo los mismos beneficios y bajando el múltiplo al mínimo de 2022 de 15.5x, el objetivo cae a aproximadamente $71, cerca de donde cerró la acción el martes. Ese es un escenario solo de múltiplo, y unos beneficios más débiles empujarían el objetivo aún más bajo.
Entonces, ¿cuánto vale realmente la acción de Netflix?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer la acción NFLX. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!


