


Puntos Clave
- Jim Cramer dice que los nuevos ingresos por la nube de Microsoft están "rehenes de OpenAI", y Cameron Dawson de NewEdge Wealth afirma que OpenAI representa el 40% del backlog de Microsoft.
- Microsoft puede manejar esa exposición mucho mejor que Oracle, pero a 27 veces las ganancias futuras, la acción no está valorada para asumir mucho riesgo por un solo cliente.
- El gasto de capital de Microsoft aumentó de $23.9 mil millones en el año fiscal 2022 a $116 mil millones en el año fiscal 2026, por lo que el flujo de caja libre terminó en $67 mil millones, apenas por encima de donde comenzó.
- Microsoft reporta el 28 de octubre, y la pregunta a observar es cuánta de su demanda de Azure proviene de clientes distintos a OpenAI.
Microsoft (MSFT) reportará sus resultados del trimestre de septiembre el 28 de octubre, y Jim Cramer ya sabe qué cifra le preocupa.
En el episodio del 19 de octubre de Mad Money, el presentador de CNBC calificó los resultados de los hiperescaladores como la próxima gran prueba para el complejo de centros de datos de IA. Luego lo redujo:
"Los nuevos ingresos por la nube de Microsoft están rehenes de OpenAI."
(Puso a Amazon (AMZN) y Alphabet (GOOG) en la misma situación con Anthropic).
Es una palabra fuerte para una empresa con calificación crediticia AAA. Pero llega con las acciones de IA ya nerviosas. Oracle (ORCL) cayó el 8 de octubre, junto con otros nombres de IA, tras un informe sobre los ingresos de OpenAI.
TIKR sigue a 56 analistas sobre Microsoft. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Microsoft, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversionistas usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Microsoft
Un cuarto de billón de dólares en un solo cliente
Cameron Dawson, director de inversiones de NewEdge Wealth, puso un número al problema en Bloomberg Surveillance el 14 de octubre:
"...mira un nombre como Microsoft, el 40% de su backlog es OpenAI."
El backlog comercial de Microsoft se situó en $678 mil millones a finales de junio, un 84% más que el año anterior. Si el 40% de Dawson se mantiene, eso son aproximadamente $270 mil millones dependiendo de un solo cliente.
Lo cual, vaya.
Y los ingresos de ese cliente acaban de reducirse, al menos sobre el papel. Steve Eisman, el inversionista hecho famoso por The Big Short, dijo esto en The Compound and Friends:
"...la semana pasada OpenAI anunció que sus ingresos anualizados a finales de septiembre eran de 50 mil millones. Hace un mes dijeron 70."
La mayor parte de esa brecha es contable. La cifra de $50 mil millones, reportada primero por el [Financial Times](LINK NEEDED), supuestamente excluye los ingresos brutos de los socios de OpenAI que la cifra más alta incluía.
Aun así, el backlog parece pesado junto a ella. Aproximadamente $270 mil millones son más de cinco años de ingresos de OpenAI a su ritmo anualizado actual. La pregunta de Dawson es cuánto del gasto de OpenAI depende de conseguir más financiación. Así que parte del crecimiento de Microsoft ahora depende de la próxima ronda de financiación de OpenAI.
Wall Street está contando con todo ello
Los analistas esperan que los ingresos de Microsoft aumenten de $332 mil millones en el año fiscal 2026 (el año terminado en junio de 2026) a $391 mil millones en el año fiscal 2027 y $468 mil millones en el año fiscal 2028, con un crecimiento que se acelera hasta casi el 20%.
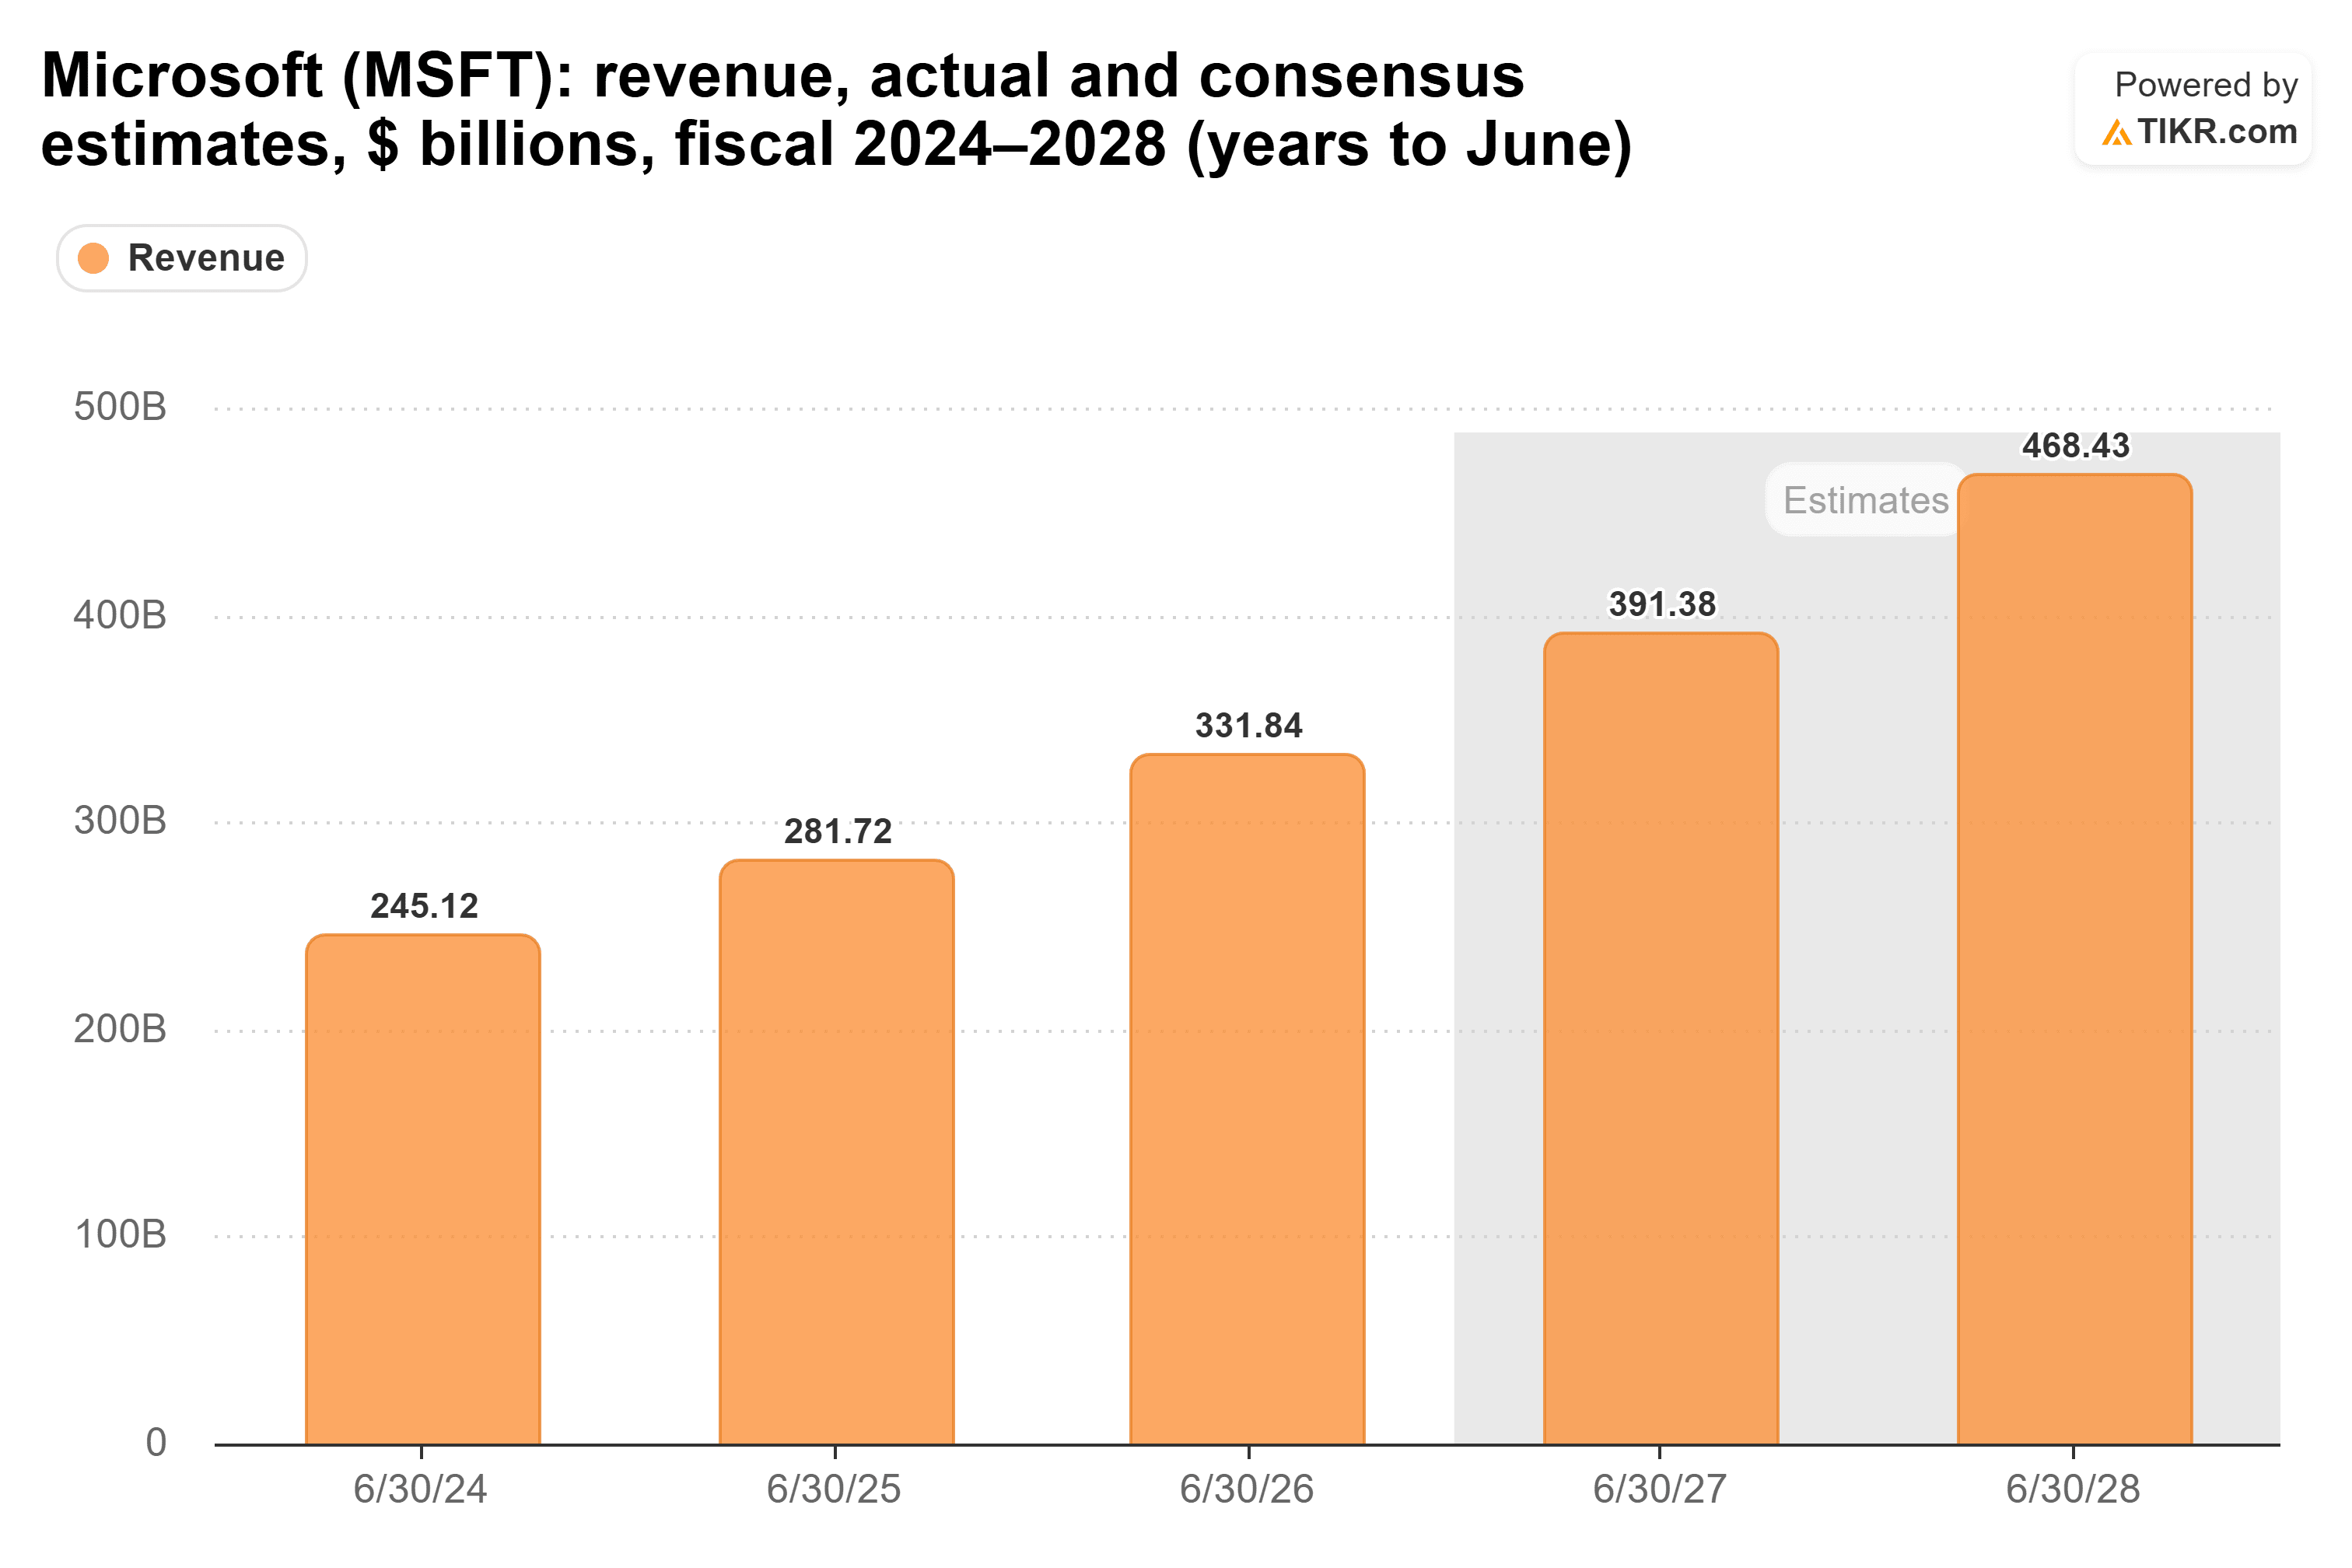
Esas estimaciones asumen que el backlog se convierte en ingresos aproximadamente según lo programado. El ritmo anualizado más bajo de OpenAI es mayormente un cambio contable, así que no espero que mueva estas cifras antes del 28 de octubre. El mayor riesgo para ellas es si OpenAI puede seguir pagando.
Mientras tanto, Microsoft está gastando el dinero por adelantado. Los gastos de capital aumentaron de $23.9 mil millones en el año fiscal 2022 a $116 mil millones en el año fiscal 2026, casi 5 veces, mientras que el efectivo de las operaciones aproximadamente se duplicó a $183 mil millones.
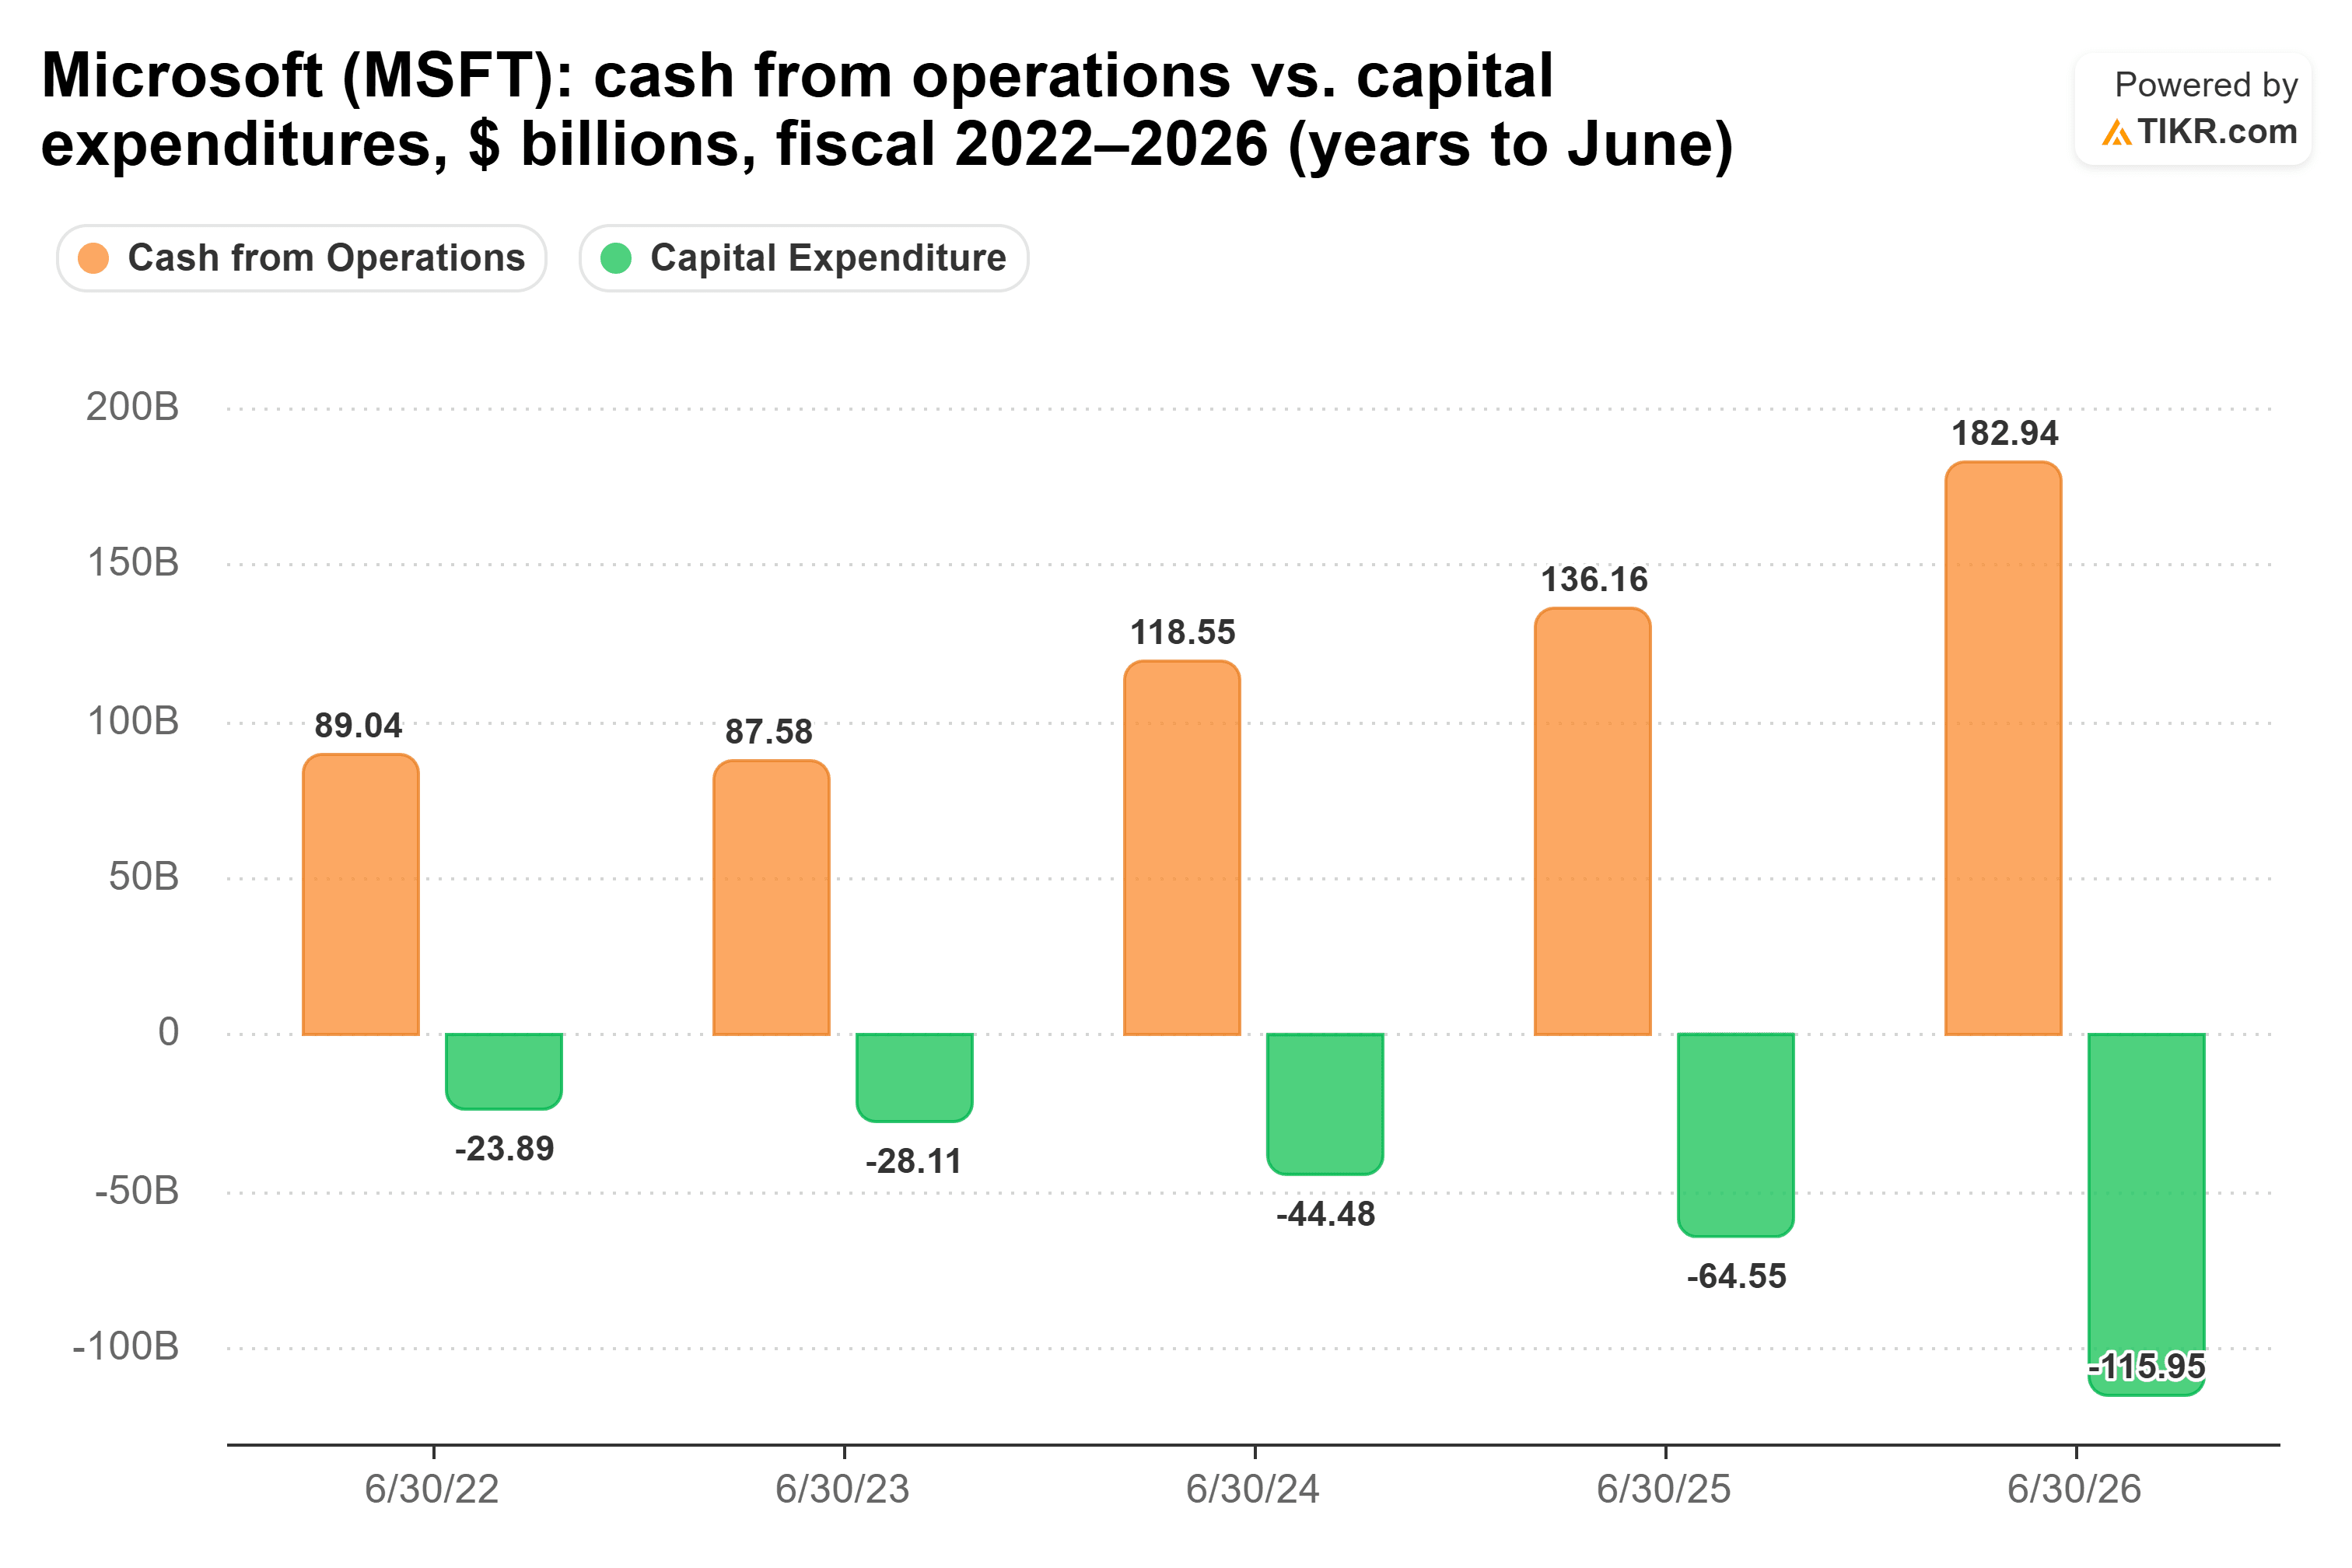
Eso dejó un flujo de caja libre de $67 mil millones en el año fiscal 2026, apenas por encima de los $65 mil millones del año fiscal 2022.
Microsoft puede permitírselo
Nada de esto pone a Microsoft en la situación de Oracle. Eisman dice que "la mitad del backlog de Oracle es solo OpenAI". Microsoft tiene $183 mil millones al año de efectivo operativo y una calificación AAA para absorber un tropiezo.
El negocio principal de Microsoft también sigue funcionando bien. Los ingresos de Microsoft Cloud alcanzaron los $59.3 mil millones en el trimestre de junio, un 27% más. Ted Mortonson de Baird espera más de lo mismo: "Si miras a Microsoft, creo que van a tener un número espectacular."
Un precio normal para un riesgo inusual
Microsoft cotiza a 27.0 veces las ganancias futuras. Eso está un poco por debajo de su promedio de cinco años de 29.4x y muy por encima del mínimo de 19.1x que alcanzó en junio.
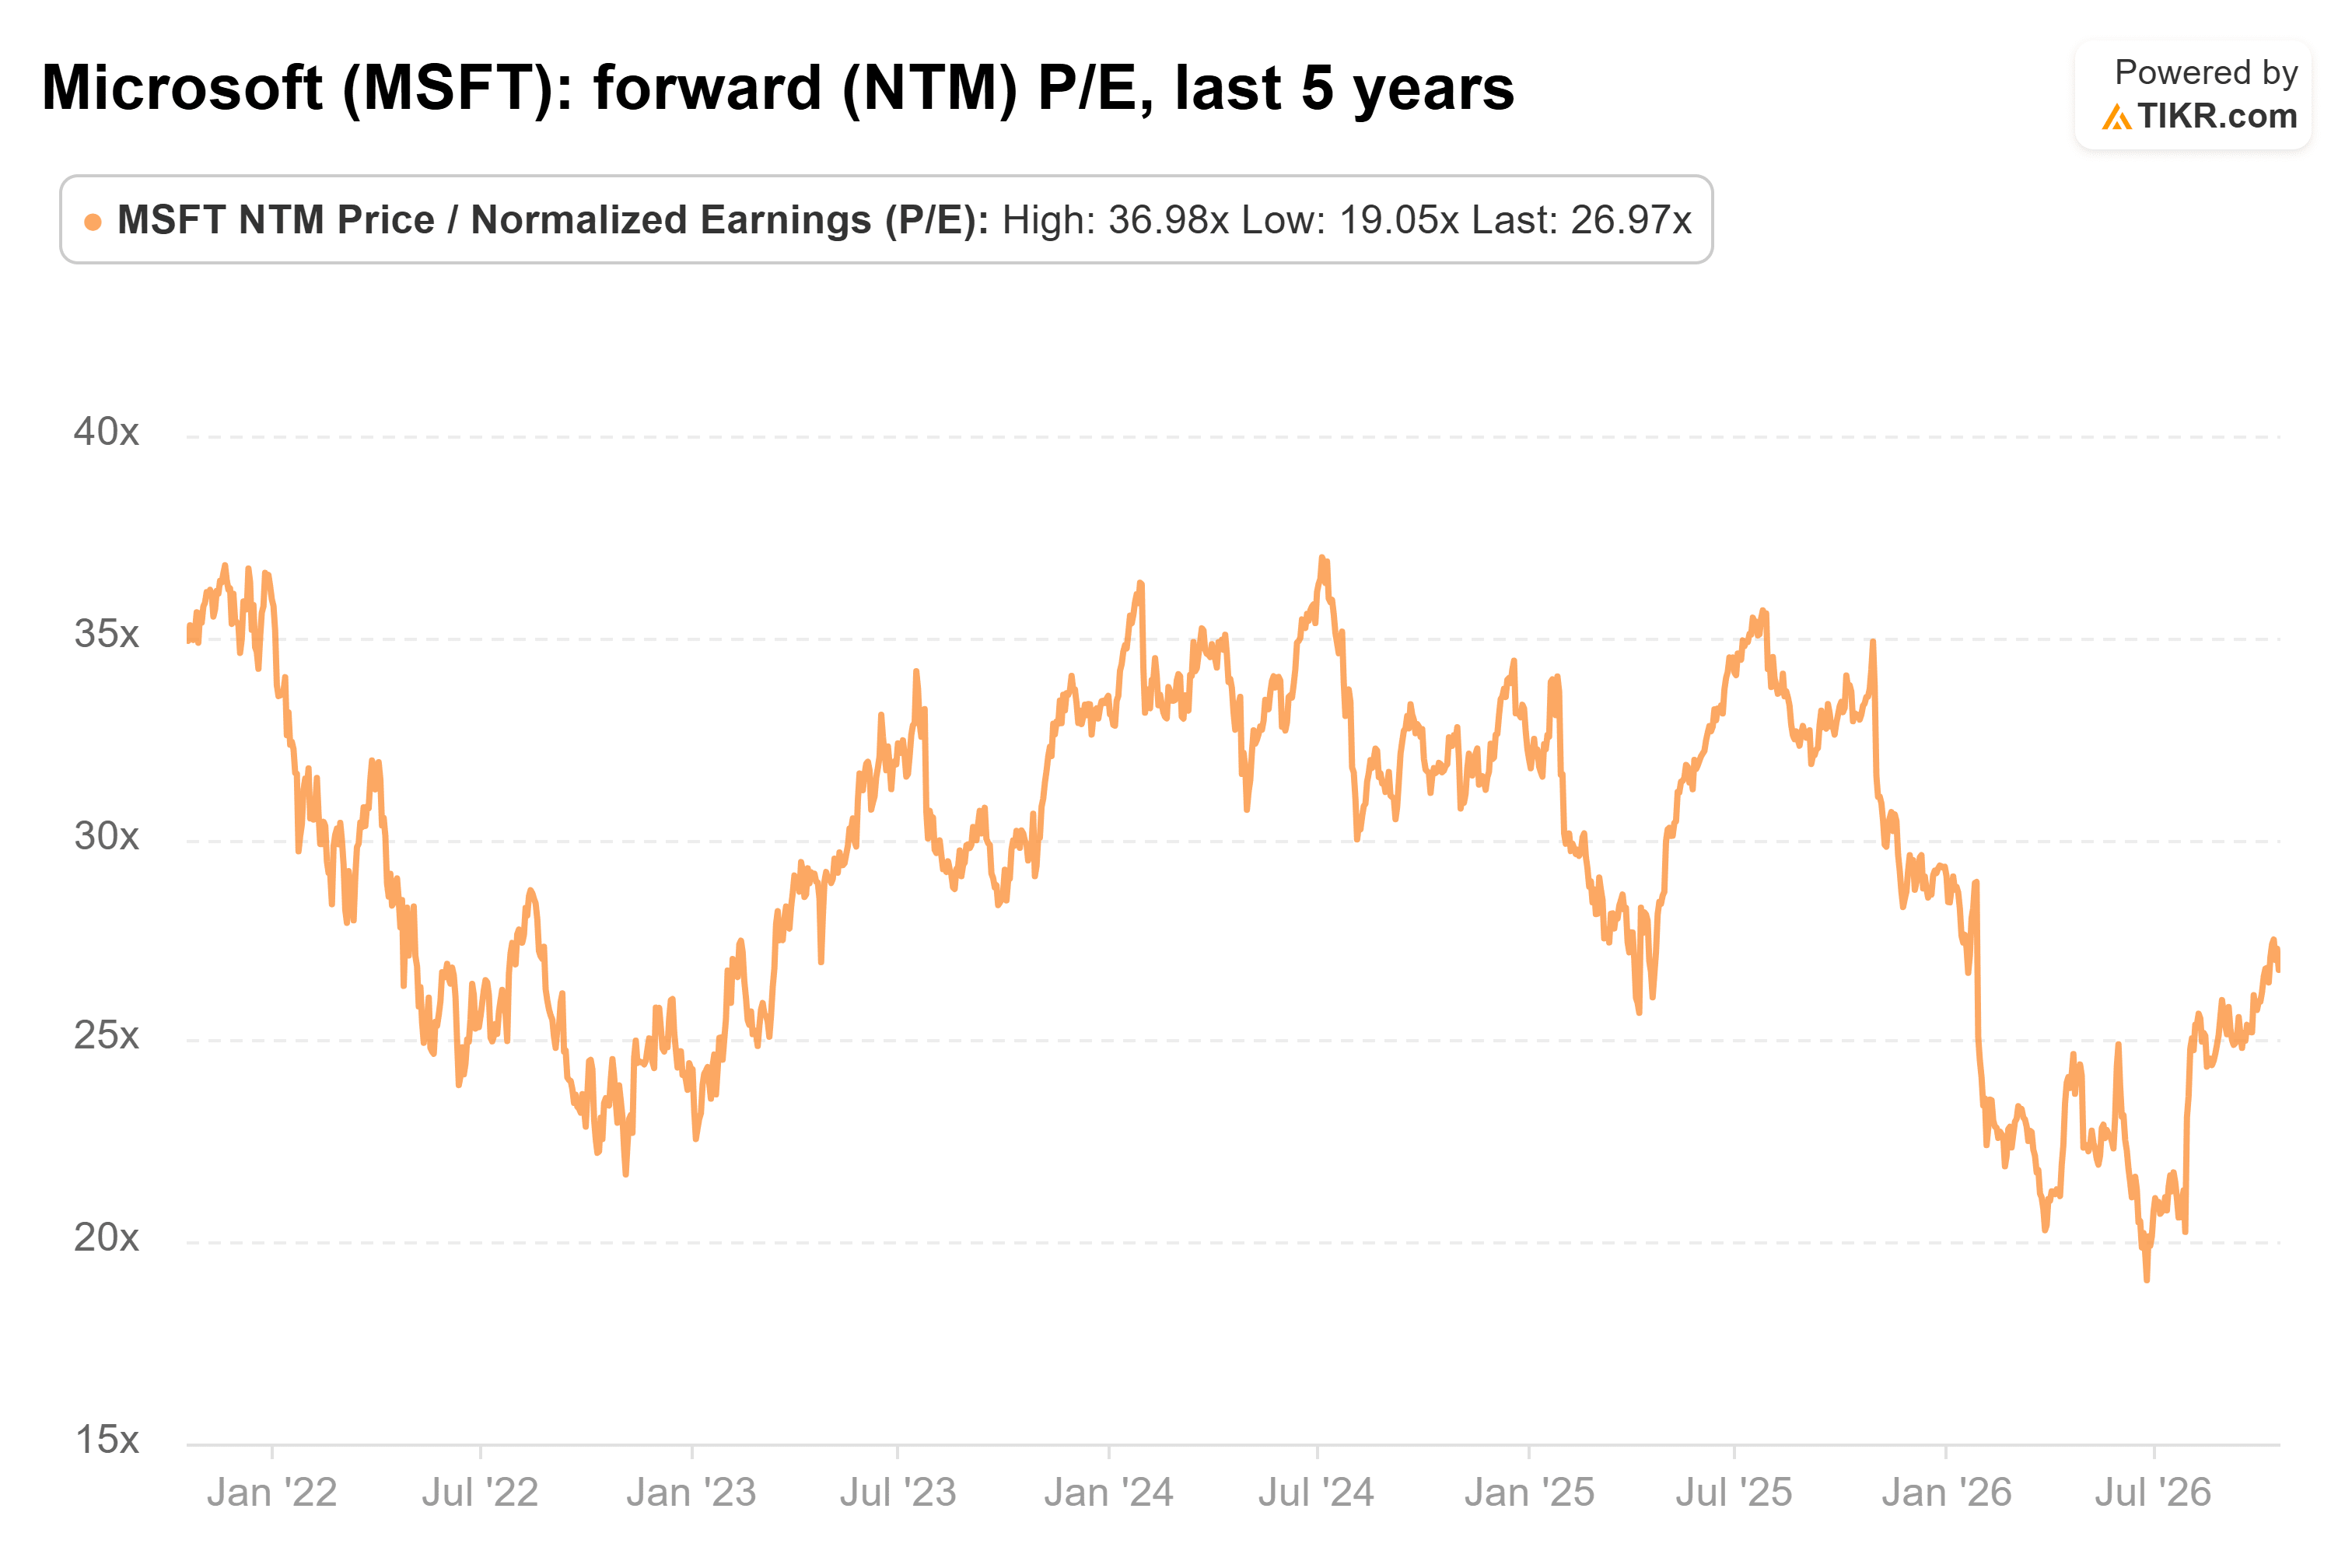
Eso está cerca de lo que los inversionistas han pagado por Microsoft durante la mayor parte de los últimos cinco años, a pesar de que ahora un solo cliente respalda una gran parte de su backlog.
Mi opinión: Cramer tiene razón. Microsoft puede manejar su exposición a OpenAI mucho mejor que Oracle, pero a 27x la acción no está cobrando mucho por ello. Me gustaría que el informe del 28 de octubre muestre una demanda de Azure que no dependa de OpenAI antes de pagar ese precio.
Por supuesto, OpenAI espera alcanzar $70 mil millones o más de ingresos anualizados a fin de año, según Bloomberg. Si lo logra y sigue consiguiendo financiación, esos $270 mil millones parecen mucho más seguros. Alphabet y Amazon reportan la misma semana, así que pronto sabremos cuánto del auge de la nube depende de dos laboratorios de IA.
Entonces, ¿cuánto vale realmente la acción de Microsoft?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Microsoft. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!



