Conclusiones Clave
- Coca-Cola reportará los resultados del tercer trimestre antes de la apertura del martes 27 de octubre. Esto ocurre menos de tres semanas después de que PepsiCo recortara su pronóstico de crecimiento de EPS básico para 2026 al rango de 2,5% a 3,5%.
- El dividendo de PepsiCo rinde aproximadamente el doble, pero Coca-Cola tiene un crecimiento de ganancias más rápido y más efectivo respaldando su pago.
- Excluyendo dos pagos únicos, el dividendo de Coca-Cola consumió el 77% del flujo de caja libre en 2025, y su pronóstico para 2026 lo cubriría en aproximadamente un 73%.
- El informe debe mostrar un margen operativo más alto, un pronóstico de EPS para el año completo que se mantenga al nivel de los $3,31 de los analistas, y un pronóstico de flujo de caja libre que siga siendo de unos $12.400 millones.
Coca-Cola (KO) reportará sus resultados del tercer trimestre antes de la apertura del martes 27 de octubre. Los inversores en renta que eligen entre los dos grandes dividendos de las colas obtendrán sus primeros números duros desde que PepsiCo tropezó.
El 8 de octubre, PepsiCo (PEP) recortó su pronóstico de crecimiento de EPS básico para 2026 al rango de 2,5% a 3,5%. Había estado guiando hacia el extremo inferior del 5% al 7%. Coca-Cola ha ido en la dirección opuesta este año, elevando su pronóstico de crecimiento de EPS comparable para 2026 dos veces, la más reciente en julio al 9% al 10%.
Una semana después, KFC firmó con Coca-Cola como su proveedor de bebidas en EE.UU. y puso fin a su larga asociación con PepsiCo. Los 3.718 restaurantes de KFC en EE.UU. harán el cambio para la primavera de 2027.
PepsiCo todavía paga más. Su dividendo anual de $5,92 rinde aproximadamente el doble que los $2,12 de Coca-Cola.
Así que Coca-Cola tiene que seguir ganándose ese cheque más pequeño, y el informe del martes tiene tres cosas que demostrar…
Los márgenes tienen que seguir subiendo
El margen operativo de Coca-Cola ha aumentado cada año desde 2022, del 28,7% al 31,4% en 2025…

Parte de ese aumento provino de la venta de embotelladores de bajo margen. La dirección espera que la venta de su embotellador africano vuelva a aumentar los márgenes en el cuarto trimestre. En el segundo trimestre, el margen operativo comparable subió al 35,6% desde el 34,7% del año anterior. El trimestre del martes necesita otra ganancia respecto al año pasado.
TIKR hace seguimiento de 25 analistas sobre Coca-Cola. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Coca-Cola, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Coca-Cola
Los analistas ya están en la parte superior de la guía
Los analistas esperan un EPS normalizado de $3,31 este año, frente a $3,00 en 2025, y $3,78 para 2028…
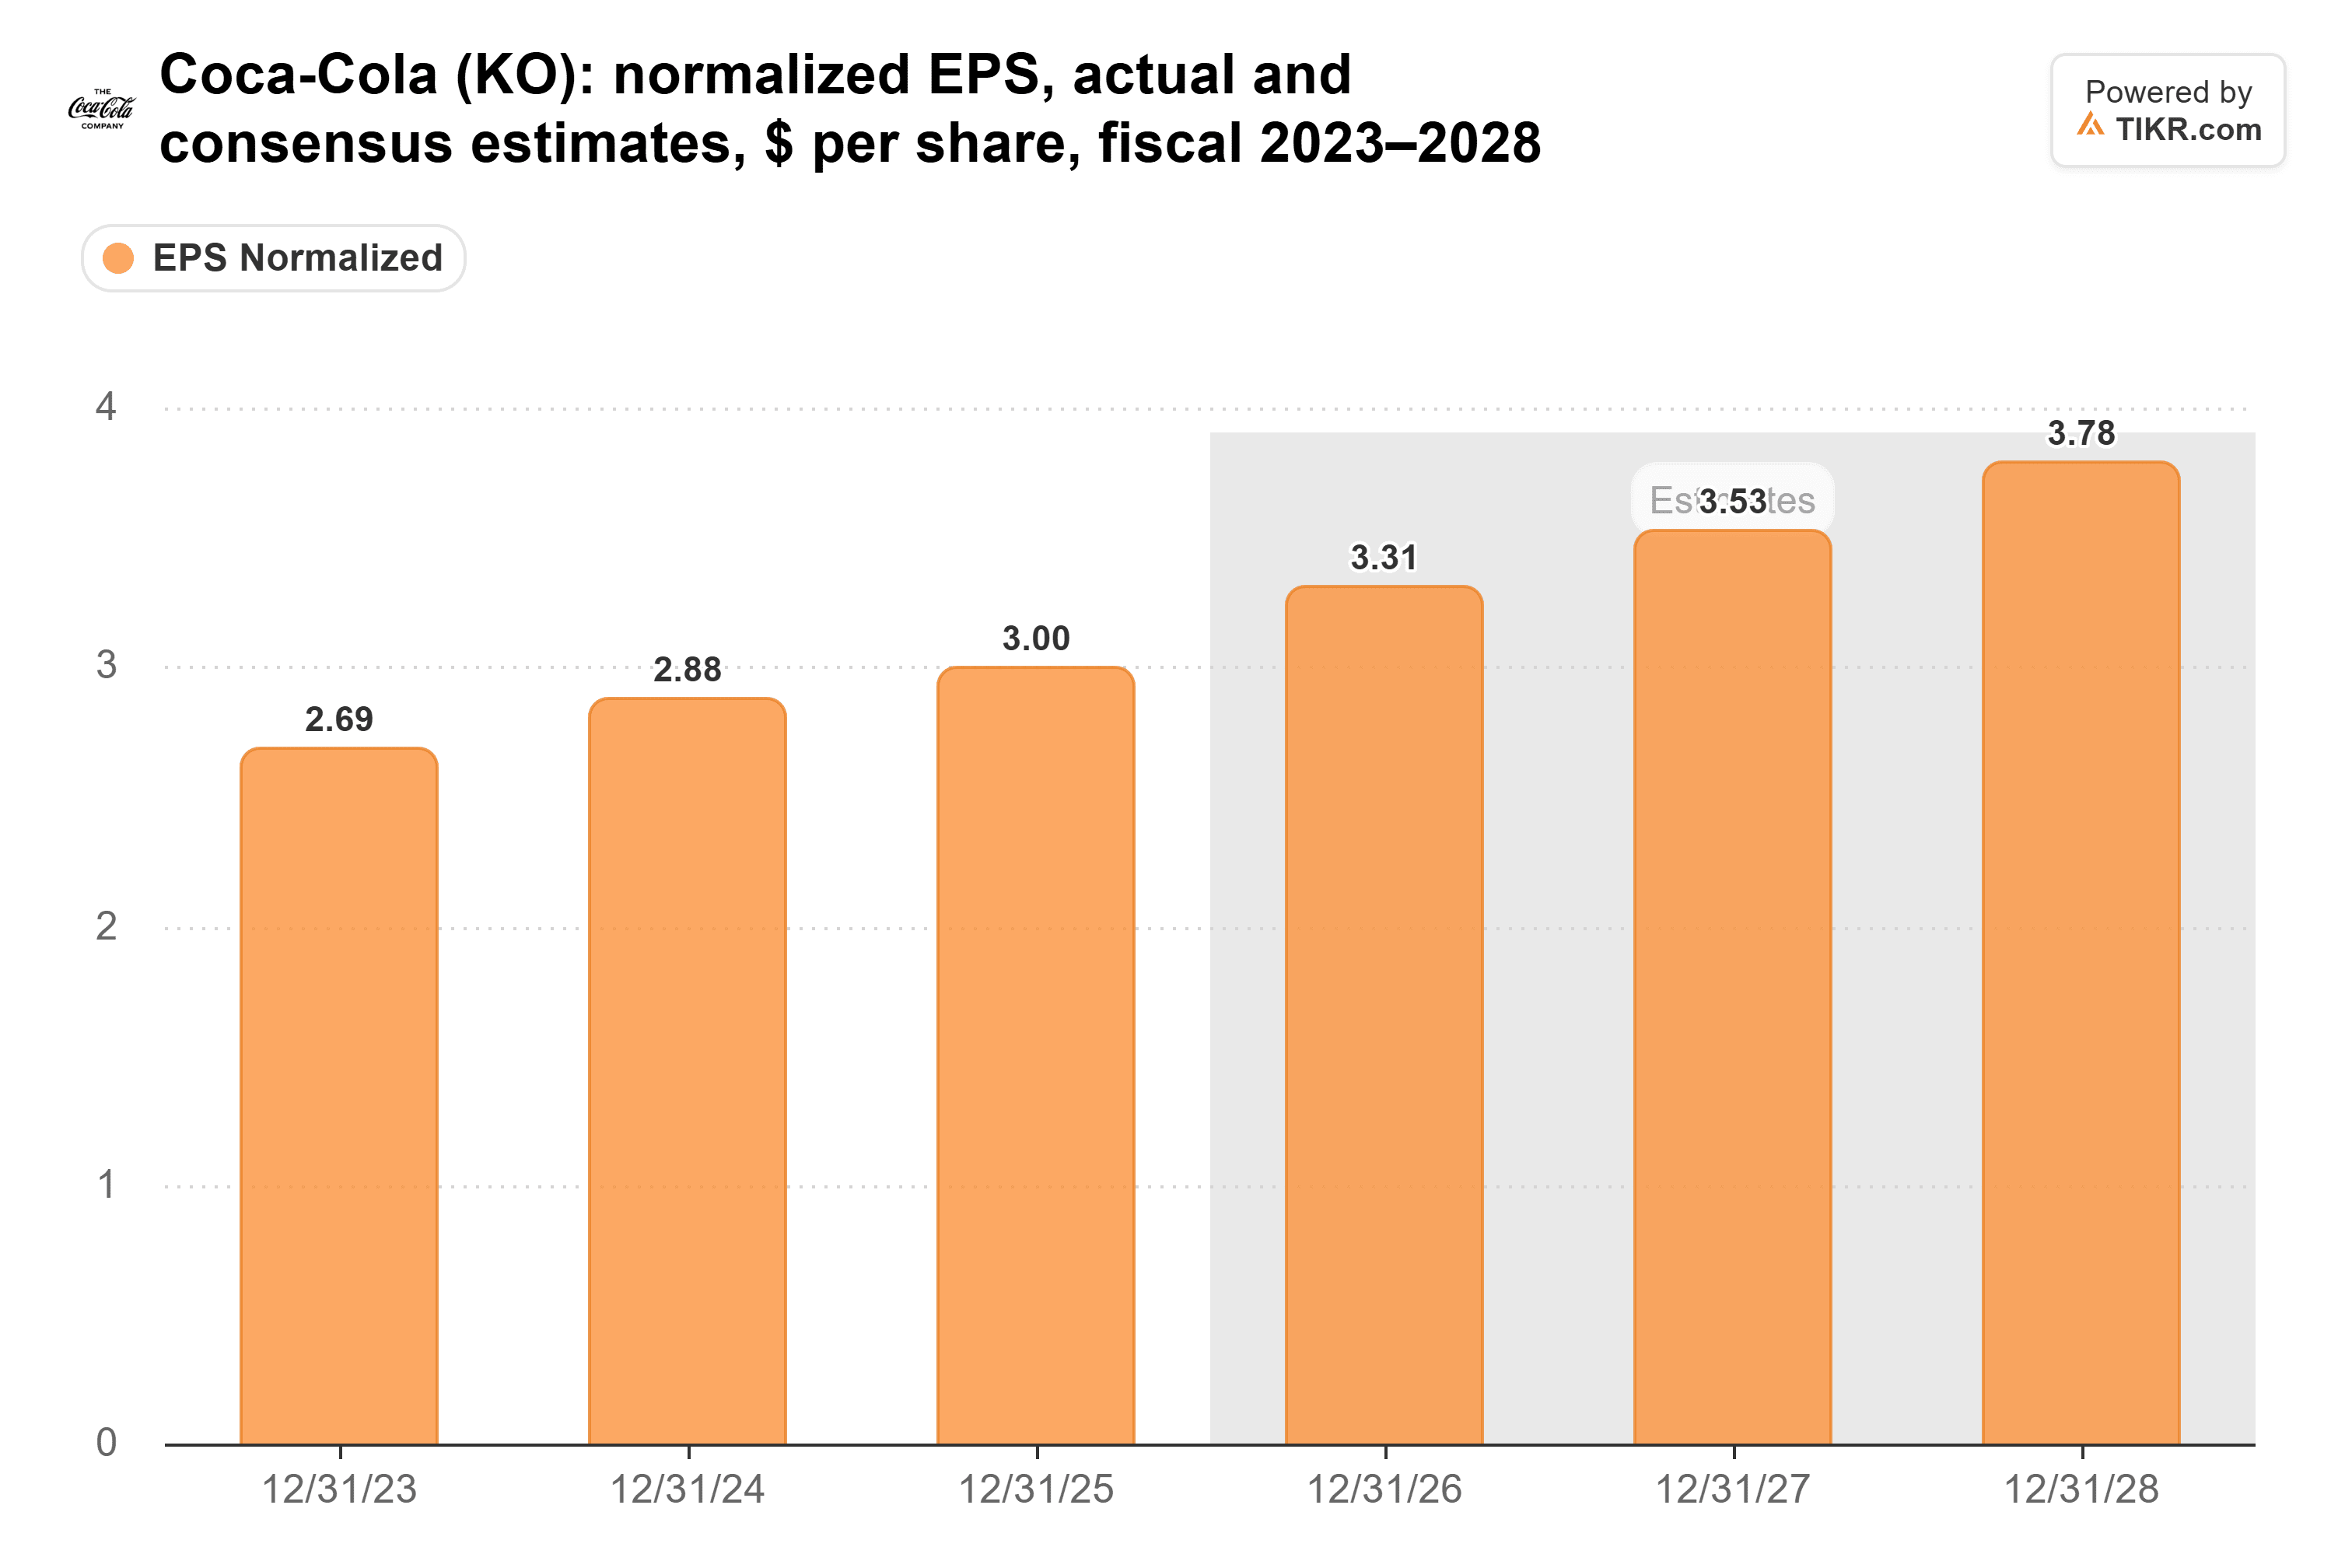
Un crecimiento del 9% al 10% desde $3,00 te lleva a $3,27 a $3,30, por lo que el consenso ya está un centavo por encima del extremo superior del rango de la dirección. Si Coca-Cola solo mantiene su pronóstico, los analistas se mantienen un poco por delante de la empresa. Una tercera elevación la pondría de nuevo al frente. (Según la estimación de la dirección, aproximadamente 3 puntos del crecimiento de este año provienen de la moneda).
Esa barra importa porque los inversores están pagando un precio elevado. A finales de septiembre, Coca-Cola cotizaba a 25 veces las ganancias futuras, frente a un promedio de 12 años de 23 veces.
El colchón de efectivo es más grande de lo que parece
El flujo de caja libre de Coca-Cola cubrió cómodamente su dividendo hasta 2023, luego quedó por debajo en 2024 y 2025…
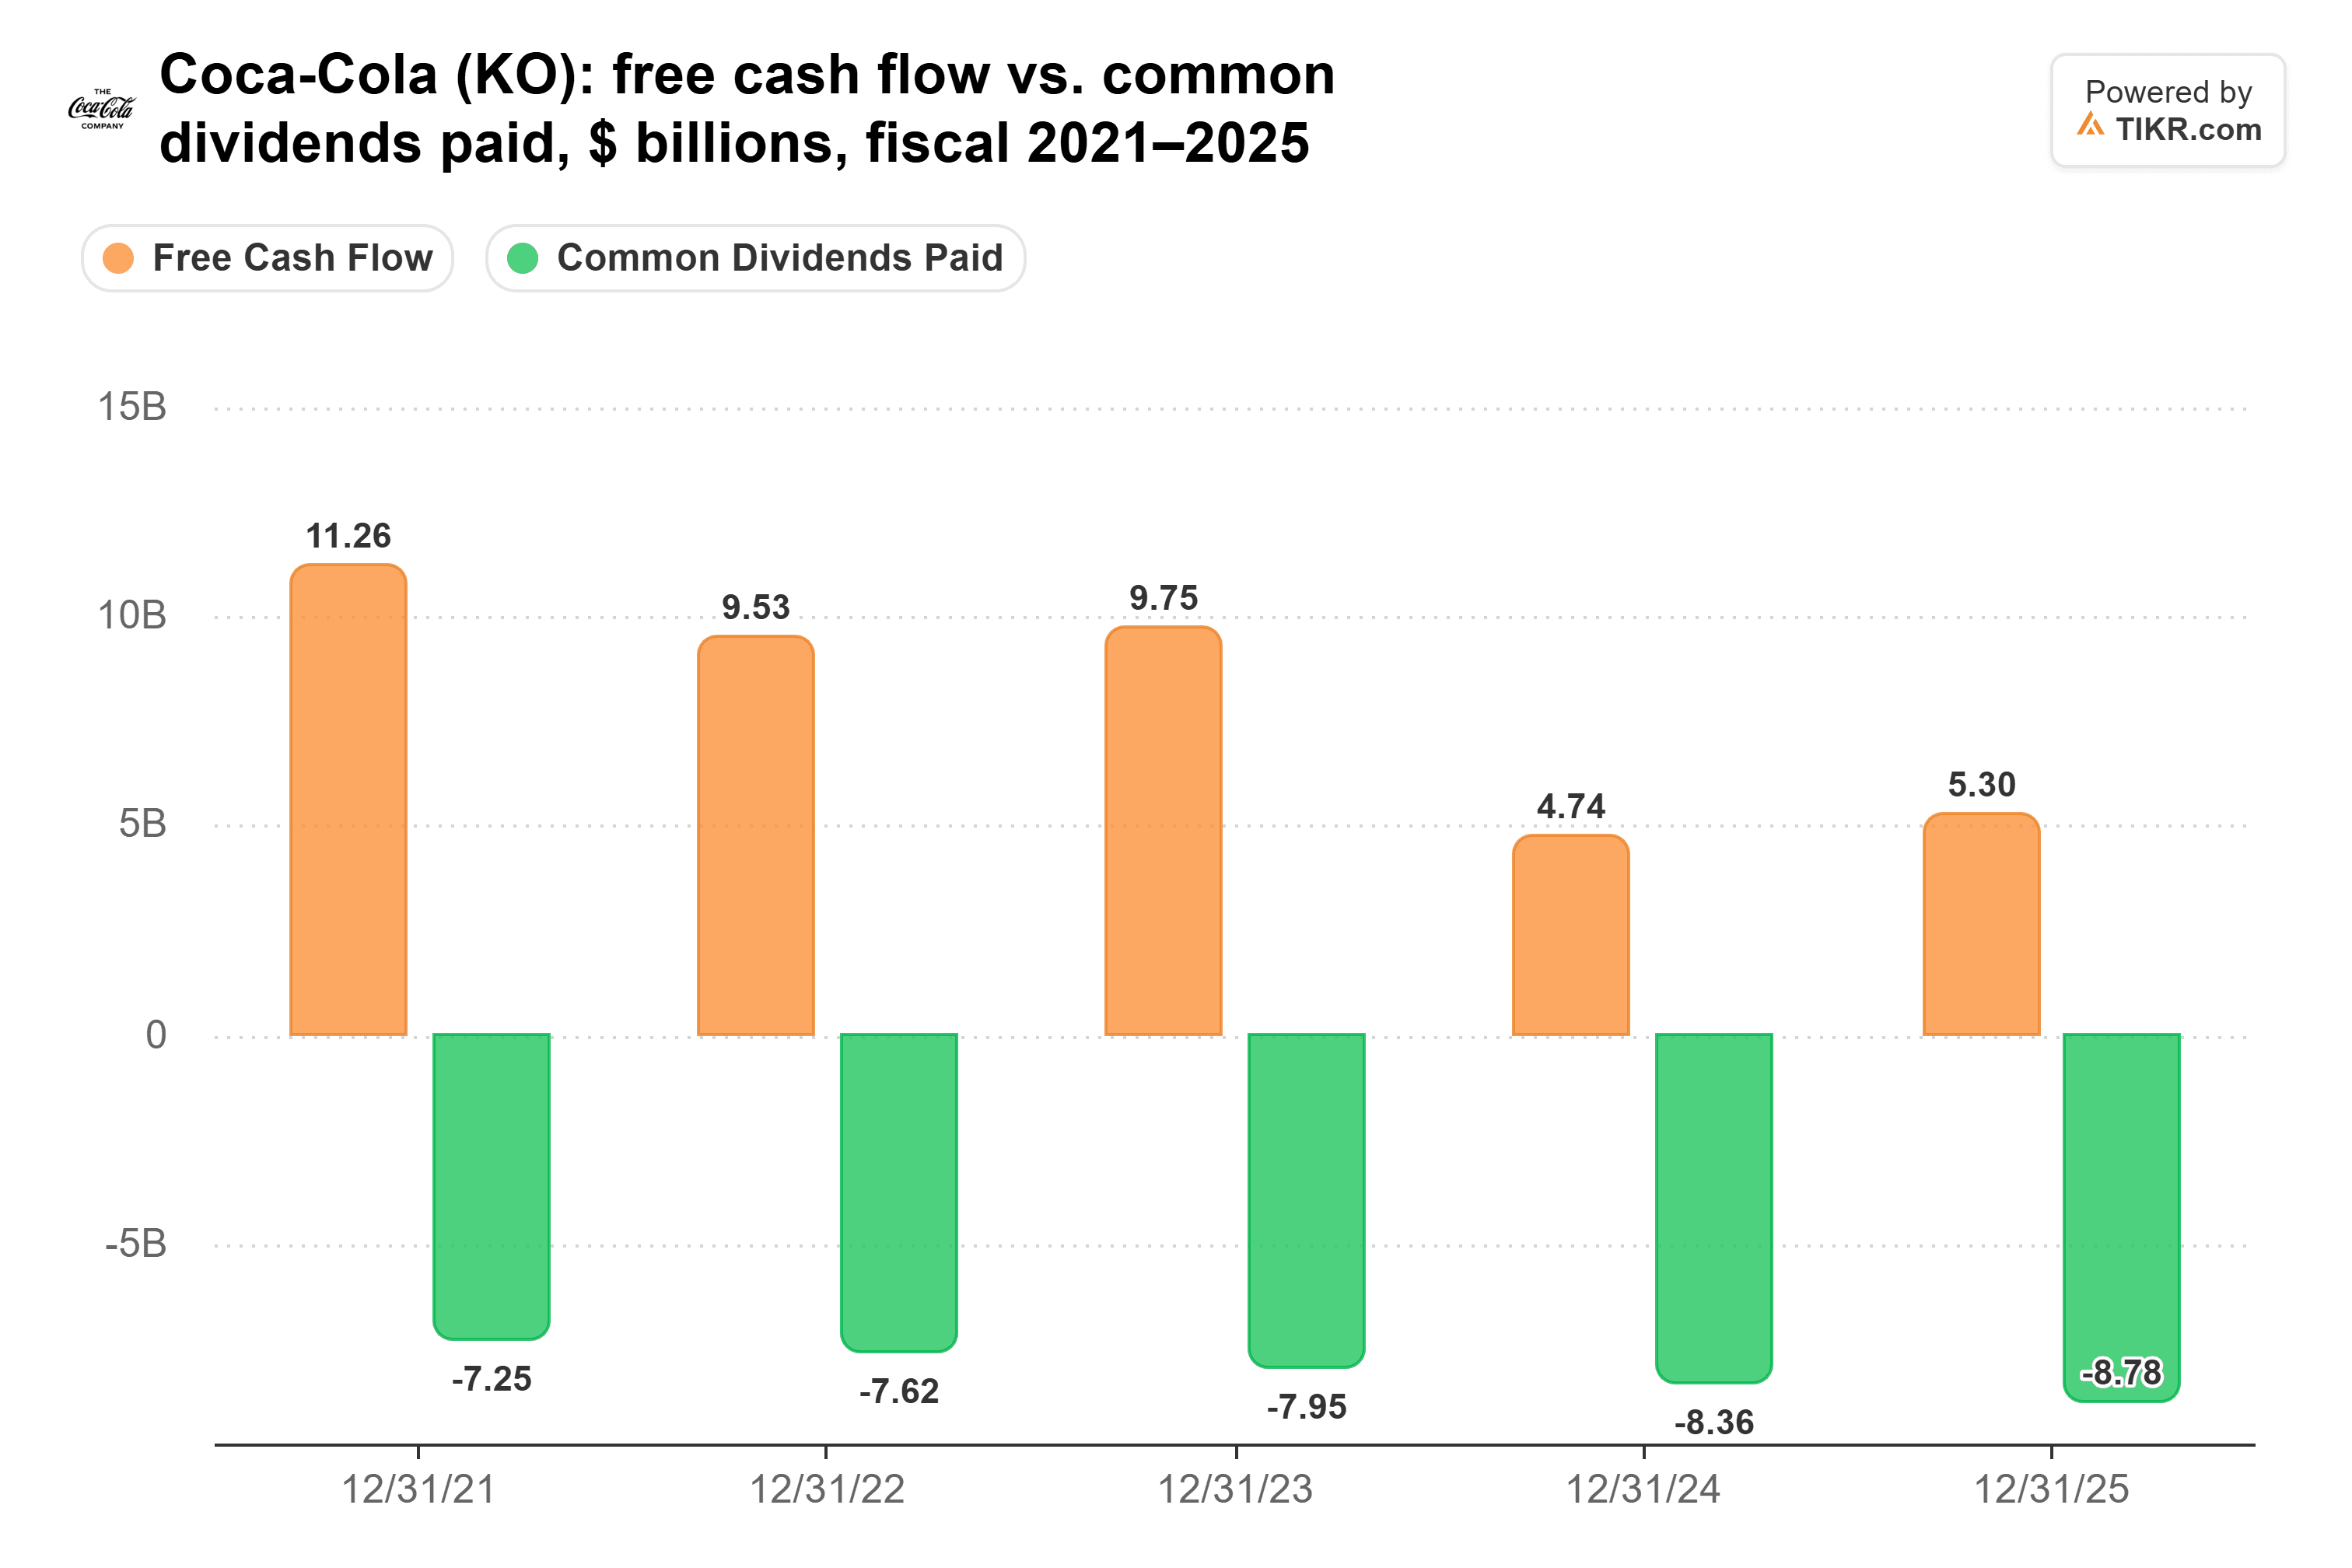
Cada uno de esos dos años llevó un pago único de unos $6.000 millones: un depósito de $6.000 millones con el IRS en 2024 y el pago final de $6.100 millones por fairlife en 2025. Sin ellos, el dividendo consumió el 78% del flujo de caja libre en 2024 y el 77% en 2025.
Este año debería ser más fácil. La dirección guía a un flujo de caja libre de unos $12.400 millones, frente a una factura de dividendos de unos $9.100 millones. Eso es una cobertura cómoda del 73%. El flujo de caja libre ya fue de $6.900 millones en el primer semestre. Un solo trimestre puede oscilar por partidas únicas, por lo que el pronóstico para todo el año es el número a escuchar el martes.
PepsiCo tiene menos margen. Planea pagar $7.900 millones en dividendos este año, cerca de la totalidad de su flujo de caja libre de los últimos doce meses.
El mayor riesgo para el efectivo de Coca-Cola no está en el trimestre en absoluto. Un tribunal de apelaciones está evaluando su caso fiscal con el IRS. Si Coca-Cola pierde, pierde el depósito de $6.000 millones y enfrenta unos $14.000 millones más por el período 2010-2025, según la estimación de la dirección.
El volumen mueve la acción
Los márgenes y el efectivo sustentan el caso del dividendo, pero la acción suele negociarse en función del crecimiento orgánico de los ingresos y cómo se divide entre volumen y precio.
El volumen de cajas unitarias creció un 3% en el primer trimestre y un 5% en el segundo, después de un 2025 plano. La Copa del Mundo y las comparaciones fáciles ayudaron. En una base de dos años, el volumen del segundo trimestre creció un 2%.
El informe del martes cubre el primer trimestre sin la Copa del Mundo, frente a un crecimiento del volumen del 1% hace un año. El modelo a largo plazo de la dirección exige un crecimiento anual del 2% al 3% del volumen y del 2% al 3% del precio. Para este año, guía a un crecimiento orgánico de los ingresos de aproximadamente el 5%.
El dividendo más seguro viene a un precio completo
Coca-Cola mantiene la etiqueta de "más fuerte" el martes si muestra tres cosas:
- un margen operativo por encima del tercer trimestre del año pasado
- un pronóstico de EPS para el año completo en o por encima del extremo superior del 9% al 10%
- un pronóstico de flujo de caja libre que siga siendo de unos $12.400 millones
Un crecimiento del volumen cercano al 3% sin la Copa del Mundo también ayudaría al caso de la acción.
Mi opinión: para un jubilado, el cheque más pequeño de Coca-Cola tiene el colchón más grande detrás, y eso vale la pena el menor rendimiento. La acción es una decisión más difícil a 25 veces las ganancias futuras, cuando simplemente mantener el pronóstico deja a la empresa por detrás de sus analistas.
Por supuesto, un trimestre no lo resolverá. El pronóstico de Coca-Cola para 2027 a principios del próximo año y el fallo del IRS importarán más.
Entonces, ¿cuánto vale realmente la acción de Coca-Cola?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Coca-Cola. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!