Conclusiones clave
- Netflix cayó tras su informe del 20 de octubre, cuando dio previsiones de ingresos del cuarto trimestre por debajo de las estimaciones de Wall Street y recortó su pronóstico de ingresos por publicidad para 2026 a unos $2.700 millones desde $3.000 millones.
- Chamath Palihapitiya calificó a Netflix como "una suscripción inactiva" y dijo que $14.000 millones de deuda financiaron su biblioteca de contenido, mientras que YouTube de Alphabet obtiene su contenido de forma barata.
- La deuda de Netflix es manejable: terminó septiembre con $15.300 millones de deuda bruta y $8.200 millones de efectivo, y espera unos $12.000 millones de flujo de caja libre este año.
- El riesgo mayor es la factura de contenido de Netflix de unos $20.000 millones este año, que paga antes de que nadie vea nada, mientras que YouTube paga a los creadores un porcentaje de los ingresos después de que estos se generan.
Netflix (NFLX) cayó tras su informe del tercer trimestre el martes 20 de octubre, cuando dio previsiones de ingresos y margen operativo del cuarto trimestre por debajo de las estimaciones de Wall Street. La acción ya había caído un 26% en 2026 hasta ese momento.
Los ingresos aumentaron un 11,8% respecto al año anterior hasta $12.870 millones, el cuarto trimestre consecutivo de crecimiento más lento. Netflix también recortó su pronóstico de ingresos por publicidad para 2026 a unos $2.700 millones desde $3.000 millones.
Chamath Palihapitiya, el fundador de Social Capital, tuvo una lectura más contundente en X:
"Veo algo en YouTube todos los días. Netflix es una suscripción inactiva para mí".
Y una suscripción inactiva es del tipo que se cancela.
Su argumento va más allá de sus propios hábitos de visualización. Alphabet (GOOG) obtiene los videos de YouTube de los creadores, mientras que Netflix paga por los suyos: "YouTube tiene costos de creación de contenido muy bajos. Netflix tiene $14.000 millones de deuda que ha financiado su biblioteca de contenido". Lo llamó una posible "lección en los pasillos del desajuste entre activos y pasivos".
TIKR sigue a 52 analistas sobre Netflix. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Netflix, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Netflix
La deuda es la parte fácil
Los $14.000 millones de Palihapitiya coinciden con los $14.500 millones de deuda en el balance de Netflix a finales de 2025. La cifra de deuda total de TIKR también incluye arrendamientos, por lo que es un poco más alta. Además, apenas se ha movido, manteniéndose entre $16.900 millones y $18.100 millones cada año desde 2021.
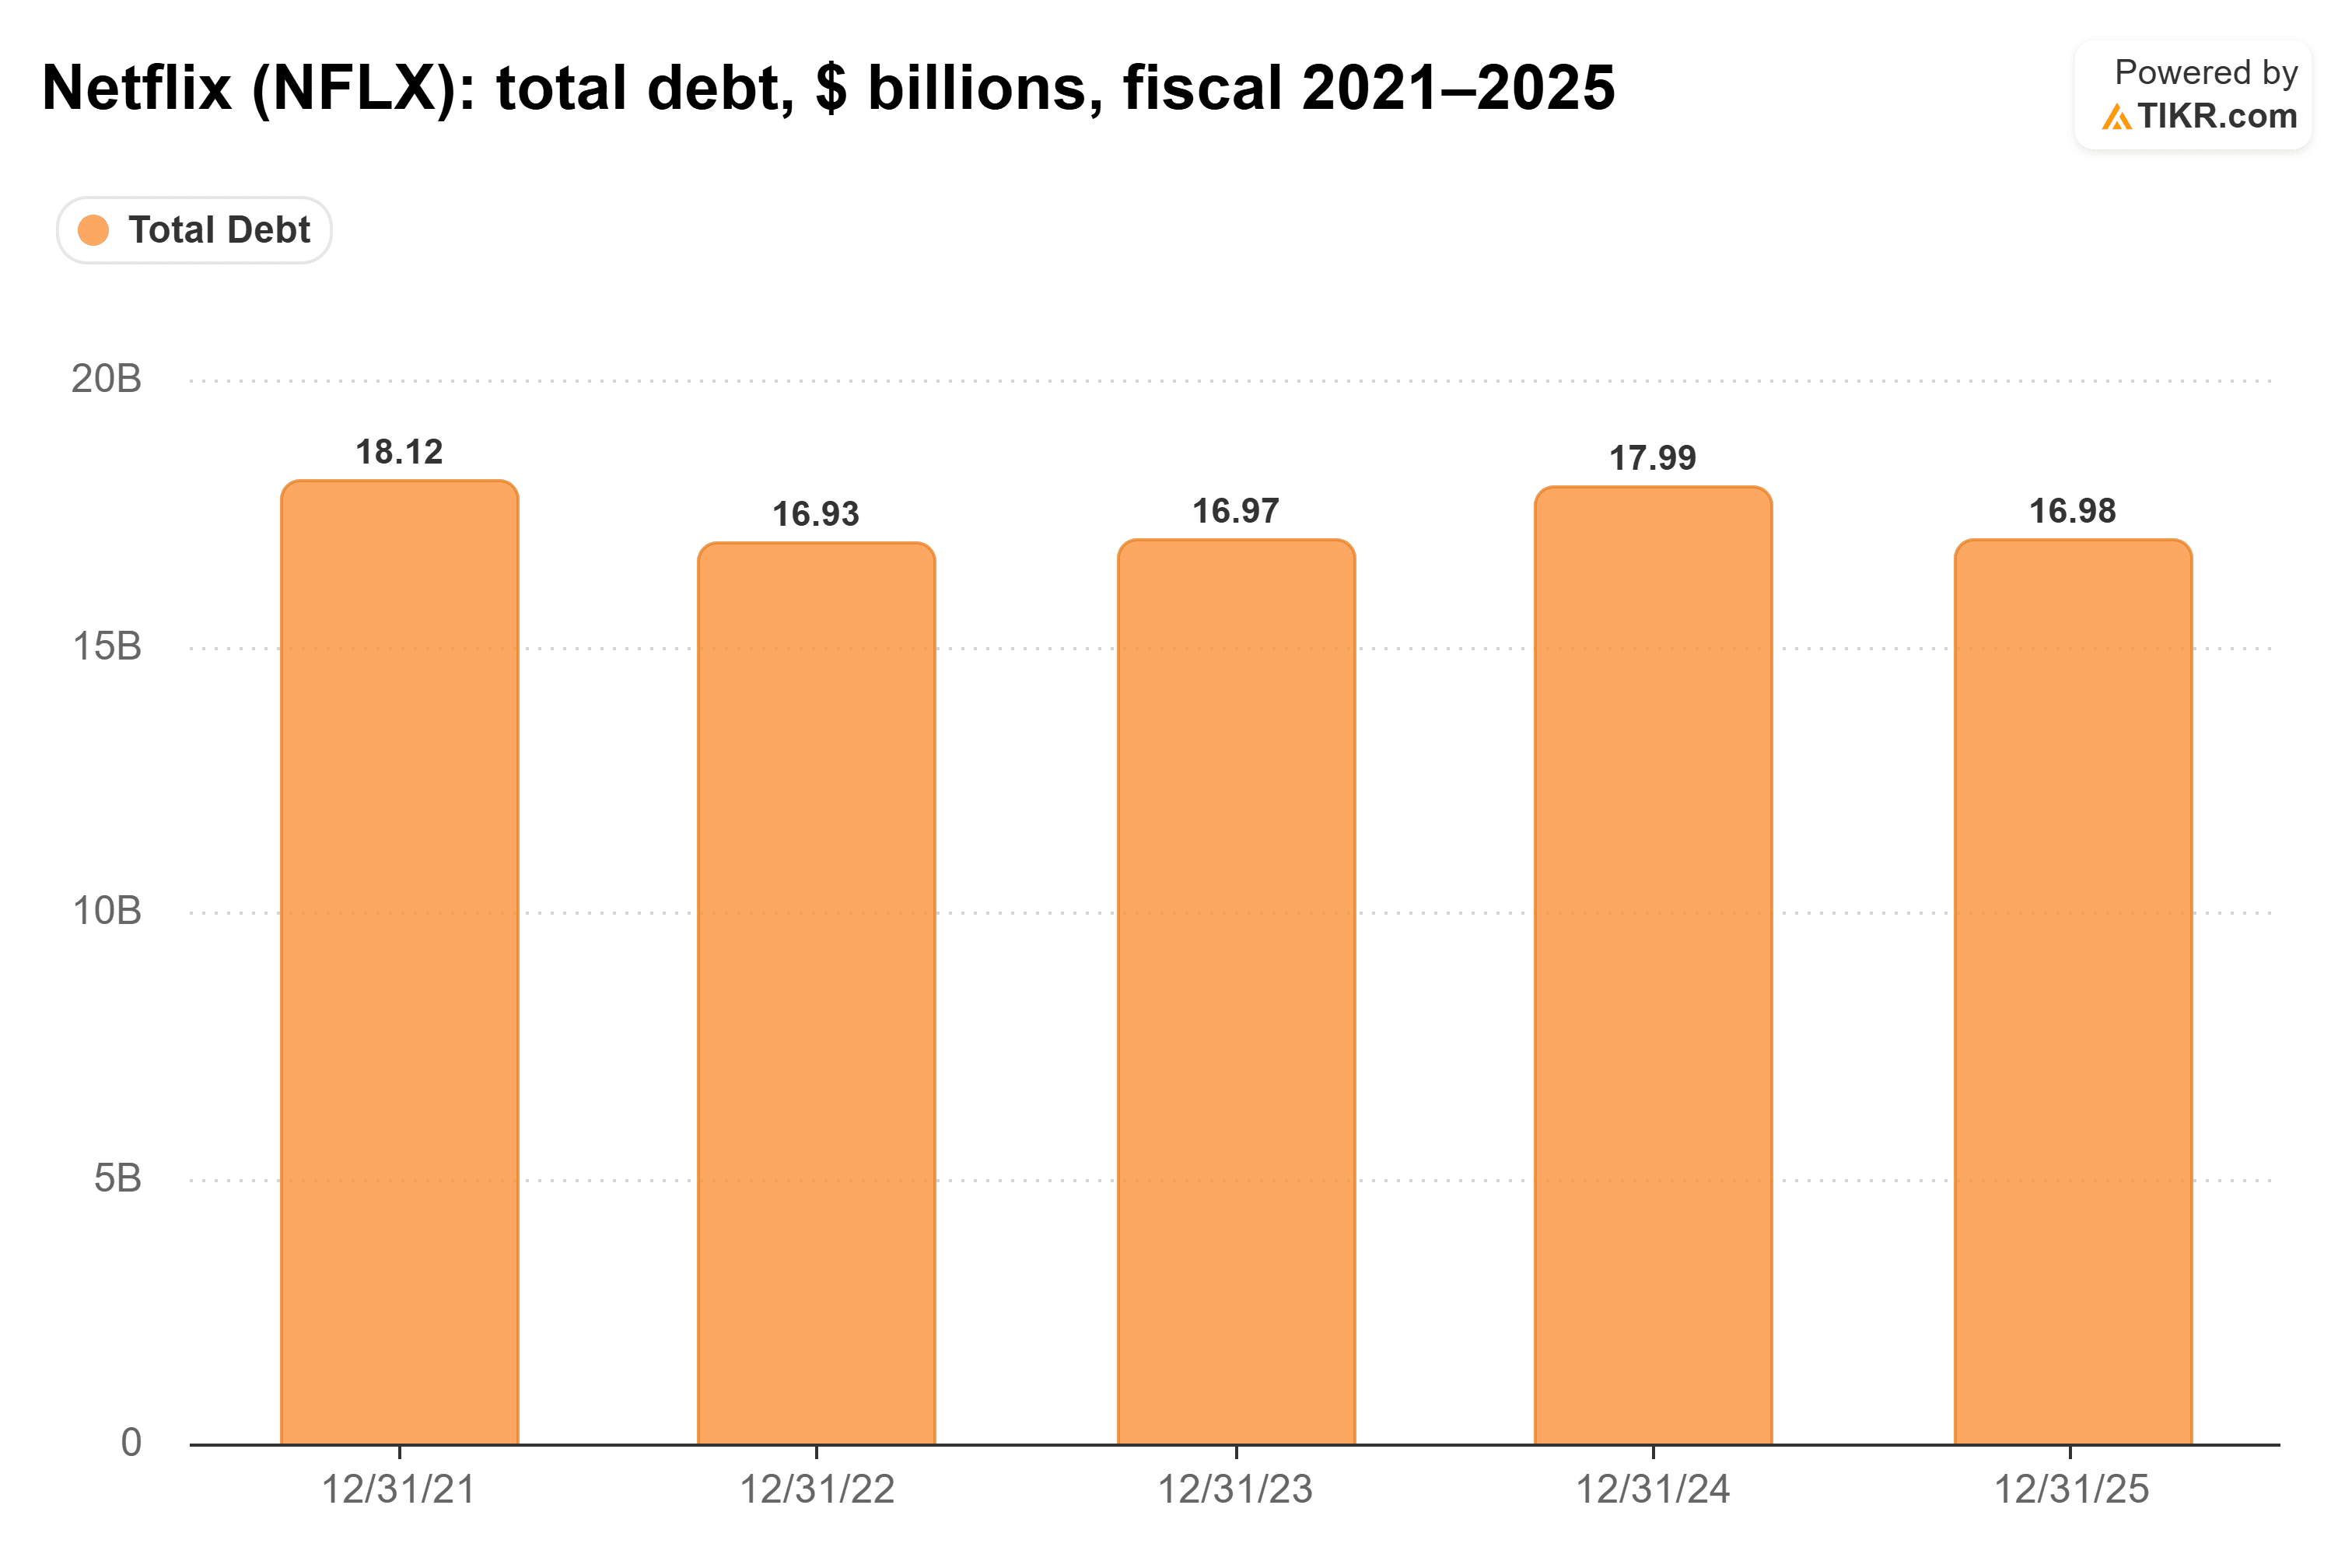
Así que la mayor parte de ese endeudamiento ocurrió para 2021, cuando el flujo de caja libre de Netflix todavía era ligeramente negativo. Desde entonces, Netflix ha refinanciado principalmente su deuda. En el tercer trimestre vendió $1.000 millones en bonos para pagar $1.000 millones que vencen en el cuarto.
Mientras tanto, el flujo de caja libre pasó de ser ligeramente negativo en 2021 a $9.500 millones en 2025…
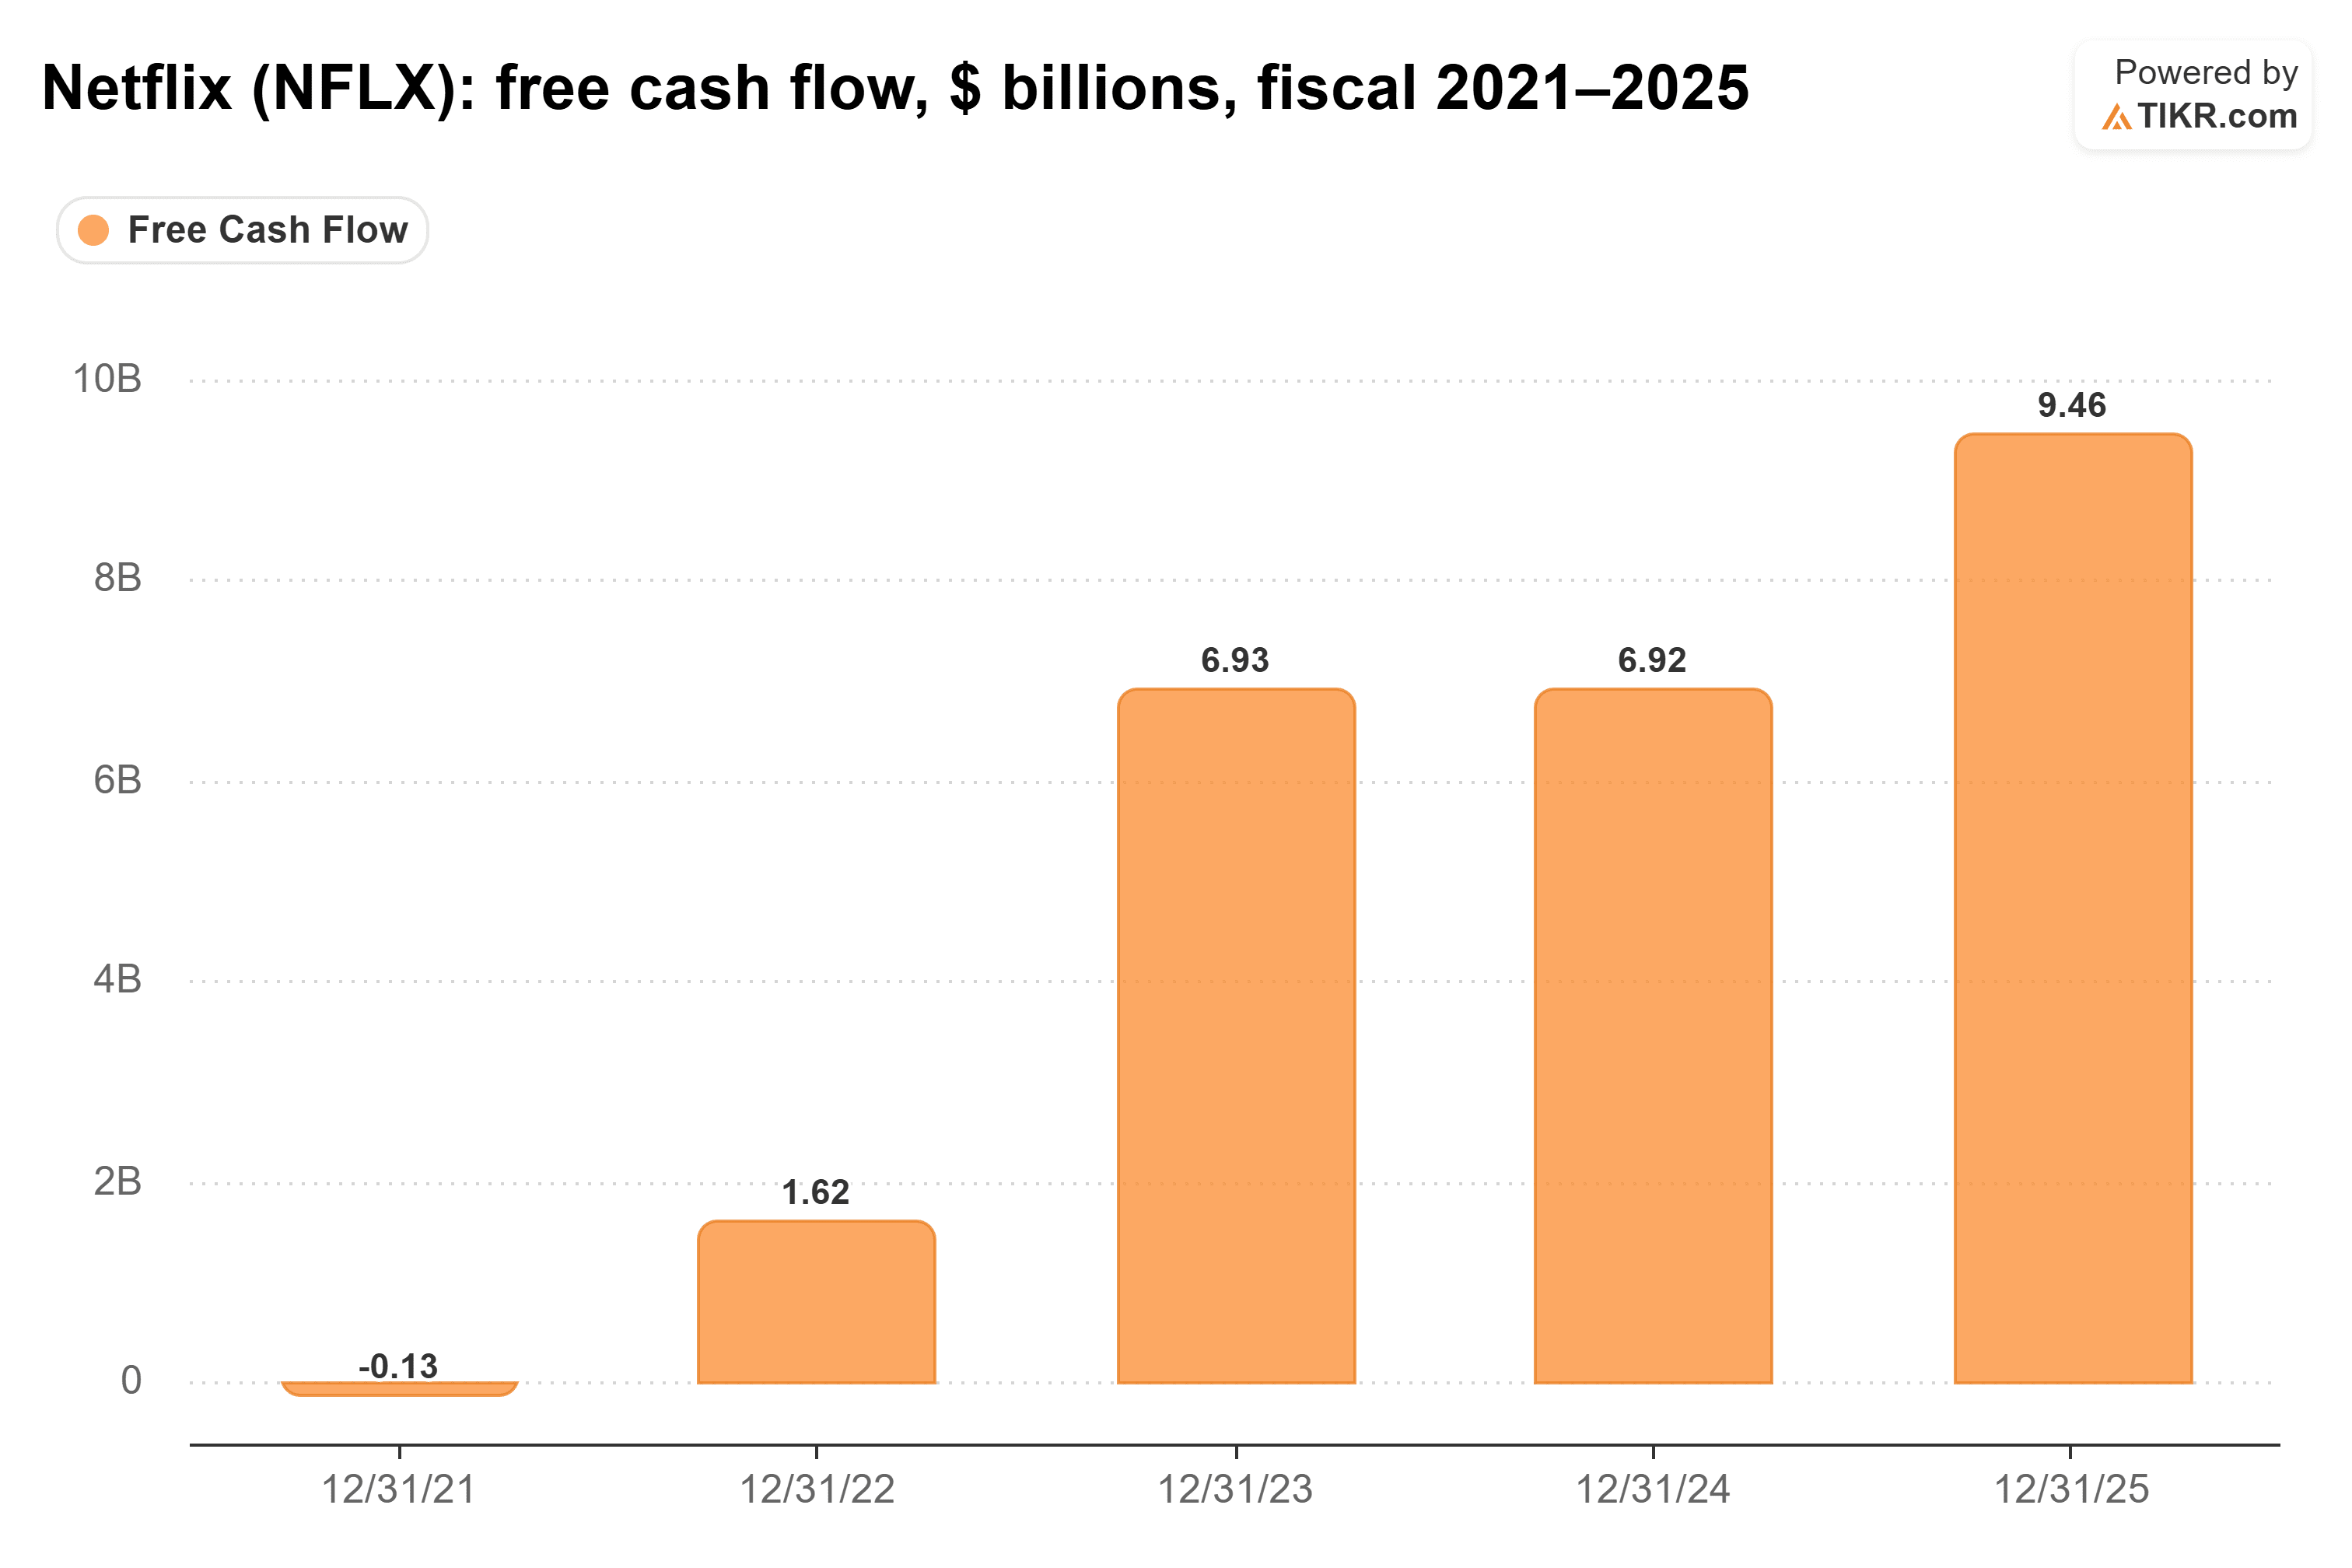
…y Netflix espera unos $12.000 millones este año. Eso es una reducción desde $12.500 millones debido a una operación inmobiliaria que espera cerrar en el cuarto trimestre.
Netflix terminó septiembre con $15.300 millones de deuda bruta y $8.200 millones de efectivo. Eso deja unos $7.100 millones de deuda neta, menos de un año de flujo de caja libre. También gastó $4.800 millones en recomprar acciones en el tercer trimestre, su mayor trimestre de recompra de acciones de la historia. Eso difícilmente es cómo se comporta una empresa preocupada por sus prestamistas.
Netflix paga por sus programas antes de que nadie los vea
El desajuste de Palihapitiya es real, y reside en los contratos de contenido de Netflix.
Netflix espera gastar unos $20.000 millones en contenido en 2026. Según su informe trimestral, a finales de junio se había comprometido a $25.100 millones en pagos de contenido, con $11.900 millones vencidos en el plazo de un año. Esa es una factura fija mayor que su deuda, y Netflix se compromete a ella antes de que un programa haya demostrado nada.
El contenido de YouTube tampoco es gratis: el brazo de video de Alphabet dice que pagó más de $100.000 millones a creadores, artistas y empresas de medios desde 2022 hasta 2025. Pero YouTube paga una parte de lo que ganan los videos (55% de los ingresos por publicidad y suscripción en su Programa de Socios), y solo después de que los generan. Si los espectadores se alejan, la factura de contenido de YouTube se reduce junto con sus ingresos. Netflix todavía debe por los programas que ya ha encargado.
La propia solución de Netflix requiere aún más dinero por adelantado. El co-CEO Ted Sarandos dijo en la llamada del martes que los mercados fuera de EE. UU. dependen de sus mayores éxitos:
"Tuvimos algunos dobles y triples realmente sólidos este año. Pero los otros territorios cuentan con que algunos de esos títulos sean jonrones para que viajen por todo el mundo".
Netflix también acaba de reemplazar a la directora de contenido Bela Bajaria por el exejecutivo de Disney Peter Rice. Los jonrones cuestan dinero mucho antes de que sean éxitos, y solo dan fruto si la gente le da a Netflix las horas que ahora le da a YouTube.
El crecimiento ya se está enfriando
Por eso el compromiso del usuario importa tanto aquí. Los analistas esperan que el crecimiento de los ingresos se desacelere desde aproximadamente el 16% tanto en 2024 como en 2025 al 13% este año y al 11% en 2027.
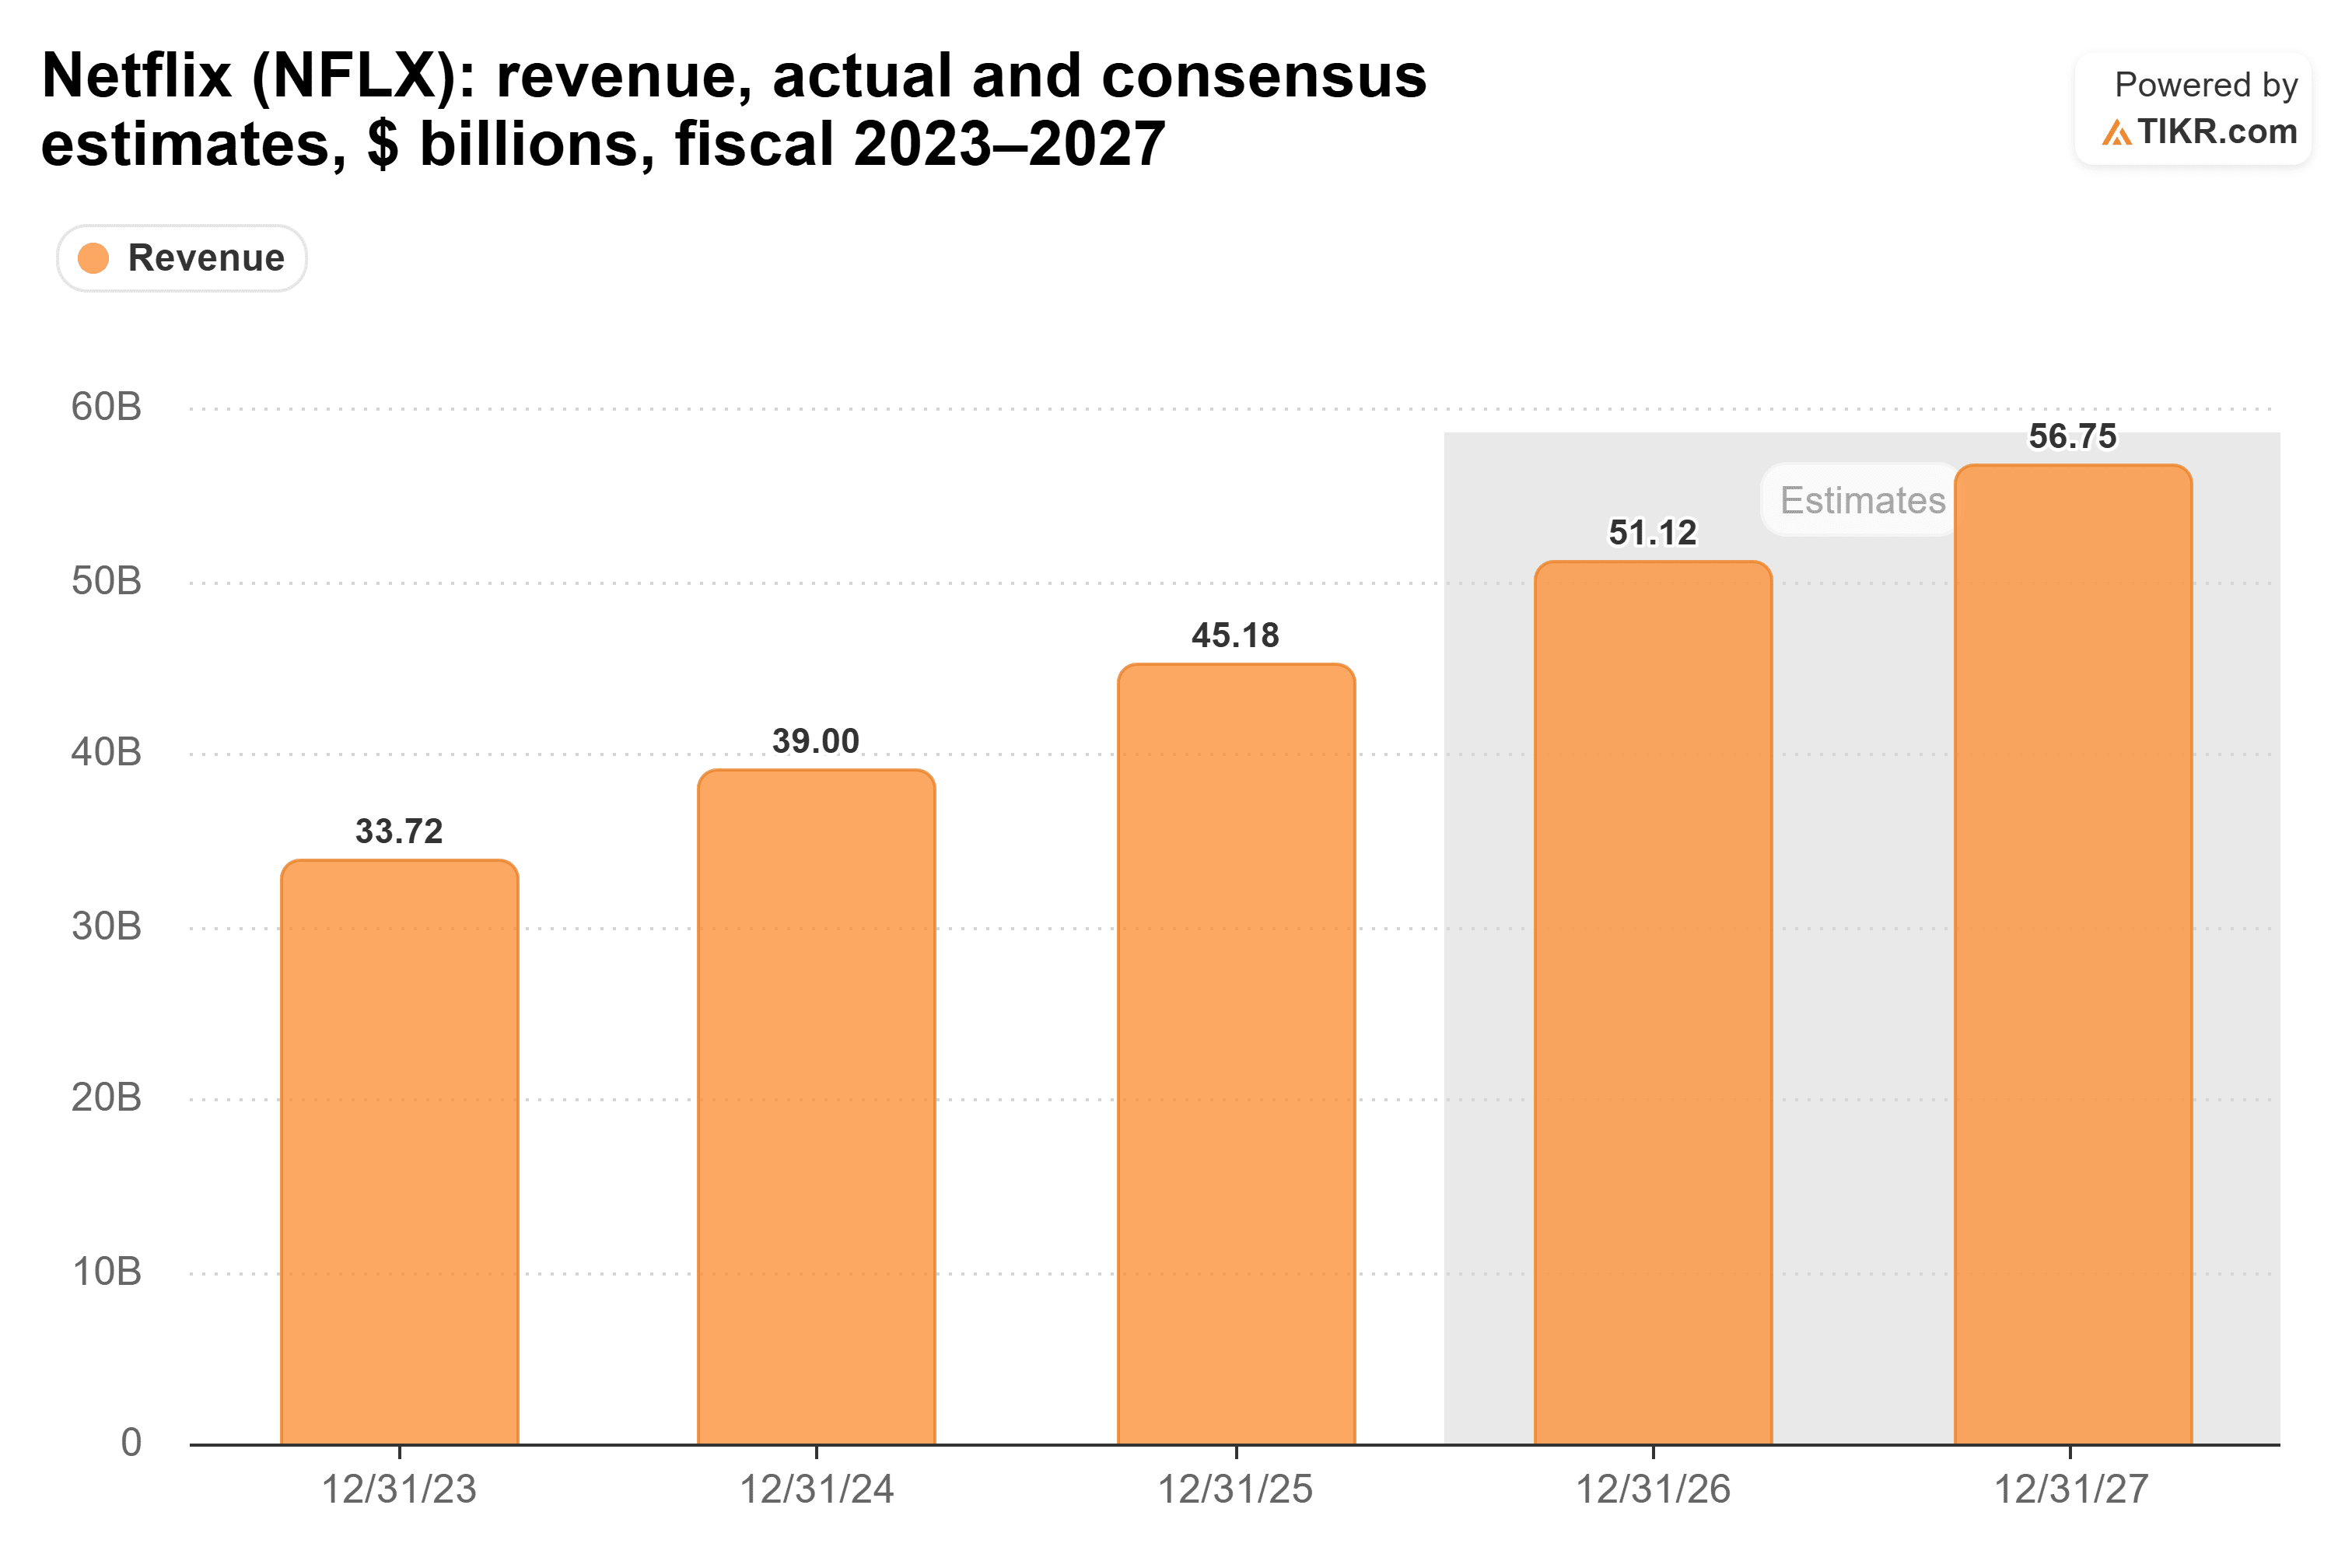
Eso sigue siendo un crecimiento de dos dígitos. La brecha del cuarto trimestre es pequeña junto a un año de $51.000 millones, por lo que no debería mover mucho estas estimaciones. Alcanzarlas mientras la factura de contenido crece cada año depende de que los espectadores se queden.
Observe la factura de contenido
Palihapitiya tiene razón en que Netflix carga con un desajuste que YouTube no tiene. Los $14.000 millones de deuda son la parte menor: un poco más de un año del flujo de caja libre de este año la cubriría. La parte mayor son los $20.000 millones anuales que Netflix gasta en programas antes de saber quién los verá.
Mi opinión: la deuda es la menor de las preocupaciones de Netflix, y a alrededor de 20x ganancias, la acción ya descuenta una buena desaceleración. Incluso eso podría parecer caro si la factura de contenido sigue aumentando mientras los espectadores pasan más de sus noches en YouTube.
Por supuesto, un par de jonrones cambiarían la conversación rápidamente. El informe del cuarto trimestre en enero es el próximo control para ver si la programación está funcionando.
Entonces, ¿cuánto vale realmente la acción de Netflix?
TIKR le permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingrese algunas suposiciones en el modelo de valoración de TIKR y vea cuánto podría valer Netflix. Comience desde las estimaciones de consenso de Wall Street, o ajuste las entradas para reflejar su propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!