Conclusiones clave
- En el podcast Prof G Markets, el crítico de la IA Ed Zitron afirmó que al menos 200.000 millones de dólares en chips de Nvidia están almacenados en depósitos y acusó a Nvidia de inflar artificialmente sus ventas a través de canales.
- Zitron no mencionó en el programa de dónde procede la cifra, y el CEO de Alphabet, Sundar Pichai, afirma que Google tiene escasez de capacidad de computación todos los días.
- Las cuentas por cobrar de Nvidia crecieron al mismo ritmo que sus ventas durante el año terminado en enero de 2026. Luego se dispararon a 63.100 millones de dólares en el trimestre terminado en julio debido a plazos de pago más largos para grandes clientes.
- Los analistas esperan que los ingresos de Nvidia casi se dupliquen hasta los 412.000 millones de dólares este año fiscal, por lo que la rapidez con la que cobra el efectivo en los próximos trimestres es lo que hay que vigilar.
Nvidia (NVDA) está acusada de saturar los almacenes de sus clientes.
En el episodio del miércoles del podcast Prof G Markets, Ed Zitron, autor del boletín Where's Your Ed At?, dijo que "al menos 200.000 millones de dólares" en chips de Nvidia "están almacenados en depósitos".
También explicó por qué cree que está sucediendo. Según Zitron, el CEO Jensen Huang "está inflando artificialmente las ventas a través de canales, diciendo a sus socios: 'No, ustedes aceptarán la entrega o no obtendrán Vera Rubin'", la próxima generación de sistemas de Nvidia.
Es una acusación grave. Zitron no dijo en el programa de dónde procede la cifra de 200.000 millones de dólares. Pero una acusación así dejaría rastro en las cifras de Nvidia, así que podemos comprobarlo.
TIKR hace seguimiento de 62 analistas sobre Nvidia. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Nvidia, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas de Nvidia
Sigue las cuentas por cobrar
Una empresa que empuja productos a clientes que no pueden usarlos normalmente tiene más dificultades para cobrar. El propio Zitron mencionó las "cuentas por cobrar en aumento" de Nvidia.
Durante el último año fiscal, las cuentas por cobrar crecieron al mismo ritmo que las ventas.
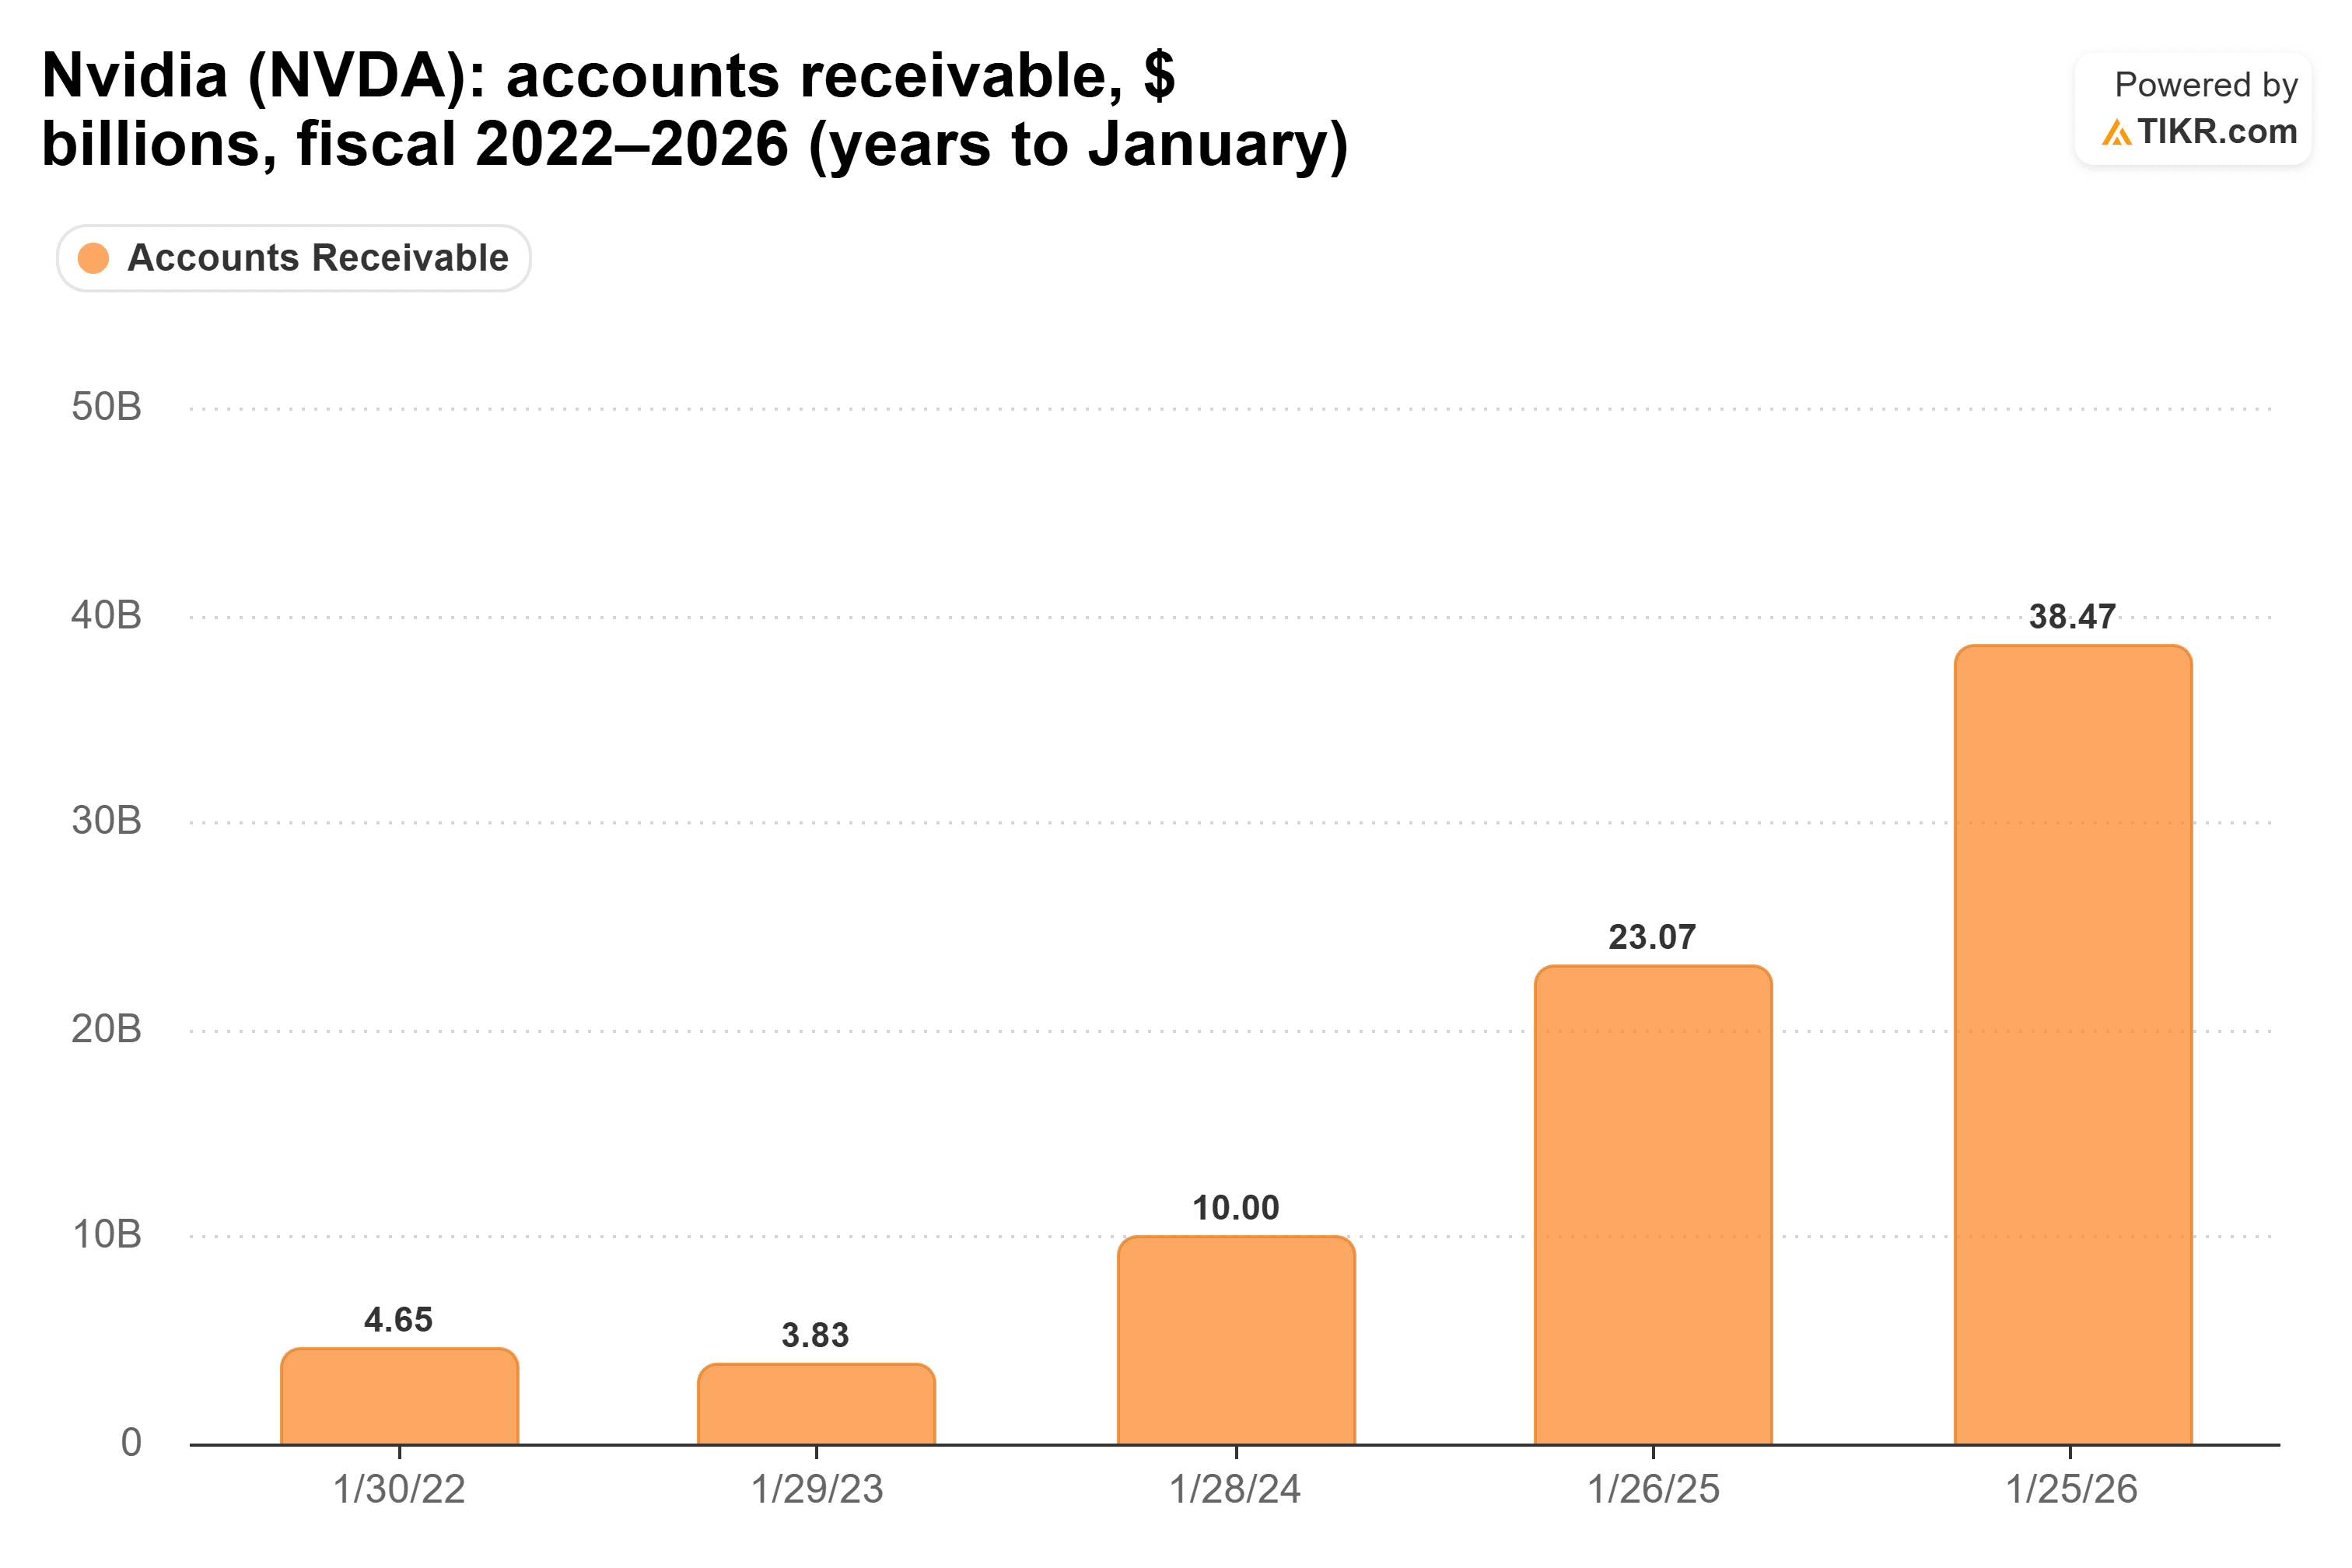
En el año terminado en enero de 2026, las cuentas por cobrar aumentaron un 67% hasta 38.500 millones de dólares, y los ingresos subieron un 65% hasta 215.900 millones de dólares. Los clientes pagaban casi tan rápido como Nvidia vendía.
El último trimestre parece diferente. Al 26 de julio, las cuentas por cobrar habían subido a 63.100 millones de dólares, y los días de ventas pendientes de cobro se estiraron a 60 desde 45 el trimestre anterior. El flujo de caja libre cayó a 21.300 millones de dólares desde 48.600 millones, mientras que el beneficio neto fue de 59.700 millones de dólares.
El comentario del CFO de Nvidia atribuye los plazos de pago más largos a grandes acuerdos que se extienden por varios trimestres con ciertos clientes de grado de inversión.
Así que Zitron tiene razón sobre las cuentas por cobrar. Cuando Nvidia da a sus mayores compradores más tiempo para pagar, eso merece atención. Aun así, los compradores de grado de inversión pagan sus facturas, y estos son acuerdos que firmaron para varios trimestres seguidos.
Los compradores de Nvidia dicen que tienen escasez
Las empresas que pagan esas facturas describen algo muy diferente a un exceso de oferta.
En el episodio del martes del Big Technology Podcast, el CEO de Alphabet (GOOG), Sundar Pichai, fue preguntado si la IA se está sobreconstruyendo, como ocurrió con los ferrocarriles y la fibra. Dijo que "esto no es como la fibra", y añadió: "No está oscura. La estamos usando. Tenemos limitaciones de capacidad a diario".
Los arrendatarios dicen lo mismo. El 18 de octubre, Elon Musk publicó en X que una publicación sobre "Cómo es intentar alquilar capacidad de computación de IA/SI" coincidía con lo que sucedió cuando SpaceX "intentó alquilar capacidad de inferencia de AWS, GCP o cualquiera". GCP es la propia nube de Google.
Si 200.000 millones de dólares en chips estuvieran acumulando polvo, uno pensaría que alguien alquilaría algunos a SpaceX.
Los analistas apuestan por que esa demanda perdure. El consenso estima que los ingresos de Nvidia aumentarán desde 216.000 millones de dólares en el año terminado en enero de 2026 hasta 412.000 millones en el año que termina en enero de 2027, y luego 903.000 millones dos años después.
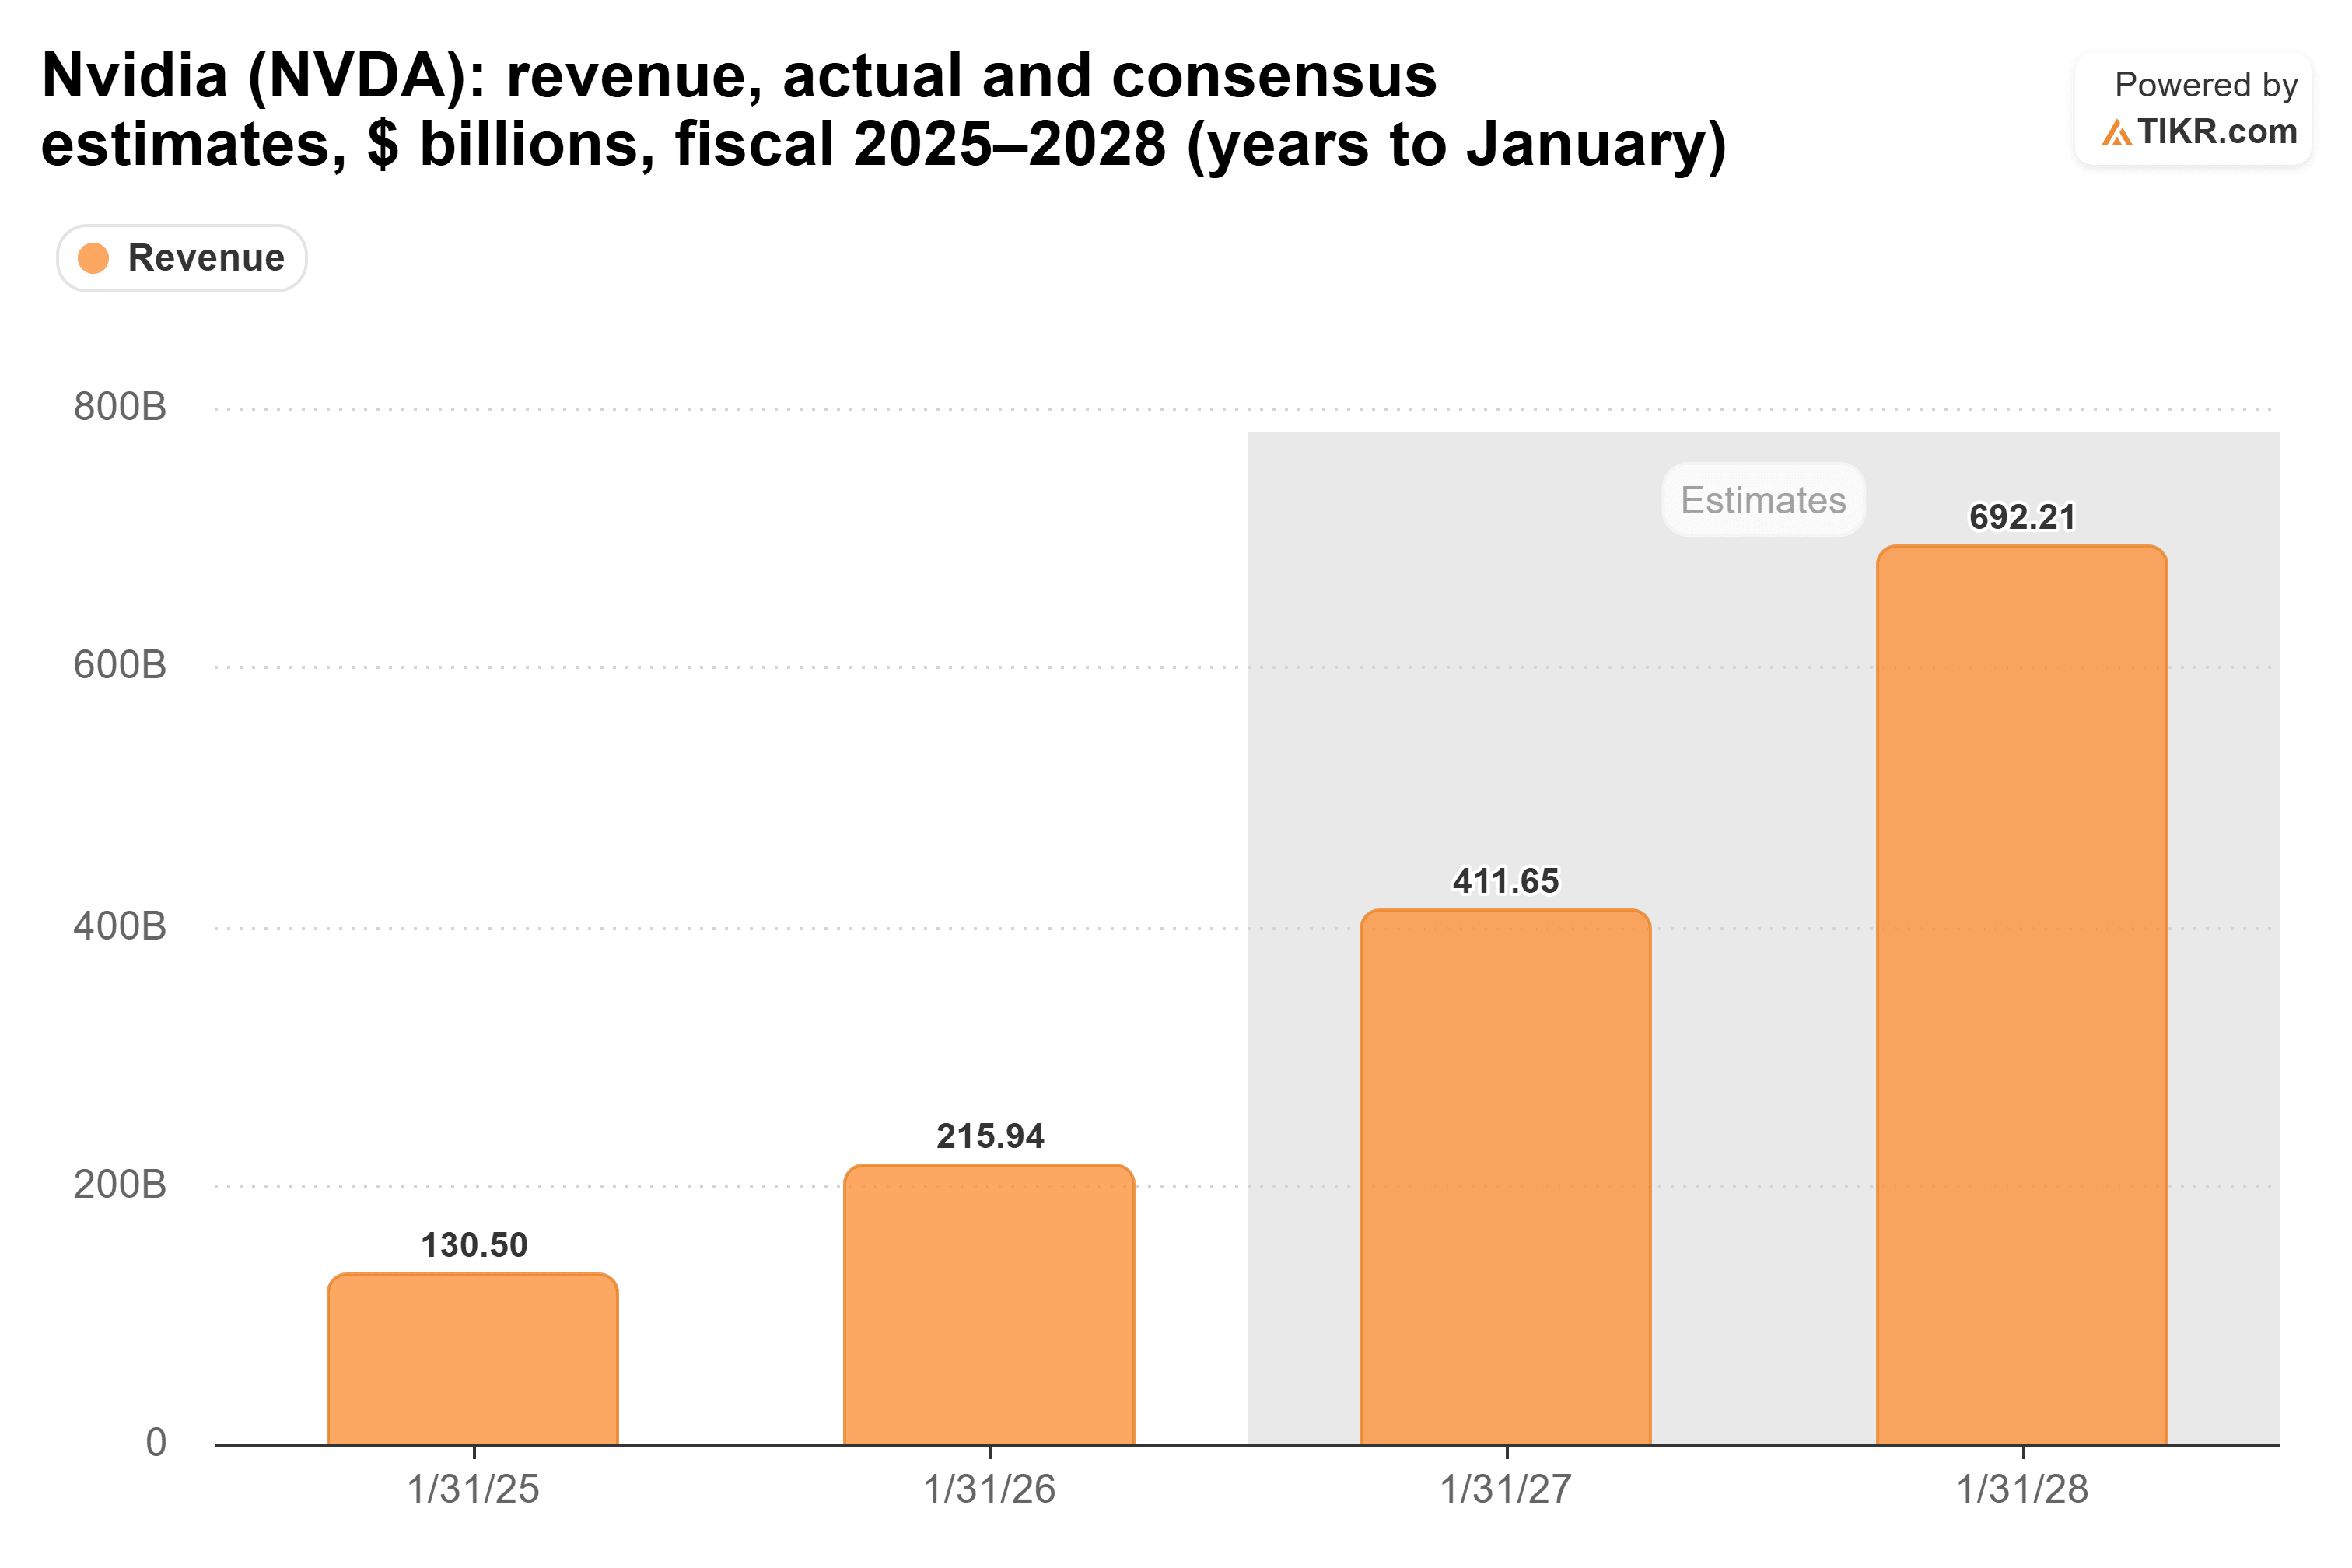
Nada de lo que dicen los compradores apunta a recortes en esas estimaciones. Otro trimestre de cobros más lentos podría hacerlo.
La cifra a vigilar
Entonces, ¿hay 200.000 millones de dólares en chips de Nvidia almacenados en depósitos? Nada en las ventas de Nvidia o en lo que dicen sus mayores compradores respalda eso.
El riesgo sigue siendo real. En Bloomberg Talks, el CEO de Citadel, Ken Griffin, comparó la construcción actual con el exceso de fibra de 2000 y advirtió que "si llegamos a un punto donde el suministro de GPUs supera la demanda de GPUs, el precio marginal realmente caerá en picado".
Mi opinión: la cifra del almacén no se sostiene, pero Nvidia realmente está esperando más tiempo para cobrar. El próximo informe de Nvidia, previsto para finales de noviembre, mostrará si esos 60 días vuelven hacia 45 o se estiran aún más.
Entonces, ¿cuánto vale realmente la acción de Nvidia?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Nvidia. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los datos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!