

Conclusiones Clave
- Chevron generó $18.1 mil millones de flujo de caja libre en el segundo trimestre de 2026, y Realty Income anunció su aumento de dividendo trimestral consecutivo número 115 en junio de 2026.
- El dividendo de Chevron consumió el 51% de su flujo de caja libre en los doce meses hasta el 30 de junio de 2026, y el de Realty Income consumió el 75% de su AFFO en el año fiscal 2025.
- Chevron tiene mucha menos deuda, con una relación deuda neta/EBITDA de 0.56x frente a 5.74x de Realty Income.
- El movimiento de Realty Income hacia el capital privado, con el capital público reducido al 18% de su volumen de inversión hasta ahora en 2026, es el plan a seguir.
Chevron (CVX) generó $18.1 mil millones de flujo de caja libre en el segundo trimestre de 2026, frente a $4.9 mil millones en el mismo trimestre del año anterior. La producción aumentó un 20% gracias a la adquisición de Hess y al crecimiento en el Permian.
Un tipo de pagador de dividendos muy diferente también tuvo un verano fuerte. Realty Income (O) anunció su aumento de dividendo trimestral consecutivo número 115 en junio de 2026, y luego elevó sus previsiones de AFFO por acción para 2026 a un rango de $4.44 a $4.45.
Ambos dividendos son del tipo que comprarías y olvidarías. Pero si solo pudieras mantener uno durante los próximos 20 años, ¿cuál sería?
| Métrica | Chevron (CVX) | Realty Income (O) |
|---|---|---|
| Rendimiento por dividendo | 3.4% | 6.1% |
| Crecimiento del dividendo, año fiscal 2020–2025 | 5.8% anual | 2.9% anual |
| Récord, en palabras de la empresa | Aumentado durante 39 años consecutivos | Aumentado durante más de 31 años consecutivos |
| Cobertura, último reporte | Ratio de pago de dividendos en efectivo del 51% (TTM al 30 de junio de 2026) | Ratio de pago de AFFO del 75% (año fiscal 2025) |
| Deuda neta/EBITDA (LTM) | 0.56x | 5.74x |
| Cobertura de intereses (LTM) | 18.93x | 2.35x |
Fuente: TIKR, 9 de octubre de 2026; récords de dividendos de cada empresa.
El flujo de caja de Chevron viene en olas
Chevron está creciendo, y el acuerdo con Hess es una gran razón. La producción neta alcanzó los 4,070 MBOED en el segundo trimestre de 2026, un 20% más que en el segundo trimestre de 2025, y la empresa redujo su deuda en $8.4 mil millones en el trimestre. El CEO Michael Wirth dice que los nuevos barriles financian con creces el pago adicional: "Los activos de Hess están generando un fuerte flujo de caja libre, que ha sido aproximadamente el doble de los dividendos incrementales y es beneficioso para los accionistas en términos por acción".
En los doce meses hasta el 30 de junio de 2026, Chevron pagó $13.86 mil millones en dividendos de un total de $27.01 mil millones de flujo de caja libre. Eso es una cobertura sólida del 51%. Sin embargo, el récord a más largo plazo es más irregular...

El flujo de caja libre fue inferior al dividendo en los años fiscales 2016, 2017 y 2020, y el ratio de pago de dividendos en efectivo fue un elevado 78% en el año fiscal 2024 y 77% en el año fiscal 2025. Chevron aumentó el dividendo de todos modos, y en su llamada de resultados de mayo dijo: "Lo hemos aumentado durante 39 años consecutivos". Lo que le permite seguir aumentándolo durante los años flacos es un balance con una deuda neta de solo 0.56x EBITDA.
El petróleo en sí es el riesgo que Chevron no puede controlar por completo. Los precios fluctúan, y el conflicto en Medio Oriente ya ha reducido su producción en la Zona Particionada, el territorio compartido entre Arabia Saudita y Kuwait.
El pago de Realty Income apenas se inmuta
El flujo de caja de Chevron sube y baja con el petróleo. El AFFO por acción de Realty Income ha crecido cada año durante una década. Aumentó un 3.8% a $1.09 en el segundo trimestre de 2026, en comparación con el segundo trimestre de 2025, y la ocupación fue del 98.8% al 30 de junio de 2026.
En el año fiscal 2025, el dividendo de $3.22 por acción consumió el 75% de los $4.28 de AFFO por acción. Como REIT, compra propiedades como su negocio, por lo que el AFFO es su medida. El gráfico muestra el AFFO por encima del dividendo en cada año...
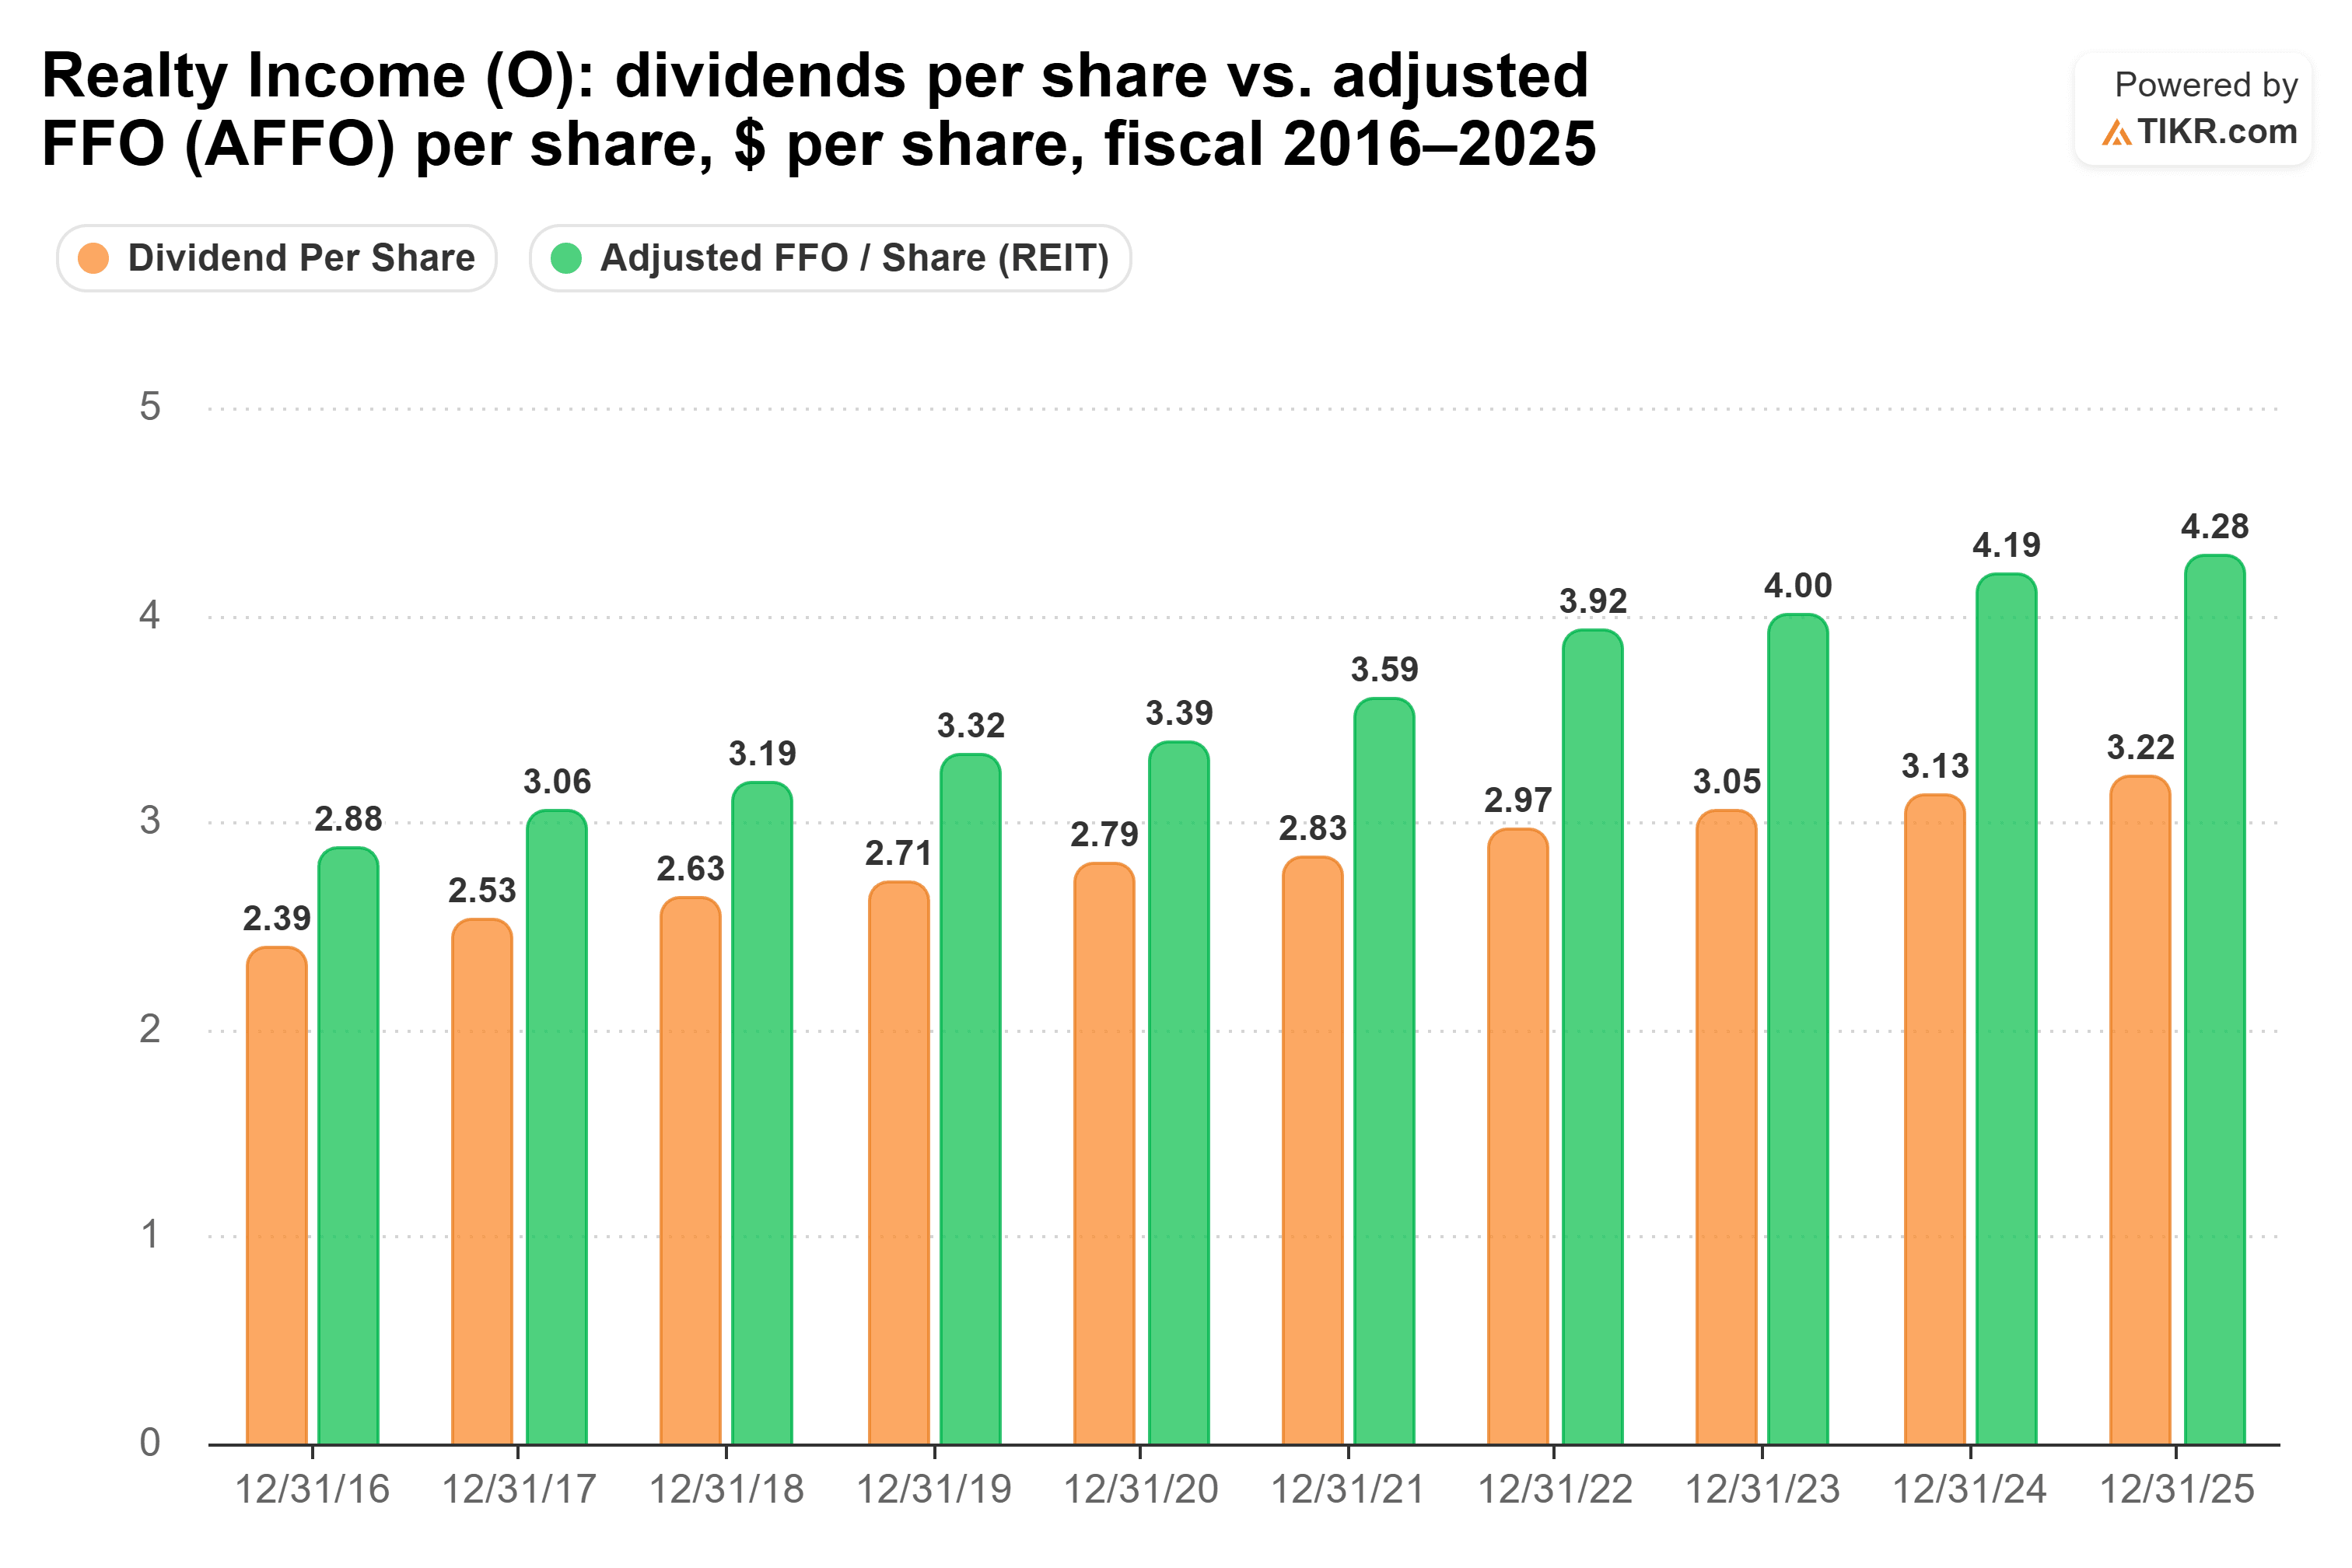
...y el ratio de pago cayó del 83.0% en el año fiscal 2016 al 75.2% en el año fiscal 2025, por lo que el colchón ha crecido.
El riesgo es la deuda. La deuda neta se sitúa en 5.74x EBITDA y la cobertura de intereses en un ajustado 2.35x, y la empresa depende de los mercados de capitales para financiar su crecimiento. La dirección está trabajando para reducir esa dependencia. El capital público ha financiado solo el 18% de su volumen de inversión hasta ahora en 2026, en comparación con un promedio del 47% en los últimos tres años.
Entonces, ¿qué dividendo gana?
Si solo puedo mantener una acción con dividendo durante los próximos 20 años, es Realty Income.
En dos décadas, lo que más me importa es si el flujo de caja cubre el pago cada año, y el AFFO de Realty Income lo ha hecho en cada uno de los últimos diez. Su tasa de crecimiento del 2.9% deja mucho margen para seguir adelante, y paga más en el camino. A la tasa de 5 años de cada empresa, $10,000 pagarían aproximadamente $16,239 en 20 años en Realty Income frente a aproximadamente $12,240 en Chevron, y los ingresos de Chevron no alcanzarían a los de Realty Income hasta alrededor de 2048. En el año 20, el pago de Realty Income sería de aproximadamente $1,052, un rendimiento del 10.5% sobre su inversión original.
Chevron tiene un caso sólido propio. Tiene la racha más larga, un balance prácticamente libre de deuda, un ratio de pago del 51% hoy y una producción que sigue creciendo. Es solo que su flujo de caja libre fue inferior al dividendo tres veces en diez años, y prefiero poseer el dividendo cuyo flujo de caja lo cubrió cada año, incluido 2020.
Por supuesto, Realty Income todavía tiene que mantener sus operaciones financiadas mientras soporta esa deuda. Si su cambio hacia el capital privado se estanca, su crecimiento de dividendos podría ralentizarse con él.
Entonces, ¿cuánto vale realmente la acción de Realty Income?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Realty Income. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!


