Conclusiones clave
- Steve Eisman dice que la IA es "una emisión de $500 mil millones este año" que está desplazando a los bonos del Tesoro, y ve una corrección del mercado a menos que el rendimiento del bono a 10 años vuelva a caer por debajo del 5%.
- Inigo Fraser Jenkins, de AllianceBernstein, argumenta que la necesidad de capital de la IA ahora vincula las acciones, el crédito, el dólar y los flujos extranjeros, lo que hace que el riesgo de la IA sea difícil de diversificar.
- ¡Hay excepciones! Berkshire Hathaway, Johnson & Johnson y Waste Management tienen una beta inferior al promedio y negocios que no dependen de la apuesta por la IA.
Steve Eisman, el inversor que Michael Lewis hizo famoso en The Big Short, tiene una nueva preocupación sobre el auge de la IA: el mercado de bonos.
En el episodio del viernes del podcast Prof G Markets, lo dijo sin rodeos:
"La IA es una emisión de $500 mil millones este año y está teniendo un efecto de desplazamiento de los mercados del Tesoro."
Su razonamiento: cuando Microsoft (MSFT) o Alphabet (GOOG) construyen un centro de datos, se endeudan a largo plazo ("deuda a 10 años, algo así"). El Tesoro quiere ese mismo dinero a largo plazo. Así que hay "un poco de competencia", como dijo Eisman, y la deuda de la IA está desplazando a los bonos del Tesoro.
Viniendo del tipo que apostó contra la burbuja inmobiliaria, vale la pena escucharlo.
La línea roja de Eisman
Eisman también ha dicho cuándo cree que esto se convierte en un problema para las acciones. Ha escrito que el 5% en el rendimiento del bono del Tesoro a 10 años es el "Rubicón" del mercado. El presentador Ed Elson le leyó su conclusión en el programa: "a menos que algo ocurra que empuje los tipos de interés de nuevo por debajo del 5%, una corrección del mercado parece inminente."
El bono a 10 años se sitúa en el 5,3%, así que... sí, ya estamos ahí.
¿Por qué importa tanto el 5%? Los tipos de interés a largo plazo más altos empujan al alza las hipotecas. El ejemplo de Eisman es una hipoteca al 6% que se convierte en "7, 7,5%", lo que golpea a todo el sector de la vivienda. También hacen que la deuda sea más cara para todas las empresas que se endeudan, incluidas las que pagan el desarrollo de la IA.
Para ser justos, Eisman también culpa a los precios más altos del petróleo y a los inversores nerviosos por el nivel actual del bono a 10 años. Y es honesto sobre el momento: "Nadie lo sabe nunca hasta después de los hechos."
Esta es la cuestión: la IA es ahora la apuesta de todos
El problema es que la IA es cada vez más difícil de evitar.
El estratega de AllianceBernstein, Inigo Fraser Jenkins, argumenta en una nueva nota que "el apetito de capital de la IA se ha vuelto tan grande ahora que está vinculando las acciones, el crédito, el dólar y los flujos extranjeros."
AllianceBernstein no le está diciendo a nadie que venda. Su punto es que "las carteras necesitan urgentemente mantenerse firmes en caso de que todo este tren de carga de la IA se detenga."
Así que pensé en pasar un poco de tiempo siguiendo el consejo de Jenkins: buscar acciones con una beta inferior al promedio que sean menos dependientes de la apuesta por la IA.
Aquí hay tres:
1. Berkshire Hathaway está sentada sobre una montaña de efectivo
Eisman está preocupado por los grandes prestatarios que compiten por el dinero. Berkshire Hathaway (BRK.B), con una beta de 0,6, está al otro lado de esa apuesta. Terminó el año fiscal 2025 con $373 mil millones en efectivo e inversiones a corto plazo, frente a $135 mil millones de deuda total…
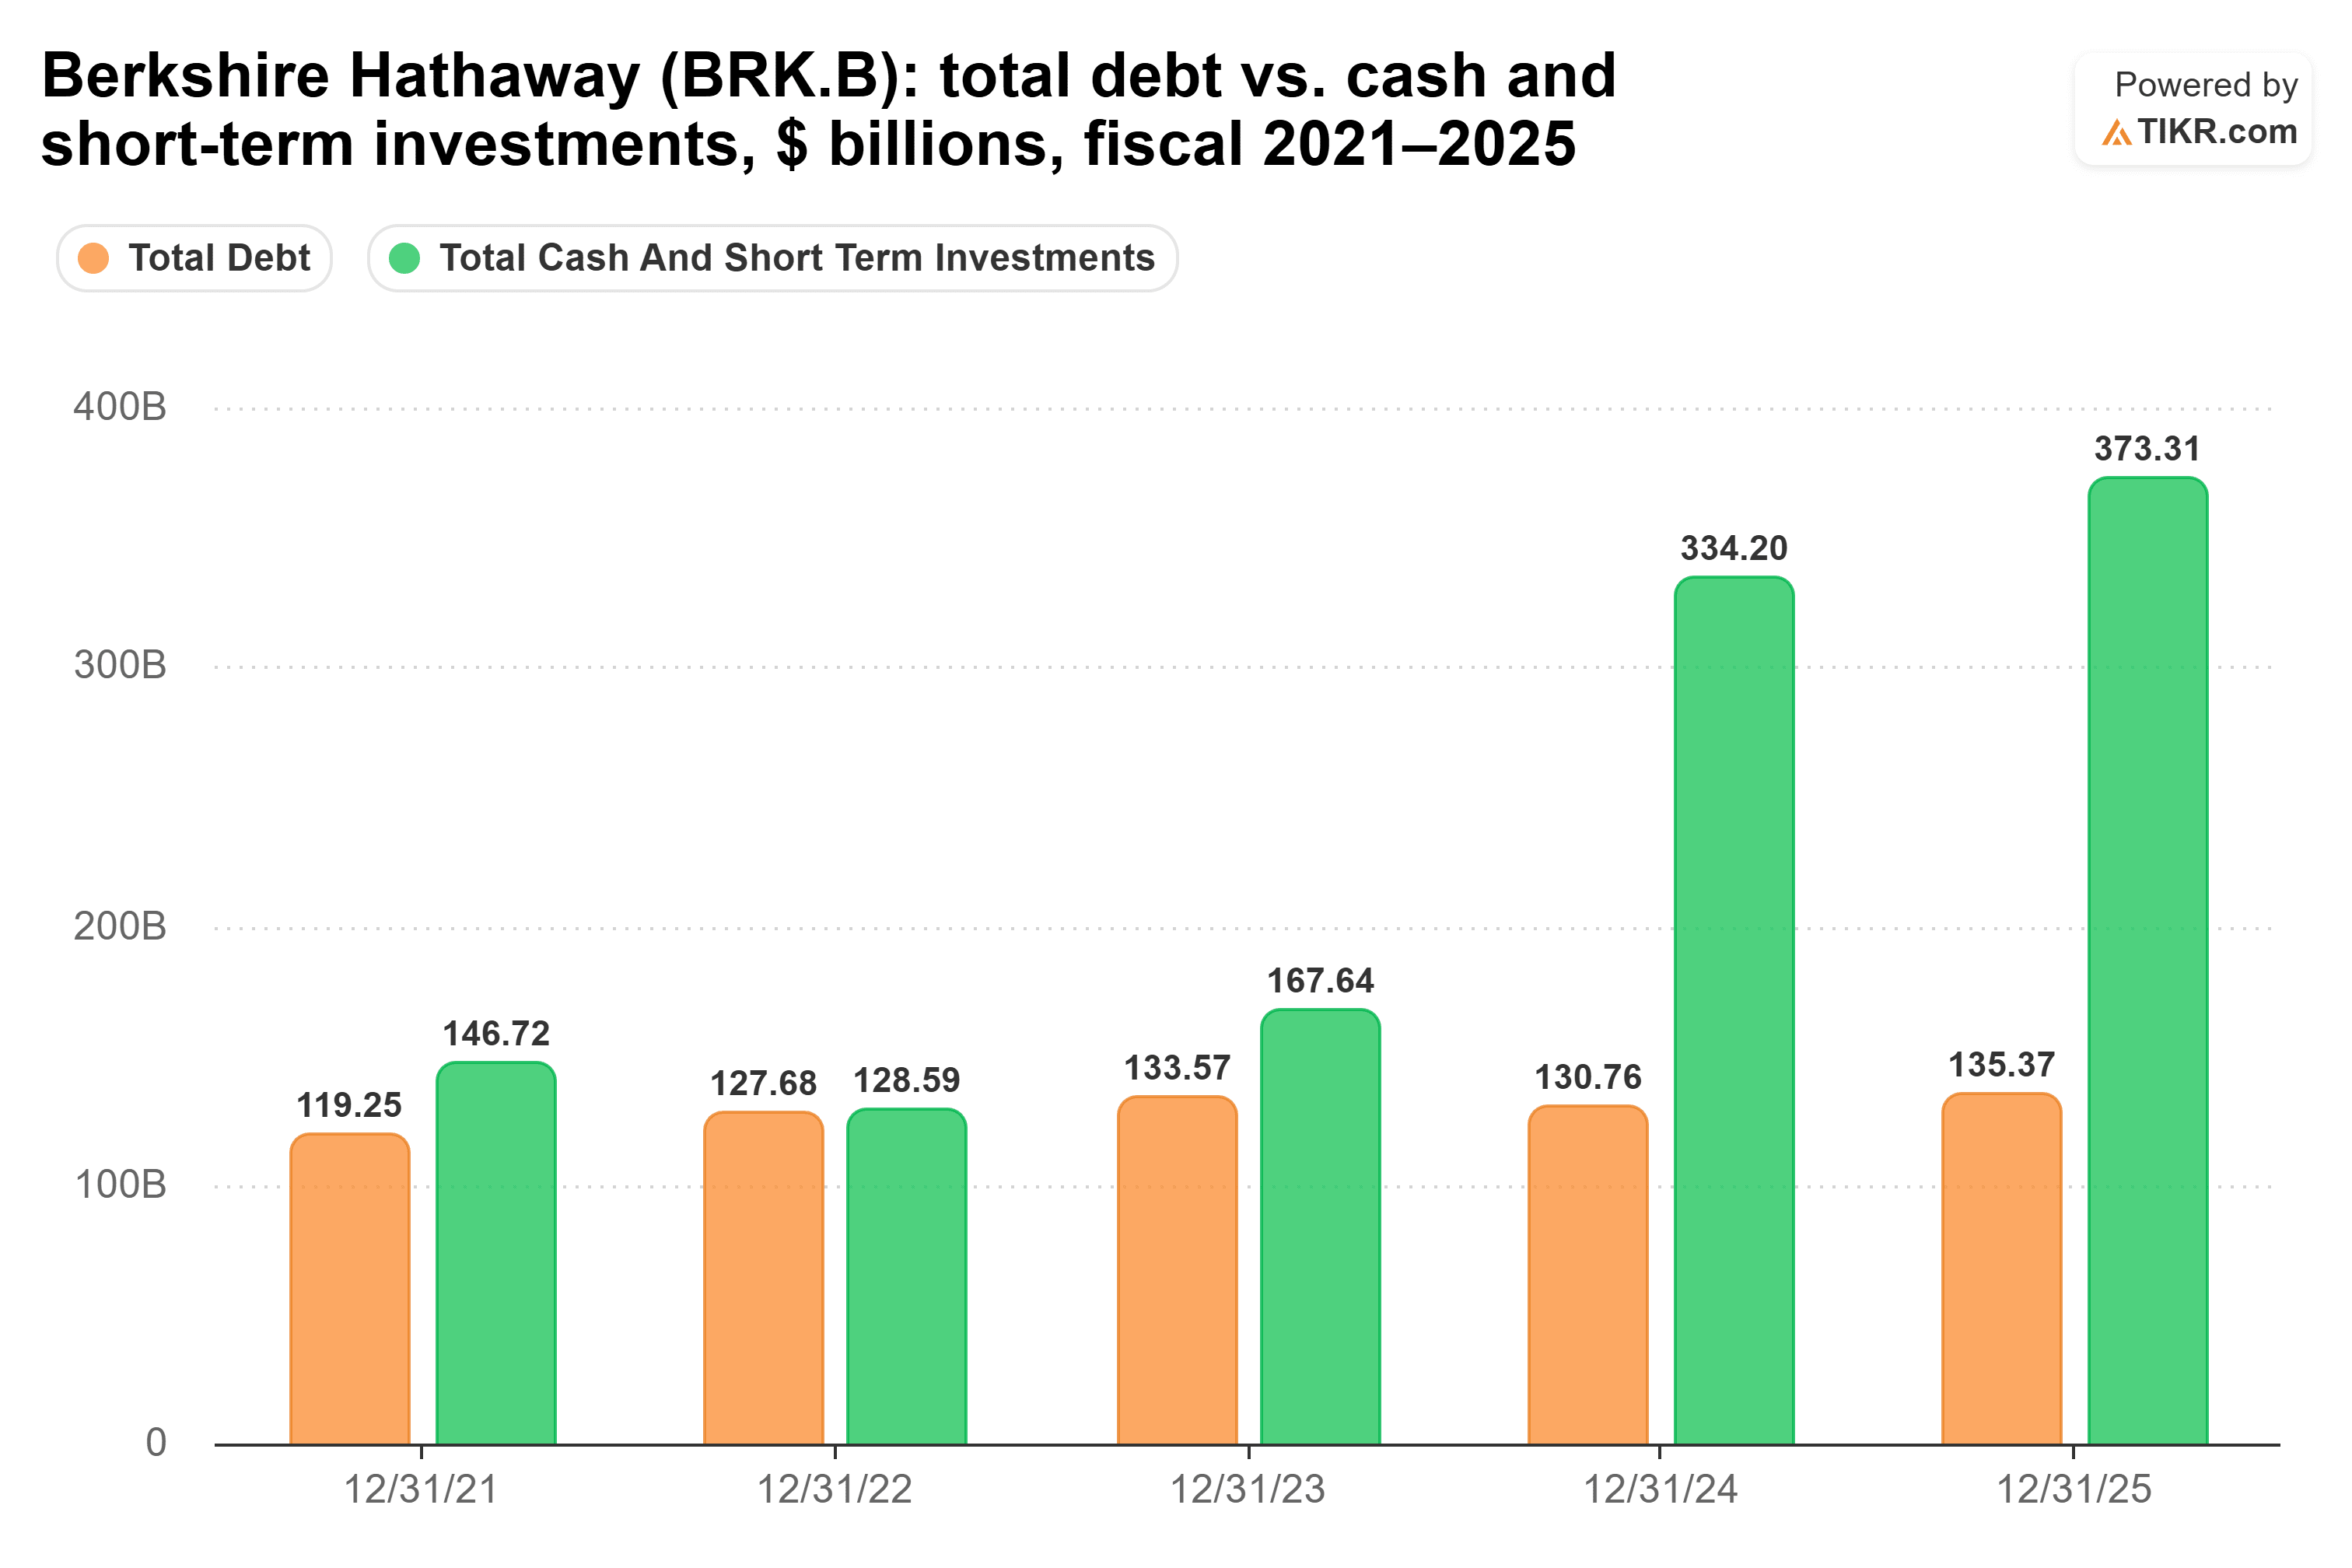
Esa pila de efectivo se ha más que duplicado desde 2023(!), mientras que la deuda apenas se movió.
Berkshire aún siente una economía más débil a través de sus negocios de seguros, ferrocarriles y energía, y su cartera de acciones caería con el mercado. Pero si llega una corrección, Berkshire tiene el dinero para hacer lo que Warren Buffett siempre ha dicho que hay que hacer: ser "codicioso cuando otros tienen miedo." (Y hay tantos ejemplos históricos de que lo hace precisamente así que no perderé su tiempo enumerándolos todos).
2. El dividendo de Johnson & Johnson se paga solo
La seguridad de Berkshire es una pila de efectivo. Johnson & Johnson (JNJ) ofrece un cheque que sigue llegando: rinde alrededor del 2%, con una beta de solo 0,23.
La gente necesita sus recetas y dispositivos quirúrgicos haga lo que haga el bono a 10 años. Eso se refleja en el flujo de caja. El flujo de caja libre de J&J se ha mantenido entre $17,5 mil millones y $19,8 mil millones en cada uno de los últimos cinco años, y ha cubierto el dividendo con margen de sobra cada vez…

En el año fiscal 2025, J&J pagó $12,4 mil millones en dividendos de $19,7 mil millones de flujo de caja libre. Esa es una tasa de pago de dividendos en efectivo de aproximadamente el 63%, lo suficientemente cómoda como para mantener su racha de 64 años consecutivos de aumentos sin pedir prestado ni un centavo.
El principal riesgo de J&J es su propio negocio: como todas las farmacéuticas, tiene que reemplazar las ventas a medida que los medicamentos más antiguos pierden la protección de patentes, y tiene que seguir llenando su pipeline con nuevos fármacos para hacer crecer esa línea superior.
3. Los camiones de Waste Management siguen rodando
La demanda de J&J no depende de la IA, y la basura tampoco. Waste Management (WM) tiene una beta de solo 0,43.
Nadie deja de sacar los contenedores a la acera porque una acción de IA haya tenido un mal trimestre. Los restaurantes aún necesitan vaciar sus contenedores en una recesión, y también los hospitales y las fábricas. Por eso los ingresos han crecido cada año durante los últimos cinco, desde $17,9 mil millones en el año fiscal 2021 hasta $25,2 mil millones en el año fiscal 2025…
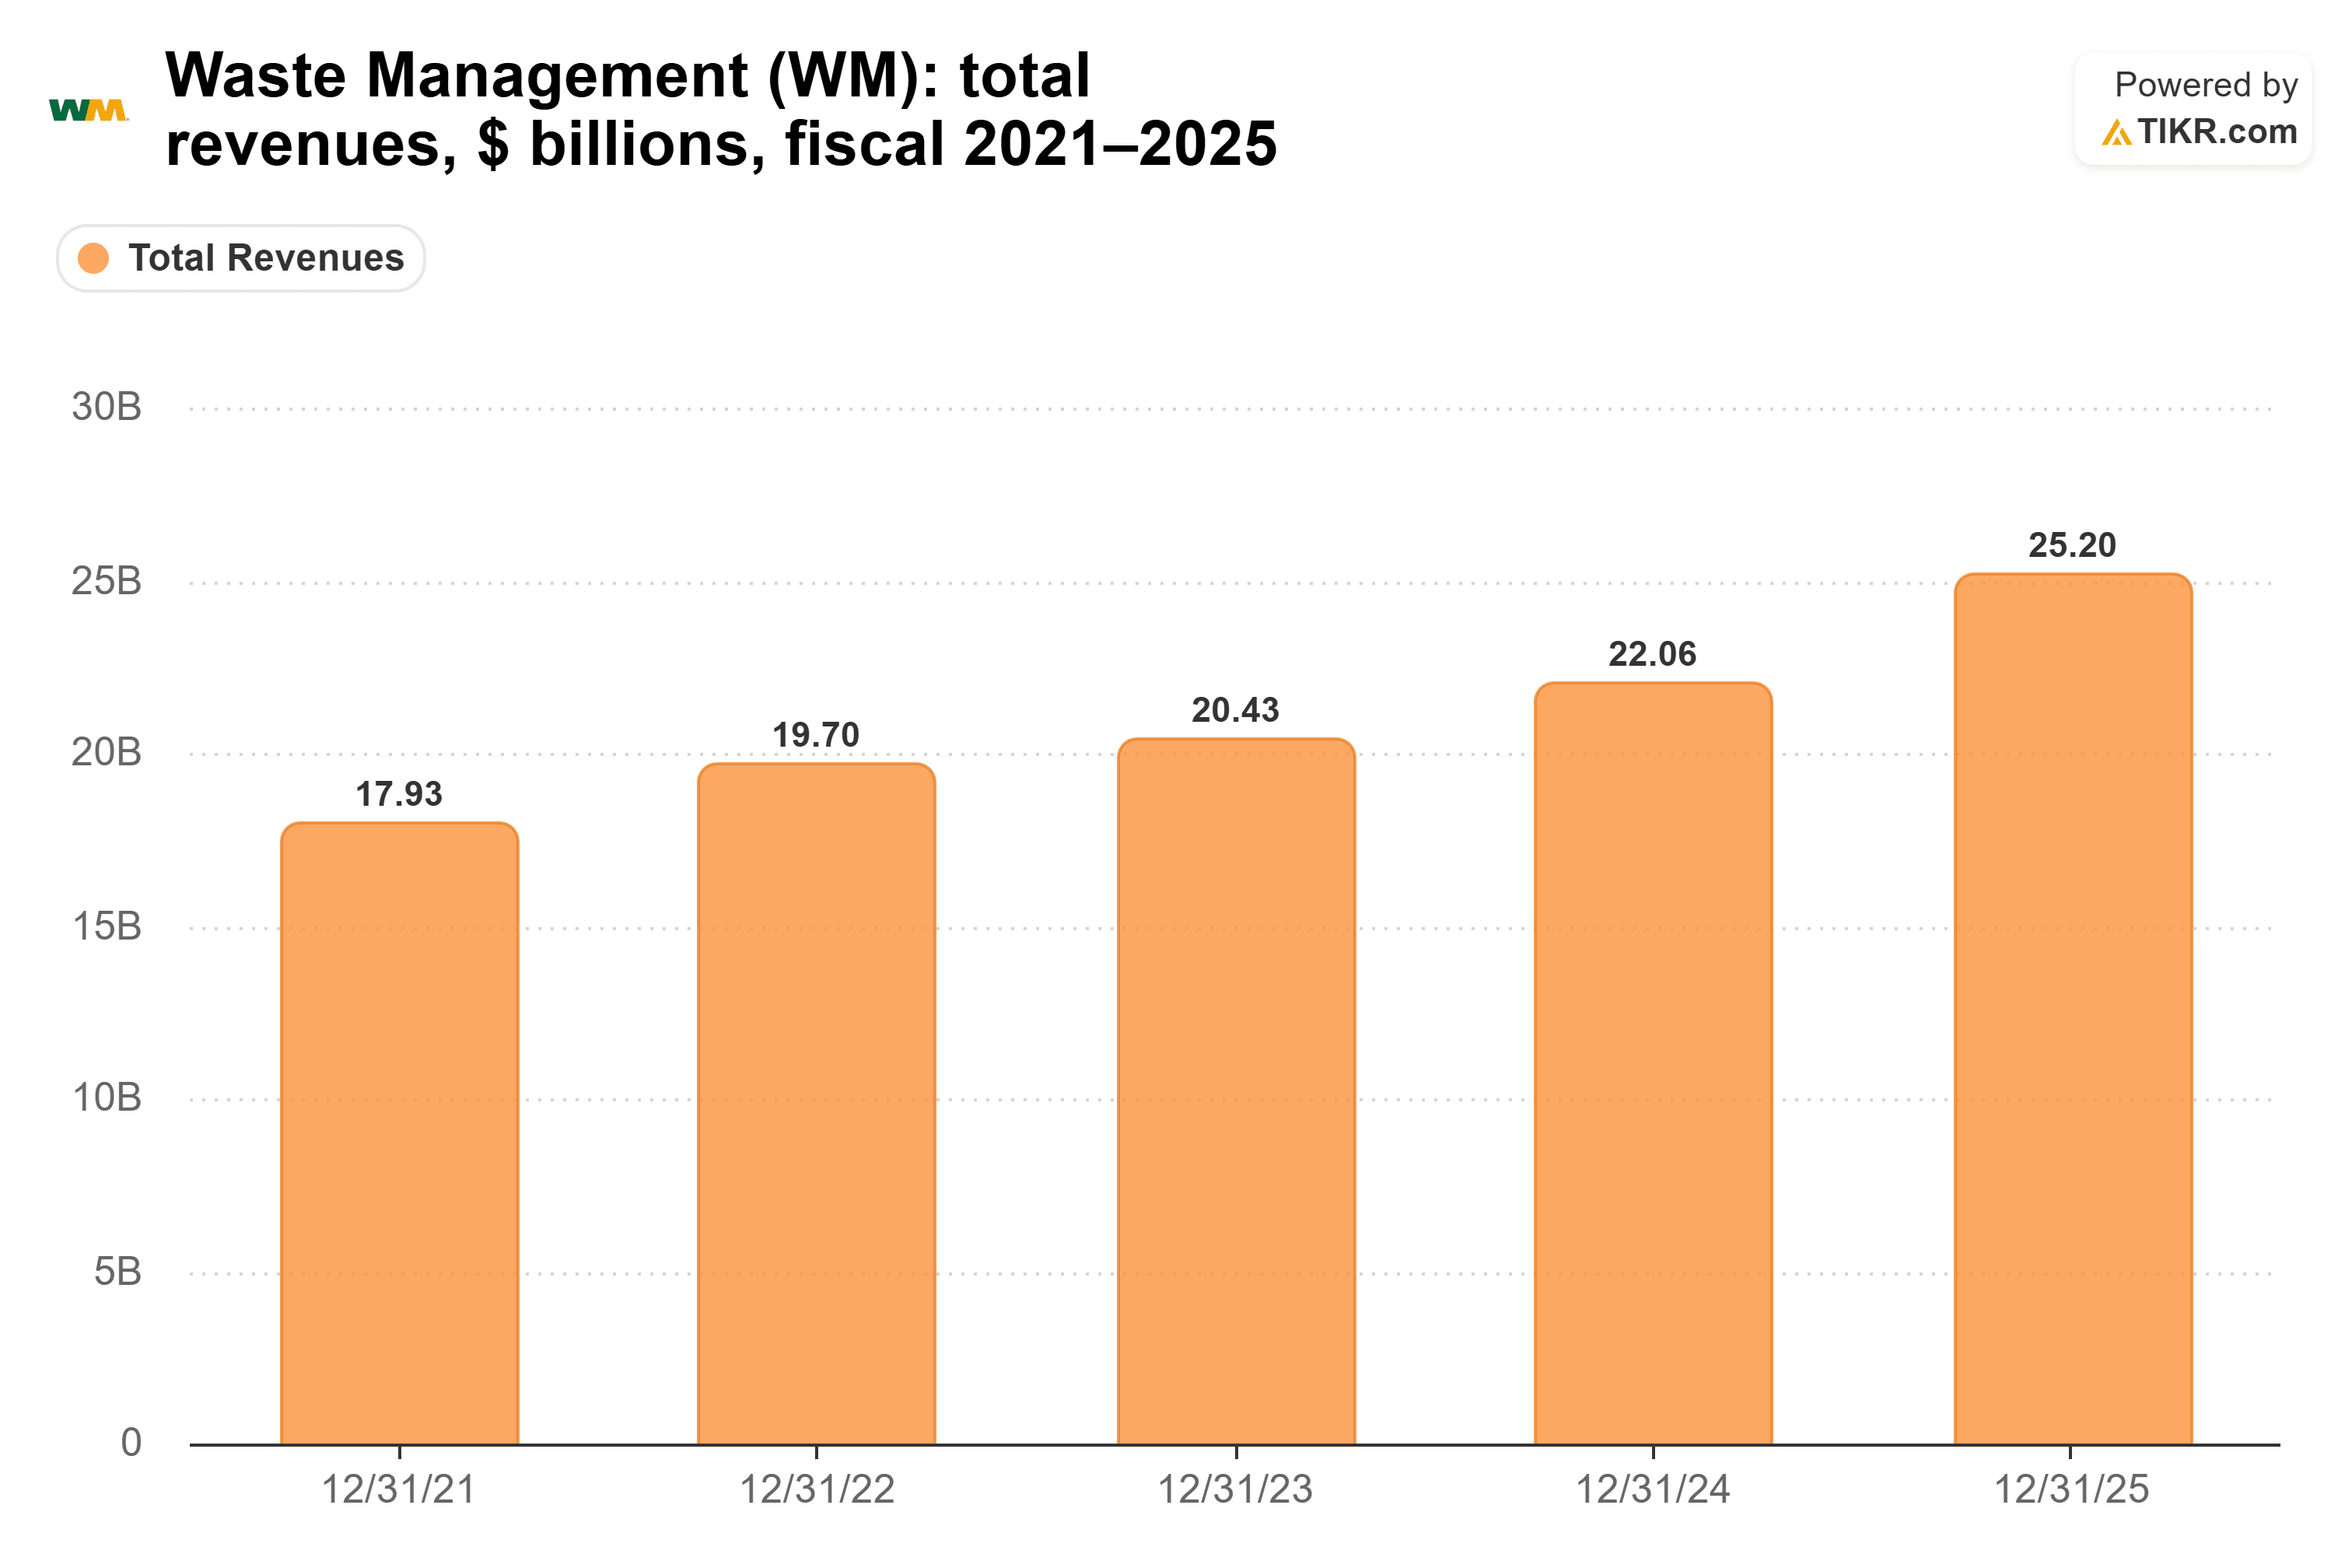
(Parte del salto del 14% del año pasado provino de la adquisición de Stericycle, así que no espere ese ritmo todos los años).
Supongo que estamos en el punto del ciclo en el que las acciones contracíclicas empiezan a parecer atractivas.
La conclusión
Mi opinión: Eisman puede tener razón sobre el bono a 10 años, y puede que sea pronto. Como él dijo, nadie lo sabe hasta después de los hechos. Esa es exactamente la razón por la que me gustan estas tres. No tengo que llamar al máximo para poseerlas.
Si llega la corrección, Berkshire tiene el efectivo para ir de compras, el dividendo de J&J se paga de su flujo de caja libre, y los camiones de Waste Management siguen rodando.
Por supuesto, si los tipos de interés vuelven a caer por debajo del 5% y la apuesta por la IA sigue funcionando, es probable que las tres se queden rezagadas respecto al mercado durante un tiempo. Eso es lo que te cuesta una beta baja en un rally.
Entonces, ¿cuánto vale realmente la acción de Berkshire Hathaway?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Berkshire Hathaway. Comienza con las estimaciones consensuadas de Wall Street, o ajusta los datos para reflejar tu propia visión del negocio. Es gratis.
Valora Berkshire Hathaway gratis
Descargo de responsabilidad:
Tenga en cuenta que los artículos de TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!