


Conclusiones Clave
- Los comentaristas ahora esperan que la OPV de Anthropic la valore más cerca de $1.5 billones que de $2 billones, después de que su crecimiento de ingresos se desacelerara a aproximadamente un 45% del segundo al tercer trimestre.
- A $1.5 billones, una participación de aproximadamente el 12% valdría unos $180,000 millones para Alphabet, más de lo que Alphabet ganó en todo 2025.
- Los analistas esperan que el BPA de Alphabet crezca desde $10.81 en 2025 a $15.29 en 2027, y la acción cotiza a 25 veces las ganancias futuras.
- El principal riesgo para Alphabet es que el crecimiento más lento de Anthropic signifique menos gasto en la capacidad de cómputo de Google.
La OPV de Anthropic acaba de ser rebajada, y Alphabet (GOOG) posee una gran parte de ella.
Alex Kantrowitz, presentador del Big Technology Podcast, dijo que los ingresos de Anthropic crecieron un 140% del primer al segundo trimestre. Luego solo crecieron un 45% del segundo al tercer trimestre, alcanzando $16,800 millones. En el episodio de la semana pasada, describió el ambiente así:
"La gente está diciendo que esto no debería ser una OPV de $2 billones. Probablemente estará más cerca de $1.5 billones."
Joe Kernen de CNBC dijo lo mismo en Squawk Pod, y luego hizo el punto que importa: "Pero piensen en el tamaño de una OPV valorada en $1.5 billones."
El inversor Daniel Niles la enumeró entre las razones por las que las acciones de IA cayeron la semana pasada, citando "Crecimiento de ingresos de Anthropic desacelerándose y valoración luciendo ~$1.5T vs $2T". Las 7 Magníficas terminaron la semana con una caída del 3.2%.
Dos días antes, el columnista de tecnología del New York Times, Kevin Roose, ya había dado la perspectiva de Alphabet en el Big Technology Podcast:
"Poseen como el 12% de Anthropic y, bueno, les va a ir bien."
Tiene razón, y las matemáticas muestran por qué.
$180,000 millones siguen siendo mucho dinero
Tomemos el 12% de Roose como dado. A $2 billones, la participación de Alphabet valdría $240,000 millones. A $1.5 billones, vale $180,000 millones.
Así que la rebaja quita $60,000 millones del valor en papel de la participación. Lo que queda todavía vale más de lo que Alphabet ganó en todo 2025…

Alphabet ganó unos $132,000 millones el año pasado. La participación valdría más de un tercio adicional a eso.
Sin embargo, trata el 12% como una aproximación. Roose dijo "como 12%". A un precio de $1.5 billones, cada punto porcentual arriba o abajo cambia el valor de la participación en $15,000 millones.
El colchón de seguridad se suma a un negocio en crecimiento
El punto más amplio de Roose era que Google está "atrapado entre muchas cosas en este momento", y es fácil ver por qué: licencia su tecnología, vende capacidad de cómputo y chips, y construye sus propios modelos para competir.
Sin embargo, Alphabet no necesita que Anthropic lo rescate, y los analistas esperan que sus ganancias sigan subiendo…
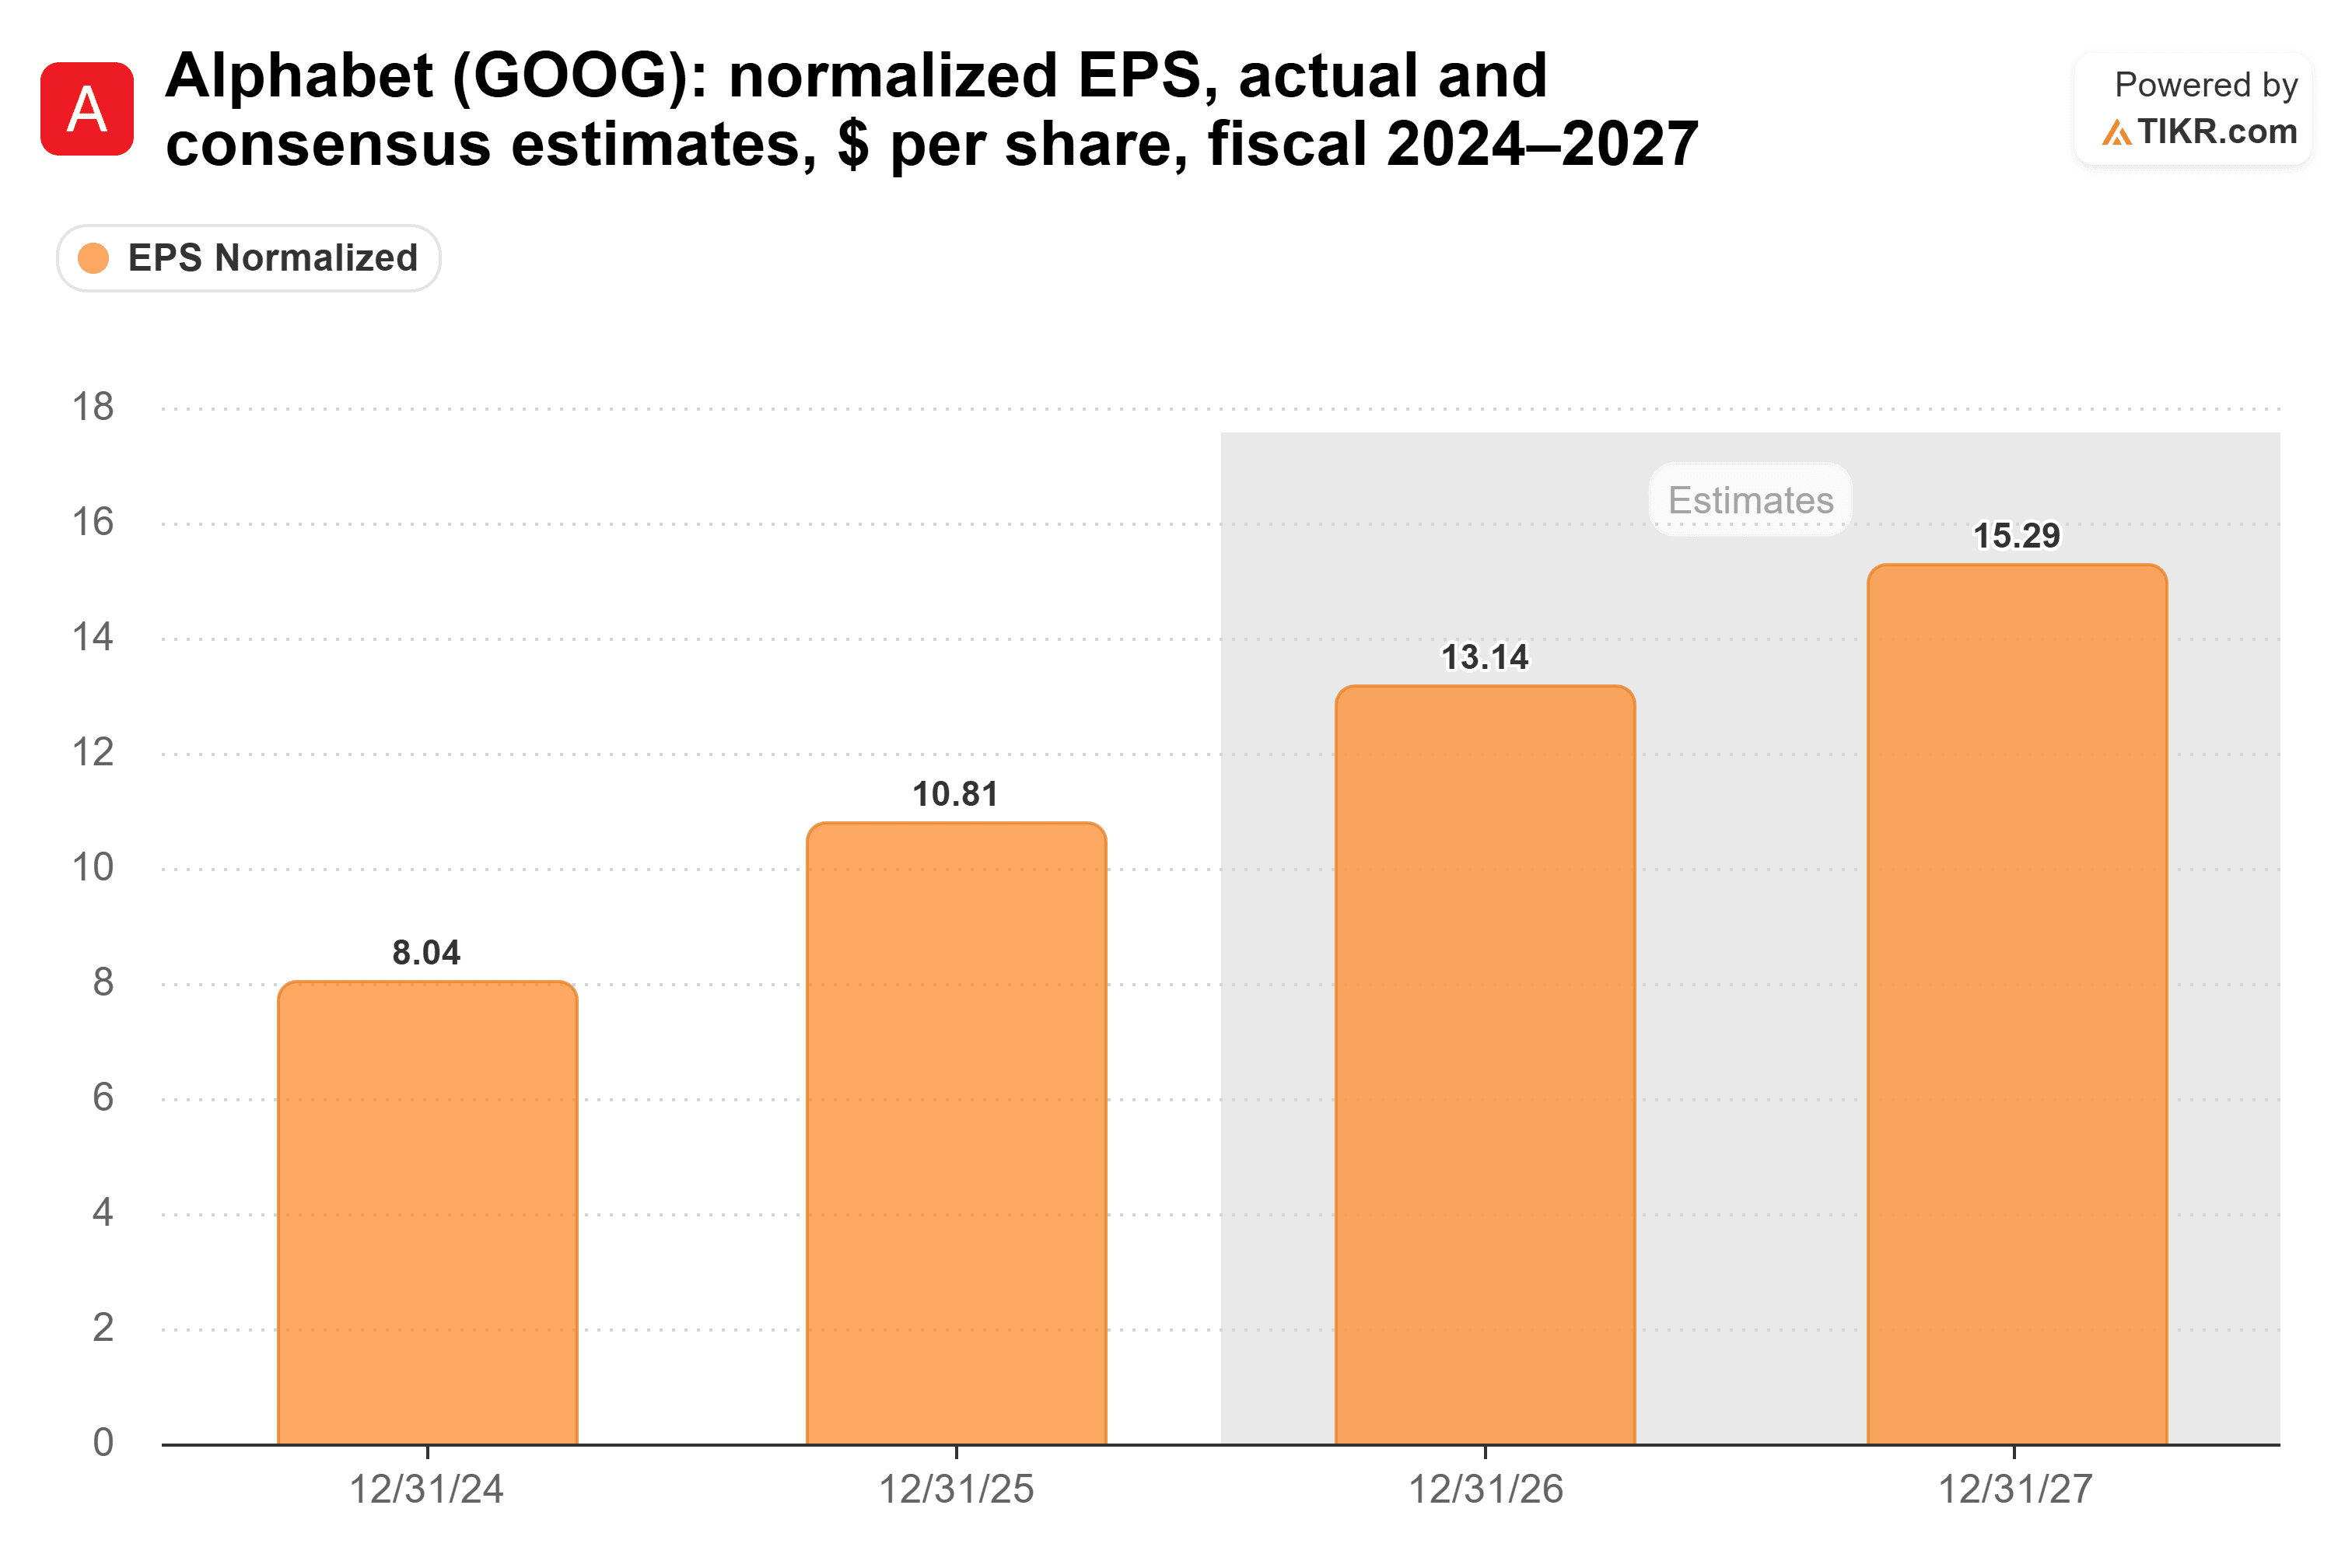
El BPA fue de $10.81 en 2025, y los analistas esperan $15.29 en 2027. Eso es un crecimiento de aproximadamente un 19% anual. Una OPV de Anthropic más barata no cambia lo que ganan Search, YouTube y Cloud.
El mercado tampoco está pagando un precio excesivo por ese crecimiento…
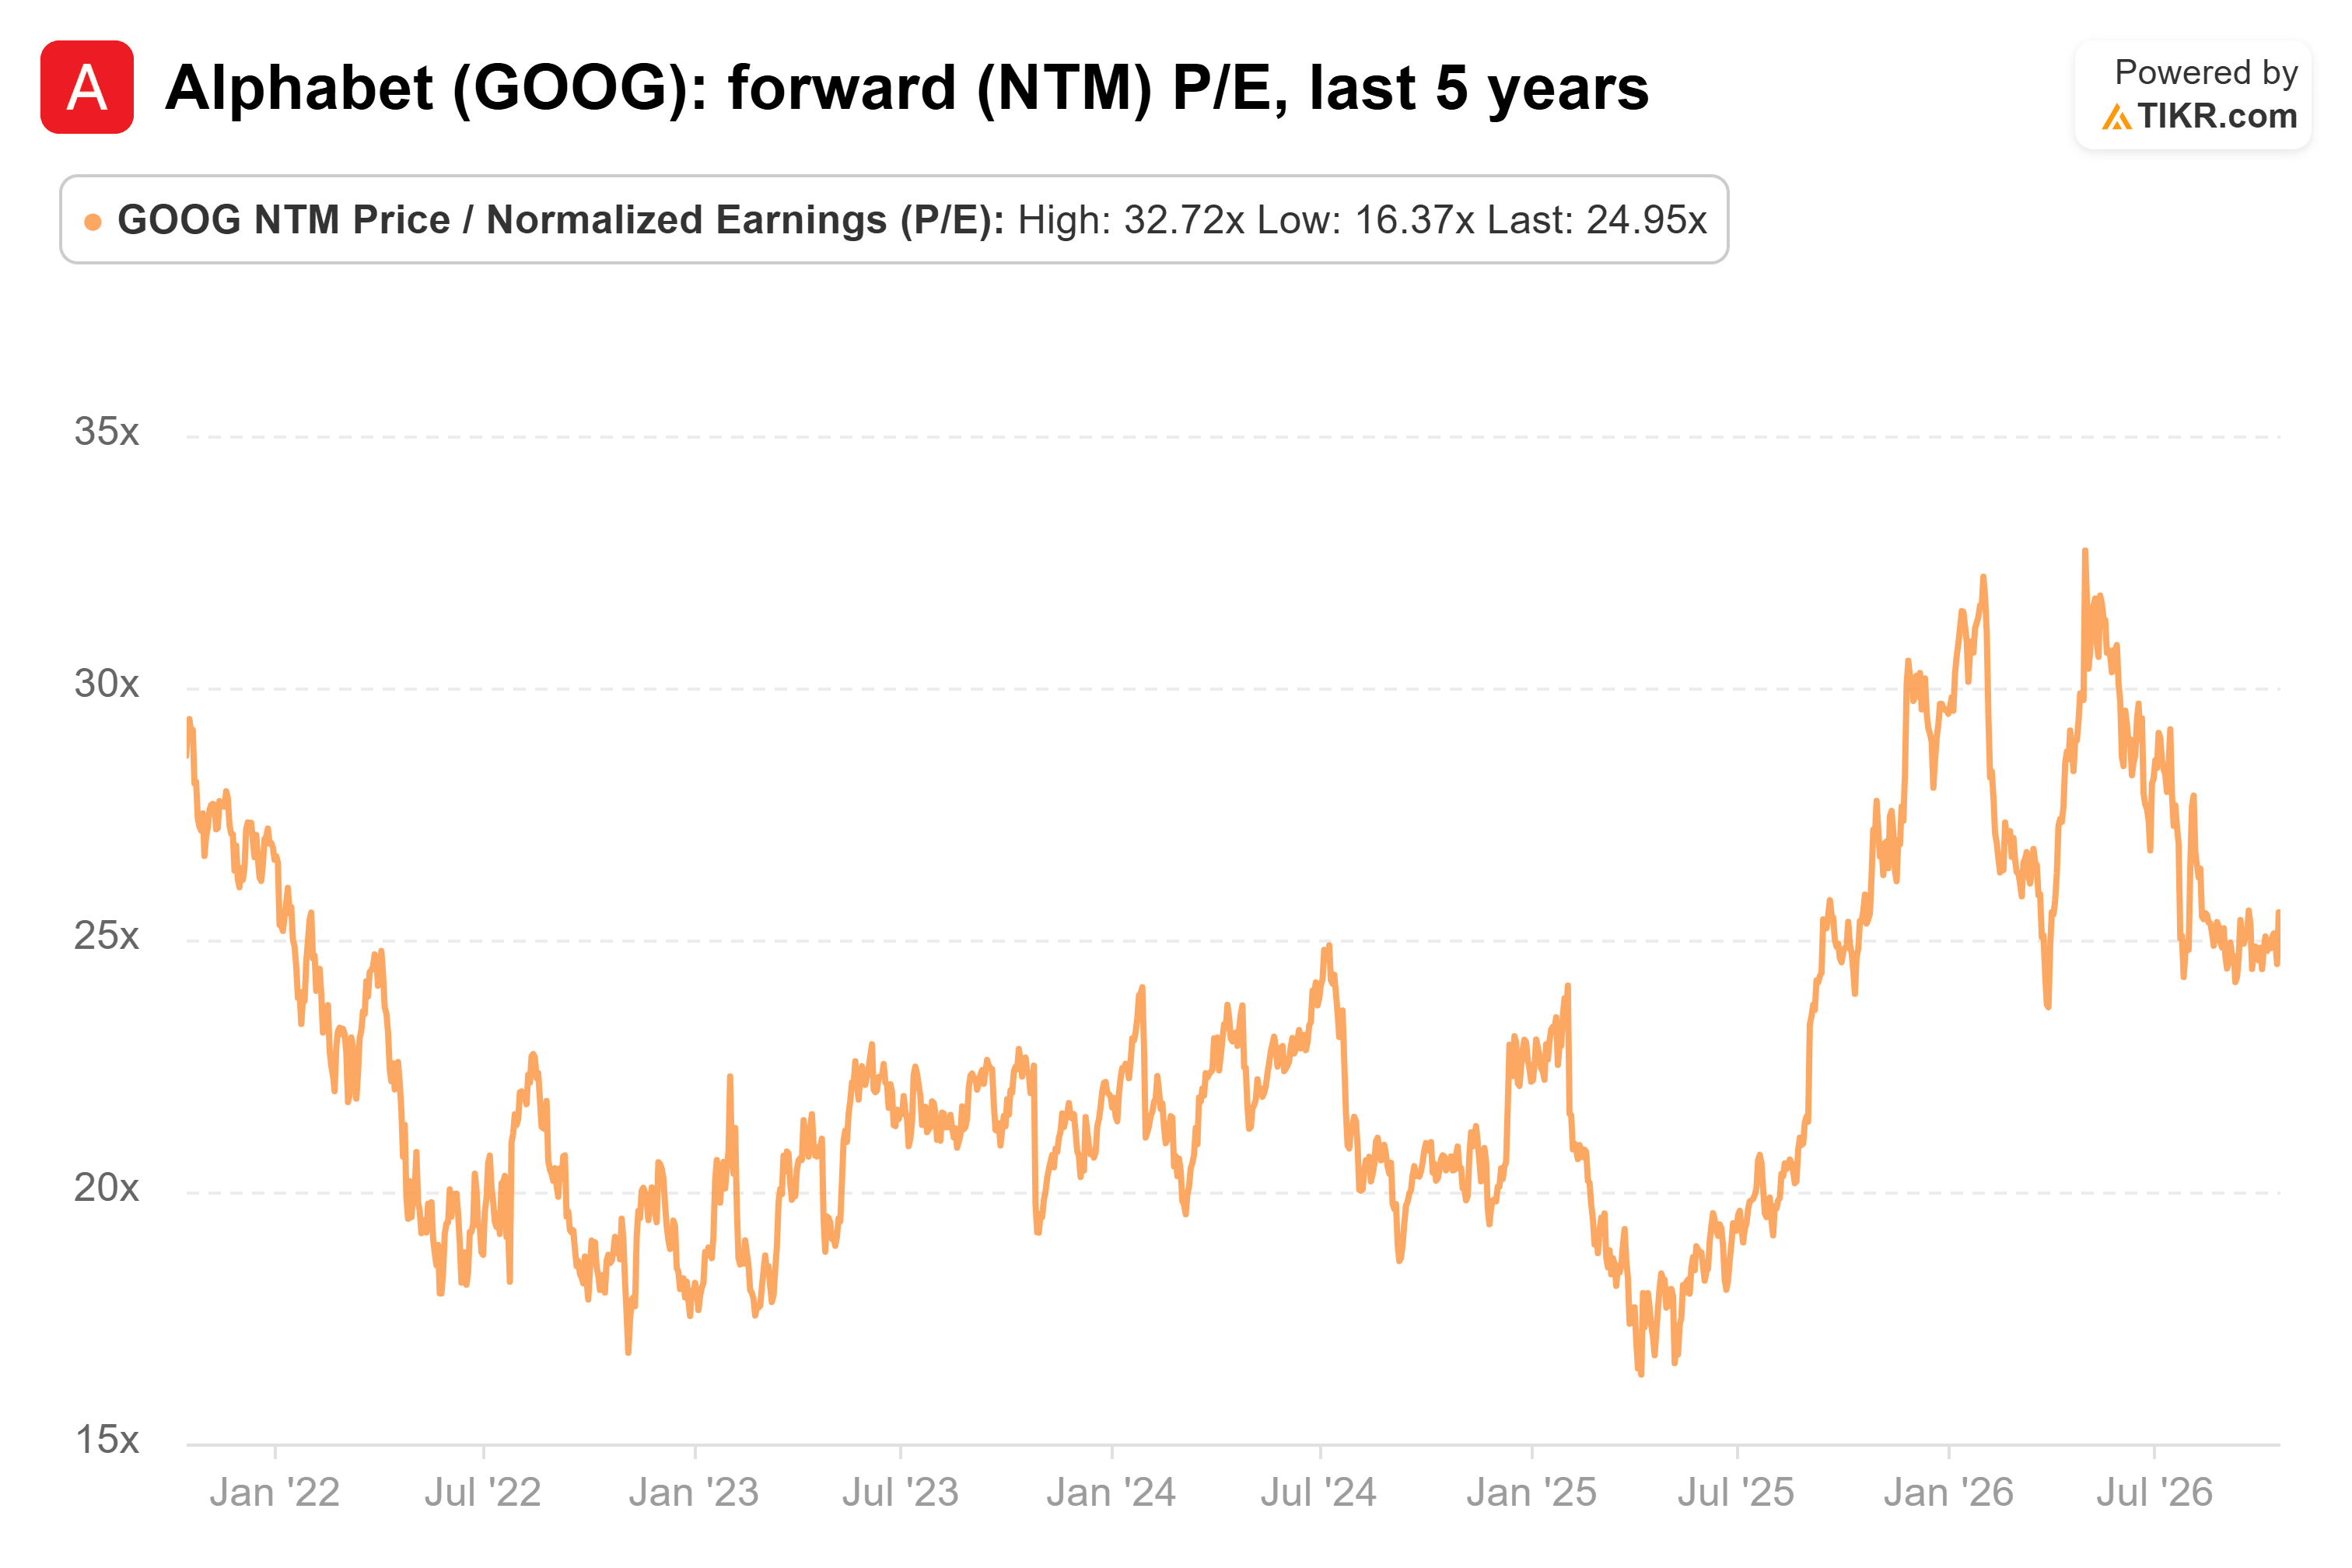
Alphabet cotiza a 25 veces las ganancias futuras, un poco por encima de su promedio de cinco años de 22.6x pero muy por debajo de los 32.7x que alcanzó el 30 de abril. Así que estás pagando un múltiplo bastante ordinario por las ganancias propias de Alphabet, y obtienes una participación valorada en unos $180,000 millones adicionales.
La factura de cómputo es la exposición más grande
El precio de la OPV no es donde Alphabet está más expuesta. Lo está en su negocio de cómputo con Anthropic. Anthropic compra capacidad de cómputo de Google Cloud y de Amazon (AMZN), su otro respaldo de gran tecnológica. Eso significa que el crecimiento de Anthropic alimenta los ingresos en la nube de Google.
Por eso la tasa de crecimiento me preocupa más que la valoración. El co-presentador de Kantrowitz señaló que Anthropic necesitaría acelerarse de nuevo para alcanzar las cifras de ingresos que asumía la conversación de $2 billones. Si no lo hace, y esto es pura especulación, Anthropic podría terminar gastando menos en cómputo de lo que Alphabet había planeado.
A Alphabet le irá bien
Incluso a $1.5 billones, la OPV de Anthropic deja a Alphabet con una participación valorada en unos $180,000 millones, en manos de una empresa cuyas ganancias los analistas esperan que crezcan en el rango alto de los dos dígitos. Para los accionistas de Alphabet, yo llamaría a la rebaja ruido.
Por supuesto, Anthropic aún no ha publicado un S-1. Hasta que lo haga, cada cifra aquí, incluido el 12%, es de segunda mano.
Entonces, ¿cuánto vale realmente la acción de Alphabet?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Alphabet. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!


