Die Aktien der UnitedHealth Group (UNH) notieren am Dienstag, den 13. Oktober, im außerbörslichen Handel mit einem Plus von etwa 4,5 % (bei etwa 396 $), nachdem der Versicherer die Gewinnschätzungen für das dritte Quartal übertroffen und seine Prognose für 2026 angehoben hat. Das bereinigte Ergebnis pro Aktie belief sich auf 4,69 $, gegenüber den von Analysten erwarteten 4,14 $, wie von Reuters zitierte LSEG-Daten zeigen, und stieg gegenüber 2,92 $ vor einem Jahr.
UnitedHealth erwartet nun für 2026 ein bereinigtes Ergebnis pro Aktie von mindestens 20,50 $, gegenüber der am 16. Juli festgelegten Spanne von 19,50 $ bis 20 $. Die Überraschung: Der Umsatz ging auf 112,7 Mrd. $ von 113,2 Mrd. $ zurück. Das Unternehmen erwirtschaftete also deutlich mehr Gewinn bei leicht geringerem Geschäftsvolumen.
UnitedHealth schrumpft sich zurück zur Profitabilität
Kostenmanagement, Preisanpassungen und Leistungsänderungen trugen maßgeblich zur positiven Überraschung bei. Das Verhältnis der medizinischen Kosten (Medical Care Ratio) sank von 89,9 % auf 88,4 %, was auch von einer günstigen Rückstellungsentwicklung in Höhe von 610 Mio. $ aus früheren Perioden des Jahres 2026 profitierte. CEO Stephen Hemsley führte dies auf "die Disziplin und Umsetzungskraft zurück, die unsere Teams in jeden Teil unseres Geschäfts einbringen".
Das Schrumpfen zeigt sich im gesamten Geschäft, und nicht alles davon ist freiwillig:
- Die Mitgliederzahl bei Medicare Advantage ist seit Ende 2025 um 935.000 gesunken.
- Arbeitgeber- und Einzelpläne verloren im Quartal 165.000 Mitglieder, Medicaid 85.000.
- Der Umsatz von Optum Health sank um 10 %, doch das Betriebsergebnis stieg von 41 Mio. $ auf 735 Mio. $.
UnitedHealth steigt aus einigen unprofitablen Geschäften aus, aber die Mitgliederrückgänge spiegeln auch die natürliche Fluktuation bei Arbeitgeberplänen und Änderungen bei der Berechtigung für Medicaid wider.
Was die Margen-Chart zeigt

Die EBIT-Marge von UNH lag Ende 2024 und Anfang 2025 über 8 %, erreichte dann im vierten Quartal 2025 mit 2,46 % ihren Tiefpunkt. (Dieser niedrige Wert schließt Sonderbelastungen aus. Gemeldet betrug die operative Marge von UnitedHealth in diesem Quartal nur 0,34 %.) Sie erholte sich auf 8,05 % im ersten Quartal 2026 und 7,13 % im zweiten.
Basierend auf den Zahlen der Veröffentlichung ergibt sich aus dem Betriebsergebnis von 6,6 Mrd. $ im dritten Quartal eine Marge von etwa 5,9 %, gegenüber 3,8 % vor einem Jahr. (Die Behandlungskosten tendieren dazu, im Laufe des Jahres anzusteigen, daher liegt das dritte Quartal üblicherweise unter der ersten Jahreshälfte.) Das ist immer noch deutlich weniger als die 8,64 %, die UnitedHealth im dritten Quartal 2024 erzielte, und diese Lücke ist das Argument für weitere Kurssteigerungen.

Der Umsatz erzählt die andere Hälfte der Geschichte. Der Quartalsumsatz stieg von 100,8 Mrd. $ im dritten Quartal 2024 um 12 % auf 113,2 Mrd. $ ein Jahr später und stagnierte dann. Jedes Quartal seit Mitte 2025 lag zwischen 111,6 Mrd. $ und 113,6 Mrd. $. Derzeit kommt das gesamte Gewinnwachstum aus der Marge.
Ist die Erholung bereits im UNH-Kurs eingepreist?
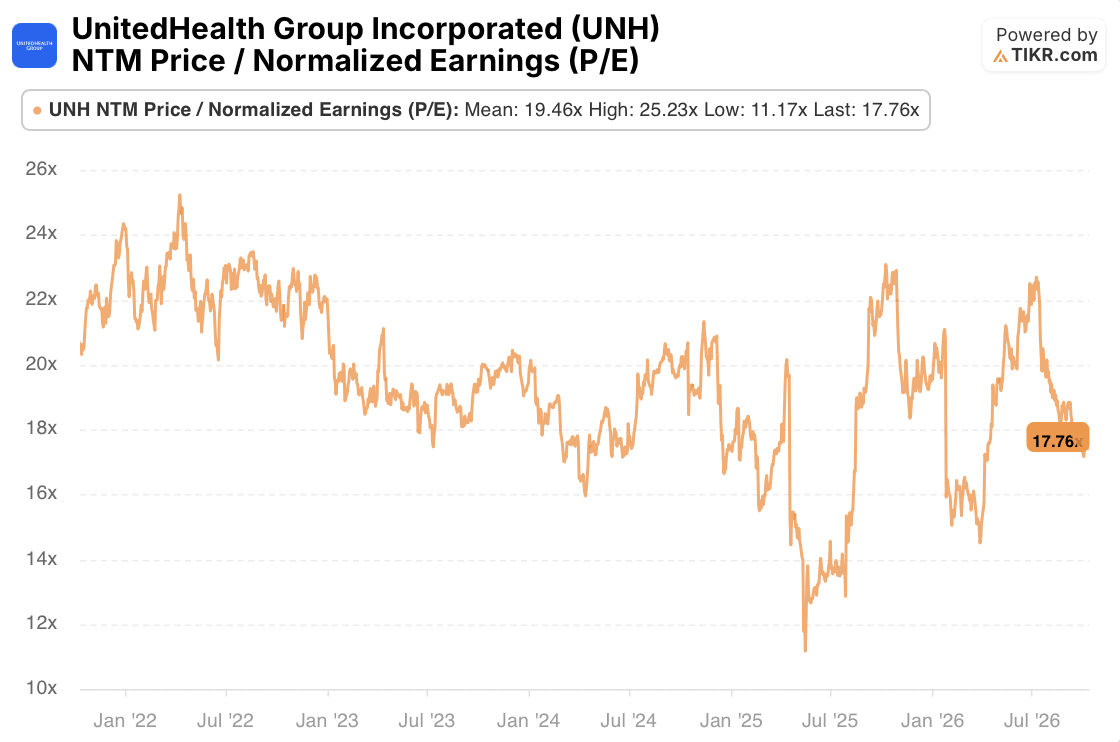
Vor der heutigen Bewegung notierte UNH mit dem 17,76-fachen des normalisierten Gewinns der nächsten zwölf Monate, etwa 9 % unter seinem Fünfjahresdurchschnitt von 19,46x. Das liegt deutlich über dem Tief von 11,17x aus Mitte 2025, als der Margeneinbruch noch frisch war, und deutlich unter dem Höchststand von 25,23x. Investoren haben für das Überleben bezahlt, nicht für eine vollständige Rückkehr zu den Margen von 2024.
Das Quartal ist auch über UnitedHealth hinaus bedeutsam. Wenn der Rückgang des Medical Care Ratio um 150 Basispunkte eine Entspannung der branchenweiten Kostentrends widerspiegelt und nicht nur eigene Preisanpassungen und eine Rückstellungsfreisetzung von 610 Mio. $, ist das eine gute Nachricht für Humana (HUM), den reinen Medicare-Advantage-Player, und für CVS Health (CVS), dem Aetna gehört. Elevance Health (ELV) wird der nächste große Prüfstein sein, ob die Entlastung branchenweit gilt.
Zwei Lesarten für UnitedHealths Quartal
Die bullische Lesart liegt in der Margenlücke. Bei einem Jahresumsatz von etwa 450 Mrd. $ ist jeder Prozentpunkt operativer Marge, den UnitedHealth zurückgewinnt, etwa 4,5 Mrd. $ an Betriebsgewinn wert, und das dritte Quartal lag immer noch fast 3 Prozentpunkte unter dem Niveau von 2024.
Die bärische Lesart liegt in der Umsatzentwicklung. Sechs aufeinanderfolgende Quartale mit stagnierenden Umsätzen und 935.000 weniger Medicare-Advantage-Mitglieder bedeuten, dass die Einsparungen den Gewinn nur bis zu einem gewissen Punkt tragen können. Sobald das unprofitable Geschäft weg ist, muss das Wachstum zurückkehren, und die Medicare-Advantage-Sätze werden in Washington festgelegt.
Die Margenerholung ist real und unvollendet. Nach einem Kursanstieg von 4,5 % würde UNH mit etwa dem 18,6-fachen derselben zukünftigen Gewinnschätzung notieren, immer noch unter seinem Fünfjahresdurchschnitt. Das neigt die Wahrscheinlichkeiten zu den Bullen, solange die Prognose von UnitedHealth für 2027 eine Stabilisierung der Mitgliederzahl anstelle eines weiteren Rückgangs zeigt.
Sie können die Margenhistorie, die Quartalsumsätze und die Bewertungskennzahlen von UNH selbst auf TIKR kostenlos abrufen und sie Seite an Seite mit Humana, CVS und Elevance vergleichen. Erfahren Sie hier mehr.
Was ist die UnitedHealth-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was die UNH-Aktie wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
UnitedHealth Group Incorporated kostenlos bewerten→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!