Taiwan Semiconductor Manufacturing (TSM) verzeichnete am Donnerstag, den 15. Oktober, sein sechstes Rekordquartal in Folge, doch die wichtigere Zahl kam danach. Der Nettogewinn stieg um 68,7 % auf NT$763,06 Milliarden und übertraf damit die Schätzung von LSEG von NT$746,3 Milliarden, bei einem Umsatz von 46,72 Mrd. USD (Reuters). TSMC prognostizierte anschließend einen Umsatz im vierten Quartal von 52,3 Mrd. USD bis 54,3 Mrd. USD, was auf mittlerer Basis etwa 14 % über dem dritten Quartal liegt.
Der Zeitpunkt war ungünstig. Die in Taipei notierten Aktien schlossen mit einem Minus von 2 % vor der Veröffentlichung, da der Taiex im Zuge eines Chip-Verkaufs um 3,41 % fiel, der auch Samsung Electronics (A005930) und SK Hynix (A000660) um mehr als 10 % nach unten zog.
TSMC hat die Latte erneut höher gelegt
CEO C.C. Wei erwartet nun für 2026 ein Umsatzwachstum von "rund 44 %" in US-Dollar, wie er im Q3-Earnings-Call sagte. Das Kapitalausgabenbudget (Capex) bleibt bei 60 bis 64 Mrd. USD. Hochleistungsrechnen, das Segment, das KI-Chips umfasst, machte 68 % des Umsatzes im dritten Quartal aus, und 3nm und 2nm zusammen machten 41 % des Wafer-Umsatzes aus.
Der Haken ist die Marge. Die Bruttomarge belief sich auf 66,4 %, nach 67,7 % im zweiten Quartal, und die Prognose für das vierte Quartal von 65 % bis 67 % verspricht keine Erholung. CFO Wendell Huang sagte, die Verdünnung durch die Überseefabs sollte in diesem Jahr bei knapp 2 % liegen und sich später auf 3 % bis 4 % ausweiten, wenn mehr US-Fabs hochfahren.
Was TIKRs Daten über TSM aussagen
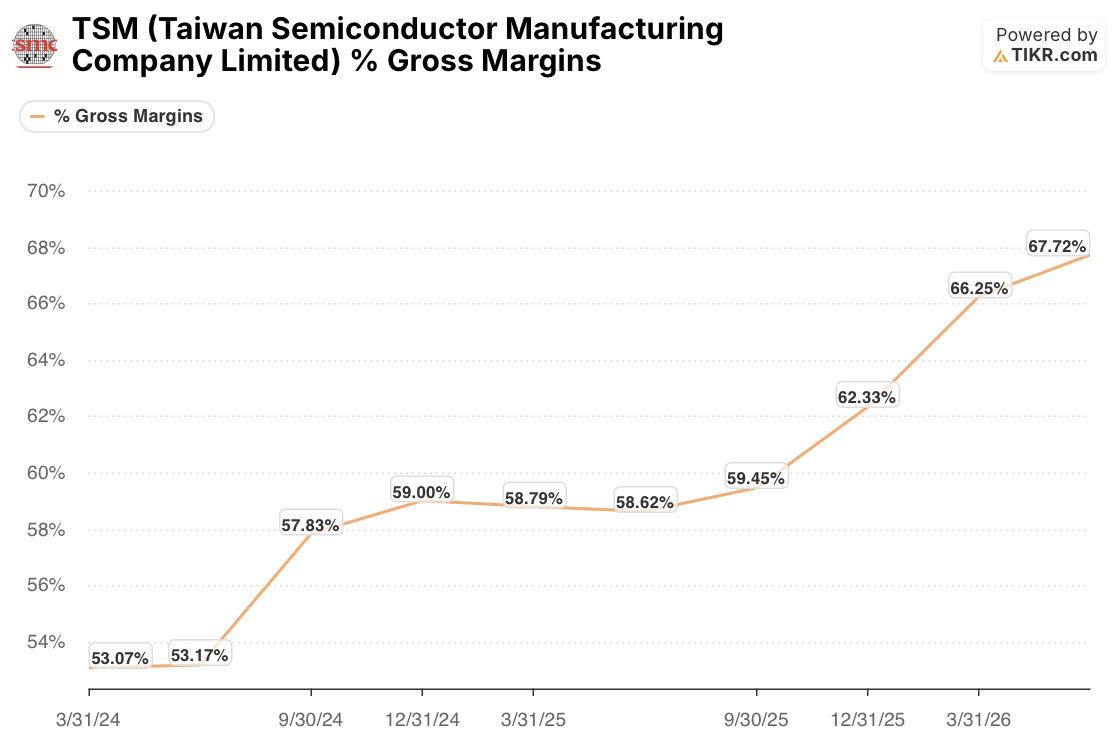
Die Bruttomarge stieg von 53,07 % Anfang 2024 auf 67,72 % im zweiten Quartal 2026. Das dritte Quartal mit 66,4 % gibt etwa 1,3 Prozentpunkte zurück und übertrifft dennoch jedes Quartal in der Grafik außer dem unmittelbar vorhergehenden.
Das ist ein Rückgang von einem Rekord, kein Bruch des Trends.
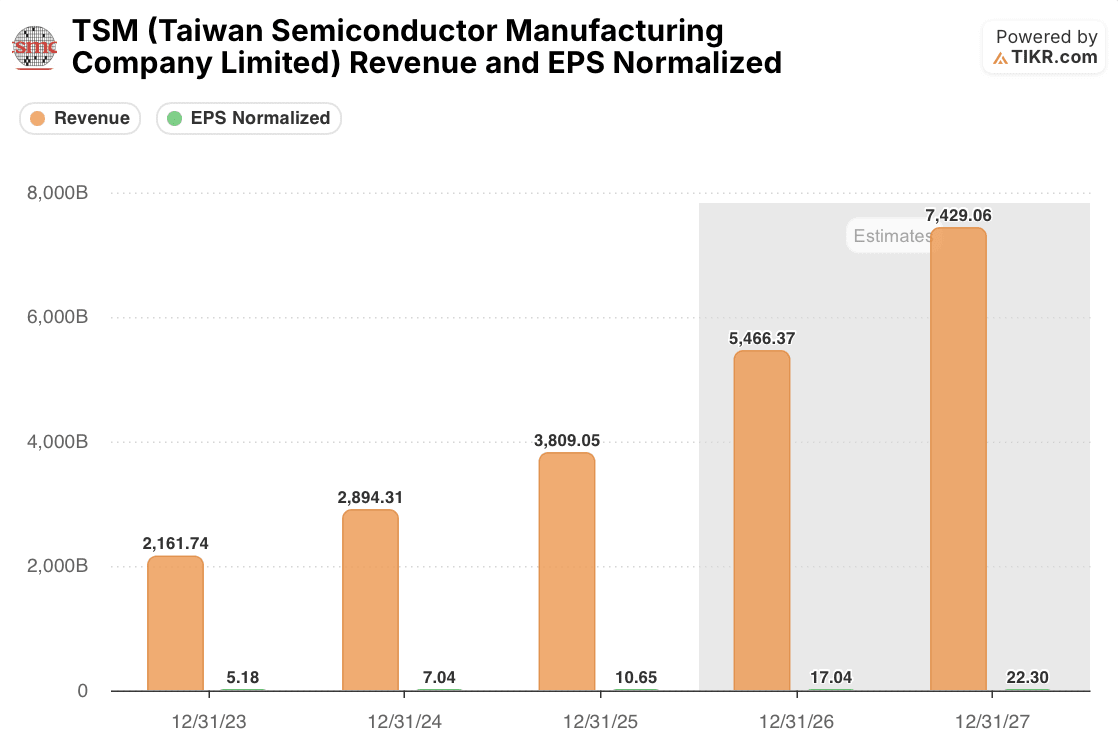
Das Wachstum trägt die Hauptlast. Der Konsens sieht den Umsatz 2026 bei NT$5.466 Milliarden, ein Plus von 43,5 % in Taiwan-Dollar. Weis 44 % beziehen sich auf US-Dollar, daher passen die beiden Zahlen nicht genau zusammen: Allein im dritten Quartal wuchs der Umsatz um 50,9 % in Taiwan-Dollar, aber nur um 41,2 % in US-Dollar. Die größere Zahl ist 2027: NT$7.429 Milliarden, ein weiteres Plus von 36 %, wobei der normalisierte EPS pro ADR von 17,04 USD auf 22,30 USD steigt.

Die Aktie bewertet davon nicht viel. TSM notiert mit einem KGV von 19,48 für die nächsten zwölf Monate, fast genau seinem Durchschnitt von 19,32x in der Grafik und deutlich unter dem nahezu 24-fachen Höchststand Mitte 2026.
Ist der Margen-Höhepunkt bereits eingepreist?
Die Bären-These schreibt sich von selbst: Die Margen haben ihren Höhepunkt erreicht, die Kapitalausgaben steigen weiter, und die US-Fabs werden die Margen für Jahre verdünnen. Broadcom-CEO Hock Tan verstärkte die Nervosität diese Woche, indem er viele KI-Investoren mit Casino-Spielern verglich.
Aber eine Peak-Margin-Sorge zeigt sich normalerweise in einem fallenden KGV, und TSM hat den größten Teil dieses Falls bereits hinter sich. Bei etwa dem 19-fachen ist die Aktie für ein durchschnittliches Jahr bewertet, während die Analysten ein zweites Jahr in Folge mit einem Wachstum von über 30 % modellieren.
Wo Wall Street die TSM-Aktie sieht
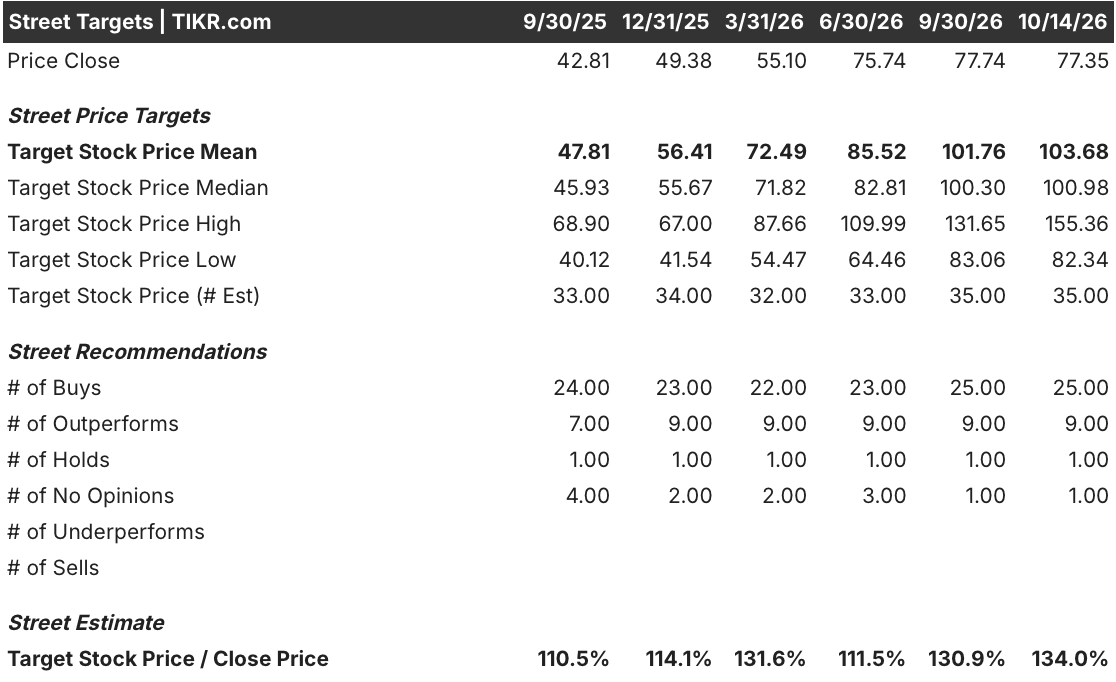
Die Analysten waren bereits vor den Ergebnissen tendenziell bullisch. Das durchschnittliche Kursziel für die in Taipei notierten TSMC-Aktien entspricht 103,68 USD, 34 % über dem Schlusskurs vom 14. Oktober von 77,35 USD. Selbst das niedrigste Ziel von 82,34 USD liegt über diesem Kurs.
Die Bewertungen neigen in die gleiche Richtung: 25 Kaufempfehlungen, 9 Outperform, 1 Halten und keine Verkaufempfehlungen. Das durchschnittliche Kursziel hat sich auch mehr als verdoppelt gegenüber 47,81 USD vor einem Jahr, schneller als der Anstieg des Aktienkurses um 81 %, und es blieb in den letzten zwei Wochen des Chip-Verkaufs stabil.
Fazit
Der Rekordgewinn war der erwartete Teil. Die neue Information ist die Prognose für ein sequenzielles Umsatzwachstum von etwa 14 % im vierten Quartal, die nach dem Chip-Verkauf am Donnerstag in Taipei bereits seinen Lauf genommen hatte. Nvidia (NVDA) und Broadcom (AVGO), deren KI-Chips TSMC fertigt, erhalten das klarste Nachfragesignal, das sie vor ihren eigenen Berichten sehen werden.
Mit der Aktie bei ihrem durchschnittlichen KGV und jedem Analystenziel über dem Kurs sieht TSM eher wie ein Opfer des Verkaufs aus als ein Höhepunkt. Die Probe aufs Exempel ist die Bruttomarge im vierten Quartal: Ein Wert unter 65 %, der Untergrenze der Prognose, wäre das erste Anzeichen dafür, dass der Margendruck dem eigenen Plan von TSMC vorauseilt.
Möchten Sie sehen, wie sich die Analystenziele für TSMC von Quartal zu Quartal bewegt haben, oder die Margen- und KGV-Charts selbst überprüfen? Rufen Sie die gleichen Daten kostenlos auf TIKR ab. Erfahren Sie hier mehr.
Was ist die TSMC-Aktie also wirklich wert?
TIKR ermöglicht es Ihnen, den zukünftigen Preis jeder Aktie in weniger als einer Minute zu prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was TSM wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Taiwan Semiconductor Manufacturing Company Limited kostenlos→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten von TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!